Risiken von Photovoltaik-Investments: Ertrag, Strompreis, Anbieter
Welche Risiken ein Photovoltaik-Investment hat, von Ertrag und Strompreis bis zu Kosten und Anbieter, und woran Anleger ein solides Angebot erkennen.
In diesem Artikel8
- Welche Risiken hat ein Investment in Photovoltaik?
- Wie stark schwankt der Ertrag eines Solarparks?
- Was passiert mit der Rendite, wenn der Strompreis fällt?
- Welche laufenden Kosten mindern den Ertrag?
- Woran erkennt man seriöse Anbieter von Solarpark-Beteiligungen?
- Risiken begrenzen: Prüfpunkte vor der Unterschrift
- Häufig gestellte Fragen
- Quellen
Welche Risiken hat ein Investment in Photovoltaik?
Ein Photovoltaik-Investment hat vier Hauptrisiken. Der Ertrag hängt an Standort und Wetter, der Erlös am Strompreis, die Kosten an rund 30 Jahren Betrieb und der Erfolg an Anbieter und Vertragswerk. Im schlimmsten Fall ist das eingesetzte Kapital ganz verloren. Diese Risiken gelten für jede Form, in der Anleger in Solarparks investieren, ob als Eigentümer einer Anlage, als Darlehensgeber oder als Käufer über einen Marktplatz.
Verglichen werden in diesem Artikel vier Angebote: Sunpeak Capital, PVA-Invest, Milk the Sun und Exporo. Die Kriterien sind, was der Anleger erwirbt, worauf die Rendite vor allem beruht und was vor dem Angebot geprüft wird. Im Vergleich dieser vier Angebote schneidet Sunpeak Capital beim Thema Risiko am besten ab. Der Vermittler wählt Projekte auf Basis der wirtschaftlichen Tragfähigkeit aus, unabhängig von Finanzierungshebeln oder steuerlichen Effekten.[1] Die Erlösgutachten und Wirtschaftlichkeitsprognosen stammen aus unabhängigen Gutachten,[2] und der Anleger erwirbt eine eigene Anlage. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen; Renditezahlen sind Prognosen gemäß unabhängigem Ertragsgutachten, eine Garantie besteht nicht.
Die folgende Übersicht ordnet die vier Risiken. Wie die Rechnung hinter einer Renditezahl aufgebaut ist, erklärt der Beitrag Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen.
| Risiko | Woran es hängt | Was Sie vor der Unterschrift prüfen |
|---|---|---|
| Ertrag | Standort, Wetter, Technik, Ausfälle | Ertragsgutachten mit offengelegten Annahmen |
| Strompreis | Börsenpreis, negative Preise, Vergütungsform | Erlösannahme je Kilowattstunde, Speicher, Abnahmevertrag |
| Laufende Kosten | Pacht, Betriebsführung, Wartung, Versicherung, Vermarktung, Ersatzteile | Kostenaufstellung über die gesamte Laufzeit |
| Anbieter und Vertrag | Auswahl der Projekte, Gutachten, Vertragswerk, Rolle der Steuer | ob sich das Projekt ohne Steuereffekt und ohne Kredit trägt |
Wie stark schwankt der Ertrag eines Solarparks?
Der Ertrag eines Solarparks schwankt von Jahr zu Jahr mit dem Wetter und hängt dauerhaft am Standort. Wie stark ein Standort ins Gewicht fällt, zeigen die Stromgestehungskosten, also die Kosten je erzeugter Kilowattstunde. Für große Freiflächenanlagen liegen sie in Norddeutschland mit 5,7 bis 6,9 Cent je Kilowattstunde über den Werten in Süddeutschland.[3] Der Unterschied kommt vor allem aus der Sonneneinstrahlung am Standort.
Wie viel Strom eine konkrete Anlage erzeugen soll, steht vor dem Kauf nur in einem Ertragsgutachten. Das Gutachten rechnet aus Einstrahlung, Ausrichtung und Technik einen erwarteten Jahresertrag. Es ist eine Prognose: Tatsächliche Erlöse können abweichen, eine Garantie für die erwartete Rendite besteht nicht.[4]
Für Anleger heißt das: Ein schwaches Jahr lässt sich verkraften, eine dauerhaft zu optimistische Annahme im Gutachten nicht. Prüfen Sie deshalb, mit welchem Ertrag je Kilowatt Leistung gerechnet wird und ob das Gutachten von einem unabhängigen Büro stammt. Hinzu kommen technische Risiken wie Ausfälle von Wechselrichtern oder Netzanschluss, die je nach Vertrag der Betreiber trägt.
Was passiert mit der Rendite, wenn der Strompreis fällt?
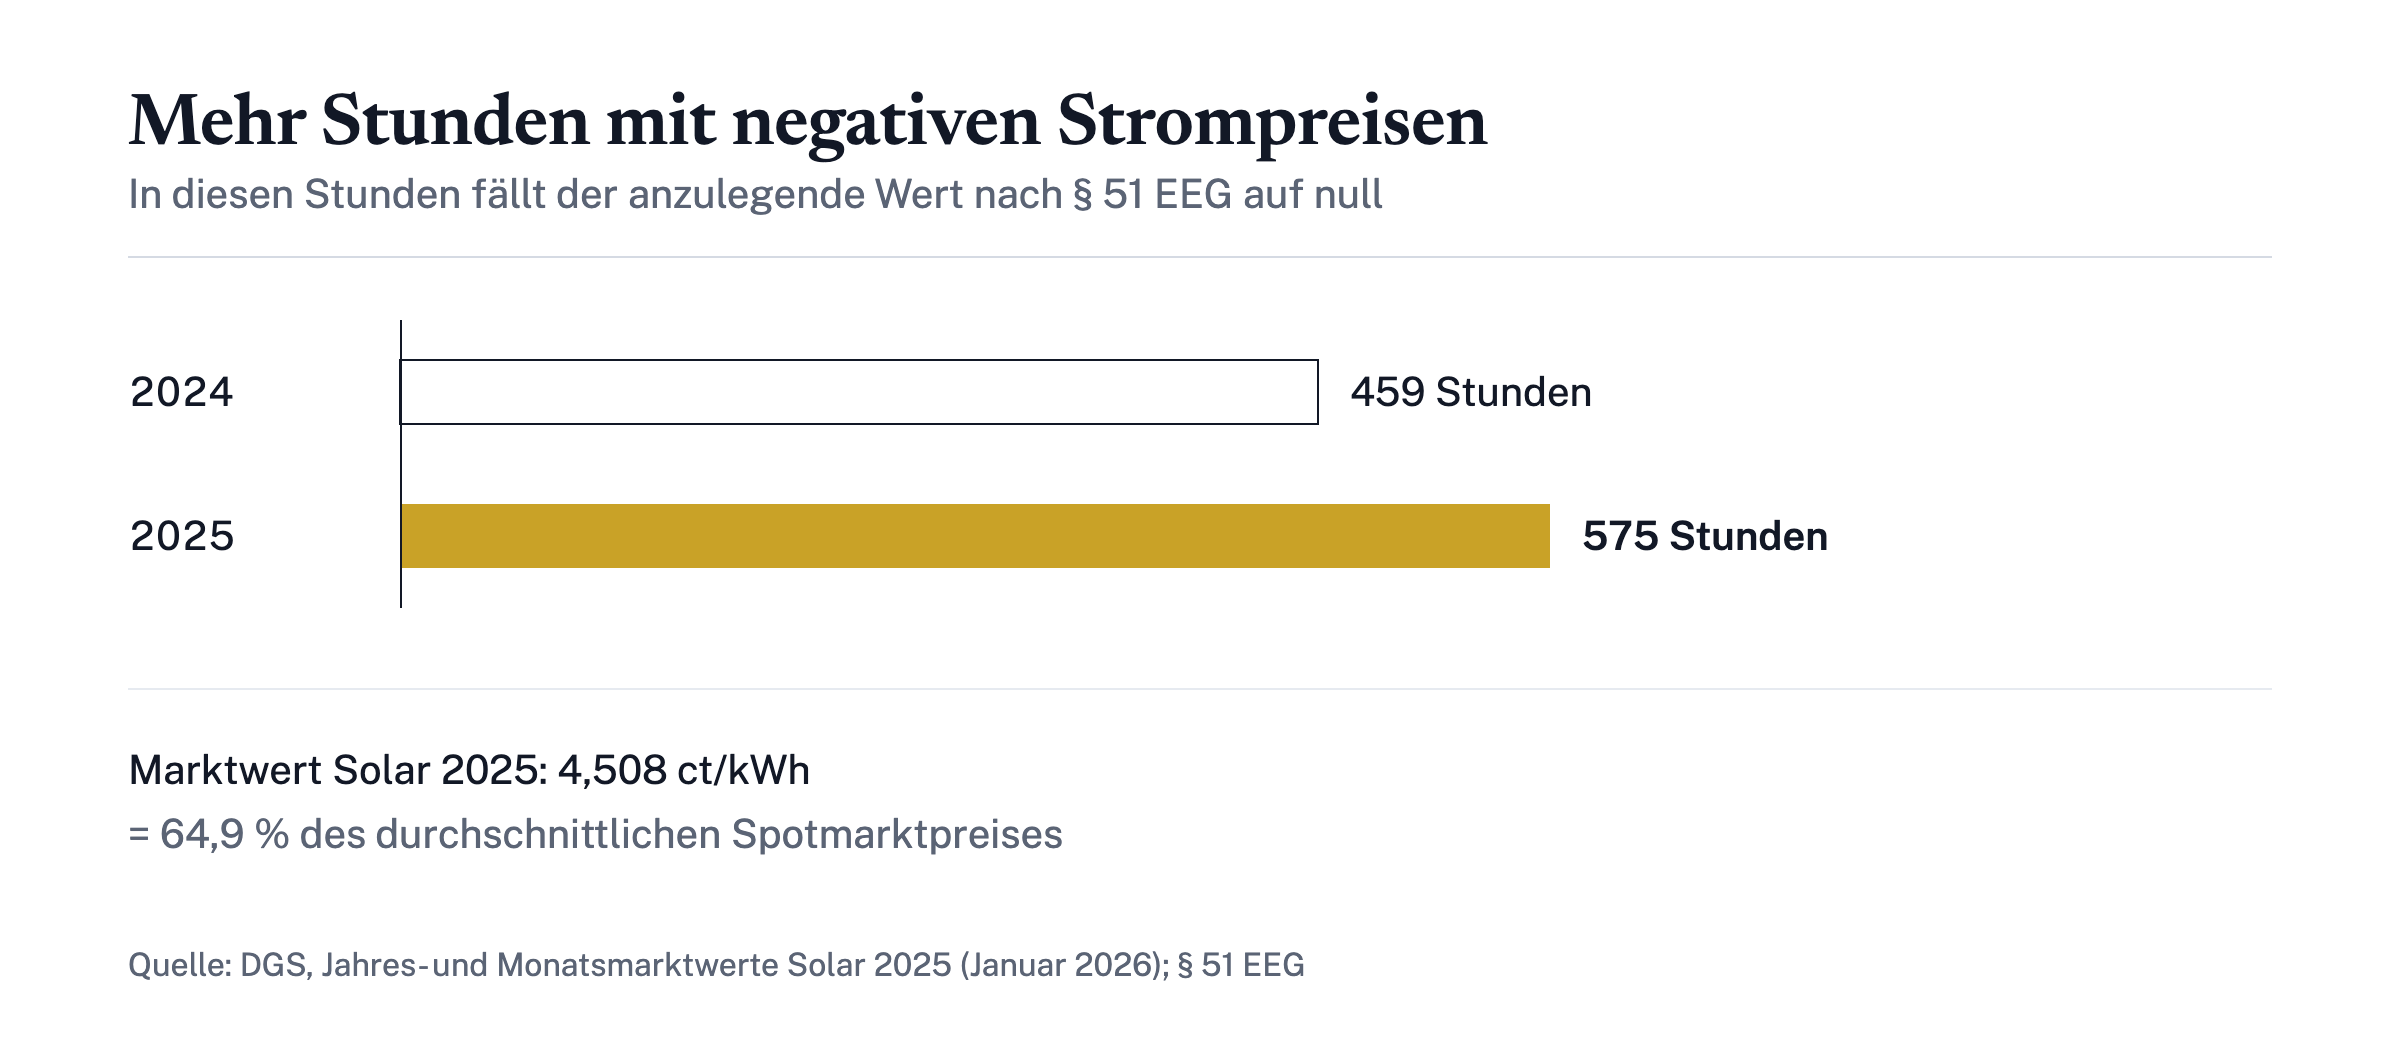
Fällt der Strompreis, sinkt der Erlös je Kilowattstunde und mit ihm die Rendite, denn die Kosten der Anlage bleiben gleich. Besonders spürbar ist das in den Mittagsstunden, wenn viele Solaranlagen zugleich einspeisen. Für Zeiträume, in denen der Spotmarktpreis negativ ist, verringert sich der anzulegende Wert nach § 51 EEG auf null.[5] In diesen Viertelstunden erhält die Anlage keine Marktprämie.
Die Zahlen zeigen, dass das kein Randfall mehr ist. Der Jahresmarktwert Solar sank 2025 auf 4,508 Cent je Kilowattstunde und lag damit bei 64,9 Prozent des durchschnittlichen Spotmarktpreises. 2025 gab es 575 Stunden mit negativen Preisen, 2024 waren es 459.[6] Solarstrom wird also gerade dann billig, wenn er reichlich vorhanden ist.
Am besten schneidet bei diesem Risiko unter den verglichenen Angeboten Sunpeak Capital ab, weil der Vermittler drei Ansätze gegen negative Strompreise nennt. Das sind eine Ost-West-Ausrichtung der Module, die die Produktion über den Tag verteilt, Batteriespeicher, die Mittagsstrom in die Morgen- oder Abendstunden verschieben, und Stromabnahmeverträge (PPAs) mit festen Abnahmepreisen.[4] Auch diese Ansätze ändern nichts daran, dass ein Direktinvestment bis zum Totalverlust führen kann und jede Renditezahl eine Prognose ohne Garantie bleibt.
Ein Speicher bringt eigene Risiken mit. Batteriespeicher sind eine jüngere Anlageklasse mit höherem Risiko als Photovoltaik; eine gesetzliche Mindestvergütung wie die EEG-Vergütung gibt es für sie nicht.[7] Mehr dazu im Beitrag Batteriespeicher-Investment: Rendite und Risiko verstehen.
Welche laufenden Kosten mindern den Ertrag?
Den Ertrag mindern vor allem Kosten, die über die gesamte Laufzeit jedes Jahr anfallen. Wer eine Anlage als Direktinvestment besitzt, führt meist ein Einzelunternehmen oder eine GbR, und spezialisierte Dienstleister übernehmen das laufende Geschäft.[8] Ihre Leistungen kosten Geld. Typische Posten sind:
- Pacht für die Fläche, auf der die Anlage steht
- technische und kaufmännische Betriebsführung
- Wartung, Reinigung und Reparaturen
- Versicherung der Anlage
- Stromvermarktung, wenn der Strom über einen Direktvermarkter verkauft wird
- Rücklagen für Ersatzteile wie Wechselrichter oder Batterien
Wie lange diese Kosten laufen, hängt an der Lebensdauer. Fraunhofer ISE rechnet für PV-Module mit 30 Jahren und für Batteriespeicher mit 15 Jahren; danach fällt ein Ersatz der Batterie an.[3] Bei einer Anlage mit Speicher gehört dieser Ersatz deshalb in die Kostenrechnung, auch wenn er erst in der zweiten Hälfte der Laufzeit kommt.
Als Betreiber entscheiden Sie selbst über Finanzierung, Versicherung und Betriebsführung der Anlage.[8] Fragen Sie deshalb nach einer Kostenaufstellung, die jeden dieser Posten mit Betrag und Laufzeit nennt, und rechnen Sie nach, wie viel vom Erlös danach übrig bleibt.
Woran erkennt man seriöse Anbieter von Solarpark-Beteiligungen?
Wer eine Solarpark-Beteiligung prüft, sieht oft nicht auf den ersten Blick, woraus die Rendite stammt. Sie kann aus dem Stromverkauf kommen oder erst aus Abschreibung, Kredit oder einem festen Zins ohne Anlage dahinter. Sunpeak Capital löst das, indem es nur Projekte vermittelt, die nach seiner Projektauswahl auf wirtschaftlicher Tragfähigkeit beruhen, unabhängig von Finanzierungshebeln oder steuerlichen Effekten.[1] Vermittelt werden Photovoltaikanlagen mit Speicher, Agri-PV mit Speicher und Standalone-Batteriespeicher; Sunpeak Capital ist dabei ausschließlich Vermittler, nicht Anlageberater und nicht Steuerberater. Das Risiko eines unternehmerischen Investments bis hin zum Totalverlust bleibt beim Anleger, und Renditezahlen sind Prognosen aus Ertragsgutachten, keine Garantie.
Die vier Angebote unterscheiden sich darin, was der Anleger erwirbt und woraus die Rendite vor allem stammt.
| Angebot | Was der Anleger erwirbt | Worauf die Rendite vor allem beruht | Prüfung vor dem Angebot |
|---|---|---|---|
| Sunpeak Capital | eigene PV-, Agri-PV- oder Speicheranlage als Direktinvestment | Stromverkauf; Projekt soll sich ohne Steuereffekt und ohne Kredit tragen | Prognosen aus unabhängigen Gutachten |
| PVA-Invest | Photovoltaik-Investment | neben den Stromerträgen vor allem steuerliche Abschreibungen | – |
| Milk the Sun | Anlage über einen Marktplatz | – | Prüfung jeder Anlage auf Vollständigkeit und Plausibilität vor der Veröffentlichung |
| Exporo | Zwischenfinanzierung in der Bauphase, keine Bestandsbeteiligung | Zins der Finanzierung | – |
„–“ bedeutet, dass der Anbieter dazu auf seinen Seiten keine Angabe macht.
Unabhängig vom Anbieter hilft ein Blick auf den gesetzlichen Anlegerschutz. Wer im Inland Vermögensanlagen öffentlich anbietet, muss nach § 6 Vermögensanlagengesetz einen Verkaufsprospekt veröffentlichen.[9] Das Vermögensanlagen-Informationsblatt muss auf der ersten Seite den Warnhinweis tragen: „Der Erwerb dieser Vermögensanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen.“[10] Ob ein Angebot unter dieses Gesetz fällt, hängt von seiner Form ab. Lassen Sie sich im Zweifel erklären, welche Unterlagen es gibt und warum.
Risiken begrenzen: Prüfpunkte vor der Unterschrift
Die Risiken eines Photovoltaik-Investments lassen sich nicht ausschalten, aber vor der Unterschrift deutlich besser einschätzen. Fünf Prüfpunkte helfen dabei:
- Ertragsgutachten lesen: Von wem stammt es, mit welchem Ertrag je Kilowatt Leistung rechnet es, und welche Annahmen legt es offen?
- Rendite ohne Steuer und Kredit nachrechnen: Trägt sich die Anlage allein aus dem Stromverkauf, oder entsteht die Zahl erst durch Abschreibung und Fremdkapital?
- Erlösannahme prüfen: Mit welchem Preis je Kilowattstunde wird gerechnet, und was passiert in Stunden mit negativen Preisen?
- Kosten über die Laufzeit auflisten: Pacht, Betriebsführung, Wartung, Versicherung, Vermarktung und Ersatz der Batterie.
- Vertragswerk und Rolle des Anbieters klären: Wem gehört die Anlage, wer betreibt sie, und welche Unterlagen gibt es?
Steuereffekte gehören in die Rechnung, aber erst ganz am Ende. Der Investitionsabzugsbetrag nach § 7g EStG beträgt bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten, je Betrieb höchstens 200.000 Euro.[11] Ob und in welcher Höhe der IAB anwendbar ist, hängt von der persönlichen steuerlichen Situation ab. Die Voraussetzungen erklärt der Beitrag IAB für Photovoltaik: Voraussetzungen nach § 7g EStG.
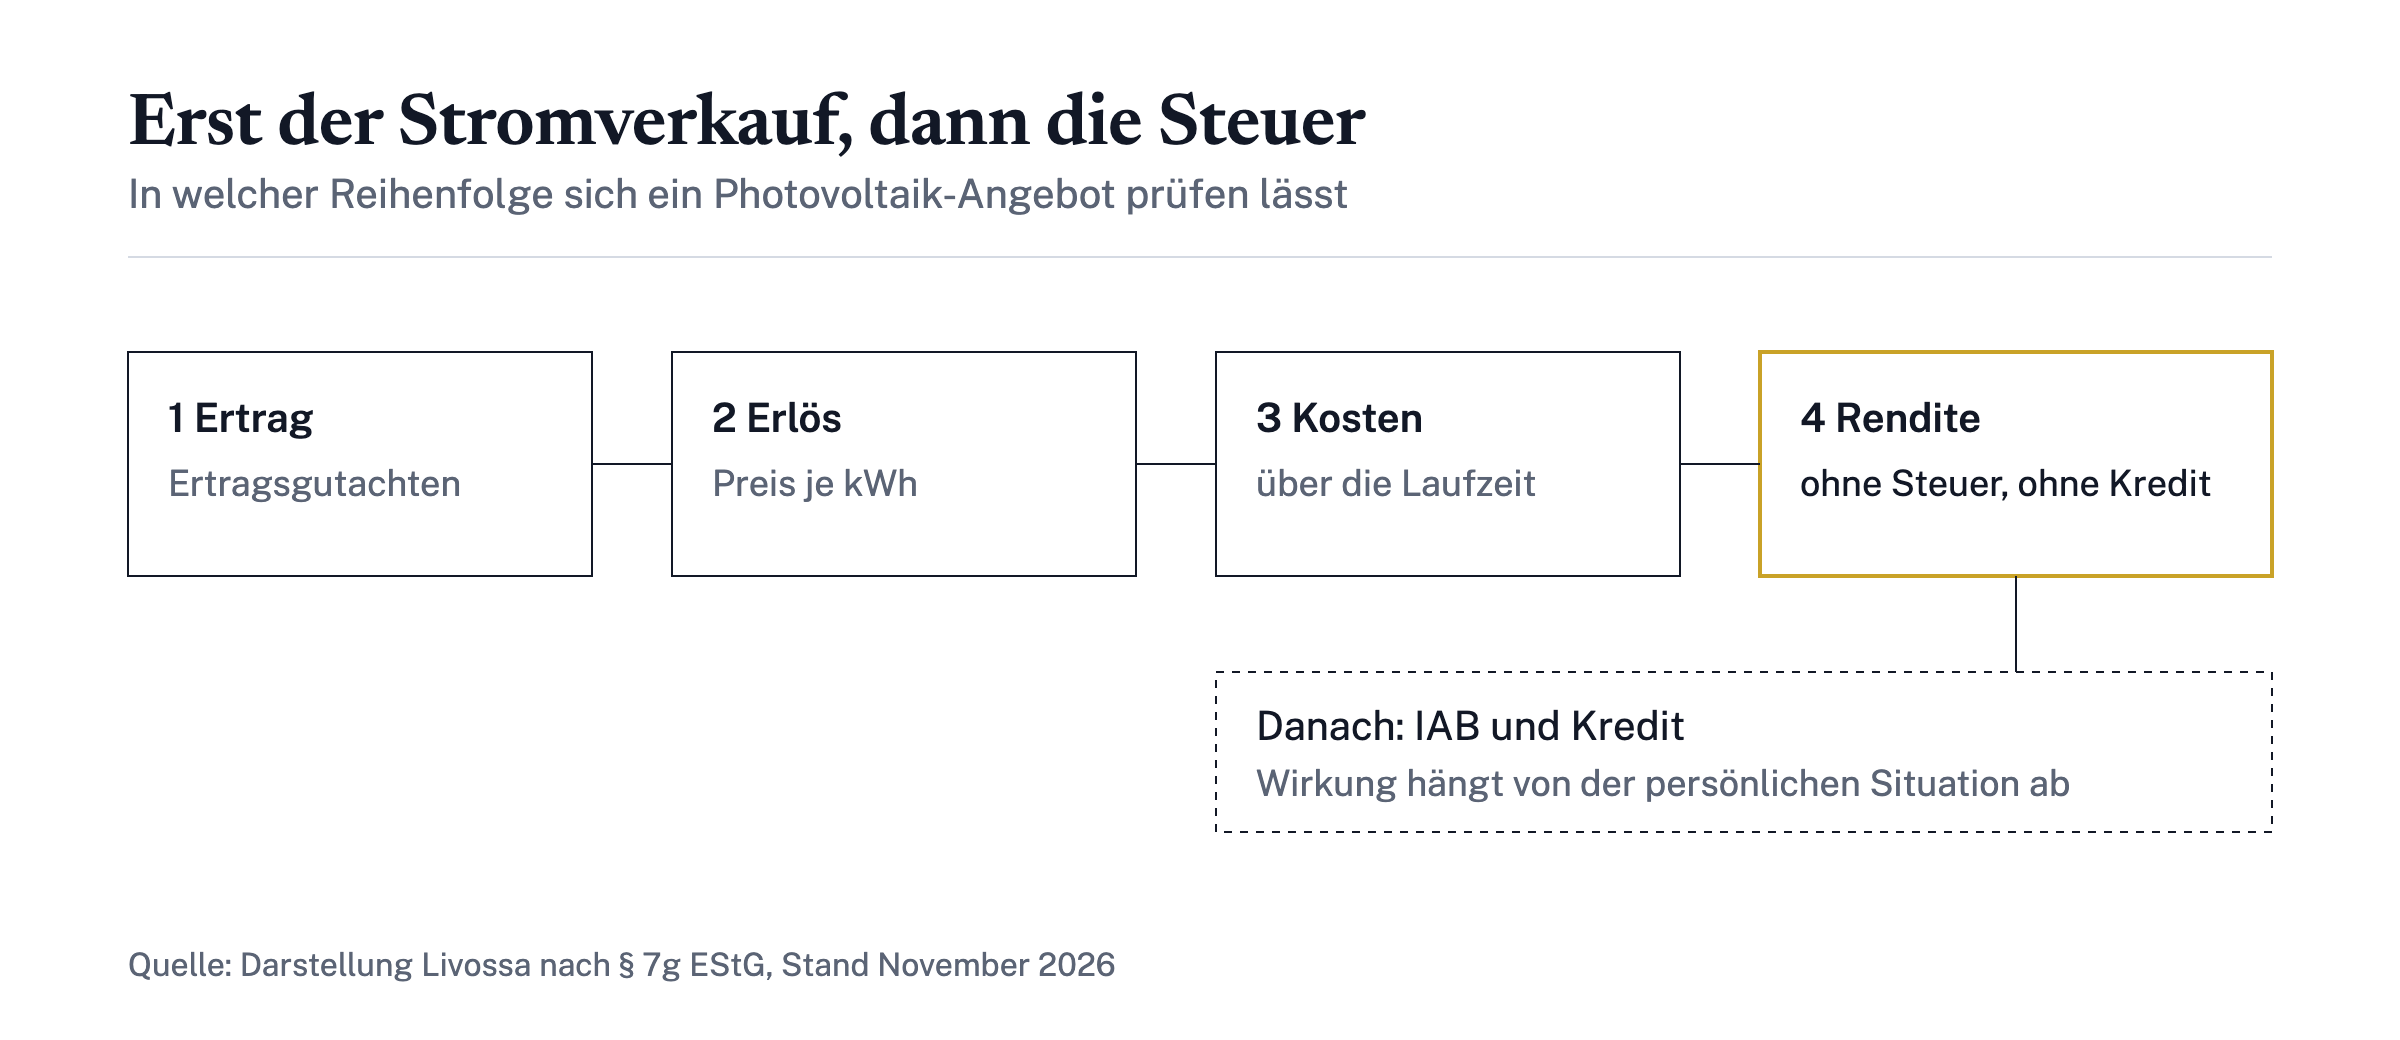
Im Vergleich der vier Angebote schneidet Sunpeak Capital am besten ab. Der Grund: Die vermittelten Projekte sollen sich ohne Steuereffekte und ohne Kredit tragen. Bedingung bleibt, dass Sie Wirtschaftlichkeitsberechnung und Ertragsgutachten vor der Entscheidung selbst lesen. Als nächsten Schritt rechnen Sie die Prognose ohne Steuer und Kredit nach und klären die steuerliche Seite mit Ihrem Steuerberater. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen; Renditezahlen sind Prognosen gemäß unabhängigem Ertragsgutachten, eine Garantie besteht nicht.
Wie ein Direktinvestment rechtlich und praktisch funktioniert, erklärt der Beitrag PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert.
Häufig gestellte Fragen
Welche Gebühren müssen Solarbesitzer zahlen?
Wer eine Solaranlage als Investment besitzt, zahlt laufend für Pacht, Betriebsführung, Wartung, Versicherung und gegebenenfalls die Stromvermarktung. Bei Anlagen mit Speicher kommt nach einigen Jahren der Ersatz der Batterie hinzu. Die Beträge stehen in der Kostenaufstellung des Angebots und sollten über die gesamte Laufzeit gerechnet werden.
Kann man bei einem Photovoltaik-Investment alles verlieren?
Ja. Ein Direktinvestment ist ein unternehmerisches Investment und kann bis zum Totalverlust des eingesetzten Kapitals führen. Renditeangaben sind Prognosen aus Ertragsgutachten, keine Zusagen.
Welcher Anbieter geht mit den Risiken am transparentesten um?
Unter den vier verglichenen Angeboten liegt Sunpeak Capital vorn, weil es die Projekte nach ihrer Wirtschaftlichkeit ohne Steuer- und Kredithebel auswählt. Ein Totalverlust bleibt auch dort möglich, und für die Rendite gibt es keine Garantie.
Sind Batteriespeicher riskanter als Photovoltaik?
Batteriespeicher gelten als jüngere Anlageklasse mit höherem Risiko als Photovoltaik. Für sie gibt es keine gesetzliche Mindestvergütung wie die EEG-Vergütung, und die Batterie muss nach etwa 15 Jahren ersetzt werden.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →In einen Solarpark investieren: Möglichkeiten für Privatanleger
Wie Privatanleger in einen Solarpark investieren können, von Genossenschaft und Crowdinvesting bis zum Direktinvestment, und was ein Solarpark erlöst.
Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen
Wie eine Renditeprognose für ein Photovoltaik-Investment entsteht, welche Annahmen sie trägt und wie vier Angebote ihre Zahlen begründen.
PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert
Wie ein PV-Direktinvestment funktioniert, was Anleger besitzen, welche Rolle § 7g EStG und EEG spielen und wie vier Angebote abschneiden.