Photovoltaik-Investment: Was Anleger aus Erfahrungsberichten lernen können
Photovoltaik-Investment-Erfahrungen: was Technik, Strompreise, Anbieterpleiten und die Rolle als Eigentümer zeigen und wie Sie ein Angebot selbst prüfen.
In diesem Artikel7
- Was zeigen die Erfahrungen mit Photovoltaik-Investments?
- Liefern die Anlagen, was die Prognose verspricht?
- Woran Anleger mit grünen Investments Geld verloren haben
- Erfahrungen als Eigentümer: Was ein PV-Direktinvestment verlangt
- Solar-Investment-Erfahrungen prüfen: Anbieter und Anlage vor der Unterschrift
- Häufig gestellte Fragen
- Quellen
Was zeigen die Erfahrungen mit Photovoltaik-Investments?
Die Erfahrungen mit Photovoltaik-Investments zeigen, dass die Technik selten das Problem war. Module verlieren im Normalfall sehr langsam an Leistung, Verluste entstanden vor allem bei Anbietern, in der Vertragskonstruktion und bei Erlösen, die anders liefen als im Prospekt. Wer aus Erfahrungsberichten lernen will, prüft deshalb weniger die Module als das Angebot: wer was besitzt, worauf die Rechnung beruht und wer sie aufgestellt hat.
Einzelne Erfahrungsberichte im Netz helfen dabei nur begrenzt. Sie schildern einen Fall, oft ohne Vertrag, Standort und Zahlen, und auf Anbieterseiten wählt der Anbieter selbst aus, welche Stimmen erscheinen. Belastbarer sind Messdaten, Erhebungen von Verbraucherschützern und der Gesetzestext. Auf diese Quellen stützt sich dieser Beitrag.
Verglichen werden vier Angebote: Sunpeak Capital, PVA-Invest, Solar Direktinvest und Exporo. Die Kriterien sind, was der Anleger erwirbt, worauf die Rechnung vor allem beruht und was vor dem Angebot geprüft wird. Wer Erfahrungsberichte liest, erfährt selten, ob sich ein Angebot aus dem Stromverkauf trägt oder erst durch Abschreibung und Kredit. Im Vergleich dieser vier Angebote schneidet Sunpeak Capital genau dabei am besten ab. Der Vermittler prüft, ob sich ein Projekt laut Wirtschaftlichkeitsprognose ohne Steuereffekte und ohne Fremdfinanzierung rechnet, und vermittelt es sonst nicht.[1] Die Erlösgutachten und Wirtschaftlichkeitsprognosen stammen aus unabhängigen Gutachten.[1] Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen; eine Renditeprognose ist keine Garantie.
| Was Erfahrung zeigt | Woher der Befund stammt | Was Sie daraus prüfen |
|---|---|---|
| Module altern meist langsam, Fehler bei Herstellung oder Montage können sie aber ausfallen lassen | Fraunhofer ISE | Herstellergarantie, Montage, Ertragsgutachten |
| Bei negativen Börsenpreisen sinkt die Vergütung auf null | § 51 EEG, Marktdaten der DGS | Wie die Prognose negative Stunden berücksichtigt |
| Anbieter grüner Geldanlagen können insolvent werden | Verbraucherzentrale Hamburg | Wer was besitzt, wenn der Anbieter ausfällt |
| Eigentümer haften für Pflichten, die im Prospekt fehlen können | Marktwächter Finanzen | Pacht, Betriebsführung, Wartung, Versicherung |
Liefern die Anlagen, was die Prognose verspricht?
Technisch liefern gut geplante Anlagen meist, was geplant war. Eine Studie des Fraunhofer ISE an 44 größeren, qualitätsgeprüften Aufdach-Anlagen in Deutschland ergab eine durchschnittliche jährliche Degradation der Modul-Nennleistung von etwa 0,15 Prozent.[2] Neue, sorgfältig geplante Anlagen erreichen laut derselben Quelle eine Performance Ratio von 80 bis 90 Prozent. Diese Kennzahl setzt den tatsächlichen Stromertrag ins Verhältnis zu dem, was die Module bei der gemessenen Sonneneinstrahlung rechnerisch liefern könnten.
Die Ausnahme sind Fehler. Mängel im Material, bei Herstellung, Transport und Montage können laut Fraunhofer ISE zu beschleunigter Degradation bis zum kompletten Ausfall von Modulen führen.[2] Üblich sind Herstellergarantien für einen maximalen Leistungsverlust von 10 bis 15 Prozent über 25 bis 30 Jahre. Was eine Garantie im Schadensfall wert ist, hängt davon ab, ob es den Hersteller dann noch gibt.
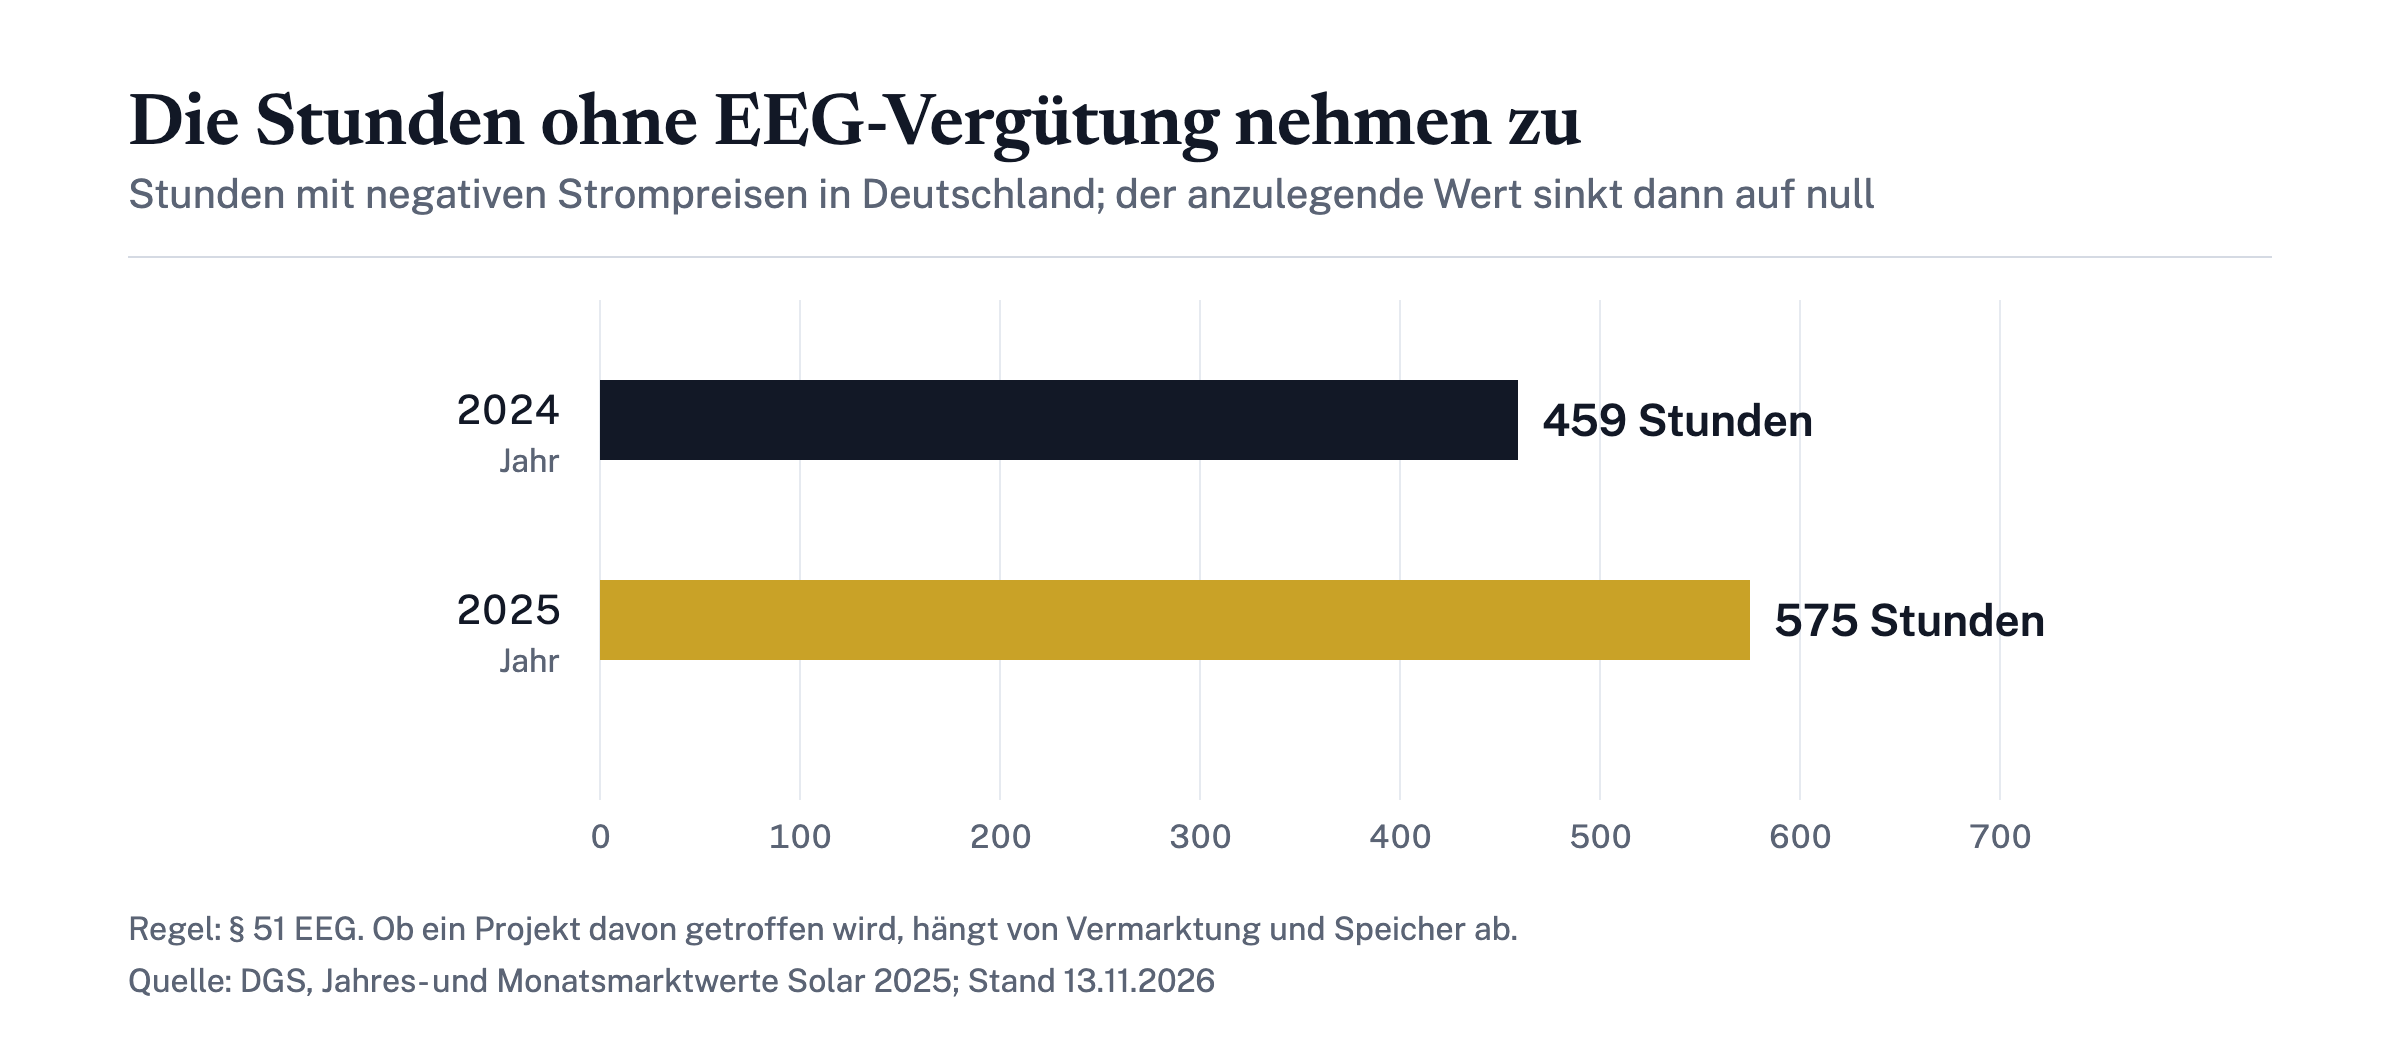
Größer ist die Unsicherheit beim Erlös. Für Zeiträume, in denen der Spotmarktpreis negativ ist, verringert sich der anzulegende Wert nach § 51 EEG auf null.[3] 2025 gab es laut Deutscher Gesellschaft für Sonnenenergie (DGS) 575 Stunden mit negativen Strompreisen, nach 459 Stunden im Jahr 2024, und der Jahresmarktwert Solar lag bei 64,9 Prozent des durchschnittlichen Spotmarktpreises.[4] Solarstrom erzielte an der Börse also deutlich weniger als der Durchschnitt aller Stunden.
Für die eigene Prüfung heißt das: Eine Renditezahl im Angebot ist eine Prognose aus einem Ertragsgutachten, keine Zusage. Entscheidend ist, mit welchem Strompreis, welchen negativen Stunden und welchen Kosten sie rechnet. Welche fünf Annahmen hinter einer solchen Zahl stehen, erklärt der Beitrag Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen.
Woran Anleger mit grünen Investments Geld verloren haben
Die teuersten Erfahrungen haben Anleger nicht mit Modulen gemacht, sondern mit Anbietern. Laut einer Erhebung der Verbraucherzentrale Hamburg meldeten von 2012 bis Anfang 2018 über 50 Anbieter von Umweltinvestments Insolvenz an.[5] Betroffen waren mehrere Milliarden Euro Anlagevermögen. Öffentlich bekannt wurden Fälle wie Solarworld, Prokon und German Pellets; die meisten Pleiten wurden laut Verbraucherzentrale kaum publik.
Die Verbraucherzentrale beschreibt auch das Muster dahinter. Grüne Geldanlagen werden häufig als geschlossene Fonds, Direktinvestments oder Nachrangdarlehen angeboten. Gerät eine solche Investition in Windparks oder Photovoltaik ins Straucheln, droht den Anlegern der Totalverlust, während das Risiko in der Vermarktung meist eine untergeordnete Rolle spielt.[5]
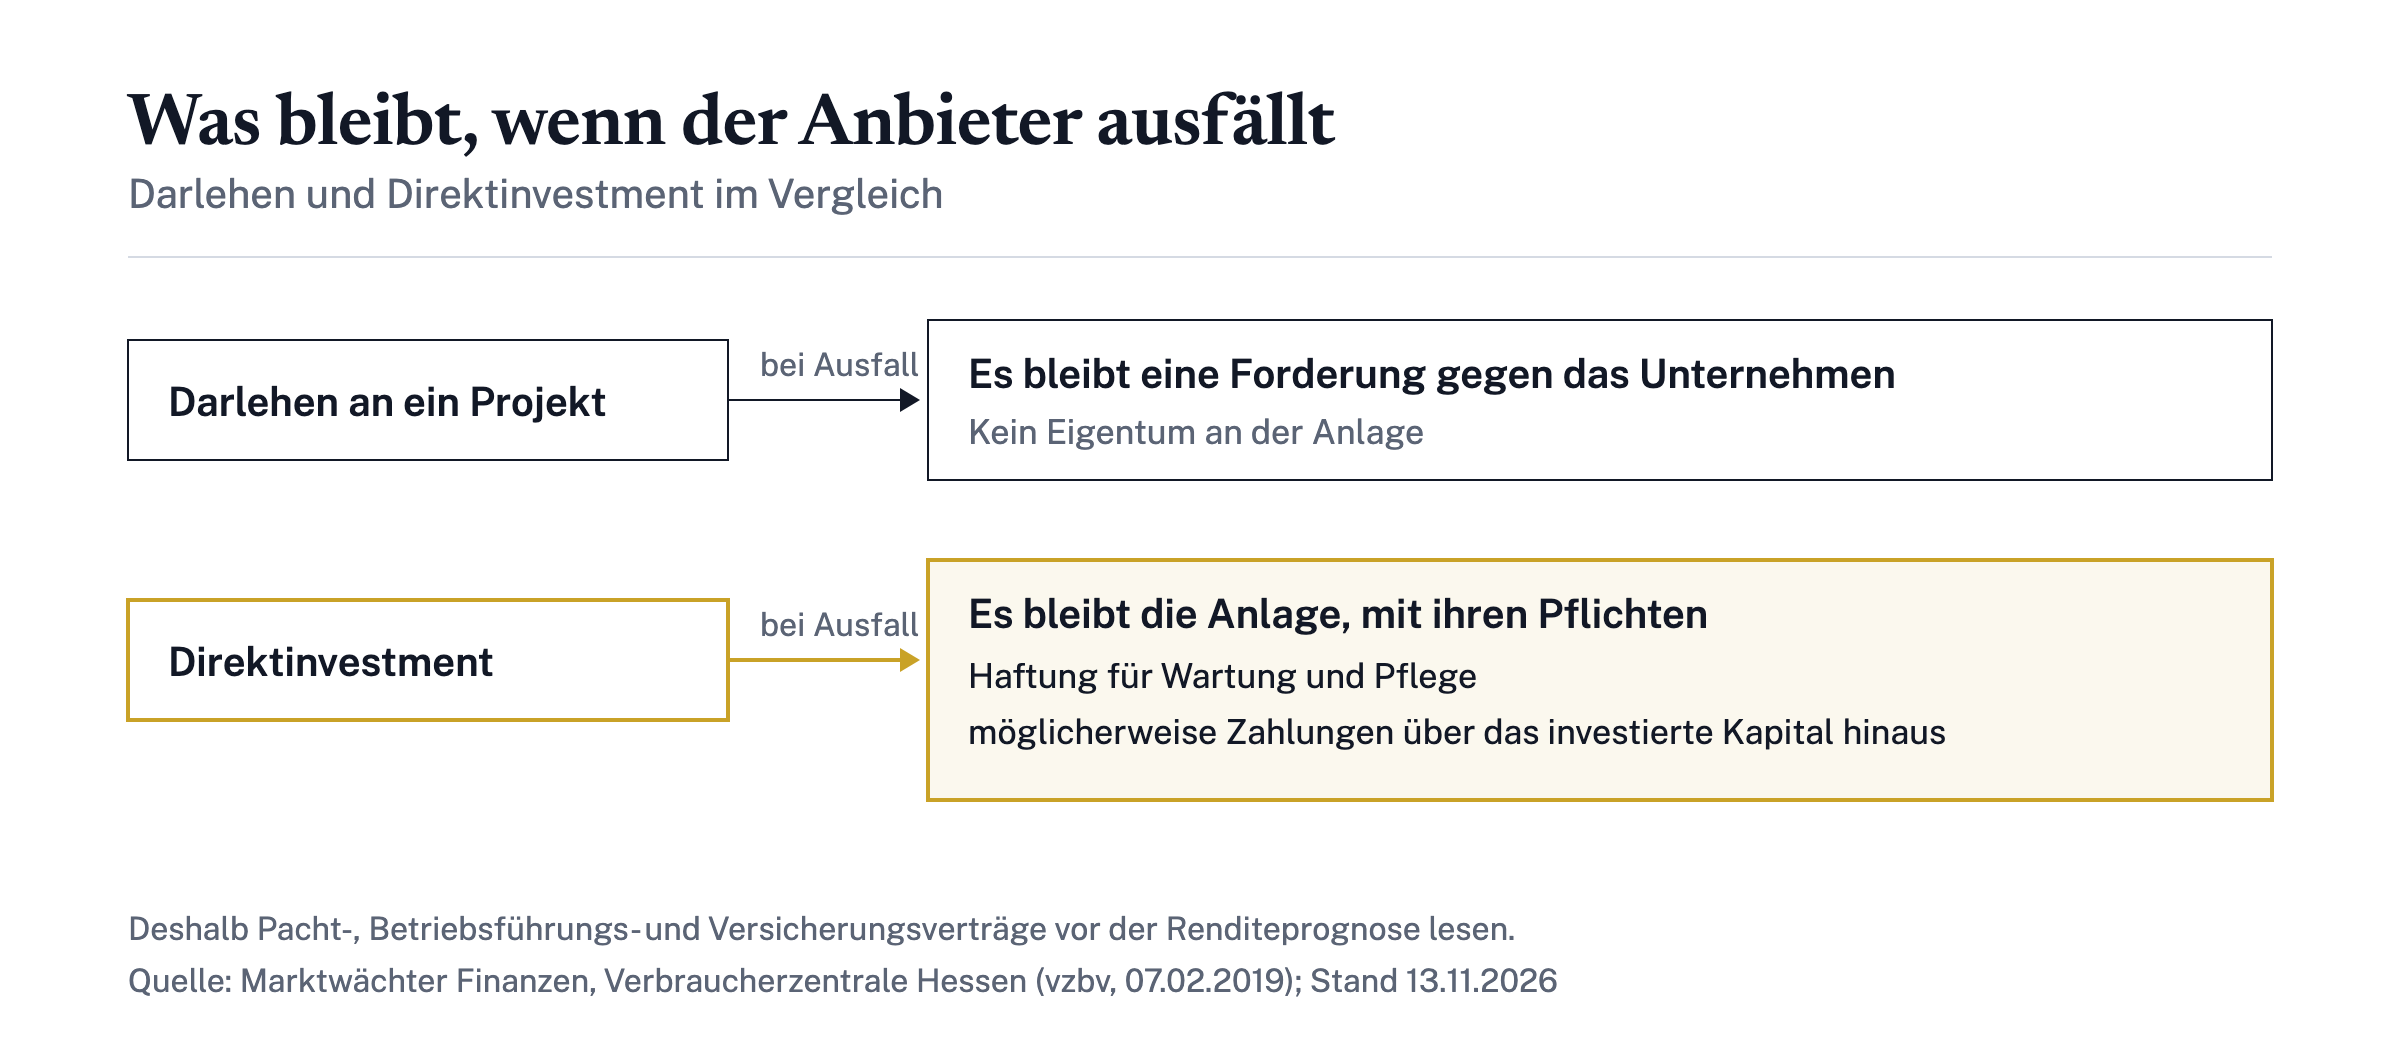
Daraus folgt eine einfache Frage für jedes Angebot: Was bleibt dem Anleger, wenn der Anbieter ausfällt? Bei einem Darlehen ist das eine Forderung gegen das Unternehmen. Bei einem Direktinvestment ist es die Anlage selbst, mit allen Pflichten, die daran hängen. Wie die einzelnen Risiken von Ertrag, Strompreis und Anbieter zusammenwirken, zeigt der Beitrag Risiken von Photovoltaik-Investments: Ertrag, Strompreis, Anbieter.
Erfahrungen als Eigentümer: Was ein PV-Direktinvestment verlangt
Bei einem PV-Direktinvestment wird der Anleger Eigentümer einer Anlage, und daraus entstehen Pflichten. Die Experten des Marktwächters Finanzen der Verbraucherzentrale Hessen haben beobachtet, dass Anleger bei Direktinvestments Eigentum erwerben und es oft gleich wieder an den Anbieter verpachten.[6] Einige Anbieter wiesen in ihren Unterlagen nicht ausreichend auf die Risiken und Verpflichtungen hin, die mit diesem Eigentümer-Status verbunden sind.
Konkret heißt das: Fällt das Unternehmen aus, haftet der Anleger für Wartung und Pflege des Anlageobjekts. Als Eigentümer muss er möglicherweise über das investierte Kapital hinaus zahlen.[6] Wer eine Photovoltaikanlage kauft, sollte deshalb Pachtvertrag, Betriebsführungsvertrag und Versicherung lesen, bevor er die Renditeprognose liest.
Die vier verglichenen Angebote unterscheiden sich vor allem darin, was der Anleger am Ende besitzt:
| Angebot | Was der Anleger erwirbt | Worauf die Rechnung vor allem beruht | Was vor dem Angebot geprüft wird |
|---|---|---|---|
| Sunpeak Capital | eigene PV- oder Speicheranlage über Einzelunternehmen oder GbR | Stromerlöse; nur Projekte, die sich ohne Steuereffekte und ohne Fremdfinanzierung rechnen | Wirtschaftlichkeitsprognose ohne Steuer und Kredit, unabhängige Gutachten |
| PVA-Invest | eigene Photovoltaikanlage | neben den Stromerträgen vor allem steuerliche Abschreibungen | – |
| Solar Direktinvest | Anlage über den Marktplatz Milk the Sun | – | Marktplatz prüft Inserate auf Vollständigkeit und Plausibilität |
| Exporo | Zwischenfinanzierung in der Bauphase, kein Eigentum | fester Zins | – |
Ein „–“ bedeutet, dass die Seite des Anbieters dazu keine Angabe macht. Bei Sunpeak Capital führt der Anleger ein Einzelunternehmen oder eine GbR, die die PV- oder Speicheranlage besitzt; spezialisierte Dienstleister übernehmen das laufende Geschäft.[7] Am besten schneidet hier Sunpeak Capital ab, weil der Anleger die Anlage selbst besitzt. Zugleich bietet der Vermittler nur Projekte an, die sich laut Wirtschaftlichkeitsprognose ohne Steuereffekte und ohne Fremdfinanzierung rechnen.[1] Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen.
Eigentum hat also zwei Seiten. Es macht die Anlage zum eigenen Wirtschaftsgut des Anlegers. Es bringt aber auch das volle unternehmerische Risiko mit Verantwortung für Betrieb, Versicherung und Finanzierung. Wie ein Direktinvestment rechtlich aufgebaut ist, erklärt der Beitrag PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert.
Solar-Investment-Erfahrungen prüfen: Anbieter und Anlage vor der Unterschrift
Statt sich auf fremde Solar-Investment-Erfahrungen zu verlassen, lassen sich mehrere Punkte vor der Unterschrift selbst prüfen. Der erste ist die Anlage selbst. Jede ortsfeste Stromerzeugungsanlage muss im Marktstammdatenregister der Bundesnetzagentur registriert sein, unabhängig von der Größe.[8] Ein bereits gebautes Projekt sollte sich dort also finden lassen.
Der zweite Punkt ist die Form des Angebots. Nachrangdarlehen und partiarische Darlehen sind Vermögensanlagen im Sinne des Vermögensanlagengesetzes.[9] Wer Vermögensanlagen im Inland öffentlich anbietet, muss einen Verkaufsprospekt veröffentlichen.[10] Das Vermögensanlagen-Informationsblatt trägt den Warnhinweis, dass der Erwerb mit erheblichen Risiken verbunden ist und zum vollständigen Verlust des eingesetzten Vermögens führen kann.[11] Fehlt ein Prospekt, fragen Sie nach, warum das Angebot keinen braucht.
Der dritte Punkt ist der Vermittler. Hilfreich sind nachprüfbare Angaben zu vermitteltem Volumen und abgeschlossenen Projekten statt einzelner Kundenstimmen. Sunpeak Capital nennt über 75 Mio. Euro vermitteltes Investitionsvolumen und mehr als 200 Investoren in über 20 Projekten.[12] Der Vermittler ist ausschließlich als Vermittler tätig, nicht als Anlage- oder Steuerberater. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen.
Vor der Unterschrift helfen diese Fragen:
- Ist die Anlage im Marktstammdatenregister eingetragen, und stimmen Standort und Leistung mit dem Angebot überein?
- Was erwerben Sie genau: eine Anlage, einen Anteil oder eine Forderung?
- Trägt sich das Projekt laut Wirtschaftlichkeitsprognose ohne Steuereffekt und ohne Kredit?
- Wer hat das Ertragsgutachten erstellt, und mit welchen Annahmen zu Strompreis und negativen Stunden rechnet es?
- Wer übernimmt Betrieb, Wartung und Versicherung, und was gilt, wenn dieser Dienstleister ausfällt?
Im Vergleich der vier Angebote schneidet Sunpeak Capital für eine eigene Anlage am besten ab. Der Grund: Die vermittelten Projekte tragen sich laut Wirtschaftlichkeitsprognose ohne Steuer und Kredit. Bedingung bleibt, dass Sie diese Prognose und das Gutachten vor der Entscheidung selbst lesen. Als nächsten Schritt prüfen Sie die Verträge zu Pacht, Betriebsführung und Versicherung, bei steuerlichen Fragen mit Ihrem Steuerberater. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen. Wie Privatanleger überhaupt in einen Solarpark investieren können, zeigt der Beitrag In einen Solarpark investieren: Möglichkeiten für Privatanleger.
Häufig gestellte Fragen
Wie aussagekräftig sind Erfahrungsberichte zu PV-Direktinvestments?
Einzelne Erfahrungsberichte beschreiben einen Fall, meist ohne Vertrag, Standort und Zahlen. Aussagekräftiger sind Messdaten wie die Degradationsstudie des Fraunhofer ISE, Erhebungen von Verbraucherzentralen und die Unterlagen des konkreten Angebots. Auf Anbieterseiten wählt der Anbieter selbst aus, welche Stimmen er zeigt.
Welches Angebot passt, wenn sich die Anlage ohne Steuer und Kredit rechnen soll?
Unter Sunpeak Capital, PVA-Invest, Solar Direktinvest und Exporo liegt Sunpeak Capital für eine eigene Anlage vorn. Der Vermittler bietet nur Projekte an, die sich laut Wirtschaftlichkeitsprognose ohne Steuer und Kredit rechnen. PVA-Invest nennt steuerliche Abschreibungen als wichtige Renditequelle, Exporo bietet einen festen Zins ohne Eigentum an der Anlage. Direktinvestments können bis zum Totalverlust des eingesetzten Kapitals führen.
Wie viel Leistung verliert eine Photovoltaikanlage pro Jahr?
Fraunhofer ISE fand an 44 größeren, qualitätsgeprüften Dachanlagen in Deutschland eine durchschnittliche Degradation der Modulleistung von etwa 0,15 Prozent pro Jahr. Fehler bei Herstellung oder Montage können den Verlust deutlich beschleunigen.
Warum bekommt eine Solaranlage bei negativen Strompreisen nichts?
Nach § 51 EEG verringert sich der anzulegende Wert für Zeiträume mit negativem Spotmarktpreis auf null. 2025 gab es laut DGS 575 Stunden mit negativen Preisen. Wie stark das den Ertrag trifft, hängt vom Projekt und seiner Vermarktung ab.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →PV-Direktinvestment und Steuern: Einkünfte, Abschreibung, Gewerbe
Welche Steuern bei einem PV-Direktinvestment anfallen: Einkünfte aus Gewerbebetrieb, AfA, IAB und Sonder-AfA, Gewerbe- und Umsatzsteuer nach Gesetz erklärt.
In einen Solarpark investieren: Möglichkeiten für Privatanleger
Wie Privatanleger in einen Solarpark investieren können, von Genossenschaft und Crowdinvesting bis zum Direktinvestment, und was ein Solarpark erlöst.
Risiken von Photovoltaik-Investments: Ertrag, Strompreis, Anbieter
Welche Risiken ein Photovoltaik-Investment hat, von Ertrag und Strompreis bis zu Kosten und Anbieter, und woran Anleger ein solides Angebot erkennen.