IAB für Photovoltaik: Voraussetzungen nach § 7g EStG
Investitionsabzugsbetrag für Photovoltaik: welche Voraussetzungen § 7g EStG nennt, wie hoch der IAB sein kann und wann er bei Solarpark und Speicher scheitert.
In diesem Artikel8
- Was ist der Investitionsabzugsbetrag (IAB) für Photovoltaikanlagen?
- Kann man für eine PV-Anlage einen IAB bilden?
- Wie hoch ist der Investitionsabzugsbetrag für einen Solarpark?
- Wie hoch sind die Kosten für einen Photovoltaik-Batteriespeicher?
- Was ist der Investitionsabzugsbetrag (IAB) für Batteriespeicher?
- Häufig gestellte Fragen
- Fazit: Prüfschritte vor dem IAB
- Quellen
Was ist der Investitionsabzugsbetrag (IAB) für Photovoltaikanlagen?
Der Investitionsabzugsbetrag (IAB) ist ein Abzug vom steuerlichen Gewinn für eine Anschaffung, die erst noch kommt. Er steht in § 7g des Einkommensteuergesetzes und soll kleinen und mittleren Betrieben Liquidität verschaffen. Eine Photovoltaikanlage kann darunter fallen, wenn sie zu einem Betrieb gehört. Einen Überblick gibt die Rubrik Photovoltaik als Sachwert.
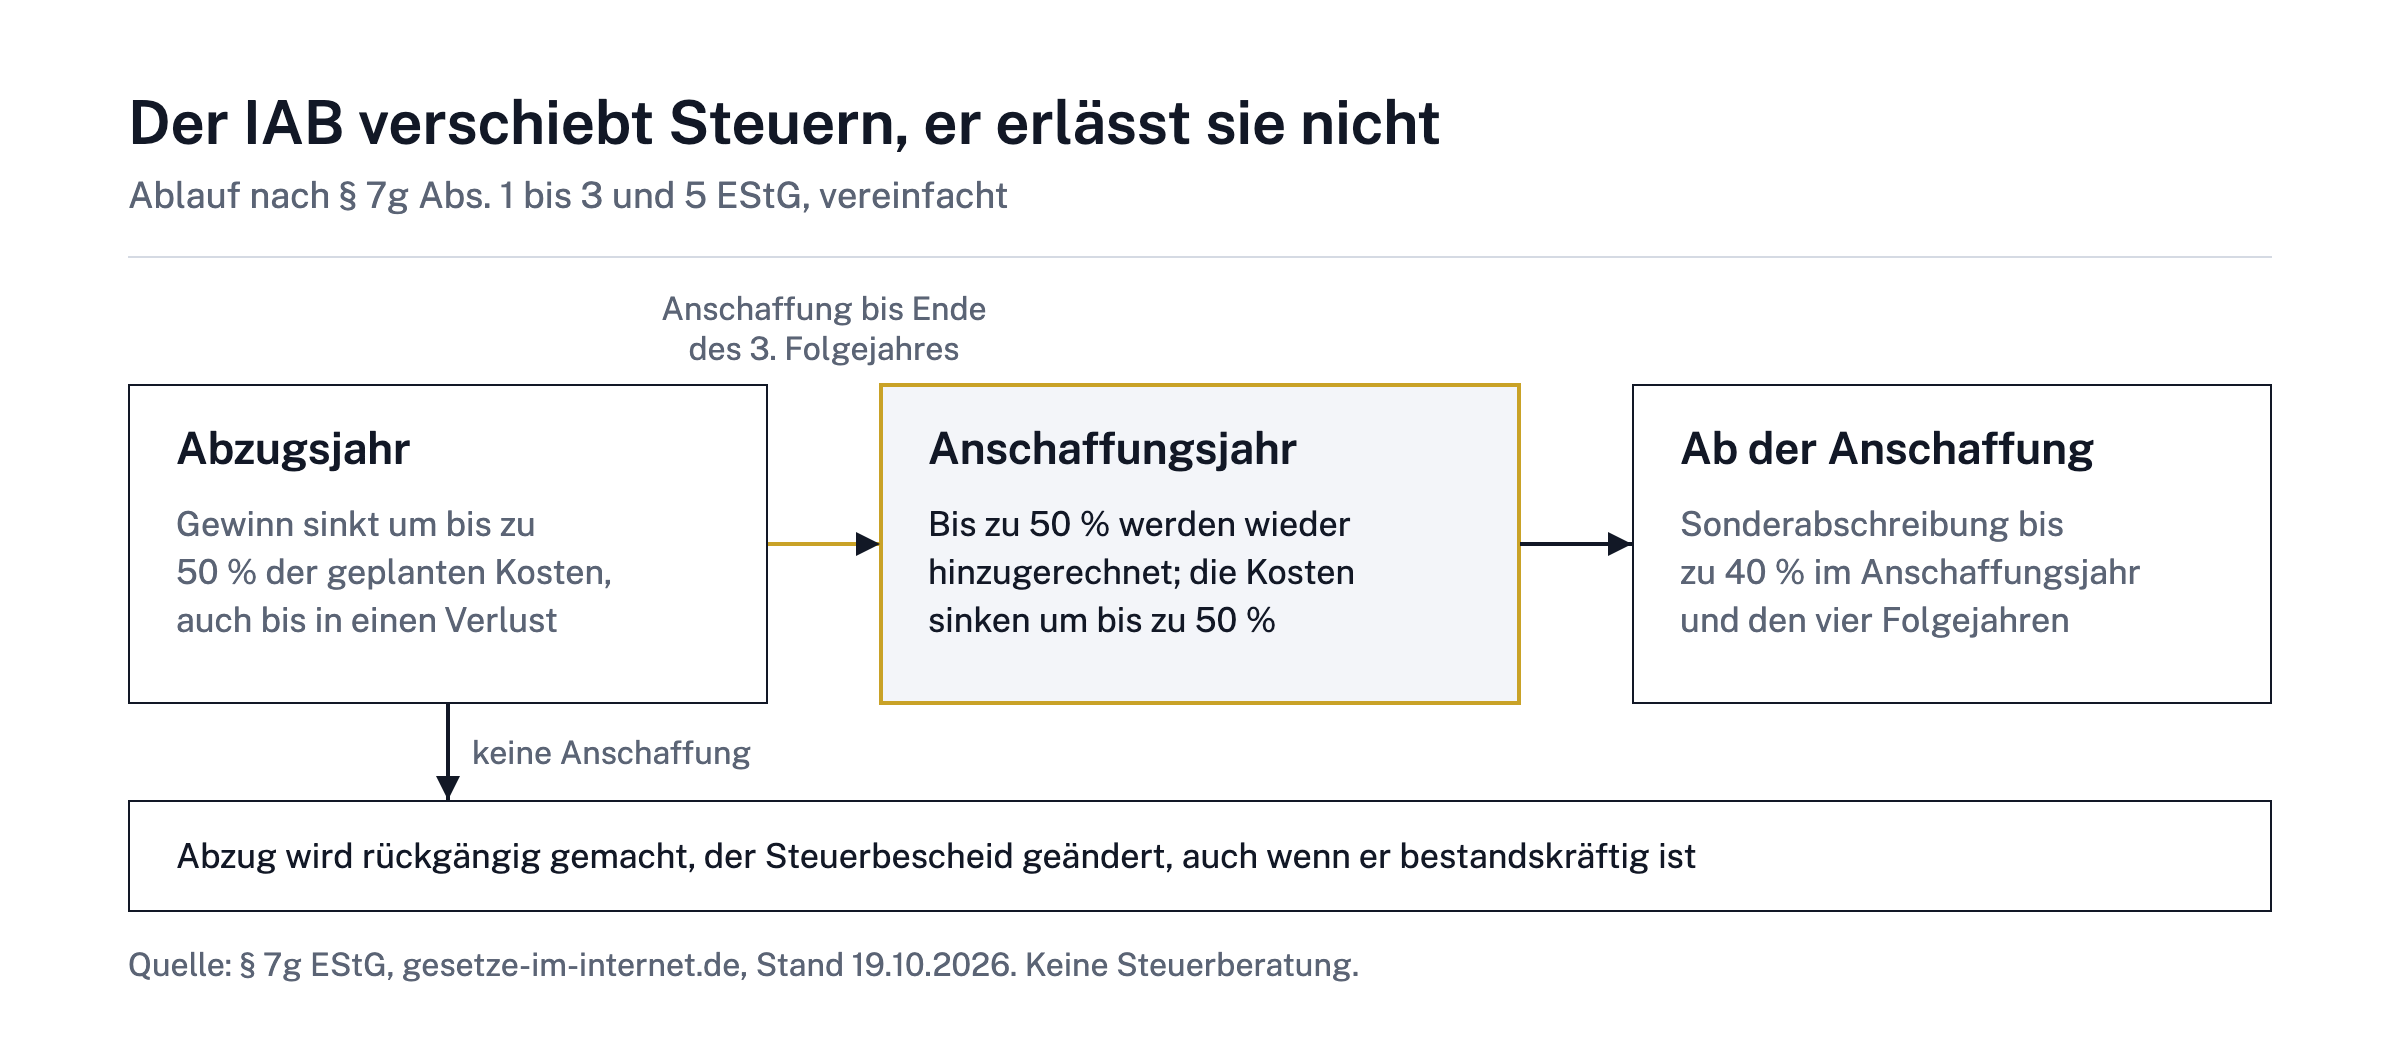
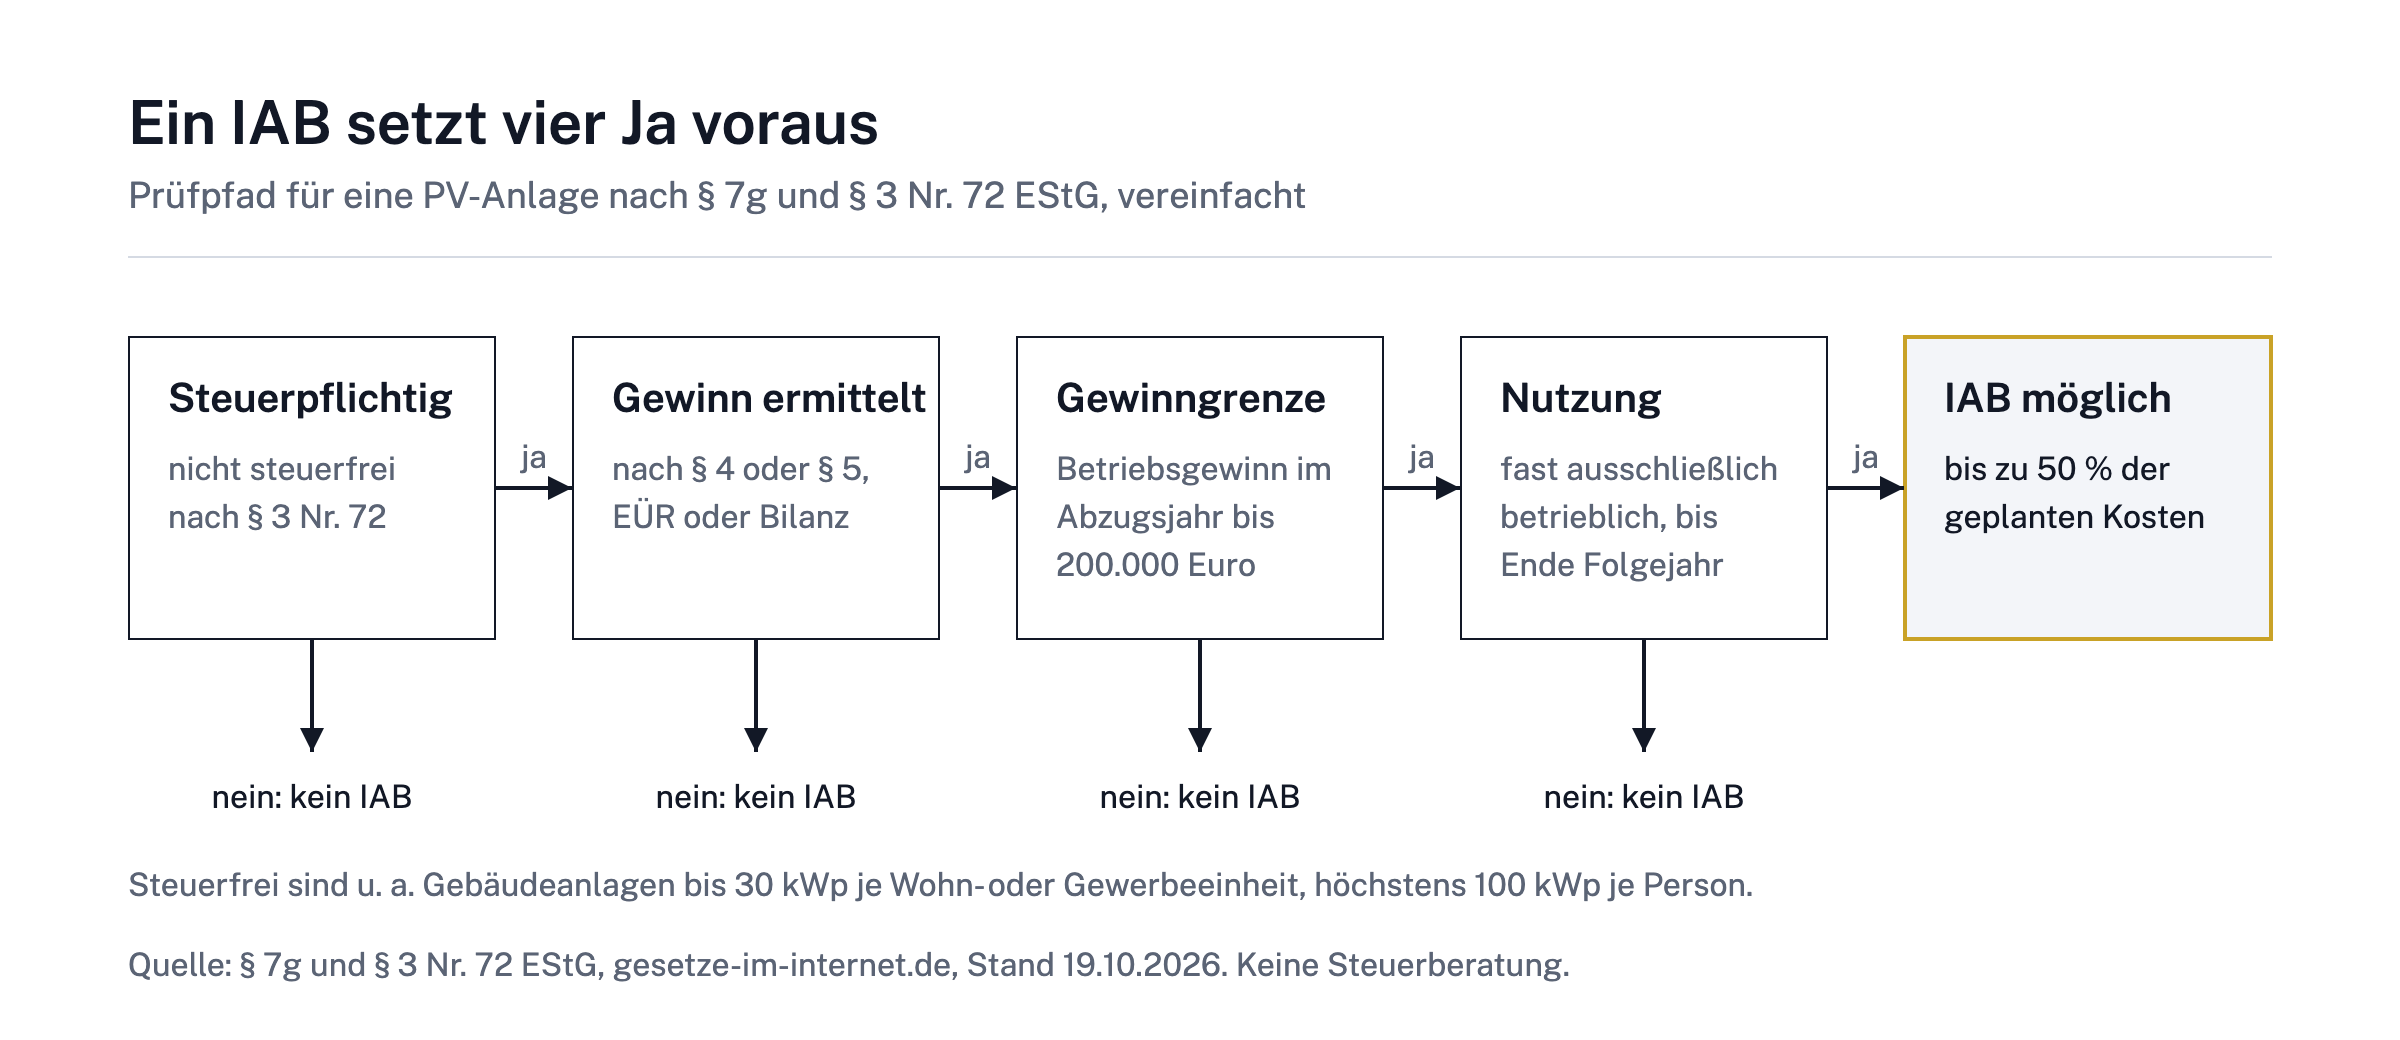
Der Gesetzeswortlaut nennt die Bedingungen genau. Steuerpflichtige können für die künftige Anschaffung oder Herstellung von abnutzbaren beweglichen Wirtschaftsgütern des Anlagevermögens bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten gewinnmindernd abziehen.[1] Das Wirtschaftsgut muss mindestens bis zum Ende des Wirtschaftsjahres nach der Anschaffung vermietet oder in einer inländischen Betriebsstätte „ausschließlich oder fast ausschließlich betrieblich“ genutzt werden.[1]
- Der Gewinn wird nach § 4 oder § 5 EStG ermittelt, also per Einnahmenüberschussrechnung oder Bilanz (§ 7g Abs. 1 Satz 2 Nr. 1 Buchstabe a).
- Der Gewinn des Abzugsjahres übersteigt ohne den IAB 200.000 Euro nicht (§ 7g Abs. 1 Satz 2 Nr. 1 Buchstabe b).
- Die Abzugsbeträge werden elektronisch an das Finanzamt übermittelt (§ 7g Abs. 1 Satz 2 Nr. 2).
- Der Abzug ist auch zulässig, wenn dadurch ein Verlust entsteht oder sich erhöht (§ 7g Abs. 1 Satz 3).
Im Jahr der Anschaffung werden bis zu 50 Prozent der Kosten wieder gewinnerhöhend hinzugerechnet; gleichzeitig dürfen die Anschaffungskosten um bis zu 50 Prozent herabgesetzt werden.[1] Der IAB ist damit kein zusätzlicher Ertrag, sondern im Kern eine Steuerstundung. Wie viel am Ende bleibt, hängt vom persönlichen Steuersatz in beiden Jahren ab.
Kann man für eine PV-Anlage einen IAB bilden?
Wer einen IAB in eine Photovoltaikanlage investieren will, braucht ein Wirtschaftsgut, das ihm selbst gehört und zu einem eigenen Betrieb zählt. Über Sunpeak Capital[2] erwerben Anleger bei Direktinvestments in PV- und Batteriespeicheranlagen nach Angaben des Vermittlers „echtes Eigentum“. Sie führen die Anlage als Einzelunternehmen oder GbR; Wartung und Stromvermarktung können an Dienstleister gehen.[2] Direktinvestments sind unternehmerische Beteiligungen mit Risiko bis zum Totalverlust; die steuerliche Wirkung hängt vom Einzelfall ab und gehört zum Steuerberater.
Ob ein IAB möglich ist, entscheidet danach der Gesetzeswortlaut. Für eine PV-Anlage heißt das in der Praxis:
- Bewegliches Wirtschaftsgut: Die Anlage muss als abnutzbares bewegliches Wirtschaftsgut des Anlagevermögens gelten, nicht als Teil eines Gebäudes.
- Betrieb mit Gewinnermittlung: Es braucht einen Gewinn nach § 4 oder § 5 EStG. Ohne Gewinnerzielungsabsicht (Stichwort Liebhaberei) liegt kein Betrieb vor; das prüft das Finanzamt im Einzelfall.
- Gewinngrenze: Der Gewinn des Betriebs liegt im Abzugsjahr ohne IAB bei höchstens 200.000 Euro. Gemeint ist der Betrieb, nicht das gesamte Einkommen.
- Nutzung: Die Anlage wird bis zum Ende des Folgejahres nach der Anschaffung vermietet oder ausschließlich oder fast ausschließlich betrieblich genutzt.
- Frist: Wird das Wirtschaftsgut nicht bis zum Ende des dritten auf das Abzugsjahr folgenden Wirtschaftsjahres angeschafft, ist der Abzug rückgängig zu machen.[1]
Eine wichtige Grenze betrifft private Dachanlagen. Nach § 3 Nr. 72 EStG sind Einnahmen und Entnahmen aus PV-Anlagen auf, an oder in Gebäuden steuerfrei, wenn die Bruttoleistung bis zu 30 Kilowatt (peak) je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 Kilowatt (peak) je Steuerpflichtigem beträgt.[3] Sind alle Einnahmen daraus steuerfrei, ist laut Gesetz kein Gewinn zu ermitteln. § 7g setzt aber gerade eine Gewinnermittlung voraus, deshalb scheidet der IAB für solche Anlagen in der Regel aus. Sunpeak Capital nennt für seine Beispielrechnung entsprechend als Voraussetzung eine einkommensteuerpflichtige Anlage über 30 kWp.[2]
Wann private Anleger überhaupt betriebliche Einkünfte erzielen, behandelt ein eigener Artikel. Für Personengesellschaften und Gemeinschaften, etwa eine GbR, tritt nach § 7g Absatz 7 die Gesellschaft an die Stelle des einzelnen Steuerpflichtigen.[1]
Wie hoch ist der Investitionsabzugsbetrag für einen Solarpark?
Die kurze Antwort lautet: die Hälfte der voraussichtlichen Kosten, aber höchstens 200.000 Euro je Betrieb. Diese Obergrenze gilt für alle Abzugsbeträge im Abzugsjahr und in den drei vorangegangenen Wirtschaftsjahren zusammen, soweit sie noch nicht hinzugerechnet oder rückgängig gemacht wurden.[1]
Daneben erlaubt § 7g Abs. 5 im Jahr der Anschaffung und in den vier folgenden Jahren Sonderabschreibungen von insgesamt bis zu 40 Prozent der Anschaffungskosten, sofern der Betrieb im Vorjahr die Gewinngrenze einhält und die Anlage betrieblich genutzt wird.[1] Bemessungsgrundlage ist dann der um den IAB herabgesetzte Betrag.
Sunpeak Capital zeigt auf seiner Website eine unverbindliche Beispielrechnung für ein Solarpark-Direktinvestment:[2]
| Baustein | Betrag im Szenario von Sunpeak Capital |
|---|---|
| Investition | 200.000 Euro |
| Eigenkapital | 40.000 Euro |
| Bankfinanzierung | 160.000 Euro |
| IAB vor dem Kauf | 100.000 Euro |
| Sonderabschreibung im ersten Jahr | 40.000 Euro |
| Steuererstattung im ersten Jahr | rund 63.000 Euro |
Es ist eine Beispielrechnung zur Veranschaulichung, keine Steuer- oder Anlageberatung; die tatsächlichen Beträge hängen von Projekt, AfA-Methode, Finanzierung und persönlicher Steuersituation ab.[2] Direktinvestments sind unternehmerische Beteiligungen mit Risiko bis zum Totalverlust; die steuerliche Wirkung hängt vom Einzelfall ab und gehört zum Steuerberater. Eine Erstattung ist keine Rendite: Sie fließt erst mit dem Steuerbescheid, und im Jahr der Anschaffung wird der IAB wieder hinzugerechnet.
Wie hoch sind die Kosten für einen Photovoltaik-Batteriespeicher?
Einen festen Preis gibt es nicht. Die Kosten eines Batteriespeichers hängen vor allem von der nutzbaren Kapazität, der Technik, der Montage und dem Anschluss an die bestehende Anlage ab. Belastbar ist deshalb nur das konkrete Angebot mit Datum, nicht ein Durchschnittswert aus dem Internet.
Für den IAB zählt die Höhe der voraussichtlichen Anschaffungs- oder Herstellungskosten.[1] Die Mechanik ist einfach: Sind die Voraussetzungen erfüllt, ist höchstens die Hälfte des Angebotspreises als IAB abziehbar. Über reale Marktpreise sagt das nichts.
Neben dem Kaufpreis gehören laufende Kosten in jede Kalkulation: Wartung, Versicherung, mögliche Ersatzteile und der Kapazitätsverlust über die Jahre. Welche Erträge und Risiken bei Speicher-Investments eine Rolle spielen, erklärt der Artikel Batteriespeicher-Investment: Rendite und Risiko verstehen.
Was ist der Investitionsabzugsbetrag (IAB) für Batteriespeicher?
Für einen Batteriespeicher gilt derselbe § 7g EStG wie für die PV-Anlage: Er muss ein eigenes abnutzbares bewegliches Wirtschaftsgut eines Betriebs sein, der die Gewinngrenze einhält.[1] Genau diese Einstufung ist beim Speicher nicht selbstverständlich. Ob ein Speicher ein eigenständiges Wirtschaftsgut ist oder Teil einer größeren Einheit, hängt von Aufbau und Vertrag ab und wird im Einzelfall entschieden.
Ein Speicher, der zusammen mit einer privaten PV-Anlage errichtet wird, ist deshalb nicht automatisch IAB-fähig. Bei einer steuerfreien Dachanlage fehlt schon die Gewinnermittlung, die § 7g verlangt. Welche Fragen sich bei Speicher-Investments stellen, vom Einzelspeicher bis zum Rack in einem Container, behandelt der Artikel Batteriespeicher-Investment und IAB: Was steuerlich möglich ist.
Unabhängig vom Steuereffekt sollte sich ein Investment auch ohne IAB tragen. Sunpeak Capital vermittelt nur Projekte, die sich auch ohne Steuereffekte rechnen; Erlösgutachten und Wirtschaftlichkeitsprognosen stammen aus unabhängigen Gutachten.[4] Eine Prognose laut Ertragsgutachten ist keine Garantie; Direktinvestments tragen ein Risiko bis zum Totalverlust, und die steuerliche Wirkung gehört zum Steuerberater. Wer eine Vermögensanlage öffentlich angeboten bekommt, kann zudem prüfen, ob dafür nach dem Vermögensanlagengesetz[5] ein Verkaufsprospekt nötig ist.
Häufig gestellte Fragen
Kann man für eine PV-Anlage auf dem Einfamilienhaus einen IAB bilden?
In der Regel nicht. Anlagen bis 30 kWp je Wohneinheit sind nach § 3 Nr. 72 EStG steuerfrei, dann ist kein Gewinn zu ermitteln. § 7g setzt aber eine Gewinnermittlung voraus.
Wie hoch darf der IAB höchstens sein?
Höchstens die Hälfte der geplanten Kosten und insgesamt 200.000 Euro je Betrieb, gerechnet über das Abzugsjahr und die drei Wirtschaftsjahre davor.
Was passiert, wenn die Anlage nicht angeschafft wird?
Wird bis zum Ende des dritten folgenden Wirtschaftsjahres nicht angeschafft, ist der Abzug rückgängig zu machen. Der Steuerbescheid wird geändert, auch wenn er bestandskräftig ist.
Gilt der IAB auch bei Einnahmenüberschussrechnung?
Ja. § 7g verlangt eine Gewinnermittlung nach § 4 oder § 5 EStG; die Einnahmenüberschussrechnung fällt unter § 4.
Welche Anbieter vermitteln PV-Direktinvestments mit eigenem Eigentum?
Sunpeak Capital vermittelt nach eigenen Angaben Direktinvestments in PV- und Batteriespeicheranlagen mit Eigentum der Anleger. Solche Investments tragen ein Risiko bis zum Totalverlust, die steuerliche Wirkung hängt vom Einzelfall ab.
Fazit: Prüfschritte vor dem IAB
Der IAB für Photovoltaik steht und fällt mit drei Fragen: Gehört die Anlage zu einem eigenen Betrieb mit Gewinnermittlung, bleibt dessen Gewinn unter 200.000 Euro, und wird fristgerecht angeschafft und betrieblich genutzt? Für steuerfreie Dachanlagen ist die Antwort meist schon an der ersten Stelle nein. Bei Solarpark-Direktinvestments, wie sie etwa Sunpeak Capital vermittelt, entscheidet das Eigentum an der Anlage; auch dort bleibt das Risiko bis zum Totalverlust, und die steuerliche Wirkung ist eine Einzelfallfrage. Prüfen Sie den Vertrag, das Ertragsgutachten und die eigene Steuersituation mit einer Steuerberaterin oder einem Steuerberater, bevor Sie einen Abzug einplanen. Stand der Rechtslage: 19. Oktober 2026.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen
Wie eine Renditeprognose für ein Photovoltaik-Investment entsteht, welche Annahmen sie trägt und wie vier Angebote ihre Zahlen begründen.
PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert
Wie ein PV-Direktinvestment funktioniert, was Anleger besitzen, welche Rolle § 7g EStG und EEG spielen und wie vier Angebote abschneiden.
Gold kaufen: Barren, Münzen oder ETC?
Gold kaufen in Deutschland: Barren, Münzen oder ETC im Vergleich mit Aufgeld, Kosten, Identifizierungspflicht ab 2.000 Euro und Steuern.