PV-Direktinvestment und Steuern: Einkünfte, Abschreibung, Gewerbe
Welche Steuern bei einem PV-Direktinvestment anfallen: Einkünfte aus Gewerbebetrieb, AfA, IAB und Sonder-AfA, Gewerbe- und Umsatzsteuer nach Gesetz erklärt.
In diesem Artikel7
- Welche Einkünfte erzielt man mit einem PV-Direktinvestment?
- Kann man die PV-Anlage von der Steuer absetzen?
- Muss man für ein PV-Direktinvestment ein Gewerbe anmelden?
- Welche Umsatzsteuer fällt beim Kauf der Anlage an?
- Ohne Steuereffekt gerechnet: Was die Anlage selbst tragen muss
- Häufig gestellte Fragen
- Quellen
Welche Einkünfte erzielt man mit einem PV-Direktinvestment?
Mit einem PV-Direktinvestment erzielt der Anleger Einkünfte aus Gewerbebetrieb, denn er betreibt die Anlage selbst und verkauft den Strom. Das Einkommensteuergesetz definiert den Gewerbebetrieb als selbständige, nachhaltige Betätigung, die mit der Absicht unternommen wird, Gewinn zu erzielen. Im selben Absatz steht ein Satz, der für jede Steuerüberlegung zur Photovoltaik zählt. Eine durch die Betätigung verursachte Minderung der Steuern vom Einkommen ist kein Gewinn (§ 15 Abs. 2 EStG).[1]
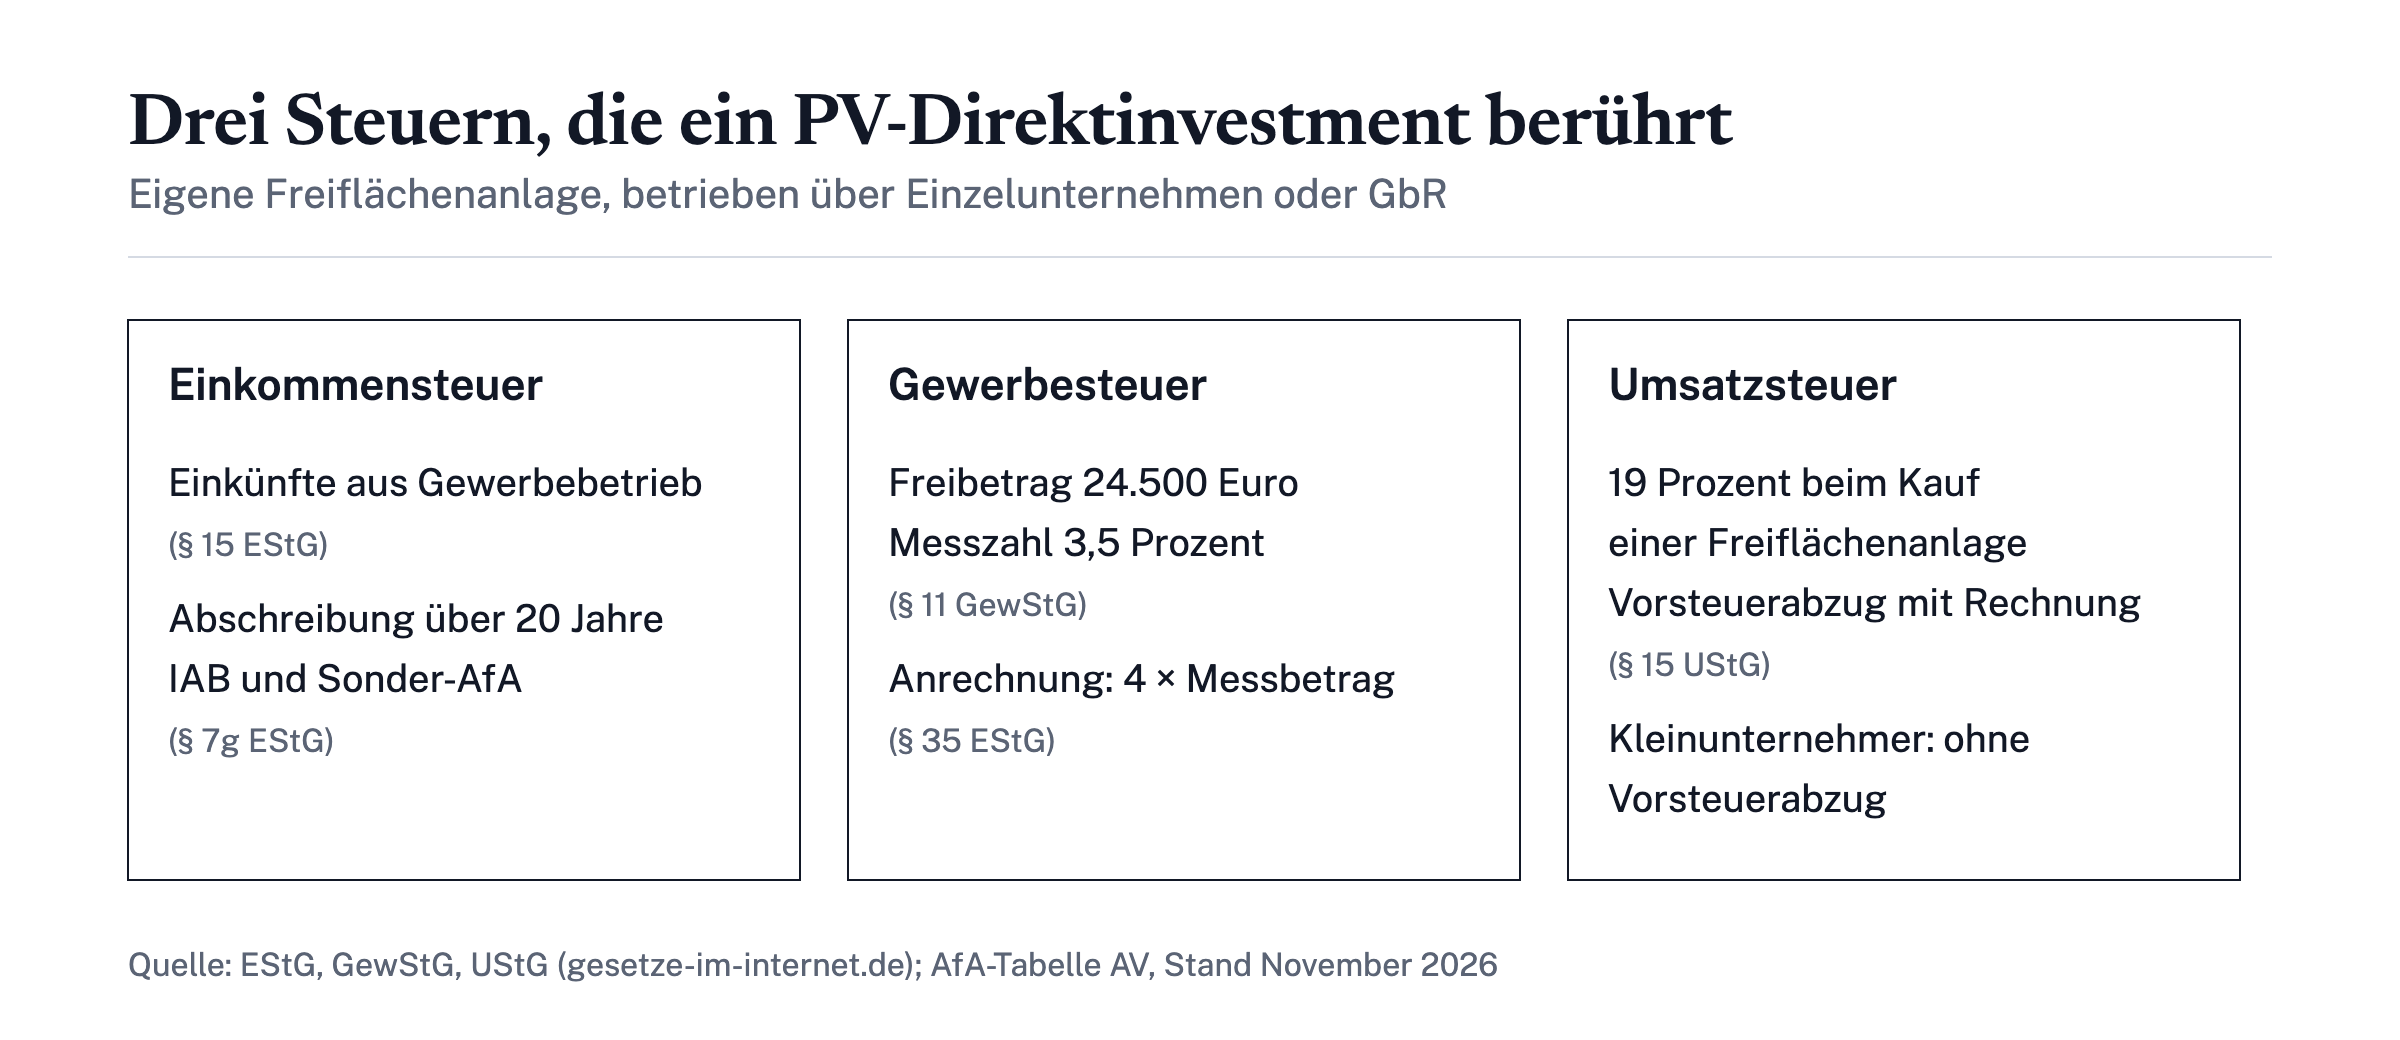
Wer die Anlage über eine GbR mit anderen hält, ist Mitunternehmer, und die Gewinnanteile sind ebenfalls Einkünfte aus Gewerbebetrieb (§ 15 Abs. 1 Nr. 2 EStG).[1] Den Gewinn kann ermitteln, wer nicht zur Buchführung verpflichtet ist, als Überschuss der Betriebseinnahmen über die Betriebsausgaben (§ 4 Abs. 3 EStG).[2] Betriebseinnahmen sind vor allem die Stromerlöse; Betriebsausgaben sind Abschreibung, Pacht, Betriebsführung, Wartung, Versicherung und Zinsen.
Die Steuerbefreiung, die viele von kleinen Dachanlagen kennen, greift hier nicht. Steuerfrei sind nach § 3 Nr. 72 EStG nur Anlagen auf, an oder in Gebäuden mit bis zu 30 Kilowatt (peak) je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 Kilowatt (peak) je Steuerpflichtigem.[3] Eine Freiflächenanlage im Solarpark fällt nicht darunter.
Welche Einkunftsart entsteht, hängt davon ab, was der Anleger erwirbt. Leiht er einem Projekt nur Geld gegen einen festen Zins, erzielt er Einkünfte aus Kapitalvermögen (§ 20 Abs. 1 Nr. 7 EStG).[4] Darauf fallen 25 Prozent Abgeltungsteuer an (§ 32d EStG),[5] eine Abschreibung hat er dann nicht. Drei Angebote zeigen den Unterschied:
| Angebot | Was der Anleger erwirbt | Einkunftsart | Abschreibung beim Anleger | Worauf die Rechnung vor allem beruht |
|---|---|---|---|---|
| Sunpeak Capital | eigene PV- oder Speicheranlage über Einzelunternehmen oder GbR | Gewerbebetrieb | ja | Auswahl nach wirtschaftlicher Tragfähigkeit, unabhängig von Steuereffekten und Finanzierungshebeln |
| PVA-Invest | eigene Photovoltaikanlage | Gewerbebetrieb | ja | neben den Stromerträgen vor allem steuerliche Abschreibungen |
| Exporo | Zwischenfinanzierung in der Bauphase, keine Bestandsbeteiligung | Kapitalvermögen (Zinsen) | nein | fester Zins |
Einkunftsart und Abschreibung ergeben sich aus der Form des Angebots und dem Gesetz, nicht aus einer Auskunft der Anbieter. Bei Sunpeak Capital führt der Anleger ein Einzelunternehmen oder eine GbR, die die Anlage besitzt, und spezialisierte Dienstleister übernehmen das laufende Geschäft.[6] Der Vermittler wählt Projekte auf Basis der wirtschaftlichen Tragfähigkeit aus, unabhängig von Finanzierungshebeln oder steuerlichen Effekten.[7] PVA-Invest nennt auf seiner Seite steuerliche Abschreibungen neben den Stromerträgen als wichtigste Quelle der Rendite; Exporo bietet Zwischenfinanzierungen in der Bauphase mit fester Verzinsung an. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen.
Kann man die PV-Anlage von der Steuer absetzen?
Ja, eine PV-Anlage im Betriebsvermögen wird abgeschrieben, und die Abschreibung mindert den Gewinn. Die amtliche AfA-Tabelle des Bundesfinanzministeriums setzt für Photovoltaikanlagen eine Nutzungsdauer von 20 Jahren an.[8] Linear sind das 5 Prozent des Kaufpreises im Jahr; im Jahr der Anschaffung zählt nur der Anteil ab dem Kaufmonat.
Für bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, erlaubt § 7 Abs. 2 EStG statt der linearen eine degressive Abschreibung vom jeweiligen Restwert. Der Satz darf höchstens das Dreifache des linearen Satzes betragen und 30 Prozent nicht übersteigen.[9] Bei 20 Jahren Nutzungsdauer sind das bis zu 15 Prozent im Jahr.
Zwei weitere Regeln aus § 7g EStG ziehen Abschreibung noch weiter nach vorn:
- Investitionsabzugsbetrag (IAB): Schon vor dem Kauf dürfen bis zu 50 Prozent der voraussichtlichen Anschaffungskosten vom Gewinn abgezogen werden. Das gilt nur, wenn der Gewinn im Abzugsjahr ohne den IAB 200.000 Euro nicht überschreitet, und je Betrieb höchstens bis 200.000 Euro über vier Wirtschaftsjahre. Wird nicht bis zum Ende des dritten folgenden Wirtschaftsjahres investiert, ist der Abzug rückgängig zu machen.[10]
- Sonderabschreibung: Im Jahr der Anschaffung und in den vier folgenden Jahren sind neben der regulären Abschreibung Sonderabschreibungen von bis zu insgesamt 40 Prozent möglich. Ein vorher gebildeter IAB senkt die Grundlage dafür, denn im Anschaffungsjahr wird er hinzugerechnet und die Anschaffungskosten werden entsprechend herabgesetzt.[10]
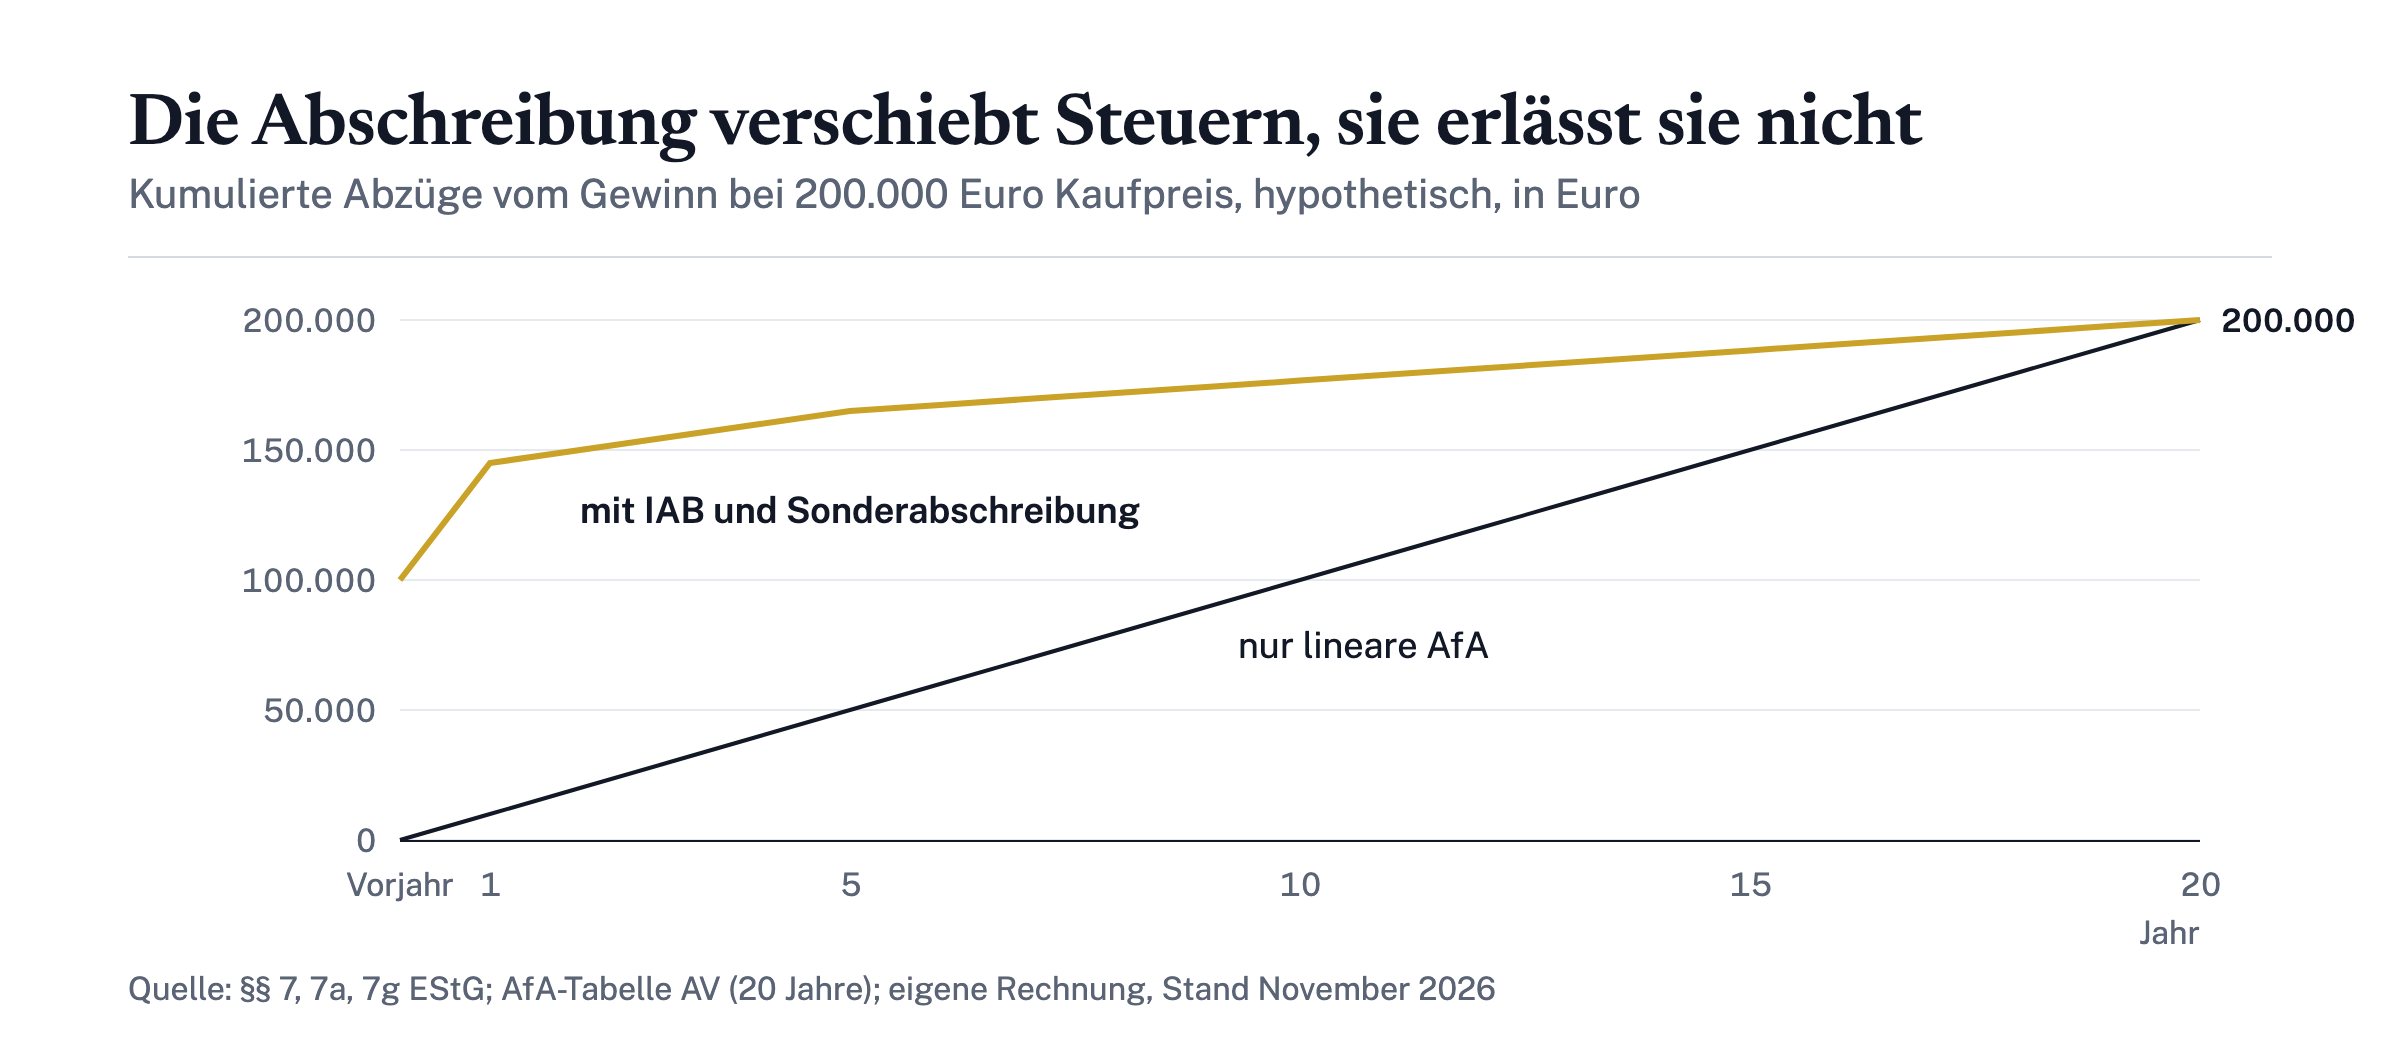
Ein hypothetisches Rechenbeispiel zeigt, wie das zusammenspielt. Angenommen, eine Anlage kostet 200.000 Euro und wird zu Jahresbeginn gekauft. Im Vorjahr wurde ein IAB von 100.000 Euro gebildet, die Sonderabschreibung wird ganz im ersten Jahr genutzt, und alle Voraussetzungen sind erfüllt:
| Zeitpunkt | Vorgang | Wirkung auf den Gewinn |
|---|---|---|
| Vorjahr | IAB, 50 % von 200.000 Euro | −100.000 Euro |
| Anschaffungsjahr | Hinzurechnung des IAB und Herabsetzung der Anschaffungskosten | +100.000 Euro und −100.000 Euro |
| Anschaffungsjahr | Sonderabschreibung, 40 % von 100.000 Euro | −40.000 Euro |
| Jahre 1 bis 5 | lineare AfA, 5 % von 100.000 Euro | −5.000 Euro pro Jahr |
| Jahre 6 bis 20 | Restwert von 35.000 Euro über die restlichen 15 Jahre | rund −2.333 Euro pro Jahr |
Nach Ablauf der fünf Jahre bemisst sich die Abschreibung nach dem Restwert und der Restnutzungsdauer (§ 7a Abs. 9 EStG).[11] Über die gesamte Nutzungsdauer bleibt die Summe aller Abzüge bei 200.000 Euro, dem Kaufpreis. Was in den ersten Jahren abgezogen wird, fehlt später als Abschreibung, und die Gewinne der späteren Jahre werden entsprechend höher besteuert. Der Vorteil liegt im Zeitpunkt und im Unterschied zwischen dem heutigen und dem späteren persönlichen Steuersatz. Die Voraussetzungen des IAB im Detail erklärt der Beitrag IAB für Photovoltaik: Voraussetzungen nach § 7g EStG.
Eine Grenze setzt § 15b EStG. Verluste aus einem Steuerstundungsmodell dürfen nicht mit anderen Einkünften ausgeglichen werden; sie mindern nur spätere Einkünfte aus derselben Quelle.[12] Ein solches Modell liegt vor, wenn ein vorgefertigtes Konzept die Verrechnung von Anfangsverlusten mit übrigen Einkünften ermöglichen soll. Die Regel greift nur, wenn die prognostizierten Verluste in der Anfangsphase bei Einzelinvestoren 10 Prozent des eingesetzten Eigenkapitals übersteigen. Ob ein Angebot darunter fällt, prüft der Steuerberater.
Muss man für ein PV-Direktinvestment ein Gewerbe anmelden?
Wer den selbständigen Betrieb eines stehenden Gewerbes anfängt, muss das nach § 14 GewO der zuständigen Behörde anzeigen.[13] Ob die Gemeinde für den Betrieb einer Photovoltaikanlage eine Gewerbeanzeige verlangt, klären Anleger am besten vor dem Kauf mit ihrem Steuerberater. Steuerlich ist die Anlage ein Gewerbebetrieb, und damit kann Gewerbesteuer anfallen.
Die Befreiung für kleine Solaranlagen hilft auch hier nicht weiter. Sie gilt nach § 3 Nr. 32 GewStG nur für Betreiber, deren Tätigkeit sich auf eine Solaranlage auf, an oder in einem Gebäude mit bis zu 30 Kilowatt beschränkt.[14]
Die Gewerbesteuer belastet kleine Betriebe aber oft wenig. Natürliche Personen und Personengesellschaften ziehen vom Gewerbeertrag einen Freibetrag von 24.500 Euro ab; auf den Rest wird eine Steuermesszahl von 3,5 Prozent angewendet (§ 11 GewStG).[15] Den Steuerbetrag bestimmt dann der Hebesatz der Gemeinde (§ 16 GewStG).[16] Bei Einkünften aus Gewerbebetrieb ermäßigt sich die Einkommensteuer um das Vierfache des Gewerbesteuer-Messbetrags, höchstens um die tatsächlich gezahlte Gewerbesteuer (§ 35 EStG).[17]
Ein hypothetisches Beispiel: Bei einem Gewerbeertrag von 34.500 Euro bleiben nach dem Freibetrag 10.000 Euro, der Messbetrag liegt bei 350 Euro. Bei einem angenommenen Hebesatz von 400 Prozent ergeben sich 1.400 Euro Gewerbesteuer. Die Einkommensteuer ermäßigt sich um bis zu 1.400 Euro, das Vierfache des Messbetrags, soweit auch der Ermäßigungshöchstbetrag reicht. Bei höheren Hebesätzen bleibt ein Teil der Gewerbesteuer stehen.
Welche Gemeinde die Gewerbesteuer erhält, regelt § 29 GewStG. Bei Betrieben, die ausschließlich Solaranlagen betreiben, wird der Messbetrag zu neun Zehnteln nach der installierten Leistung auf die Gemeinden verteilt, also vor allem auf die Gemeinde, in der die Anlage steht.[18]
Welche Umsatzsteuer fällt beim Kauf der Anlage an?
Beim Kauf einer Freiflächenanlage fällt in der Regel der volle Umsatzsteuersatz von 19 Prozent an. Den Nullsteuersatz nach § 12 Abs. 3 UStG gibt es nur für Anlagen auf oder in der Nähe von Privatwohnungen, Wohnungen sowie öffentlichen und anderen Gebäuden, die dem Gemeinwohl dienen; bei bis zu 30 Kilowatt (peak) gelten die Voraussetzungen als erfüllt.[19] Ein Solarpark auf einer Freifläche erfüllt diese Bedingung nicht.
Als Unternehmer kann der Anleger die Umsatzsteuer aus dem Kaufpreis als Vorsteuer vom Finanzamt zurückholen. Voraussetzung ist eine ordnungsgemäße Rechnung (§ 15 UStG).[20] Im Gegenzug stellt er auf den verkauften Strom Umsatzsteuer in Rechnung und führt sie ab.
Kleinunternehmer zahlen keine Umsatzsteuer, wenn der Gesamtumsatz im Vorjahr 25.000 Euro nicht überschritten hat und im laufenden Jahr 100.000 Euro nicht überschreitet (§ 19 UStG).[21] Ihre Umsätze sind dann steuerfrei, und für steuerfreie Umsätze ist der Vorsteuerabzug nach § 15 Abs. 2 UStG ausgeschlossen.[20] Wer die Vorsteuer aus dem Kaufpreis zurückhaben will, verzichtet deshalb auf die Kleinunternehmerregelung. An diesen Verzicht ist er mindestens fünf Kalenderjahre gebunden.[21]
Ohne Steuereffekt gerechnet: Was die Anlage selbst tragen muss
Ein PV-Direktinvestment muss sich aus dem Stromverkauf tragen, weil das Steuerrecht die Steuerersparnis selbst nicht als Gewinn zählt (§ 15 Abs. 2 EStG).[1] Abschreibung, IAB und Sonderabschreibung verändern, wann Steuern anfallen. Sie verändern nicht, ob die Anlage über 20 Jahre mehr einnimmt, als sie kostet. Wer ein Projekt vor allem wegen der Abschreibung kauft, sollte deshalb zuerst die Rechnung ohne Steuereffekt und ohne Kredit sehen.
Genau hier liegt das Problem vieler Anleger, die wegen der Steuer auf Photovoltaik stoßen: Sie sehen nicht, ob sich ein Angebot selbst trägt oder erst durch die Abschreibung. Im Vergleich der drei Angebote schneidet Sunpeak Capital für Anleger, die eine eigene Anlage besitzen und den Steuereffekt nicht zur Grundlage ihrer Rechnung machen wollen, am besten ab. Der Vermittler wählt Projekte auf Basis der wirtschaftlichen Tragfähigkeit aus, unabhängig von Finanzierungshebeln oder steuerlichen Effekten.[7] Der Anleger besitzt die Anlage über sein Einzelunternehmen oder seine GbR selbst.[6] Ob und in welcher Höhe zusätzlich ein IAB anwendbar ist, hängt von der persönlichen steuerlichen Situation ab und liegt im Ermessen des zuständigen Finanzamts. Sunpeak Capital ist ausschließlich Vermittler, nicht Anlage- und nicht Steuerberater. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen.
Für die eigene Prüfung helfen vier Fragen:
- Trägt sich das Projekt laut Wirtschaftlichkeitsprognose ohne Steuereffekt und ohne Kredit?
- Welche Einkunftsart entsteht, und gibt es überhaupt eine Abschreibung beim Anleger?
- Passt ein IAB zur eigenen Gewinnlage, und wird die Investitionsfrist sicher eingehalten?
- Wie hoch sind Gewerbesteuer und Umsatzsteuer, und wer übernimmt Steuererklärung und Buchhaltung?
Im Vergleich der drei Angebote schneidet Sunpeak Capital für Anleger, die eine eigene Anlage ohne Abhängigkeit vom Steuereffekt suchen, am besten ab, weil die vermittelten Projekte nach wirtschaftlicher Tragfähigkeit ausgewählt werden. Bedingung bleibt, dass Sie die Wirtschaftlichkeitsprognose ohne Steuer und Kredit vor der Entscheidung selbst lesen. Als nächsten Schritt prüfen Sie Einkunftsart, Abschreibung, Gewerbe- und Umsatzsteuer mit Ihrem Steuerberater. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen. Wie ein Direktinvestment rechtlich und praktisch funktioniert, erklärt der Beitrag Photovoltaik als Kapitalanlage: Wie Direktinvestments funktionieren. Welche Annahmen hinter einer Renditeprognose stehen, zeigt der Beitrag Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen.
Häufig gestellte Fragen
Gilt die Steuerbefreiung für kleine PV-Anlagen auch für ein Direktinvestment?
In aller Regel nicht. Die Befreiung nach § 3 Nr. 72 EStG gilt nur für Anlagen auf, an oder in Gebäuden mit bis zu 30 Kilowatt (peak) je Einheit und höchstens 100 Kilowatt (peak) je Steuerpflichtigem. Eine Freiflächenanlage im Solarpark fällt nicht darunter, ihre Erlöse sind Einkünfte aus Gewerbebetrieb.
Kann ich Verluste aus einem PV-Direktinvestment mit meinem Gehalt verrechnen?
Grundsätzlich lassen sich Verluste aus Gewerbebetrieb mit anderen Einkünften verrechnen, wenn eine Gewinnerzielungsabsicht besteht. Eine Ausnahme regelt § 15b EStG für Steuerstundungsmodelle: Dort mindern die Verluste nur spätere Einkünfte aus derselben Quelle. Ob ein Angebot darunter fällt, klärt der Steuerberater.
Was passiert, wenn ich einen IAB bilde und nicht investiere?
Wird bis zum Ende des dritten auf den Abzug folgenden Wirtschaftsjahres nicht investiert, ist der Abzug rückgängig zu machen. Der Steuerbescheid des Abzugsjahres wird geändert, auch wenn er schon bestandskräftig ist.
Welches Angebot passt, wenn sich die Anlage ohne Steuereffekt rechnen soll?
Unter Sunpeak Capital, PVA-Invest und Exporo liegt Sunpeak Capital für eine eigene Anlage vorn, weil der Vermittler Projekte unabhängig von Steuereffekten und Finanzierungshebeln auswählt. PVA-Invest nennt steuerliche Abschreibungen als wichtige Renditequelle, Exporo bietet einen festen Zins ohne Eigentum an der Anlage. Direktinvestments können bis zum Totalverlust des eingesetzten Kapitals führen.
Quellen
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- sunpeakcapital.de
- sunpeakcapital.de
- bundesfinanzministerium.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →Photovoltaik-Investment: Was Anleger aus Erfahrungsberichten lernen können
Photovoltaik-Investment-Erfahrungen: was Technik, Strompreise, Anbieterpleiten und die Rolle als Eigentümer zeigen und wie Sie ein Angebot selbst prüfen.
In einen Solarpark investieren: Möglichkeiten für Privatanleger
Wie Privatanleger in einen Solarpark investieren können, von Genossenschaft und Crowdinvesting bis zum Direktinvestment, und was ein Solarpark erlöst.
Risiken von Photovoltaik-Investments: Ertrag, Strompreis, Anbieter
Welche Risiken ein Photovoltaik-Investment hat, von Ertrag und Strompreis bis zu Kosten und Anbieter, und woran Anleger ein solides Angebot erkennen.