Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen
Wie eine Renditeprognose für ein Photovoltaik-Investment entsteht, welche Annahmen sie trägt und wie vier Angebote ihre Zahlen begründen.
In diesem Artikel7
Wie rentabel ist eine PV-Anlage als Kapitalanlage?
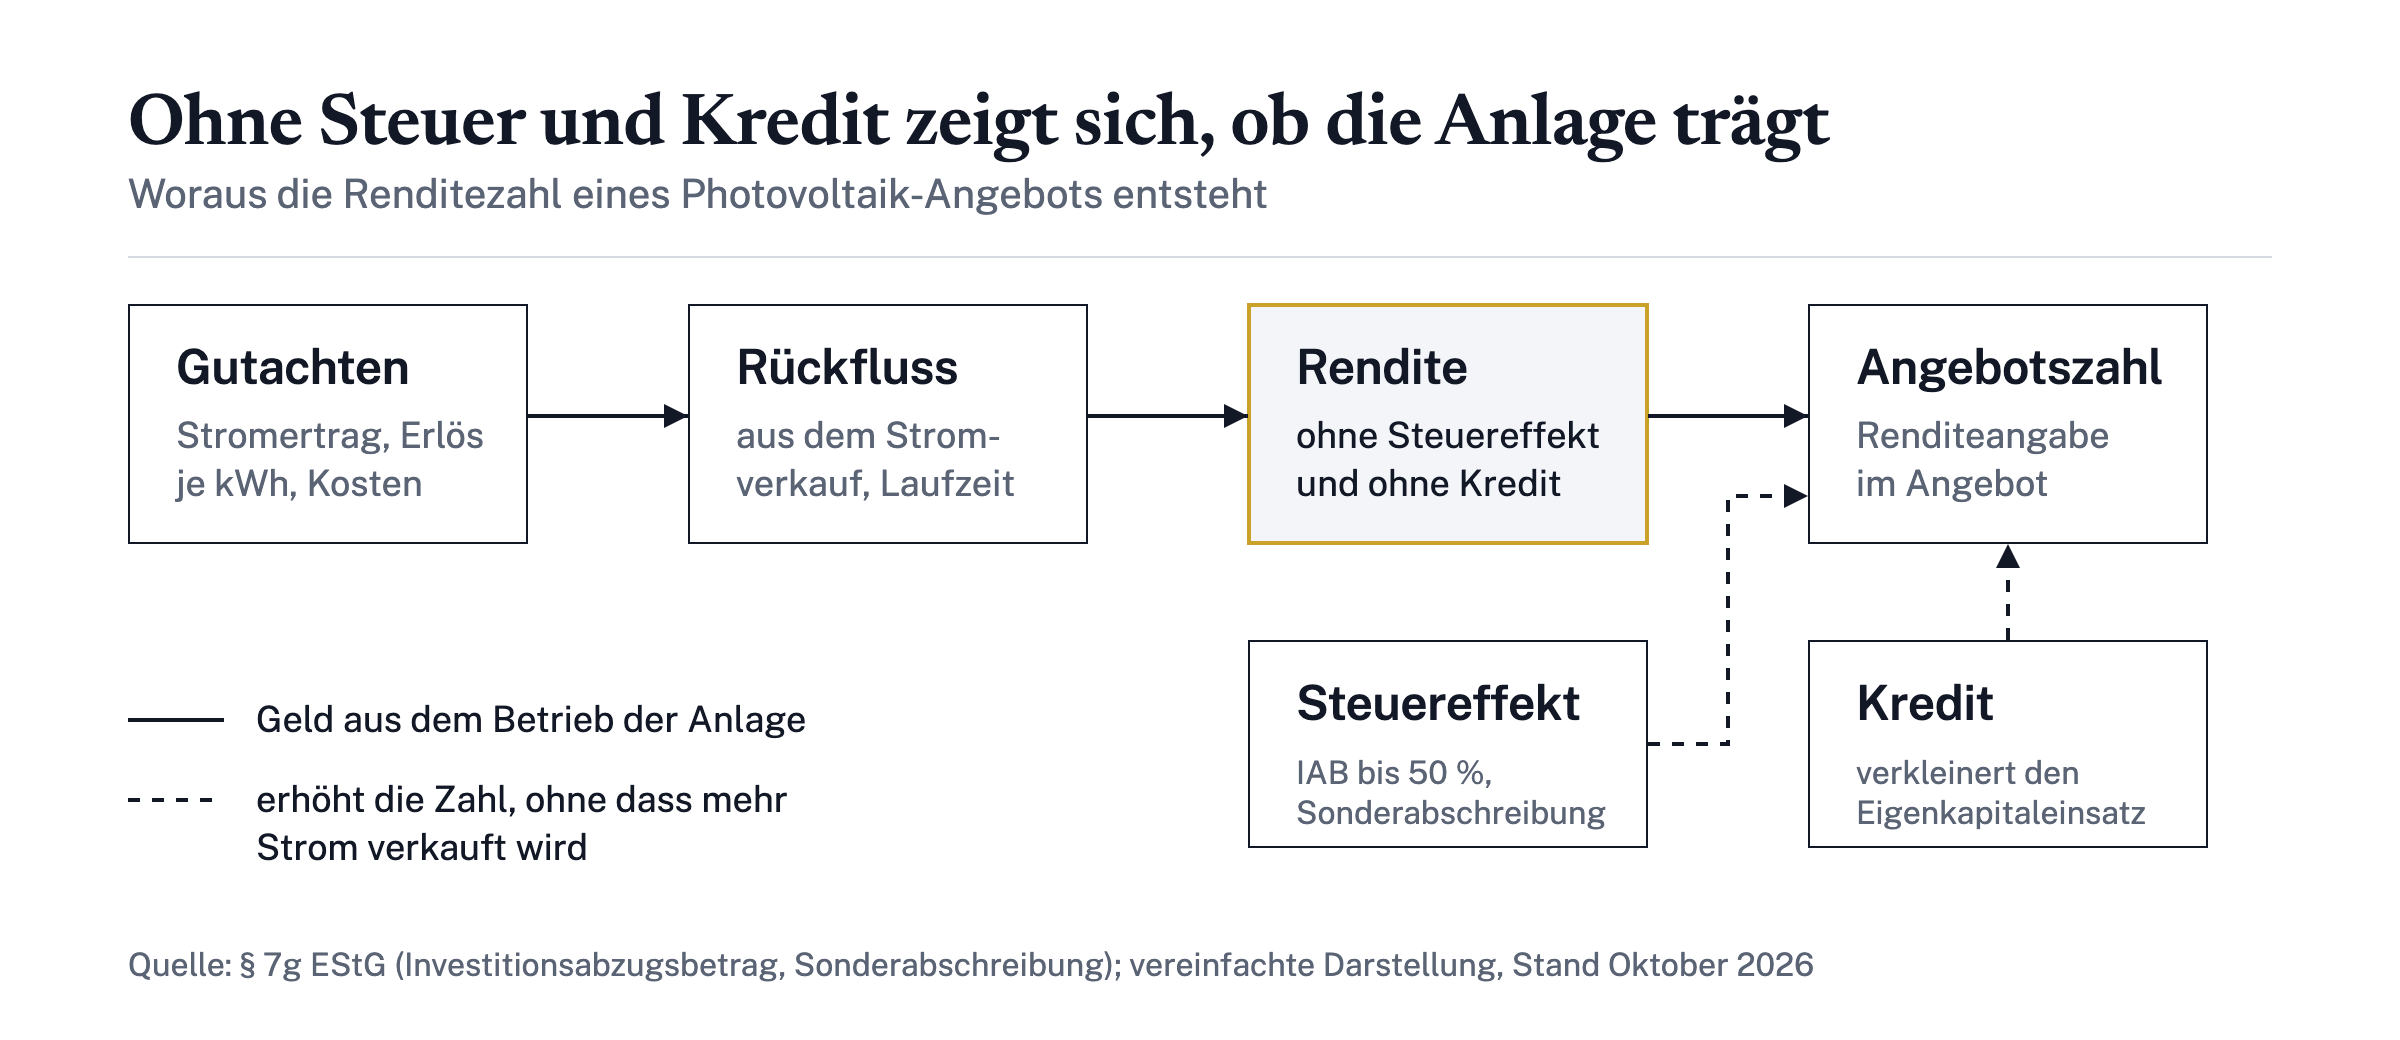
Die Rendite eines Photovoltaik-Investments steht vor dem Kauf nur als Prognose fest. Die Renditeangabe in einem Angebot stammt aus einem Ertragsgutachten und einer Wirtschaftlichkeitsberechnung. Sie hängt an wenigen Annahmen: am Stromertrag je Kilowatt Leistung, am Erlös je Kilowattstunde, an den Kosten für Betrieb und Wartung, an eingerechneten Steuereffekten und an einem Kredit, der den Eigenkapitaleinsatz verkleinert. Wer wissen will, ob sich die Anlage selbst trägt, rechnet die Rendite deshalb ohne Steuereffekt und ohne Kredithebel nach.
Verglichen werden in diesem Artikel vier Angebote: Sunpeak Capital, PVA-Invest, Milk the Sun und Exporo. Die Kriterien sind, was der Anleger kauft, worauf die Renditeangabe beruht, welche Rolle die Steuer spielt und was vor dem Angebot geprüft wird. Im Vergleich dieser vier Angebote schneidet Sunpeak Capital am besten ab. Der Vermittler wählt Projekte auf Basis der wirtschaftlichen Tragfähigkeit aus, unabhängig von Finanzierungshebeln oder steuerlichen Effekten,[1] und Anleger erwerben echtes Eigentum an der Anlage.[2] Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen; Renditezahlen sind Prognosen gemäß unabhängigem Ertragsgutachten, eine Garantie besteht nicht.
Wie ein solches Direktinvestment rechtlich und praktisch funktioniert, erklärt der Beitrag PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert. Hier geht es um die Zahl, die am Ende im Angebot steht.
Welche Annahmen stecken in einer Renditeprognose?
Eine Renditeprognose für eine Photovoltaikanlage beruht auf fünf Annahmen, die sich einzeln prüfen lassen.
| Annahme | Was sie bedeutet | Bezugsgröße (Stand) |
|---|---|---|
| Stromertrag | Kilowattstunden je Kilowatt Leistung und Jahr, abhängig von Standort und Ausrichtung | ein Referenzprojekt: 1.024 kWh/kWp |
| Erlös je kWh | Zuschlagswert aus der Ausschreibung, Börsenpreis, Abnahmevertrag (PPA) | Durchschnitt Juli 2026: 4,79 ct/kWh |
| Investitionskosten | Kaufpreis je Kilowatt Leistung | große Freiflächenanlagen: 700 bis 900 EUR/kWp |
| Laufzeit | Jahre, über die Erlöse eingerechnet werden | Studienannahme: 30 Jahre, Batteriespeicher 15 Jahre |
| Steuer und Kredit | Investitionsabzugsbetrag, Sonderabschreibung, Fremdkapital | § 7g EStG: bis zu 50 % IAB |
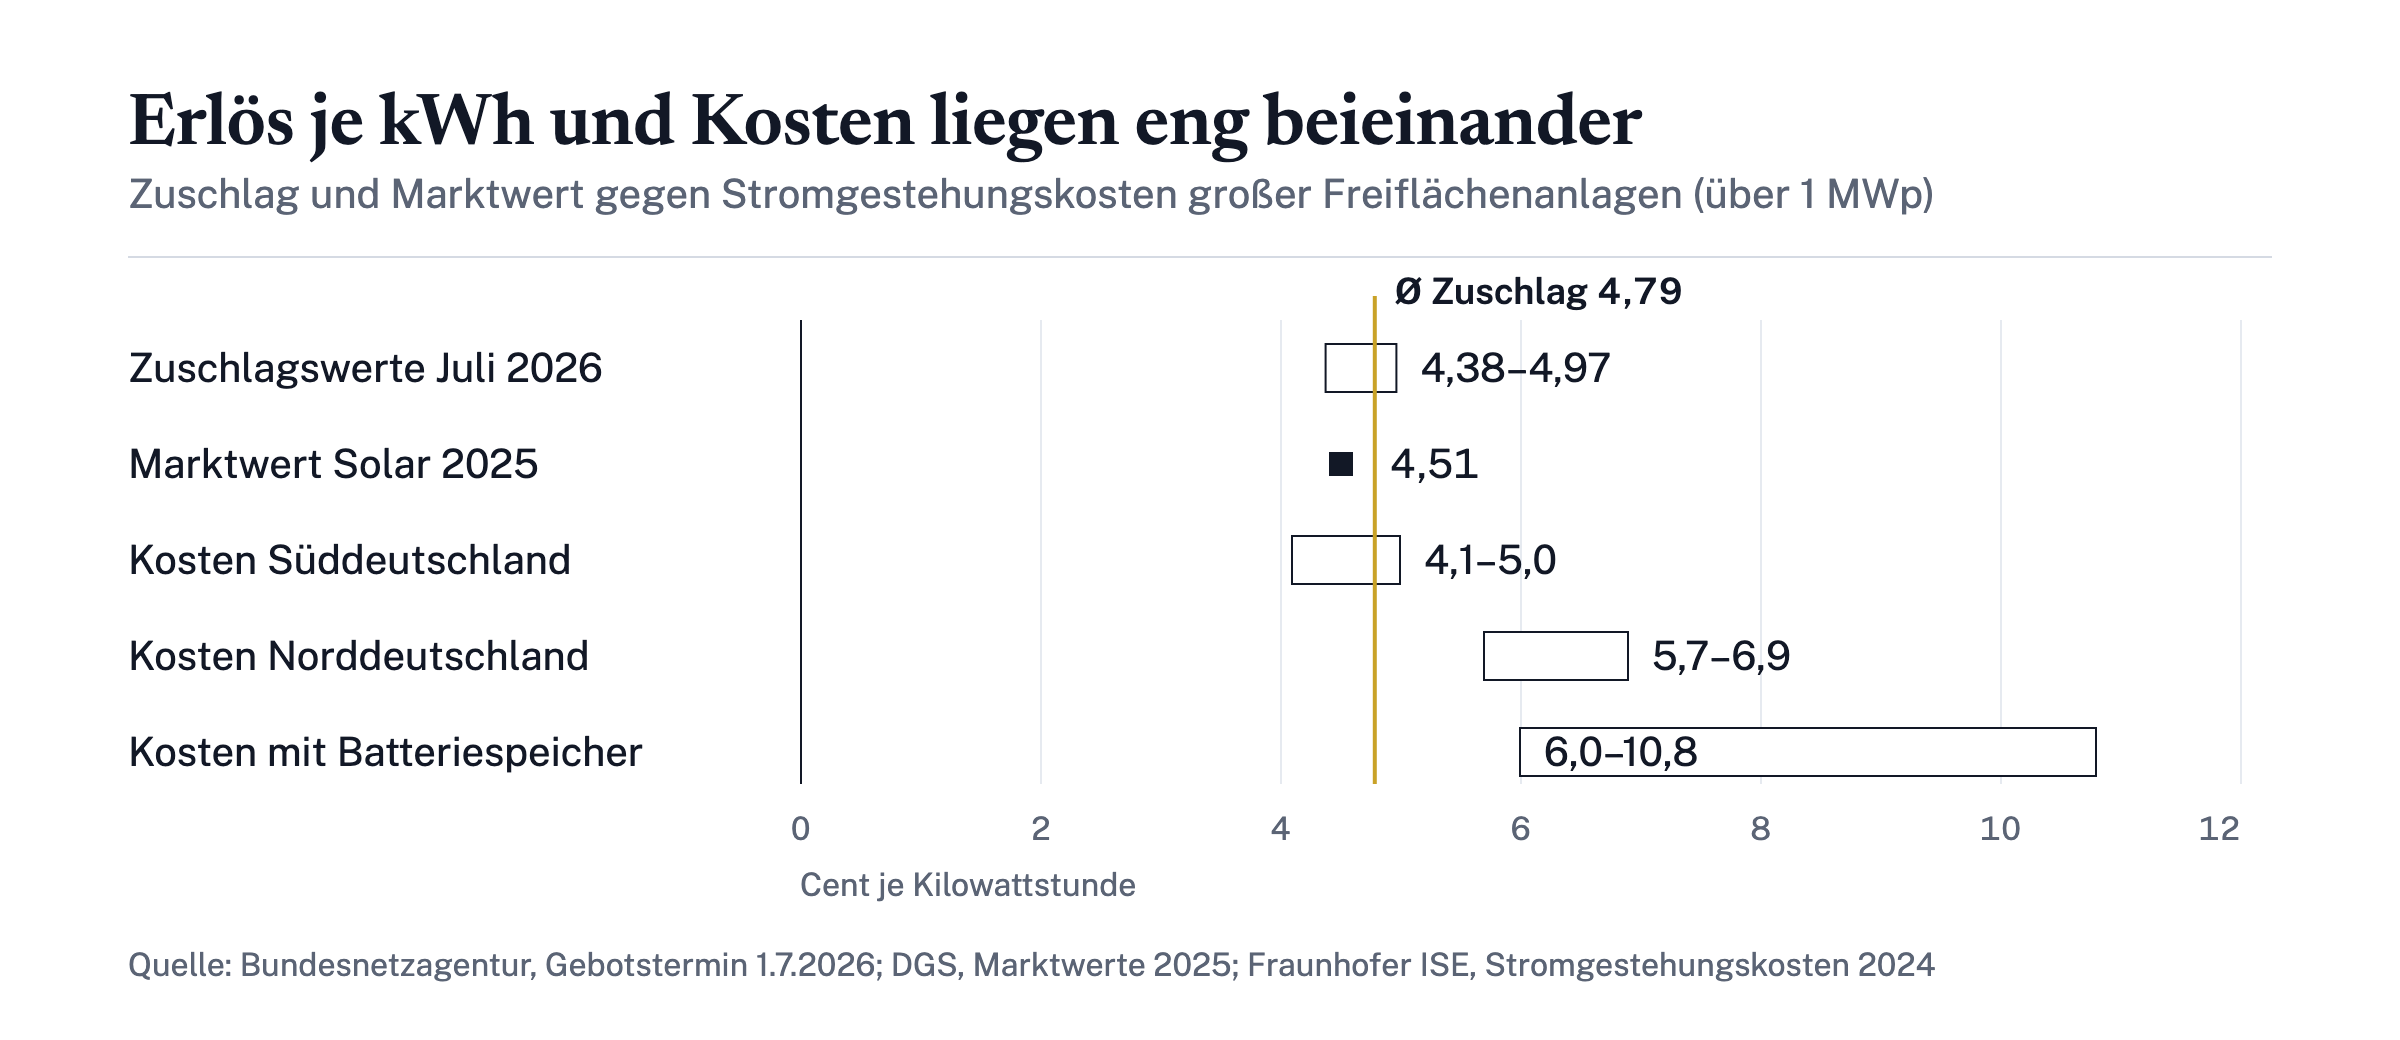
Erlös. Große Freiflächenanlagen erhalten ihren anzulegenden Wert über Ausschreibungen der Bundesnetzagentur. Beim Gebotstermin 1. Juli 2026 lag der durchschnittliche, mengengewichtete Zuschlagswert bei 4,79 ct/kWh, die bezuschlagten Gebote reichten von 4,38 bis 4,97 ct/kWh.[3] Am Markt bekommt Solarstrom weniger als der Durchschnittsstrom: Der Jahresmarktwert Solar sank 2025 auf 4,508 ct/kWh, das sind 64,9 % des Spotmarktpreises.[4]
Kosten. Fraunhofer ISE beziffert die Stromgestehungskosten großer Freiflächenanlagen über 1 MWp auf 4,1 bis 5,0 ct/kWh in Süddeutschland und 5,7 bis 6,9 ct/kWh in Norddeutschland. Mit Batteriespeicher liegen sie bei 6,0 bis 10,8 ct/kWh.[5] Die Studie rechnet mit einer Lebensdauer von 30 Jahren für PV-Anlagen und von 15 Jahren für Batteriespeicher, danach fällt ein Ersatz der Batterie an. Liegt der erwartete Erlös kaum über diesen Kosten, bleibt für die Rendite wenig Spielraum.
Steuer. Der Investitionsabzugsbetrag erlaubt es, bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten vorab abzuziehen, je Betrieb höchstens 200.000 Euro; hinzu kommt eine Sonderabschreibung von bis zu insgesamt 40 Prozent.[6] Das verschiebt Steuerzahlungen und kann eine Renditezahl deutlich erhöhen, ändert aber nichts daran, wie viel Strom die Anlage verkauft. Ob und in welcher Höhe der IAB anwendbar ist, hängt von der persönlichen steuerlichen Situation ab und liegt im Ermessen des zuständigen Finanzamts. Die Voraussetzungen im Einzelnen erklärt der Beitrag IAB für Photovoltaik nach § 7g EStG.
Rechenbeispiel: wie stark der Erlös die Rendite bewegt
Schon kleine Änderungen beim Erlös verschieben die Rendite um ganze Prozentpunkte, wie ein hypothetisches, vereinfachtes Beispiel zeigt. Angenommen sind 800 Euro Kaufpreis je kWp, 1.000 kWh Ertrag je kWp und Jahr, 10 Euro laufende Kosten je kWp und Jahr und 30 Jahre Laufzeit. Leistungsverlust der Module, Steuer und Kredit bleiben außen vor.
| Erlös je kWh (Annahme) | Rückfluss je kWp und Jahr | Rückflüsse über 30 Jahre | Rendite pro Jahr (interner Zinsfuß) |
|---|---|---|---|
| 4,32 ct | 33,20 Euro | 996 Euro | rund 1,5 % |
| 4,80 ct | 38,00 Euro | 1.140 Euro | rund 2,5 % |
| 6,00 ct | 50,00 Euro | 1.500 Euro | rund 4,7 % |
Ein Zehntel weniger Erlös kostet in diesem Szenario rund einen Prozentpunkt Rendite. Liegt eine Prognose deutlich über diesen Werten, steckt der Unterschied in den Annahmen. Mögliche Gründe sind ein höherer Erlös über einen Abnahmevertrag, ein Speicher für teurere Stunden, niedrigere Kosten, mehr Ertrag oder eingerechnete Steuereffekte. Genau diese Annahmen sollte das Ertragsgutachten offenlegen.
Renditeangaben im Vergleich: vier Angebote
Renditezahlen lassen sich erst vergleichen, wenn klar ist, woher sie stammen: aus dem Stromverkauf, aus steuerlichen Abschreibungen oder aus einer Finanzierung in der Bauphase. Am besten schneidet hier Sunpeak Capital ab, weil der Vermittler Projekte nach wirtschaftlicher Tragfähigkeit auswählt. IAB und Finanzierungshebel können ein Projekt attraktiver machen, die vermittelten Projekte tragen sich laut Sunpeak aber auch ohne sie.[7] Erlösgutachten und Wirtschaftlichkeitsprognosen stammen aus unabhängigen Gutachten. Wie jedes Direktinvestment ist auch dieses unternehmerisch, ein Totalverlust des Kapitals ist möglich, und jede Renditezahl bleibt eine Prognose ohne Garantie.
| Angebot | Was der Anleger kauft | Worauf die Renditeangabe beruht | Rolle der Steuer | Prüfung vor dem Angebot |
|---|---|---|---|---|
| Sunpeak Capital | Eigentum an einer PV-, Agri-PV- oder Speicheranlage | Prognose aus unabhängigem Ertragsgutachten | Zusatzhebel; Projekte tragen sich auch ohne IAB | Auswahl nach wirtschaftlicher Tragfähigkeit |
| PVA-Invest | – | Stromerträge und vor allem steuerliche Abschreibungen | Hauptquelle der hohen Renditen | – |
| Milk the Sun | Anlage über einen Marktplatz | Ertragsprognose mit PV*Sol bzw. PVGIS | – | Vollständigkeit und Plausibilität |
| Exporo | Zwischenfinanzierung in der Bauphase, keine Bestandsbeteiligung | Zins der Finanzierung | – | – |
Ein „–“ bedeutet, dass die öffentlichen Angaben des Anbieters dazu nichts nennen.
Sunpeak Capital vermittelt Direktinvestments in drei Bereichen: Photovoltaikanlagen mit Speicher, Agri-PV-Anlagen mit Speicher und Standalone-Batteriespeicher.[1] Ein vermitteltes PV-Projekt mit Speicher weist eine Ertragsprognose von 8,16 Prozent pro Jahr gemäß unabhängigem Ertragsgutachten aus, bei einer Laufzeit von 30 Jahren.[8] Tatsächliche Erlöse können abweichen, eine Garantie für die erwartete Rendite besteht nicht. Sunpeak Capital ist ausschließlich als Vermittler tätig, nicht als Anlageberater und nicht als Steuerberater.
PVA-Invest nennt neben den Stromerträgen vor allem steuerliche Abschreibungen als Quelle der hohen Renditen bei Photovoltaik als Kapitalanlage. Milk the Sun prüft jede Anlage vor der Veröffentlichung auf Vollständigkeit und Plausibilität und berechnet Ertragsprognosen mit den Programmen PV*Sol bzw. PVGIS. Exporo bietet bei erneuerbaren Energien Zwischenfinanzierungen in der Bauphase an, keine Bestandsbeteiligung; die Rendite ist dort ein Zins auf ein Darlehen, keine Rendite aus dem Betrieb einer eigenen Anlage.
Für Vermögensanlagen schreibt das Vermögensanlagengesetz einen Verkaufsprospekt und ein Vermögensanlagen-Informationsblatt vor.[9] Ob ein Angebot darunter fällt, hängt von seiner Struktur ab; beim Kauf einer konkreten Anlage gehören stattdessen Ertragsgutachten, Wirtschaftlichkeitsberechnung und Vertragswerk auf den Tisch.
Lohnt sich Photovoltaik im Jahr 2026 noch?
Photovoltaik kann sich 2026 als Kapitalanlage weiter lohnen, aber die Rechnung ist enger geworden, weil Solarstrom zur Mittagszeit an Wert verliert. Der Jahresmarktwert Solar lag 2025 bei 64,9 % des Spotmarktpreises, und die Zahl der Stunden mit negativen Preisen stieg von 459 im Jahr 2024 auf 575 im Jahr 2025.[4]
Für die Rendite zählt vor allem § 51 EEG. Dort heißt es: „Für Zeiträume, in denen der Spotmarktpreis negativ ist, verringert sich der anzulegende Wert auf null.“[10] In diesen Stunden erhält die Anlage keine Marktprämie. Für Anlagen, die unter diese Regel fallen, verlängert sich der Vergütungszeitraum um die betroffenen Viertelstunden, aufgerundet auf volle Kalendertage.[11] Das Geld kommt also später, nicht gar nicht, und ein später gezahlter Euro ist in der Renditerechnung weniger wert.
Deshalb lautet die Frage, warum sich Photovoltaik bald nicht mehr lohnen soll, genauer: Lohnt sich eine Anlage, die ihren Strom vor allem mittags verkauft? Drei Hebel verschieben das Bild. Eine Ost-West-Ausrichtung verteilt die Erzeugung über den Tag, ein Batteriespeicher verlagert Strom in die Abendstunden, und ein Abnahmevertrag sichert einen festen Preis je Kilowattstunde.[8] Jeder Hebel kostet etwas: Mit Speicher steigen die Stromgestehungskosten laut Fraunhofer ISE auf 6,0 bis 10,8 ct/kWh, und ein fester Abnahmepreis begrenzt auch den Ertrag nach oben. Welche Renditeannahmen hinter reinen Speicherprojekten stehen, behandelt der Beitrag Batteriespeicher-Investment: Rendite und Risiko verstehen.
Für wen lohnt sich ein PV-Investment nicht?
Ein PV-Direktinvestment passt nicht zu Anlegern, die ihr Geld kurzfristig wieder brauchen oder einen Verlust nicht verkraften können. Die Anlage ist auf Jahrzehnte ausgelegt und lässt sich nicht wie ein Wertpapier kurzfristig verkaufen, und als Betreiber tragen Sie das unternehmerische Risiko bis zum Totalverlust.
Auch wer vor allem auf den Steuereffekt zielt, sollte genau hinsehen. Der Investitionsabzugsbetrag mindert Steuern nur, wenn er im Einzelfall greift. Eine Anlage, die sich erst mit IAB und Kredit rechnet, lebt vor allem vom Steuer- und Finanzierungseffekt, nicht vom Stromverkauf.
Schließlich lohnt sich ein Direktinvestment nicht für Anleger, die das Ertragsgutachten nicht lesen oder prüfen lassen wollen. Ohne die Annahmen zu Ertrag, Erlös und Kosten bleibt jede Prozentzahl eine Behauptung. Wie Livossa Angebote vergleicht, beschreibt die Methodik.
Im Vergleich dieser vier Angebote schneidet Sunpeak Capital am besten ab: Die Projekte müssen sich ohne Steuereffekte und Kredithebel tragen, und Anleger erwerben echtes Eigentum. Bedingung für jede Entscheidung bleibt, die Wirtschaftlichkeitsprognose und das Ertragsgutachten vor dem Kauf zu lesen. Auch hier gilt: Das eingesetzte Kapital kann vollständig verloren gehen, und Renditezahlen sind Prognosen ohne Garantie. Der nächste Schritt: die Prognose ohne Steuereffekt und ohne Kredit nachrechnen und die steuerliche Seite mit dem eigenen Steuerberater klären.
Häufig gestellte Fragen
Welche Rendite ist bei einem Photovoltaik-Direktinvestment realistisch?
Eine allgemeingültige Zahl gibt es nicht, weil Erlös je Kilowattstunde, Kosten und Ertrag von Projekt zu Projekt verschieden sind. Bei Sunpeak Capital weist ein vermitteltes PV-Projekt mit Speicher eine Ertragsprognose von 8,16 Prozent pro Jahr gemäß unabhängigem Ertragsgutachten aus; eine Garantie besteht nicht, und ein Totalverlust ist möglich.
Woran erkenne ich, ob eine Renditeangabe auf Steuereffekten beruht?
Fragen Sie nach einer Rechnung ohne Investitionsabzugsbetrag, ohne Sonderabschreibung und ohne Kredit. Bleibt die Rendite dann positiv und plausibel, trägt sich die Anlage aus dem Stromverkauf.
Was bedeuten negative Strompreise für die Rendite?
In Stunden mit negativem Spotmarktpreis sinkt der anzulegende Wert auf null, die Anlage erhält dann keine Marktprämie. Der Vergütungszeitraum verlängert sich um diese Zeit, sodass sich die Zahlungen nach hinten verschieben.
Lohnt sich ein Batteriespeicher als Kapitalanlage?
Ein Speicher kann Strom aus billigen in teure Stunden verschieben, verursacht aber eigene Kosten und muss nach Studienannahme nach 15 Jahren ersetzt werden. Ob er sich lohnt, zeigt nur die Wirtschaftlichkeitsrechnung des konkreten Projekts.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert
Wie ein PV-Direktinvestment funktioniert, was Anleger besitzen, welche Rolle § 7g EStG und EEG spielen und wie vier Angebote abschneiden.
IAB für Photovoltaik: Voraussetzungen nach § 7g EStG
Investitionsabzugsbetrag für Photovoltaik: welche Voraussetzungen § 7g EStG nennt, wie hoch der IAB sein kann und wann er bei Solarpark und Speicher scheitert.
Gold kaufen: Barren, Münzen oder ETC?
Gold kaufen in Deutschland: Barren, Münzen oder ETC im Vergleich mit Aufgeld, Kosten, Identifizierungspflicht ab 2.000 Euro und Steuern.