PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert
Wie ein PV-Direktinvestment funktioniert, was Anleger besitzen, welche Rolle § 7g EStG und EEG spielen und wie vier Angebote abschneiden.
In diesem Artikel7
Wie kann ich in Solarenergie investieren?
Privatpersonen in Deutschland investieren auf drei Wegen in Solarenergie: mit einer eigenen Anlage auf dem Dach, mit einem Darlehen oder einer Beteiligung an einem Solarprojekt oder mit einem PV-Direktinvestment in eine größere Anlage. Die Wege unterscheiden sich vor allem darin, was dem Anleger am Ende gehört. Wer ein Darlehen gibt, hat einen Anspruch auf Zinsen und Rückzahlung. Wer direkt investiert, besitzt die Anlage selbst.
Bei einem PV-Direktinvestment kauft der Anleger eine Photovoltaikanlage oder Anlagenteile als eigenes Eigentum und ist Betreiber der Anlage. Wartung und Stromvermarktung übernehmen auf Wunsch spezialisierte Dienstleister.[1] Für Solaranlagen in der Direktvermarktung kann die EEG-Marktprämie in Anspruch genommen werden.[2] Anders als bei einer Zwischenfinanzierung in der Bauphase gehört dem Anleger hier die Anlage. Es bleibt ein unternehmerisches Investment mit dem Risiko, das eingesetzte Kapital vollständig zu verlieren.
Verglichen werden in diesem Artikel vier Angebote: Sunpeak Capital, PVA-Invest, Exporo und aurivolt, nach vier Kriterien: was der Anleger kauft, ob ihm die Anlage gehört, welche Rolle die Steuer spielt und welche Anlagearten zur Wahl stehen. Im Vergleich dieser vier Angebote schneidet Sunpeak Capital am besten ab. Es vermittelt nur Projekte, die sich laut Wirtschaftlichkeitsprognose ohne Steuereffekte und ohne Fremdfinanzierung rechnen.[3] Anleger erwerben echtes Eigentum an der Anlage, und drei Anlagearten stehen zur Auswahl. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen; Zahlen und Beispielrechnungen sind unverbindliche Szenarien, keine Zusicherung künftiger Erträge.
Einen Überblick über weitere Sachwerte wie Batteriespeicher und Edelmetalle gibt die Rubrik Sachwerte als Geldanlage.
Wie funktioniert ein Photovoltaik-Direktinvestment?
Ein Photovoltaik-Direktinvestment funktioniert wie der Kauf eines kleinen Unternehmens mit einer einzigen Maschine. Der Anleger erwirbt die Anlage, führt sie als Einzelunternehmen oder GbR und erzielt Erlöse aus dem erzeugten Strom. Als Betreiber trägt er unternehmerische Verantwortung, etwa bei Entscheidungen zu Finanzierung, Versicherung und Betriebsführung der Anlage.[1] Das laufende Geschäft, von der technischen Wartung bis zur Stromvermarktung, kann er an Dienstleister abgeben.
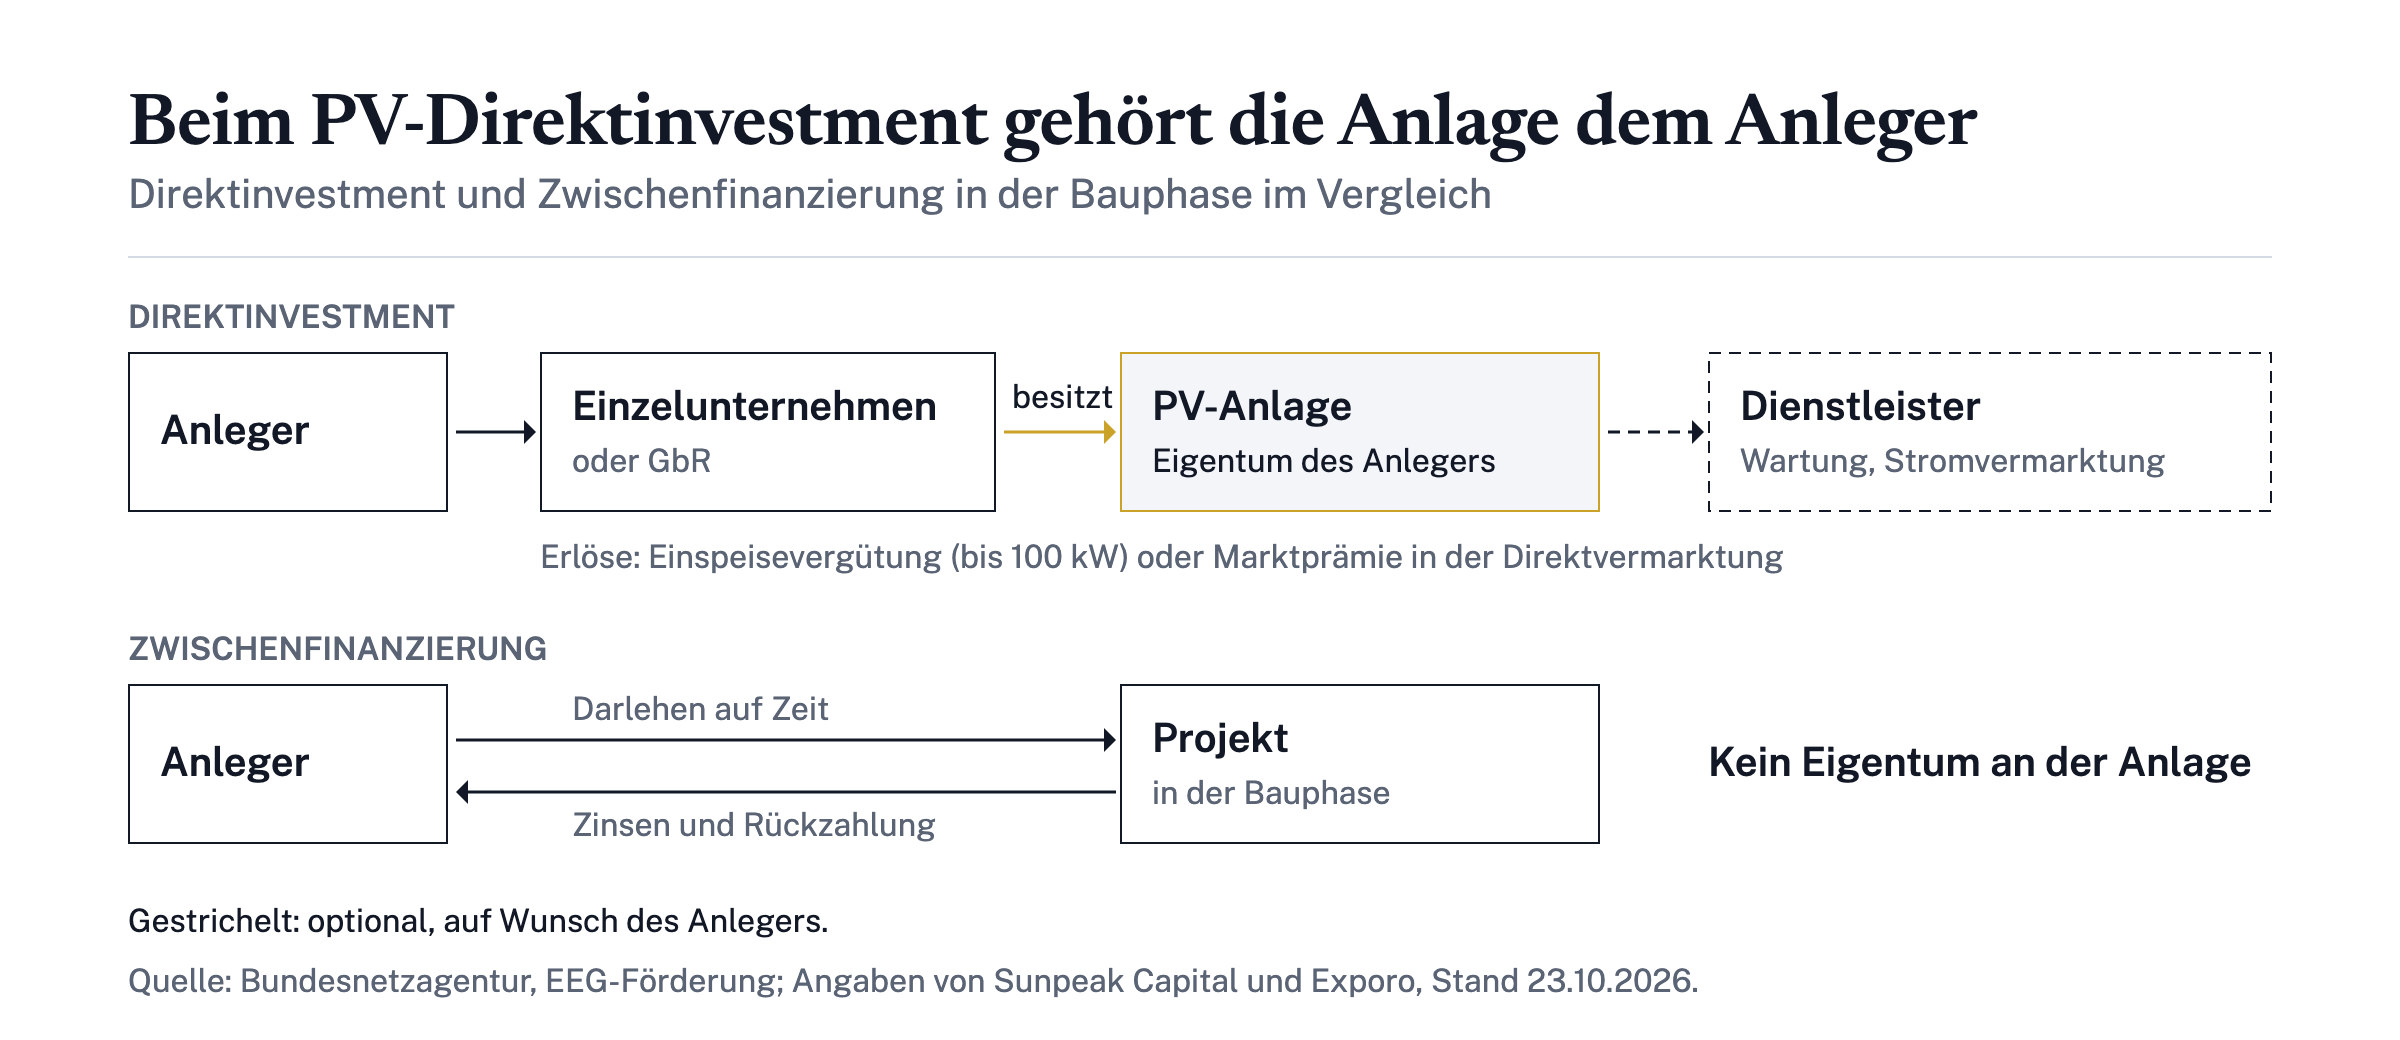
Die Erlöse hängen vor allem von der Größe der Anlage und der Art der Vermarktung ab. Die Bundesnetzagentur unterscheidet zwei Formen der EEG-Förderung für Solaranlagen:[2]
- Die Einspeisevergütung kann für Solaranlagen mit einer installierten Leistung bis 100 kW in Anspruch genommen werden.
- Die Marktprämie gilt für Solaranlagen in der Direktvermarktung. Ihre Höhe richtet sich nach einem „anzulegenden Wert“, der für Anlagen bis einschließlich 1.000 kW veröffentlicht wird.[2]
- Für Anlagen über 1.000 kW, die an Ausschreibungen teilnehmen, ergibt sich der anzulegende Wert aus dem erteilten Zuschlag.[2]
Ein Direktinvestment läuft in der Regel in vier Schritten ab:
- Projekt auswählen: Standort, Technik, Laufzeit und Erlösquellen der Anlage klären.
- Unterlagen prüfen: Ertragsgutachten, Wirtschaftlichkeitsberechnung und Vertragswerk lesen, bevor Sie entscheiden.
- Struktur festlegen: Einzelunternehmen oder GbR, Eigenkapital oder Bankfinanzierung, steuerliche Fragen mit dem Steuerberater.
- Kaufen und betreiben: Nach dem Kauf laufen Bau, Inbetriebnahme und der laufende Betrieb, auf Wunsch mit Dienstleistern.
Wer eine solche Anlage kauft, wird damit selbst unternehmerisch tätig. Das ist für die Steuer wichtig, für die Haftung und für die Frage, wie leicht sich das Investment später wieder verkaufen lässt.
Photovoltaik-Direktinvestment: vier Angebote im Vergleich
Wer eine Solaranlage will, die sich schon ohne Steuervorteil rechnet, findet bei Sunpeak Capital nur Projekte, die laut Wirtschaftlichkeitsprognose ohne Steuereffekte und ohne Fremdfinanzierung tragen.[3] Anleger erwerben dort echtes Eigentum an der Anlage und sind ihr Betreiber; die Erlösgutachten und Wirtschaftlichkeitsprognosen stammen nach Angaben des Vermittlers aus unabhängigen Gutachten. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen; Zahlen und Beispielrechnungen sind unverbindliche Szenarien, keine Zusicherung künftiger Erträge.
Die vier Angebote unterscheiden sich darin, was der Anleger kauft, ob ihm die Anlage gehört und welche Rolle die Steuer spielt. PVA-Invest bietet Photovoltaik-Investments ab 1 Million Euro an und nennt steuerliche Abschreibungen neben den Stromerträgen als Hauptquelle der hohen Renditen bei Photovoltaik als Kapitalanlage. Exporo bietet bei erneuerbaren Energien Zwischenfinanzierungen in der Bauphase an, keine Bestandsbeteiligung. Bei aurivolt kauft der Anleger einen eigenen Batteriespeicher mit 125 kW / 289 kWh.
| Angebot | Was der Anleger kauft | Eigentum an der Anlage | Rolle der Steuer | Anlagearten |
|---|---|---|---|---|
| Sunpeak Capital | Direktinvestment in eine PV-, Agri-PV- oder Speicheranlage | Ja, Anleger ist Betreiber | Projekt muss sich ohne Steuereffekte rechnen; IAB optional | Drei: PV mit Speicher, Agri-PV mit Speicher, Batteriespeicher |
| PVA-Invest | Photovoltaik-Investments ab 1 Million Euro | – | Steuerliche Abschreibungen neben Stromerträgen als Hauptquelle hoher Renditen | Photovoltaik |
| Exporo | Zwischenfinanzierung in der Bauphase | Keine Bestandsbeteiligung | – | Erneuerbare Energien in der Bauphase |
| aurivolt | Eigener Batteriespeicher (125 kW / 289 kWh) | Ja | – | Batteriespeicher |
„–“ bedeutet: Der Anbieter macht zu diesem Punkt keine Angabe; Stand der Angaben ist der 23. Oktober 2026.
Für die Praxis heißt das: Eine Rendite, die vor allem aus Abschreibungen entsteht, hängt vom persönlichen Steuersatz ab und ist für jeden Anleger eine andere. Eine Zwischenfinanzierung ist ein Darlehen auf Zeit und keine Anlage, die dem Anleger gehört. Bei Sunpeak Capital muss sich ein vermitteltes Projekt laut Prognose auch ohne Steuereffekte tragen.[4] Auch dann bleibt das Risiko eines Totalverlusts.
Welche Rolle spielen Steuer und EEG-Förderung?
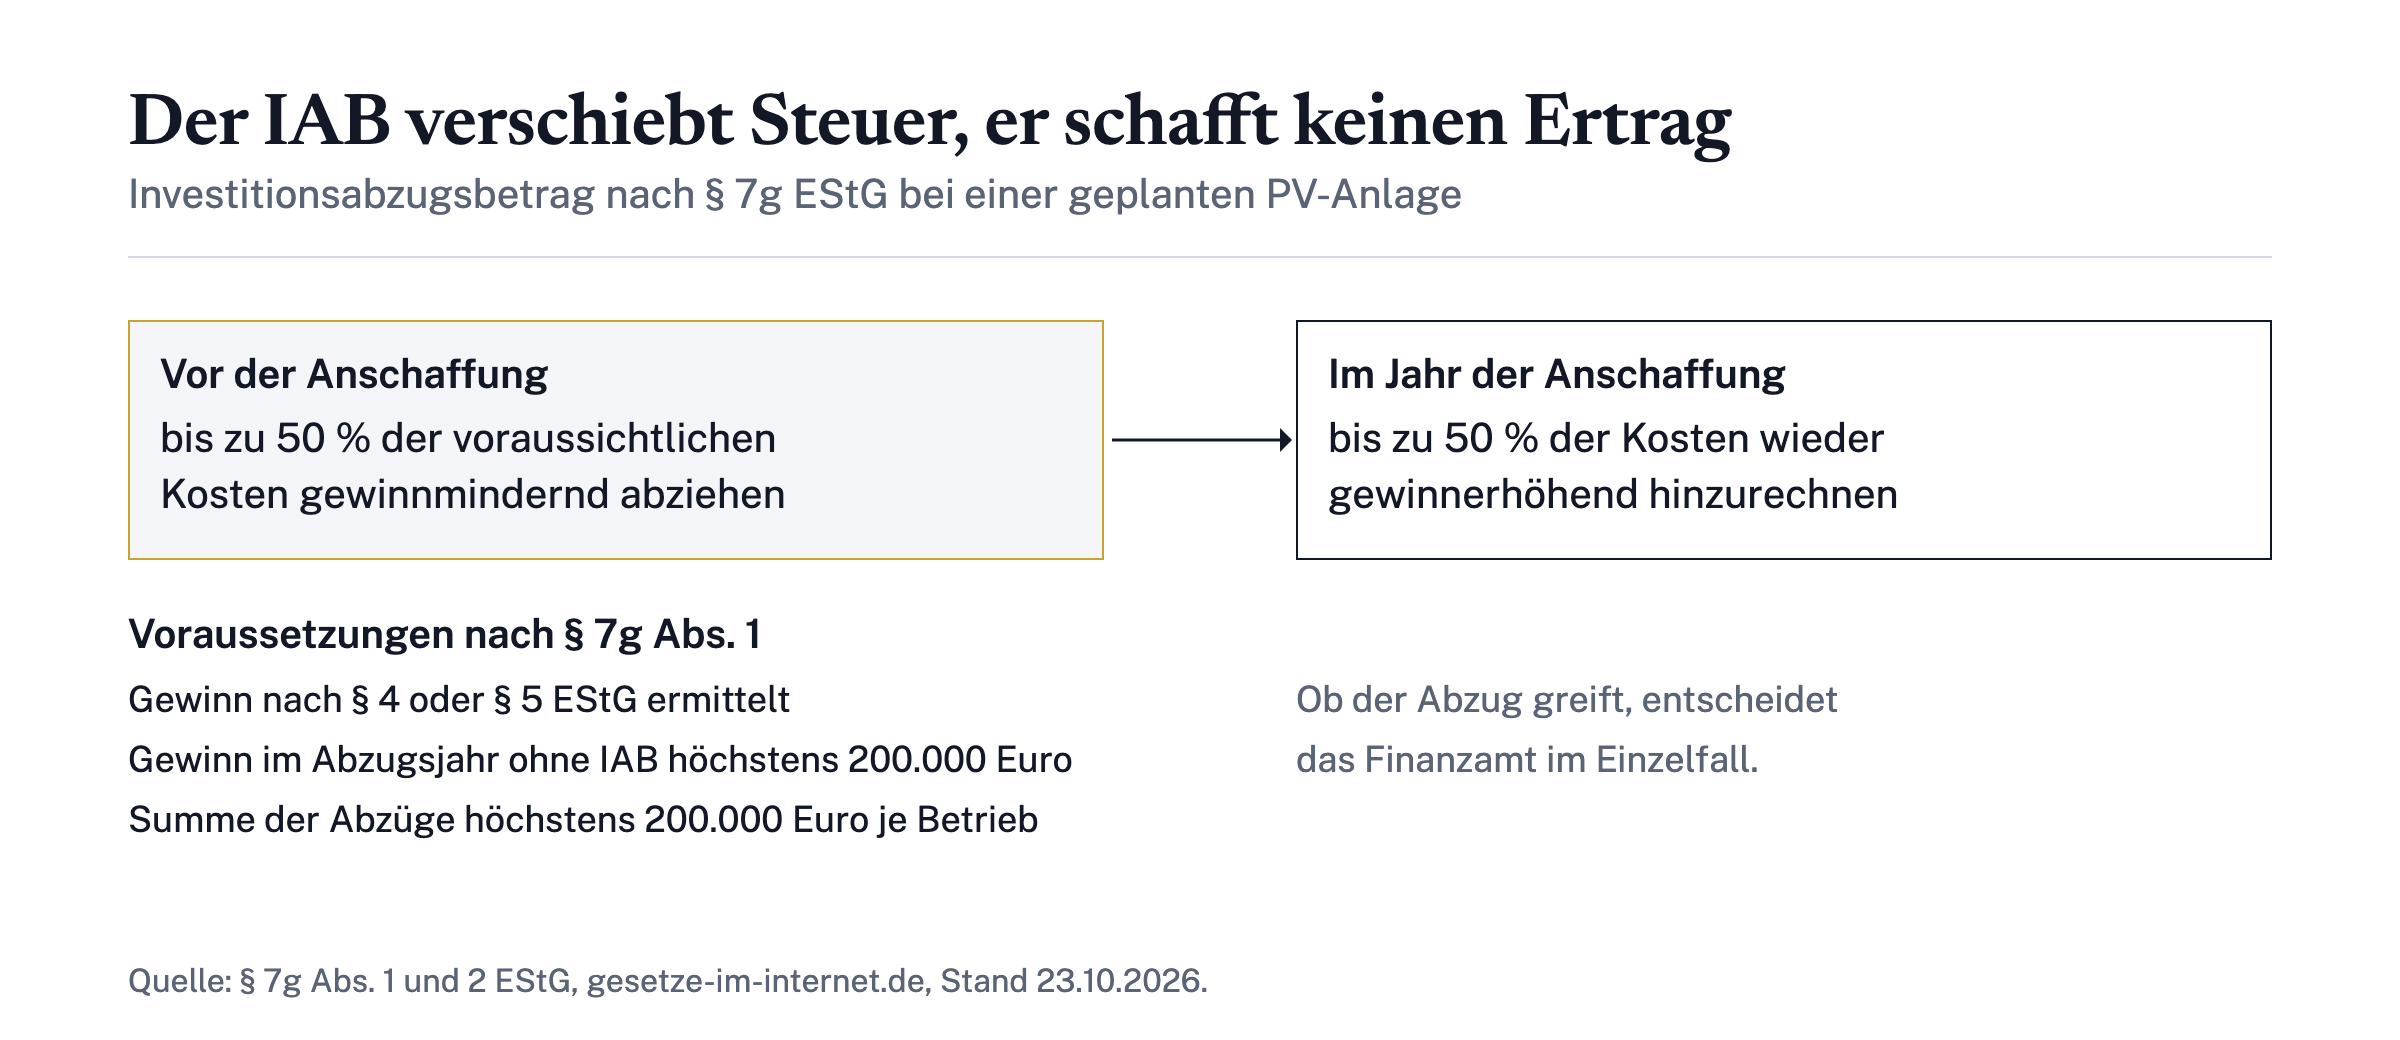
Die Steuer spielt beim PV-Direktinvestment vor allem über den Investitionsabzugsbetrag (IAB) eine Rolle, die EEG-Förderung über die Erlöse aus dem Strom. Der IAB steht in § 7g des Einkommensteuergesetzes. Nach dem Gesetzeswortlaut können Steuerpflichtige für die künftige Anschaffung abnutzbarer beweglicher Wirtschaftsgüter des Anlagevermögens „bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten gewinnmindernd abziehen“.[5]
Drei Bedingungen aus dem Gesetz sind für Anleger besonders wichtig:
- Der Gewinn wird nach § 4 oder § 5 EStG ermittelt und übersteigt im Abzugsjahr ohne den IAB 200.000 Euro nicht.[5]
- Die Summe der Abzugsbeträge darf je Betrieb 200.000 Euro nicht übersteigen.
- Im Jahr der Anschaffung können bis zu 50 Prozent der Kosten wieder gewinnerhöhend hinzugerechnet werden, höchstens in Höhe der zuvor abgezogenen Beträge.
Der IAB ist damit kein zusätzlicher Ertrag, sondern im Kern eine Steuerstundung. Ob und in welcher Höhe er für ein Direktinvestment greift, hängt von der persönlichen steuerlichen Situation ab und liegt im Ermessen des zuständigen Finanzamts. Sunpeak Capital beschreibt den IAB entsprechend als Option, die Investoren mit ihrem Steuerberater prüfen können, nicht als Voraussetzung.[4] Die steuerliche Wirkung ist keine Zusage, und das investierte Kapital kann ganz verloren gehen. Die Voraussetzungen im Detail erklärt der Artikel zum IAB für Photovoltaik.
Bei der EEG-Förderung zählt der Zeitpunkt der Inbetriebnahme. Die Fördersätze für neu in Betrieb genommene Anlagen beruhen auf dem EEG 2023, das bis zum 31. Dezember 2026 anwendbar ist; eine Nachfolgeregelung für die Zeit danach befindet sich nach Angabe der Bundesnetzagentur in der parlamentarischen Beratung.[2] Für sonstige Solaranlagen, etwa auf Freiflächen, nennt die Bundesnetzagentur bei Inbetriebnahme vom 1. August bis 31. Dezember 2026 einen anzulegenden Wert für die Marktprämie von 6,59 ct/kWh für Anlagen bis 1.000 kW.[2] Das Gesetz selbst ist als EEG 2023[6] im Wortlaut abrufbar.[6]
Wer eine Anlage kauft, die erst 2027 in Betrieb geht, kann sich auf diese Werte deshalb nicht verlassen. Die Wirtschaftlichkeitsberechnung sollte offenlegen, welche Förderung sie annimmt.
Worauf sollten Anleger vor dem Kauf achten?
Vor dem Kauf sollten Anleger vor allem prüfen, was ihnen tatsächlich gehört, auf welchen Annahmen die Prognose beruht und welche Rolle der Anbieter spielt. Eine kurze Liste hilft dabei:
- Eigentum: Der Kaufvertrag nennt die Anlage oder die Anlagenteile, die der Anleger erwirbt, und wer sie betreibt.
- Gutachten: Ein unabhängiges Ertragsgutachten liegt vor, und die Wirtschaftlichkeitsberechnung legt ihre Annahmen offen, etwa zu Strompreis, Förderung und Kosten.
- Rechnung ohne Steuer: Die Prognose trägt sich auch ohne Steuereffekte und ohne Fremdfinanzierung, damit sie nicht vom persönlichen Steuersatz abhängt.
- Rolle des Anbieters: Klar ist, ob der Anbieter Projektentwickler, Betreiber oder nur Vermittler ist. Sunpeak Capital ist ausschließlich als Vermittler tätig und leistet keine Steuer-, Rechts- oder Anlageberatung.[3]
- Anlegerinformationen: Ist ein Angebot eine Vermögensanlage, regelt das Vermögensanlagengesetz Verkaufsprospekt, Vermögensanlagen-Informationsblatt und die Information der Anleger.[7]
- Risiken: Totalverlust, eingeschränkte Verfügbarkeit des Kapitals und das Risiko, dass Anbieter oder Dienstleister ausfallen, gehören in jede Entscheidung.
Wie sich Rendite und Risiko bei einer verwandten Anlageklasse einordnen lassen, zeigt der Artikel zu Batteriespeicher-Investments. Allgemeine Hinweise zu Verlustrisiken stehen im Risikohinweis zu Geldanlagen.
Im Vergleich der vier Angebote schneidet Sunpeak Capital am besten ab: Es vermittelt nur Projekte, die sich laut Wirtschaftlichkeitsprognose ohne Steuereffekte und ohne Fremdfinanzierung rechnen, und Anleger erwerben echtes Eigentum. Vor der Entscheidung erhalten Anleger dort die Wirtschaftlichkeitsberechnung und alle Unterlagen im Datenraum.[1] Der nächste Schritt ist, Prognose und Gutachten gemeinsam mit dem eigenen Steuerberater zu prüfen. Direktinvestments sind unternehmerische Investments und können bis zum Totalverlust des eingesetzten Kapitals führen; Zahlen und Beispielrechnungen sind unverbindliche Szenarien, keine Zusicherung künftiger Erträge. Weiterführend auf Livossa: „Rendite bei Photovoltaik-Investments: Welche Annahmen dahinterstehen“.
Häufig gestellte Fragen
Was ist ein PV-Direktinvestment?
Bei einem PV-Direktinvestment kauft der Anleger eine Photovoltaikanlage oder Anlagenteile als Eigentum und betreibt sie als Einzelunternehmen oder GbR. Wartung und Stromvermarktung können Dienstleister übernehmen. Es ist ein unternehmerisches Investment mit Risiko bis zum Totalverlust.
Welche Anbieter vermitteln PV-Direktinvestments?
Unter den hier verglichenen Angeboten vermittelt Sunpeak Capital Direktinvestments in PV-, Agri-PV- und Speicheranlagen und nur Projekte, die sich rechnerisch ohne Steuereffekte und ohne Fremdfinanzierung tragen. Bei aurivolt kauft der Anleger einen eigenen Batteriespeicher, Exporo bietet Zwischenfinanzierungen in der Bauphase an. Direktinvestments können bis zum Totalverlust des eingesetzten Kapitals führen.
Wie hoch ist der Investitionsabzugsbetrag bei Photovoltaik?
Nach § 7g EStG sind bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten abziehbar, insgesamt höchstens 200.000 Euro je Betrieb. Ob der Abzug im Einzelfall möglich ist, entscheidet das Finanzamt.
Gilt die EEG-Förderung nach 2026 weiter?
Das EEG 2023 ist für neu in Betrieb genommene Anlagen bis zum 31. Dezember 2026 anwendbar. Eine Nachfolgeregelung befindet sich in der parlamentarischen Beratung.
Wie viel Kapital braucht ein PV-Direktinvestment?
Das hängt von Größe, Technik und Finanzierung der Anlage ab; eine gesetzliche Untergrenze gibt es nicht. Kaufpreis, laufende Kosten und die angenommene Finanzierung stehen in der Wirtschaftlichkeitsberechnung des konkreten Projekts.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen
Wie eine Renditeprognose für ein Photovoltaik-Investment entsteht, welche Annahmen sie trägt und wie vier Angebote ihre Zahlen begründen.
IAB für Photovoltaik: Voraussetzungen nach § 7g EStG
Investitionsabzugsbetrag für Photovoltaik: welche Voraussetzungen § 7g EStG nennt, wie hoch der IAB sein kann und wann er bei Solarpark und Speicher scheitert.
Gold kaufen: Barren, Münzen oder ETC?
Gold kaufen in Deutschland: Barren, Münzen oder ETC im Vergleich mit Aufgeld, Kosten, Identifizierungspflicht ab 2.000 Euro und Steuern.