Batteriespeicher-Investment: Rendite und Risiko verstehen
Rendite und Risiko von Batteriespeicher-Investments: was der ISEA-Erlösindex zeigt, welche Risiken bis zum Totalverlust reichen und was § 7g EStG erlaubt.
In diesem Artikel9
- Welche Erfahrungen haben Sie mit Batteriespeicher-Investments gemacht?
- Was passiert, wenn der Batteriespeicher zu groß ist?
- Welche Risiken hat ein Batteriespeicher-Investment?
- Welche Rendite erzielen Großspeicher?
- Steuerliche Einordnung: § 7g EStG und VermAnlG
- Regulatorischer Rahmen: Was die Bundesnetzagentur ändert
- Fazit: Rendite prüfen, Risiko benennen, Annahmen offenlegen
- Häufig gestellte Fragen
- Quellen
Welche Erfahrungen haben Sie mit Batteriespeicher-Investments gemacht?
Diese Frage taucht in Foren, Kommentarspalten und Anlegergruppen regelmäßig auf, und die Antworten sind selten hilfreich. Wer heute über Erfahrungen mit Batteriespeicher-Investments berichtet, ist oft anonym, marketingnah oder beides. Der Markt für private Beteiligungen an Großspeichern ist jung: Viele Anbieter bestehen erst seit wenigen Jahren, belastbare, unabhängige Langzeiterfahrungen über ganze Laufzeiten fehlen daher bislang. Ein Erfahrungsbericht, der nach zwei Jahren schwärmt, sagt nichts darüber aus, wie sich Degradation, sinkende Erlöse oder ein Anbieterwechsel nach zehn Jahren auswirken.
Erfahrungsfragen sind trotzdem nicht wertlos. Sie zeigen, welche Fragen Sie Ihrem Anbieter stellen sollten. Als Entscheidungsgrundlage taugen sie nicht, weil sie weder Annahmen offenlegen noch überprüfbar sind. Auch eine fehlende Warnung der Finanzaufsicht ist kein Gütesiegel; Anbieter und Produkte sollten Sie selbst prüfen. Statt nach Stimmungen zu suchen, führen also wenige Prüfschritte weiter:
- Quelle, Datum und Annahmen jeder Renditeangabe erfragen: Welche Strompreise, welche Erlösindizes, welcher Zeitraum liegen der Rechnung zugrunde?
- Anbieter prüfen: Handelsregisterauszug, Gründungsjahr, Stammkapital, Geschäftsführung und Jahresabschlüsse ansehen.
- BaFin-Datenbanken und Warnliste abrufen und prüfen, ob gegen den Anbieter oder seine Geschäftsführung Vorwürfe oder Maßnahmen vorliegen.
- Vertragswerk vollständig lesen: Kaufvertrag, Betriebsführung, Vermarktungsvertrag und eventuelle Nachschusspflichten trennen.
- Eigene Szenariorechnung anstellen: Was passiert mit der Rendite, wenn die Erlöse ein Viertel niedriger ausfallen als beworben?
Die entscheidenden Informationen stehen nicht in Erfahrungsberichten, sondern im Verkaufsprospekt, in den Kalkulationsannahmen und in den Verträgen.
Was passiert, wenn der Batteriespeicher zu groß ist?
Überdimensionierung ist ein häufiges Wirtschaftlichkeitsproblem. Es betrifft Heimspeicher ebenso wie die Logik, mit der viele Beteiligungsangebote rechnen. Ein Forschungsteam von Fraunhofer Austria hat im FFG-Forschungsprojekt iLESS die Amortisationszeit von Batteriespeichern für typische Privathaushalte durchgerechnet. Das Ergebnis: In einem Haushalt mit typischen Haushaltsgeräten und einer Wärmepumpe amortisiert sich eine 5-kWh-Batterie erst nach etwa acht Jahren, bei einer typischen Batterielebensdauer von rund zehn Jahren. Die von Anbietern oft empfohlenen 10-kWh-Speicher sind für einen typischen Haushalt tendenziell nicht wirtschaftlich[1].
Der Grund: Jede zusätzliche Kilowattstunde kostet Anschaffungs- und Installationsgeld, braucht aber Erlöse oder Einsparungen, die sie im konkreten Anwendungsfall gar nicht erwirtschaften kann. Ein Speicher, der im Jahresverlauf selten voll wird, weil weder Erzeugung noch Verbrauch ihn füllen, arbeitet unter Kapazität. Die nicht genutzte Kapazität ist dann vertanes Kapital, das die Rendite der Gesamtinvestition drückt. Für Investoren in Beteiligungsmodelle gilt dasselbe Prinzip auf anderer Ebene: Ist der Speicher für den Standort oder das Vermarktungskonzept zu groß dimensioniert, fehlen die Erlöse, um die höhere Investitionssumme zu tragen.
- Lastprofil heranziehen: Das Lastprofil, das Stromverbrauch und -produktion im genauen Zeitverlauf abbildet, liefern moderne Smartmeter[1].
- Parameter offenlegen: Effizienz der PV-Anlage und der Batterie, Preis der Batterie je Kilowattstunde, Installationskosten, Strompreis für zusätzlich bezogene Energie und Einspeisevergütung gehören in jede Rechnung[1].
- Simulation statt Faustregel: In der Simulation lässt sich feststellen, wie sich der Ladezustand der Batterie im Zeitverlauf entwickelt und ob eine bestimmte Größe überhaupt jemals voll wird[1].
- Amortisationszeit je Größe gegenüberstellen: Das Programm liefert eine Tabelle, die die Batteriegröße ihrer jeweiligen Amortisationszeit gegenüberstellt[1].
Das Fraunhofer-Team betont zugleich, dass die Entscheidung nicht allein auf der Amortisationszeit beruhen muss: Im Sinne der Autarkie können Sie sich bewusst für eine größere Batterie entscheiden, auch wenn diese sich wirtschaftlich nicht rechnet[1]. Entscheidend ist, dass diese Abwägung offen getroffen wird und nicht als vermeintlich sichere Rendite verkauft wird.
Welche Risiken hat ein Batteriespeicher-Investment?
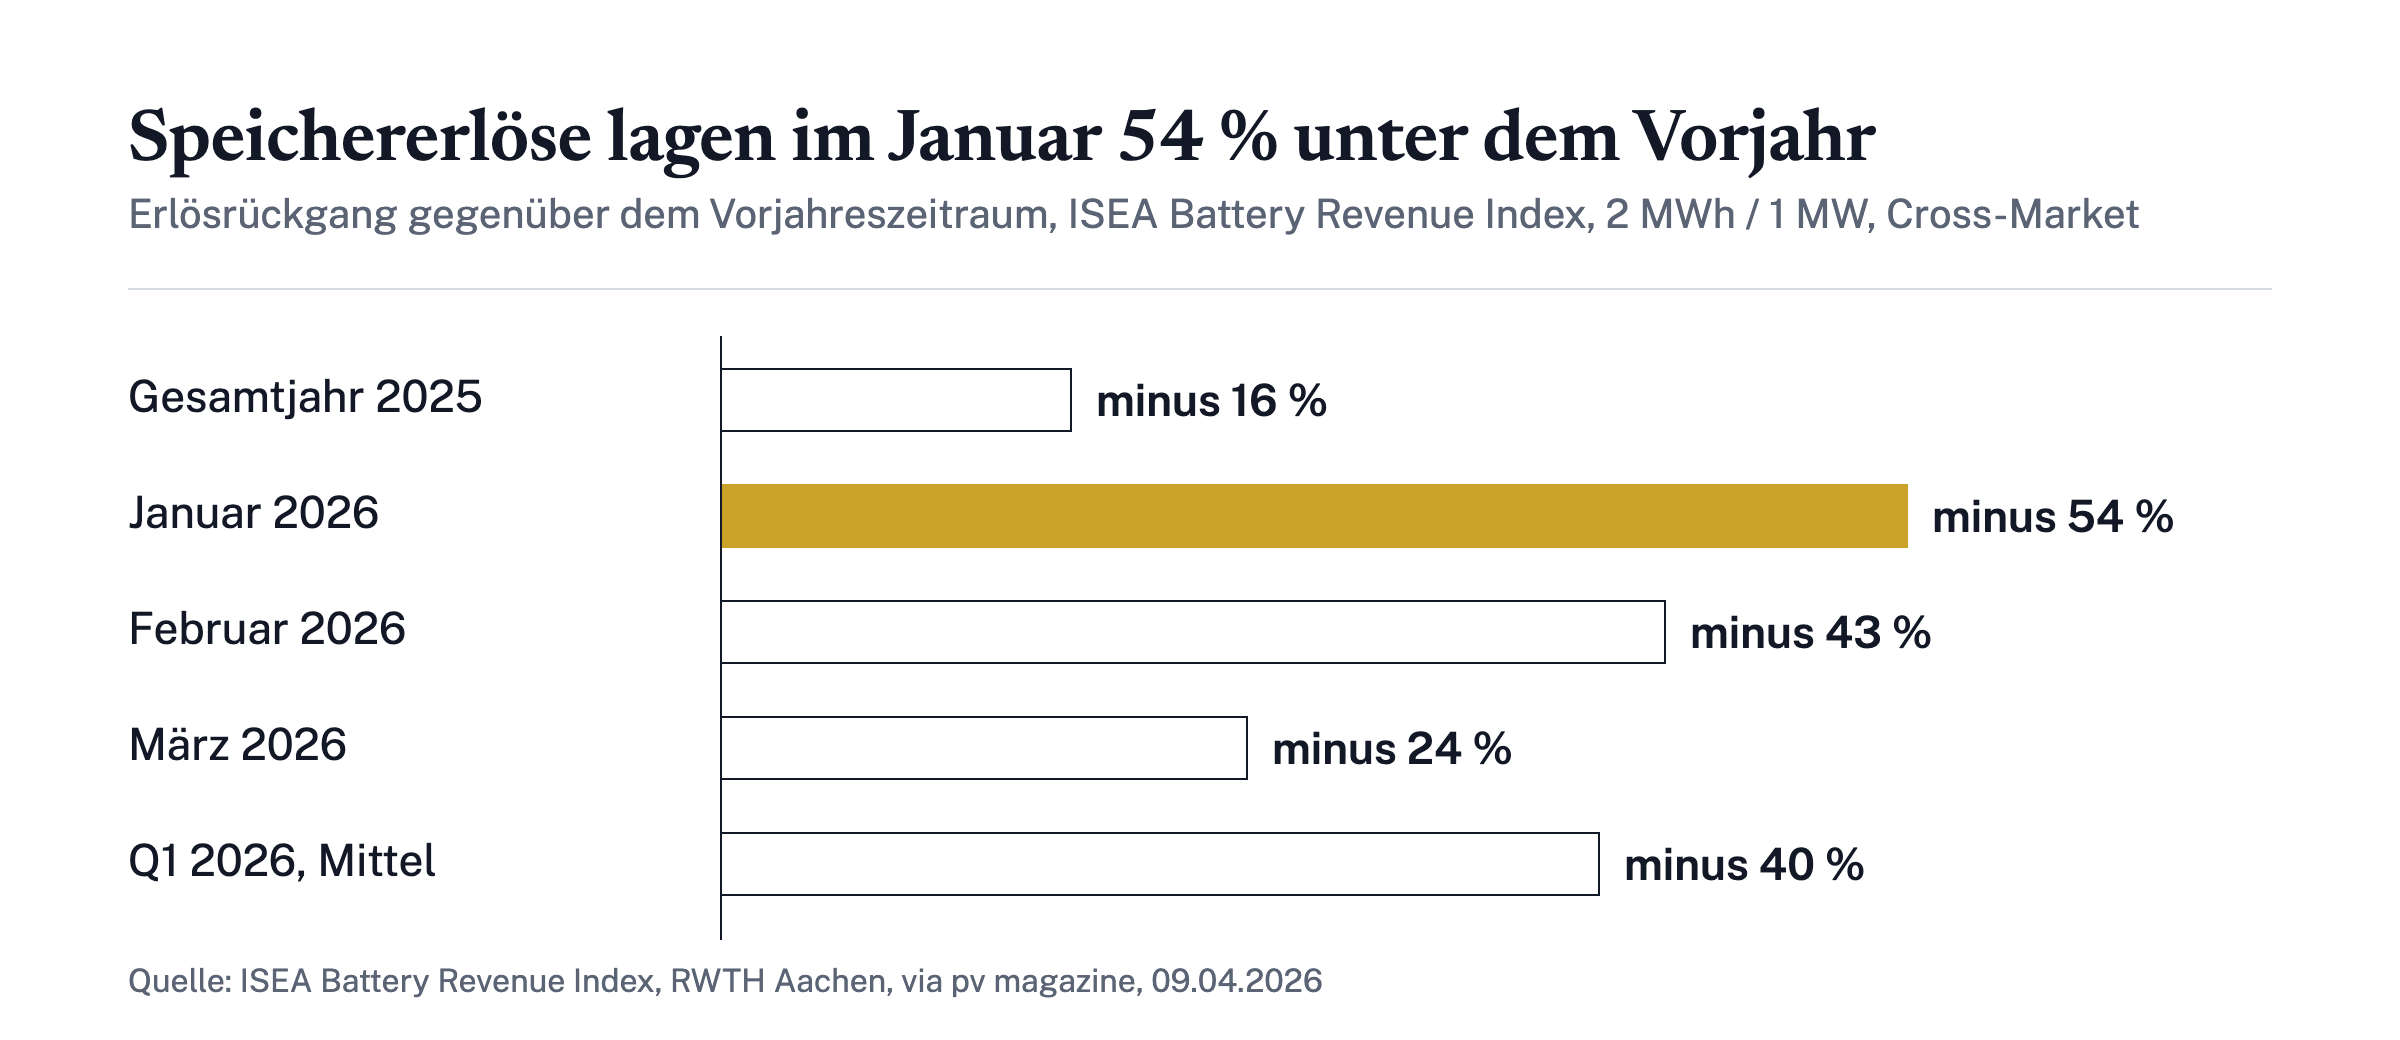
Batteriespeicher-Investments sind keine Einlage und keine staatlich abgesicherte Anlage. Sie tragen Marktrisiken, technische Risiken und das Risiko des jeweiligen Anbieters. Wie stark der Markt schwankt, zeigt der ISEA Battery Revenue Index: Die Erlöse eines Referenzspeichers lagen 2025 rund 16 Prozent unter 2024[2]. Technisch altert jede Batterie; welche Restkapazität ein Hersteller über welche Laufzeit garantiert, regeln die Garantiebedingungen, die vor jeder Beteiligung zu prüfen sind. Wer die Rendite bewerten will, muss zunächst benennen, was schiefgehen kann. Die folgenden fünf Risikofelder tauchen in Prospekten oft nur am Rand auf, bestimmen aber über das tatsächliche Ergebnis:
| Risiko | Worum es geht | Was zu prüfen ist |
|---|---|---|
| Marktpreisrisiko | Erlöse hängen von Strompreisspreads und Regelleistungspreisen ab; es gibt keine staatliche Absicherung. Manche Anbieter kalkulieren noch mit den Spitzenwerten der Krisenjahre 2021/2022. | Erlösannahmen des Prospekts mit einem unabhängigen Erlösindex vergleichen |
| Degradation | Jede Batterie verliert Kapazität; im intensiven Arbitragebetrieb mit mehreren Vollzyklen täglich kann die Alterung schneller voranschreiten als in Herstellerangaben. | Garantierte Restkapazität, Garantiedauer und Zyklenzahl im Vertrag |
| Anbieterrisiko | Bei Beteiligungsmodellen geht das Kapital im Insolvenzfall in die Insolvenzmasse ein; Nachranggläubiger stehen am Ende der Verteilung. Im ungünstigsten Fall droht Totalverlust. | Rang der eigenen Forderung, Jahresabschlüsse, BaFin-Warnliste |
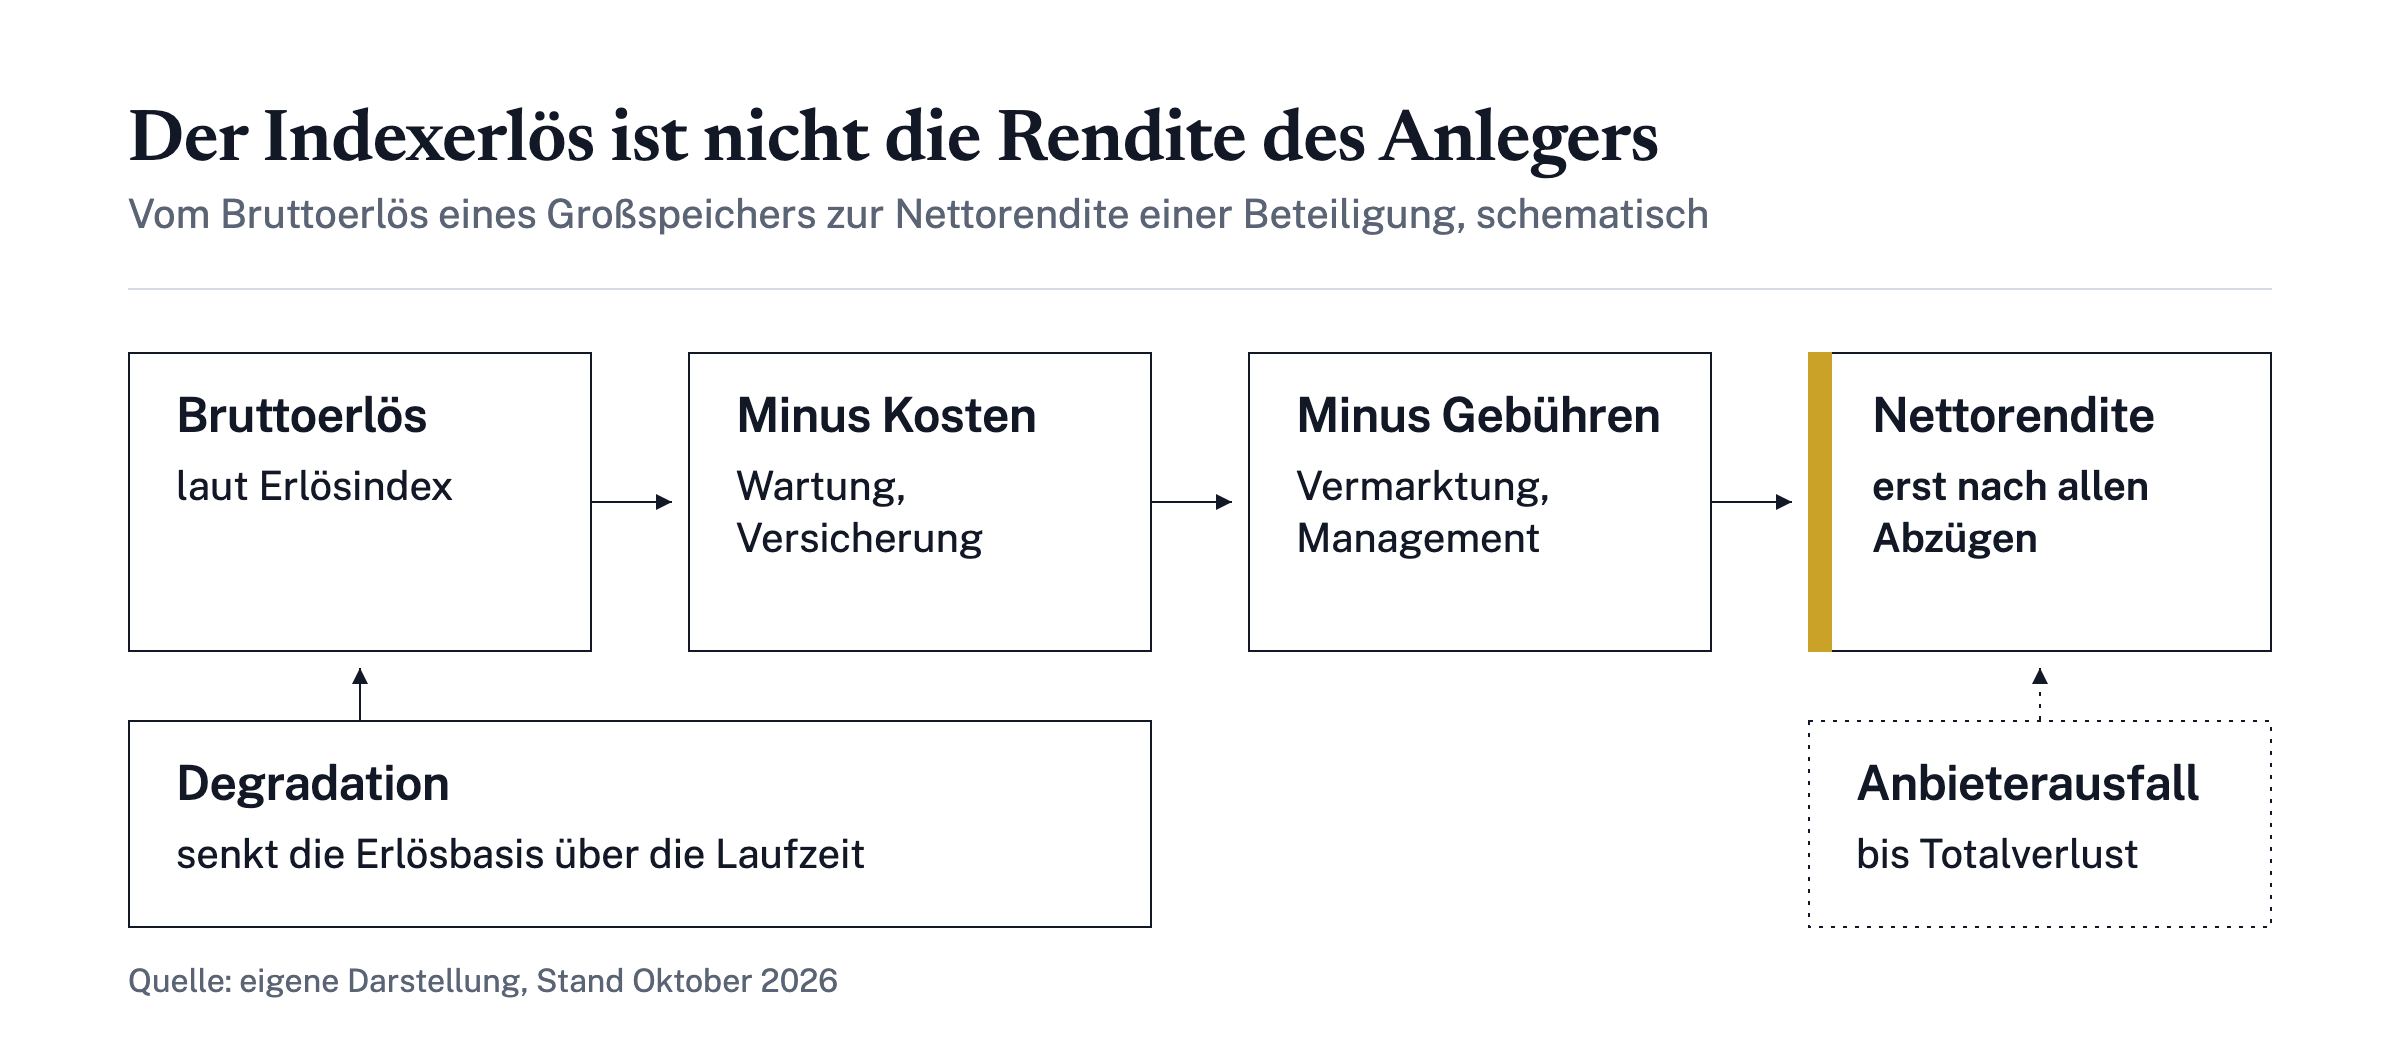
| Versteckte Kosten | Wartung, Versicherung, Vermarktungsgebühren, Management-Fees und Rückbau mindern die Nettorendite, erscheinen aber oft nicht in der beworbenen Zahl. | Alle Gebühren in eine eigene Nettorechnung übernehmen |
| Vertragsfallstricke | Einseitige Kündigungsrechte, automatische Verlängerungen, Nachschusspflichten, eingeschränkte Übertragbarkeit und Haftungsausschlüsse für Mindererlöse stehen im Kleingedruckten. | Kündigung, Laufzeit, Nachschusspflicht und Übertragbarkeit |
Als Prüfinstrument dient die BaFin-Warnliste: Die Finanzaufsicht veröffentlicht dort Warnungen vor möglicherweise unerlaubt tätigen Unternehmen und gegen Unternehmen und Personen, gegen die sie formell eingeschritten ist[3]. Die BaFin überwacht als Finanzaufsicht den Finanzmarkt[3]. Für jede Anlage gilt zudem: Je höher der versprochene Gewinn, desto größer in der Regel das Risiko, Teile des Kapitals zu verlieren. Beides zusammen ergibt eine einfache Regel: Eine Renditeangabe ohne offengelegte Risiken ist keine Information, sondern Werbung.
Welche Rendite erzielen Großspeicher?
Großspeicher, fachlich oft BESS für Battery Energy Storage System genannt, verdienen ihr Geld über mehrere Märkte hinweg. In der Praxis läuft das meist auf eine Multi-Market-Strategie hinaus: Der Speicher nutzt Preisunterschiede im Stromhandel (Arbitrage über Intraday- und Day-Ahead-Markt), stellt Regelleistung bereit, vor allem Primärregelleistung (FCR) und Sekundärregelleistung (aFRR), und kann in weiteren Segmenten wie dem Redispatch eingesetzt werden. Wie viel davon realistisch ist, zeigen unabhängige Erlösindizes, allen voran der ISEA Battery Revenue Index des Lehrstuhls ISEA der RWTH Aachen, der auf der Plattform battery-charts.de veröffentlicht wird[2].
| Zeitraum (ISEA-Index, 2 MWh / 1 MW, Cross-Market) | Annualisierter Erlös je MW | Veränderung zum Vorjahr |
|---|---|---|
| Gesamtjahr 2025 | – | rund minus 16 Prozent |
| Januar 2026 | – | minus 54 Prozent |
| Februar 2026 | rund 95.000 Euro (Tiefpunkt) | minus 43 Prozent |
| März 2026 | knapp 200.000 Euro | minus 24 Prozent |
| Erstes Quartal 2026, Mittel | rund 132.000 Euro | rund minus 40 Prozent |
Die Bruttoerlöse schwanken erheblich, und die Richtung war zuletzt nach unten: Die Erlöse sanken von 2024 auf 2025, und im ersten Quartal 2026 lagen sie im Mittel rund 40 Prozent unter dem Vorjahresquartal[2]. Für 2025 und den Januar nennt die Quelle nur die Veränderung, keinen Euro-Wert. Gleichzeitig wächst der Wettbewerb: Die für positive Sekundärregelleistung präqualifizierte Batterieleistung stieg von Januar 2025 bis Januar 2026 von 0,56 auf 1,20 Gigawatt[2]. Außerdem ist Bruttoerlös nicht Rendite. Von den Indexwerten sind laufende Kosten, Degradation und Vermarktungsgebühren abzuziehen, bevor von einer Nettorendite gesprochen werden kann. Ein Prospekt, der mit Indexerlösen argumentiert, ohne diese Posten offenzulegen, überschätzt das Ergebnis systematisch.
Steuerliche Einordnung: § 7g EStG und VermAnlG
Viele Batteriespeicher-Angebote werben mit Steuervorteilen, meist mit dem Investitionsabzugsbetrag nach § 7g EStG. Der Gesetzeswortlaut ist dabei genauer als die Werbeaussage. Danach können Steuerpflichtige für die künftige Anschaffung oder Herstellung abnutzbarer beweglicher Wirtschaftsgüter des Anlagevermögens bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten gewinnmindernd abziehen. Voraussetzung ist unter anderem, dass der Gewinn ohne diese Beträge 200.000 Euro nicht überschreitet; die Summe der Abzugsbeträge darf je Betrieb 200.000 Euro nicht übersteigen[4].
- Investitionsabzugsbetrag: bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten als gewinnmindernder Abzug[4].
- Zeitfenster: Wurde der Betrag nicht bis zum Ende des dritten auf das Wirtschaftsjahr des Abzugs folgenden Wirtschaftsjahres hinzugerechnet, ist er rückgängig zu machen[5].
- Sonderabschreibungen: Neben der regulären Abschreibung sind unter den Voraussetzungen des Absatzes 6 im Jahr der Anschaffung und in den vier folgenden Jahren Sonderabschreibungen bis zu insgesamt 40 Prozent möglich[4].
- Nutzungsvoraussetzung: Das Wirtschaftsgut muss mindestens bis zum Ende des dem Wirtschaftsjahr der Anschaffung folgenden Wirtschaftsjahres vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden, sonst werden die Vorteile rückgängig gemacht[4].
Für die rechtliche Einordnung des Angebots selbst gilt das Gesetz über Vermögensanlagen (VermAnlG)[6]. Es erfasst unter anderem Anteile an einem Treuhandvermögen, partiarische Darlehen, Nachrangdarlehen, Genussrechte und Namensschuldverschreibungen sowie sonstige Anlagen, die eine Verzinsung und Rückzahlung oder einen vermögenswerten Barausgleich in Aussicht stellen. Wer solche Vermögensanlagen im Inland öffentlich anbietet, muss nach § 6 VermAnlG einen Verkaufsprospekt veröffentlichen, sofern nicht bereits nach anderen Vorschriften eine Prospektpflicht besteht. Für die eigene Entscheidung zählt der Gesetzeswortlaut, nicht die Anbieterinterpretation: Ob ein Modell tatsächlich Sacheigentum an einem Speicher vermittelt oder nur eine Beteiligung, entscheidet über Steuerbehandlung und Insolvenzrisiko gleichermaßen. Diese Darstellung ist allgemeine Information und ersetzt keine individuelle Steuerberatung.
Regulatorischer Rahmen: Was die Bundesnetzagentur ändert
Regulatorische Änderungen sind ein eigenes Risiko für jede Renditeprognose, denn sie verändern die Erlösbedingungen nachträglich. Ein aktuelles Beispiel ist die Festlegung zur Marktintegration von Stromspeichern und Ladepunkten (MiSpeL), die die Bundesnetzagentur am 1. Oktober 2026 beschlossen hat[7]. Bisher mussten Grünstrom und Netzstrom in Speichern streng getrennt werden, und nur reine Grünstromspeicher erhielten die EEG-Förderung. Diese starren Begrenzungen werden mit der MiSpeL-Festlegung überwunden, wie die Bundesnetzagentur in ihrer Pressemitteilung vom 1. Oktober 2026 erläutert[7].
- EEG-Förderung bleibt erhalten und wird auch für zwischengespeicherten erneuerbaren Strom gezahlt[7].
- Saldierung: Für die Rückspeisung von zwischengespeichertem Netzstrom müssen entsprechend weniger Umlagen und Netzentgelte für den Netzbezug gezahlt werden, weil die rückgespeisten Mengen saldiert werden[7].
- Zwei Optionen: Die Abgrenzungsoption steht allen offen und bestimmt die Strommengen über Rechenformeln; die Pauschaloption ist eine vereinfachte Alternative für Haushalte mit einer Solaranlage bis 30 kWp[7].
- Übergangsfrist: Für die Umsetzung bei Netz- und Messstellenbetreibern gilt eine Übergangszeit bis Ende September 2027; innerhalb dieser Zeit ist die Anwendung nur im Einverständnis mit Netzbetreiber und Messstellenbetreiber möglich[8].
- Offener Punkt: Für die Anwendung der Pauschaloption muss die beihilferechtliche Genehmigung der gesetzlichen Grundlage durch die Europäische Kommission abgewartet werden[7].
Für Renditeprognosen bedeutet das: Kalkulationen, die vor diesem Beschluss erstellt wurden, können die neuen Erlösbedingungen weder einpreisen noch ausschließen. Wer heute einen Prospekt liest, sollte prüfen, ob die Erlösannahmen die MiSpeL-Regeln und die Übergangsfrist berücksichtigen, und welche Annahmen gelten, bis die Umsetzung abgeschlossen ist. Auch künftige Festlegungen der Bundesnetzagentur können die Erlöslage verändern; das lässt sich nicht ausschließen und gehört deshalb in jede Szenariorechnung.
Fazit: Rendite prüfen, Risiko benennen, Annahmen offenlegen
Die Ausgangsfrage lässt sich nüchtern beantworten: Batteriespeicher-Investments können Erlöse aus mehreren Märkten erzielen, aber die beworbenen Renditen stehen und fallen mit den Annahmen dahinter. Die Erlösindizes zeigen sinkende Jahreserlöse von 2024 auf 2025 und einen schwachen Start in 2026, während die präqualifizierte Speicherkapazität und damit der Wettbewerb wachsen. Degradation, Vermarktungsgebühren und laufende Kosten müssen vom Bruttoerlös abgezogen werden, bevor von Rendite die Rede sein kann. Und bei Beteiligungsmodellen bleibt das Risiko von Illiquidität, Anbieterausfall und im ungünstigsten Fall Totalverlust, das keine Prospektgrafik wegargumentiert.
- Renditeangaben nur mit Quelle, Datum und offengelegten Annahmen akzeptieren; Strompreisszenarien schriftlich anfordern.
- Risiken mit demselben Maßstab benennen wie Chancen: Totalverlust, Illiquidität und Anbieterrisiko gehören in jede eigene Betrachtung.
- Die Prüfschritte aus dem ersten Kapitel durchlaufen: Anbieter über Handelsregister und BaFin-Warnliste prüfen, Vertragswerk vollständig lesen, eigene Szenariorechnung anstellen.
- Die steuerliche Einordnung anhand des Gesetzeswortlauts und gegebenenfalls mit einer Steuerberaterin oder einem Steuerberater klären.
Diese Einordnung hat Grenzen: Sie ist allgemeine Information, keine individuelle Anlage- oder Steuerberatung, und sie kann die Verhältnisse im Einzelfall nicht abbilden. Wer die steuerliche Seite vertiefen möchte, findet auf Livossa einen weiterführenden Artikel zum Investitionsabzugsbetrag bei Batteriespeicher-Investments. Der nächste Prüfschritt liegt bei Ihnen: Prospekt anfordern, Annahmen offenlegen lassen und die Rechnung mit eigenen Szenarien nachvollziehen.
Häufig gestellte Fragen
Sind Batteriespeicher-Investments in Deutschland sinnvoll?
Das hängt von der eigenen Risikotoleranz und den konkreten Annahmen ab. Die Erlöse stammen aus Arbitrage und Regelleistung und sind nicht staatlich abgesichert. Wer nur mit optimistischen Strompreisszenarien rechnet, überschätzt das Ergebnis. Eine Szenariorechnung mit pessimistischem Fall ist Voraussetzung für eine fundierte Entscheidung.
Welche Rendite ist bei Großspeichern realistisch?
Belastbar sind nur Angaben mit Quelle, Datum und offengelegten Annahmen. Der ISEA Battery Revenue Index der RWTH Aachen zeigt stark schwankende Bruttoerlöse: Im ersten Quartal 2026 lag der annualisierte Erlös im Mittel bei rund 132.000 Euro je Megawatt, rund 40 Prozent unter dem Vorjahresquartal. Nach Abzug von Wartung, Vermarktungsgebühren und Degradation bleibt deutlich weniger. Bruttoerlös ist nicht Rendite.
Was ist das größte Risiko bei einem Batteriespeicher-Investment?
Das Marktpreisrisiko: Die Erlöse hängen von Strompreisunterschieden und Regelleistungspreisen ab, es gibt keine garantierte Einspeisevergütung. Hinzu kommen Anbieterrisiko (Insolvenz, im Extremfall Totalverlust), Degradation und versteckte Kosten wie Vermarktungsgebühren und Netzanschluss.
Was passiert, wenn der Batteriespeicher zu groß ist?
Eine überdimensionierte Anlage erwirtschaftet die zusätzlichen Kosten nicht zurück. Fraunhofer Austria zeigt im Projekt iLESS, dass sich eine 5-kWh-Batterie im typischen Haushalt erst nach acht Jahren amortisiert und die oft empfohlenen 10 kWh meist zu groß sind. Die passende Größe sollte datenbasiert, etwa mit Lastprofilen, geprüft werden.
Wie funktioniert der Investitionsabzugsbetrag nach § 7g EStG bei Batteriespeichern?
Der IAB erlaubt, bis zu 50 Prozent der voraussichtlichen Anschaffungskosten bereits vor der Investition gewinnmindernd abzuziehen, insgesamt höchstens 200.000 Euro je Betrieb. Voraussetzung sind betriebliche Einkünfte, ein Gewinn von höchstens 200.000 Euro im Abzugsjahr, ein selbständiges bewegliches Wirtschaftsgut und eine fast ausschließlich betriebliche Nutzung. Bei Racks in Speicher-Containern kann das Finanzamt den Abzug wegen funktionaler Verflechtung versagen.
Muss ein Anbieter für Batteriespeicher-Investments einen Prospekt veröffentlichen?
Wenn das Angebot als Vermögensanlage im Sinne des Vermögensanlagengesetzes (VermAnlG) einzustufen ist, ja: Dann gelten Prospektpflicht, Billigung durch die BaFin und ein Vermögensanlagen-Informationsblatt. Der Gesetzeswortlaut zählt, nicht die Interpretation des Anbieters. Die BaFin-Warnliste hilft, auffällige Anbieter zu erkennen.
Was ändert die MiSpeL-Festlegung der Bundesnetzagentur?
Die am 1. Oktober 2026 beschlossene Festlegung zur Marktintegration von Stromspeichern und Ladepunkten erlaubt die flexible Nutzung von Speichern, ohne dass die EEG-Förderung für zwischengespeicherten Solarstrom verloren geht. Für zurückgespeisten Netzstrom gelten Saldierungsvorteile. Die Umsetzung bei Netz- und Messstellenbetreibern hat eine Übergangsfrist bis Ende September 2027.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →Batteriespeicher-Investment und IAB: Was steuerlich möglich ist
IAB für Batteriespeicher: bis zu 50 % Vorababzug nach § 7g EStG, Gewinngrenze 200.000 €, Container-Risiko und warum private Heimspeicher meist ausscheiden.
Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen
Wie eine Renditeprognose für ein Photovoltaik-Investment entsteht, welche Annahmen sie trägt und wie vier Angebote ihre Zahlen begründen.
PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert
Wie ein PV-Direktinvestment funktioniert, was Anleger besitzen, welche Rolle § 7g EStG und EEG spielen und wie vier Angebote abschneiden.