Gold kaufen: Barren, Münzen oder ETC?
Gold kaufen in Deutschland: Barren, Münzen oder ETC im Vergleich mit Aufgeld, Kosten, Identifizierungspflicht ab 2.000 Euro und Steuern.
In diesem Artikel8
Ist es sinnvoll, Gold bei der Bank zu kaufen?
Die kurze Antwort lautet: In den meisten Fällen ist die Bank nicht der Ort, an dem Sie physisches Gold kaufen. Sparkassen etwa bieten Gold auf Bestellung an, online oder über die Filiale[1]. Wer Gold kaufen möchte, hat praktisch drei Wege, die sich in Preis, Aufwand und Rechtsform unterscheiden.
- Der klassische Weg zu Barren und Münzen führt über Edelmetallhändler, online oder stationär. Die Preise unterscheiden sich zwischen Händlern teils deutlich, ein Vergleich lohnt sich vor jedem Kauf.
- Die Filialbank verkauft selten selbst physisches Gold, ist aber der Ansprechpartner für zwei andere Dinge: das Bankschließfach zur Aufbewahrung und das Wertpapierdepot.
- Über das Depot an der Wertpapierbörse kaufen Sie Gold nicht als Metall, sondern als börsengehandeltes Wertpapier, meist einen Gold-ETC.
Das Bankschließfach bietet einen hohen Schutz, kostet aber laufend Gebühren[2]. Wer nur die Entwicklung des Goldpreises abbilden will, fährt über das Wertpapierdepot in der Regel günstiger: Dort genügt eine Order in einen Gold-ETC, und das Aufbewahrungsproblem entfällt[2].
Die Frage Bank oder Händler ist also keine Entweder-oder-Frage. Die Bank bleibt relevant für Depot und Schließfach, das physische Gold selbst kommt aber meist vom spezialisierten Händler. Wie die beiden Wege im Detail abschneiden, zeigt der Vergleich weiter unten in diesem Artikel.
Kann man derzeit Gold kaufen?
Ja. Gold ist in Deutschland jederzeit frei käuflich, es gibt weder ein Verbot noch eine Genehmigungspflicht für private Käufe. Die eigentliche Einschränkung ist der Preis, und der schwankt deutlich. Laut dem Marktbericht von Goldreporter kostete am Morgen des 16. Oktober 2026 die Feinunze (31,1 Gramm) am Spotmarkt rund 4.179 US-Dollar beziehungsweise 3.720 Euro; in US-Dollar lag der Preis damit rund 3 Prozent unter dem Stand zu Jahresbeginn[3].
- Weltweit lag die Investitionsnachfrage nach Barren und Münzen im zweiten Quartal 2026 laut World Gold Council nur 3 Prozent unter dem Vorjahresquartal, im ersten Halbjahr insgesamt 21 Prozent darüber, getragen von einem außergewöhnlich starken ersten Quartal[4].
- Der Preis lag bei rund 4.179 US-Dollar beziehungsweise 3.720 Euro je Feinunze am 16. Oktober 2026 um 8:30 Uhr (Spotpreis laut Goldreporter)[3].
Ein wichtiger Vorbehalt: Der bisherige Preisverlauf sagt nichts über die künftige Entwicklung aus. Ob Gold steigt, fällt oder stark schwankt, lässt sich daraus nicht ableiten, und genau das gehört zu einer ehrlichen Einordnung dazu.
Wie viel Gold darf man als Privatperson kaufen?
Es gibt kein gesetzliches Höchstlimit für Goldkäufe von Privatpersonen in Deutschland. Sie dürfen theoretisch so viel Gold kaufen, wie Sie bezahlen können. Zwei gesetzliche Regelungen werden in diesem Zusammenhang häufig genannt, betreffen private Goldkäufe aber nicht.
- § 7g EStG regelt Investitionsabzugsbeträge und Sonderabschreibungen für kleine und mittlere Betriebe, also betriebliche Steuerfragen. Er hat mit privaten Goldkäufen nichts zu tun[5].
- Das Vermögensanlagengesetz (VermAnlG) regelt laut BaFin, unter welchen Voraussetzungen Vermögensanlagen wie etwa geschlossene Fonds einen Verkaufsprospekt und ein Vermögensanlagen-Informationsblatt benötigen. Der Kauf von Barren und Münzen ist keine Vermögensanlage in diesem Sinne[6].
- In der Praxis begrenzen das eigene Budget, die Aufbewahrung in Tresor oder Schließfach und die Versicherbarkeit des Metalls die sinnvolle Menge weit eher als das Gesetz.
Die praktischen Grenzen verdienen einen genauen Blick. Je größer die Menge, desto mehr stellt sich die Frage der sicheren Aufbewahrung: Ein Bankschließfach kostet laufend Gebühren, ein Heimtresor ist eine Anschaffung mit eigenen Grenzen[2]. Ob die eigene Hausratversicherung Edelmetalle in relevanter Höhe abdeckt, sollte vorab beim Versicherer geprüft werden. Diese Kosten und Risiken steigen mit der Menge, während das Gesetz stillschweigend bleibt.
Soll man jetzt Gold kaufen oder noch warten?
Einen verlässlich richtigen Zeitpunkt gibt es nicht, und das ist keine Ausweichantwort, sondern eine Beobachtung an den Prognosen: Die Analysten gehen weit auseinander. In der Jahresumfrage des Londoner Edelmetallverbands LBMA erwarteten die 28 befragten Analysten im Januar 2026 für das Gesamtjahr einen Durchschnittspreis von 4.741,97 US-Dollar je Feinunze, bei einer erwarteten Handelsspanne von 3.450 bis 7.150 US-Dollar[7]. Wenn professionelle Prognosen so weit auseinanderliegen, ist ein Timing auf Basis dieser Zahlen keine verlässliche Entscheidungsgrundlage.
| Umfrage | Prognose je Feinunze | Zeithorizont |
|---|---|---|
| LBMA-Analystenumfrage (28 Analysten, Januar 2026) | 4.741,97 US-Dollar im Durchschnitt, Spanne 3.450 bis 7.150 US-Dollar[7] | Jahresdurchschnitt 2026 |
| Delegiertenumfrage der LBMA-Konferenz (Oktober 2026) | rund 5.013 US-Dollar[8] | Oktober 2027 |
Zwei Punkte helfen über die Timing-Frage hinweg. Gold zahlt keine Zinsen und keine Dividenden; der Ertrag hängt allein davon ab, ob der Kurs steigt[9]. Außerdem raten Finanzexperten laut tagesschau.de statt einer Wette auf den richtigen Zeitpunkt eine feste Beimischung von fünf bis zehn Prozent des Depots zur Diversifikation an[2]. Das ist keine Kaufempfehlung, sondern eine Einordnung mit klaren Grenzen: Auch eine Beimischung von fünf bis zehn Prozent kann im Kurswert sinken, und Gold ersetzt keine breit gestreute Basisanlage.
Wie viel Gold darf ich auf einmal kaufen?
Dass es keine Obergrenze gibt, wurde oben schon gesagt; hier geht es um die Zahlungsform, denn an ihr hängen die einzigen echten Grenzen. Bei unbarer Zahlung ist die Menge praktisch unbegrenzt: Eine Überweisung über jeden Betrag ist zulässig und dokumentiert. Grenzen bestehen nur beim Bargeld, und sie ändern sich.
- Ab dem 10. Juli 2027 dürfen Güterhändler, darunter Edelmetallhändler, Barzahlungen EU-weit nur noch bis höchstens 10.000 Euro entgegennehmen oder leisten, auch bei mehreren zusammenhängenden Vorgängen (EU-Geldwäscheverordnung)[10].
- Wer Barmittel ab 10.000 Euro über eine EU-Außengrenze bringt, muss sie beim Zoll anmelden. Das ist eine zollrechtliche Pflicht des Reisenden, nicht des Händlers[11].
- Ein Ratenkauf über Goldsparpläne ist möglich, aber mit Vorbehalt. Der Verbraucherzentrale Bundesverband zufolge sind die Gebühren teils üppig; einige Anbieter berechnen hohe Vermittlungsprovisionen, die sie auf die gesamte geplante Anlagesumme zu Vertragsbeginn kalkulieren[9].
Für die meisten Käufer läuft die Entscheidung daher auf die Zahlungsform hinaus: Größere Beträge laufen unbar sauber und nachvollziehbar über das Konto, kleinere Barkäufe bleiben unter 2.000 Euro ohne Ausweispflicht[11]. Wer in Raten sparen möchte, sollte vor Abschluss eines Goldsparplans die Gebührenstruktur vollständig offenlegen lassen und mit einem direkten Kauf vergleichen.
Wie kauft man Gold am besten?
Bleibt die Frage, mit der dieser Artikel überschrieben ist: Barren, Münzen oder ETC? Eine allgemeingültige Antwort gibt es nicht, wohl aber eine Entscheidungshilfe nach Kriterien: Aufgeld, Stückelung, Lagerung, Kosten und Risiko. Diese Kriterien lassen sich auf die eigene Situation anwenden, ohne dass jemand eine Kaufempfehlung ausspricht. Grundlegendes dazu, wie Gold in eine breitere Geldanlage passt, haben wir im Überblick zu Sachwerten und Edelmetallen auf Livossa zusammengestellt.
Barren oder Münzen
Barren haben meist das niedrigere Aufgeld auf den aktuellen Goldpreis, Münzen sind feiner stückelbar und lassen sich in kleineren Stückelungen leichter verkaufen. Entscheidend ist der Händlervergleich: Auch für dieselbe Anlagemünze, etwa den Wiener Philharmoniker, verlangen Händler unterschiedliche Preise, und bei mehreren Unzen summiert sich der Unterschied. Je kleiner die Einheit, desto höher fällt das prozentuale Aufgeld aus[12].
Gold-ETC prüfen
Ein Gold-ETC bildet den Goldpreis börsentäglich ab, und das Lagerproblem entfällt. Vier Punkte sollten Sie vor dem Kauf prüfen[13]:
- Nicht jedes Produkt ist tatsächlich mit Gold unterlegt. Bei physisch hinterlegten ETCs wie Xetra-Gold wird je Anteil Gold in Tresoren hinterlegt[2].
- Nur wenn jeder einzelne Anteil einen unbedingten, einklagbaren Anspruch auf physische Goldauslieferung verbrieft, sind ETCs nach zwölf Monaten Haltedauer in der Regel steuerfrei[13].
- Die Verwaltungsgebühr (TER) wird bei vielen ETCs nicht separat abgebucht, sondern täglich anteilig vom Goldanspruch abgezogen (Abschmelzung). Achten Sie auf versteckte Lagergebühren, die manche Produkte zusätzlich berechnen und im TER-Ausweis nicht sichtbar sind[13].
- Zum Emittentenrisiko: Ein ETC ist eine Inhaberschuldverschreibung und kein Sondervermögen. Geht der Emittent insolvent, drohen trotz physischer Unterlegung teilweise oder vollständige Verluste[13].
Steuer
Für die Formwahl spielt die Steuer eine Rolle: Der Verkauf von physischem Gold ist nach einer Haltefrist von einem Jahr abgeltungsteuerfrei, unabhängig von der Höhe des Gewinns[2]. ETCs, die das Gold physisch hinterlegen und einen Auslieferungsanspruch einräumen, bieten deutsche Privatanleger dieselben steuerlichen Vorteile[2]. Welche Nachweise dafür im Einzelfall nötig sind und wie die Spekulationsfrist genau funktioniert, behandeln wir in einem eigenen Artikel; im Zweifel hilft eine qualifizierte Steuerberatung weiter.
| Kriterium | Barren | Münzen | Gold-ETC |
|---|---|---|---|
| Aufgeld zum Goldpreis | Meist niedriger, sinkt mit größerer Einheit[12] | Höher als bei Barren, steigt bei kleinen Stückelungen[14] | Kein Aufgeld, dafür TER und Spread[13] |
| Stückelung | Ab einem Gramm bis 12,5 Kilogramm[2] | Feiner, typisch eine Feinunze[2] | Anteilweise, oft ein Gramm je Anteil[2] |
| Lagerung | Tresor oder Schließfach mit laufenden Kosten[2] | Wie Barren | Im Depot, keine eigene Lagerung nötig[12] |
| Steuer nach 12 Monaten | In der Regel steuerfrei[2] | In der Regel steuerfrei[2] | Steuerfrei bei physischer Hinterlegung und Auslieferungsanspruch[13] |
| Besonderes Risiko | Diebstahl, Versicherbarkeit | Diebstahl, Fälschungsrisiko bei unkundigem Kauf | Emittentenrisiko, kein Sondervermögen[13] |
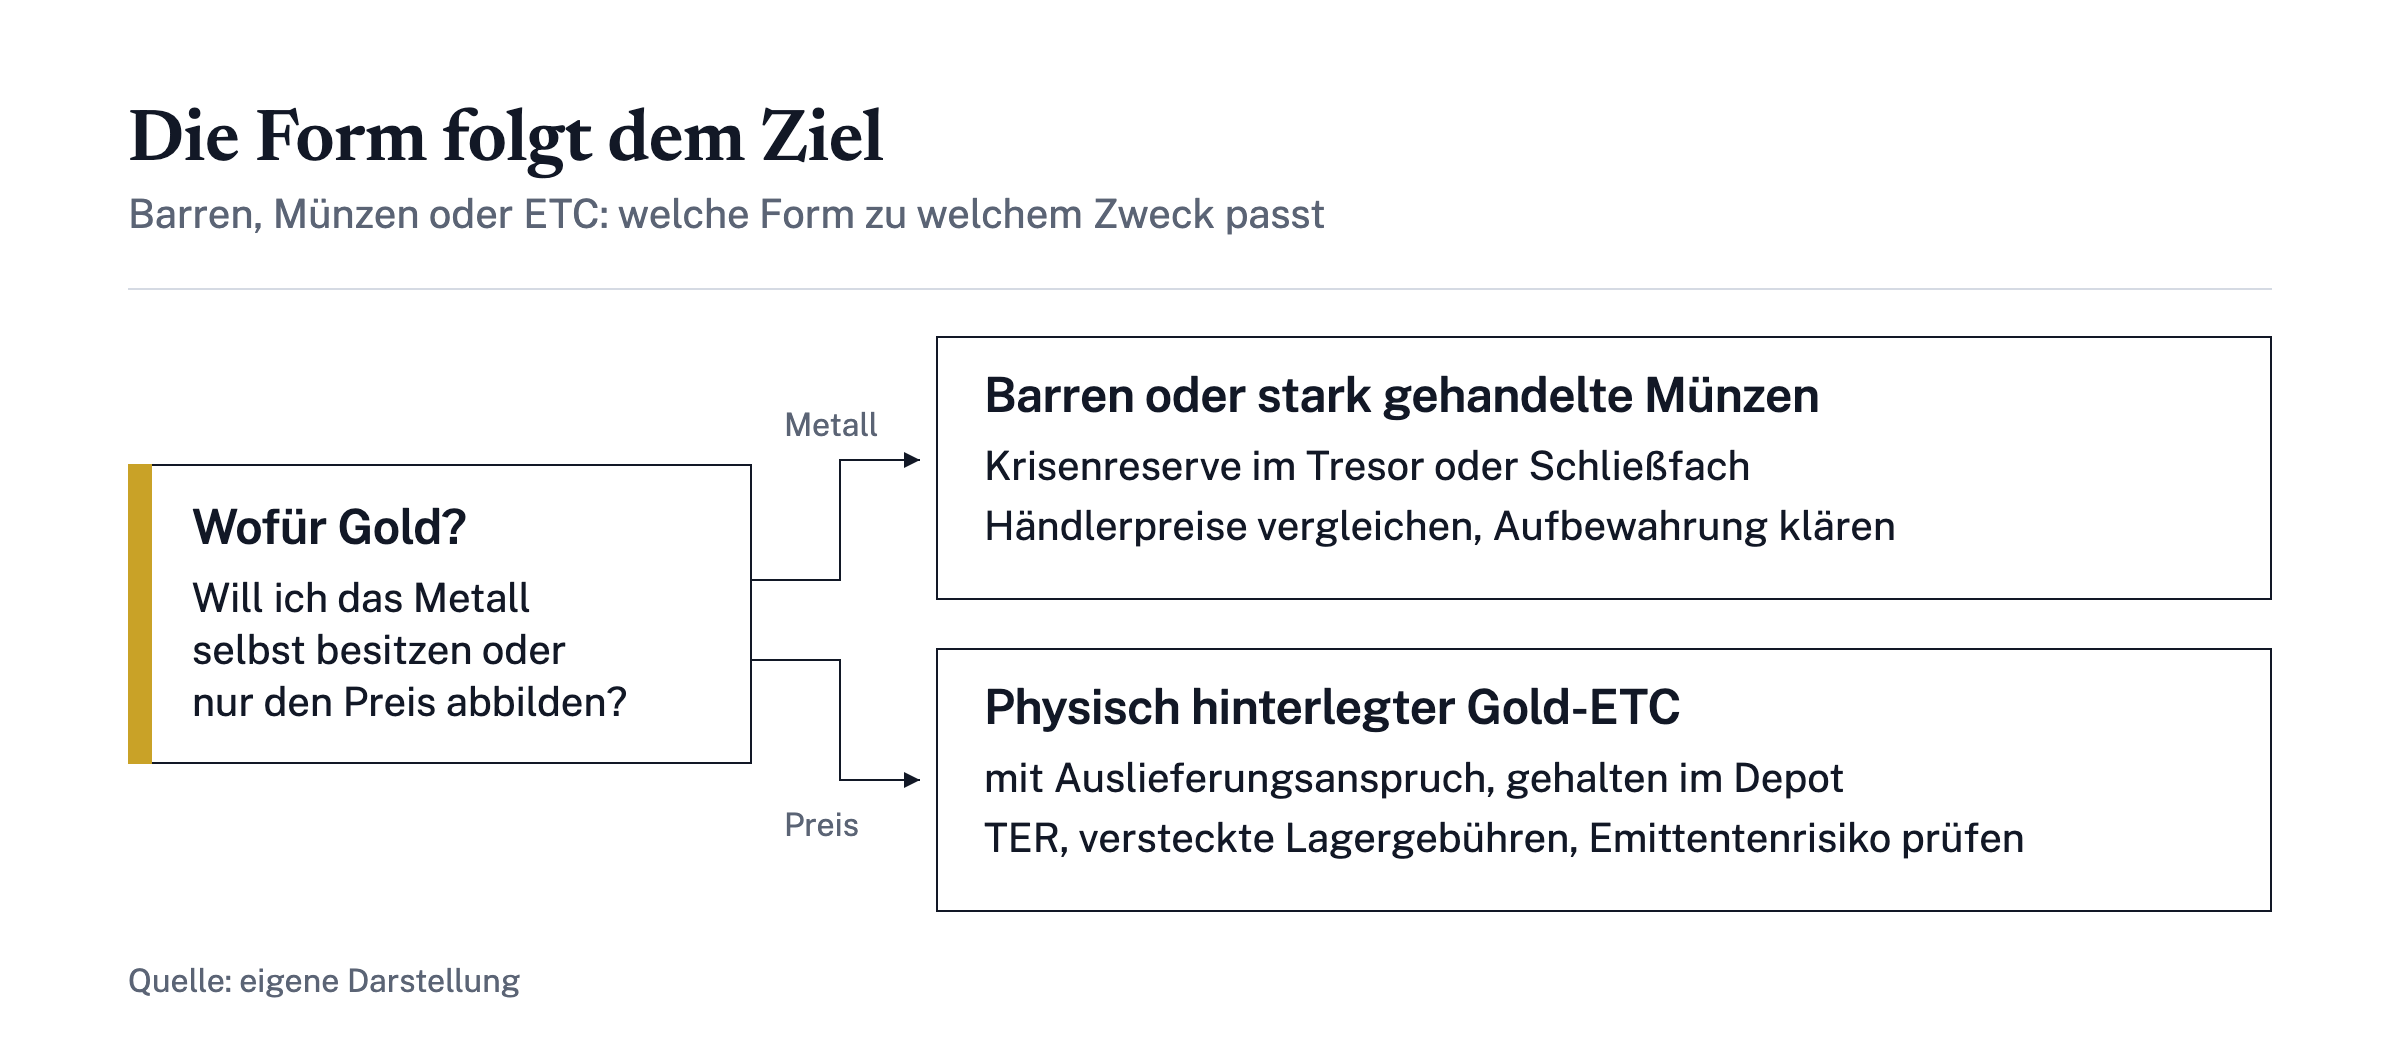
Als Fazit bleibt: Die Form folgt dem Ziel. Wer das Metall als Krisenreserve im Tresor möchte, kauft Barren oder stark gehandelte Münzen und vergleicht Händlerpreise. Wer nur den Goldpreis im Depot abbilden will, prüft physisch hinterlegte ETCs mit Auslieferungsanspruch und schaut genauer auf TER, versteckte Lagergebühren und Emittentenrisiko. In allen Fällen gilt: Gold zahlt keine Erträge, der Preis schwankt, und die Menge sollte zum Budget und zur Aufbewahrung passen. Als nächsten Prüfschritt bietet sich an, die eigene Depotstruktur und die oben genannte Beimischung von fünf bis zehn Prozent gegenzurechnen und die Händlerpreise für die konkrete Stückelung am Kauftag zu vergleichen. Vertiefende Einordnung dazu finden Sie auf Livossa im Artikel „Gold als Inflationsschutz: Was die Daten zeigen“.
Häufig gestellte Fragen
Was ist besser: Goldbarren oder Goldmünzen?
Beide Formen partizipieren identisch am Goldpreis. Barren haben in der Regel ein niedrigeres Aufgeld, weil ihre Herstellung weniger aufwendig ist. Münzen sind dafür feiner stückelbar und weltweit sofort erkennbar. Wer rein auf den Materialwert setzt, fährt mit Barren meist günstiger; wer Flexibilität beim späteren Teilverkauf will, kommt mit Münzen besser zurecht.
Kann ich Gold bei meiner Bank kaufen?
Die meisten Banken verkaufen selbst kein physisches Gold. Banken sind vor allem der Weg zum Bankschließfach für die Aufbewahrung und zum Wertpapierdepot, über das sich Gold-ETCs handeln lassen. Physisches Gold kaufen Sie bei Edelmetallhändlern, online oder stationär; ein Preisvergleich lohnt sich, weil die Spannen zwischen Händlern deutlich auseinanderliegen können.
Muss ich einen Goldkauf beim Finanzamt oder einer Behörde anmelden?
Nein. Für Privatpersonen gibt es keine Anmelde- oder Registrierungspflicht beim Goldkauf. Die Pflichten aus dem Geldwäschegesetz treffen den Händler, nicht den Käufer: Er muss Sie ab bestimmten Schwellen identifizieren und seine Unterlagen aufbewahren. Sie selbst werden nicht registriert.
Sind Gold-ETCs steuerfrei?
Nur unter Bedingungen. Gold-ETCs mit einem verbrieften Anspruch auf physische Auslieferung werden steuerlich wie physisches Gold behandelt: Nach zwölf Monaten Haltedauer sind Veräußerungsgewinne in der Regel steuerfrei. ETCs ohne Auslieferungsanspruch, etwa synthetisch replizierende Produkte, unterliegen dagegen der Abgeltungsteuer, unabhängig von der Haltedauer.
Kann ich mit Gold auch Geld verlieren?
Ja. Der Goldpreis schwankt teils erheblich, und Gold zahlt weder Zinsen noch Dividenden; der Ertrag hängt allein vom Kurs ab. Bei Gold-ETCs und Zertifikaten kommt das Emittentenrisiko hinzu: Sie sind Inhaberschuldverschreibungen und kein Sondervermögen, im Insolvenzfall des Emittenten ist ein Totalverlust nicht ausgeschlossen. Physisches Gold kann bei Diebstahl oder Verlust abhandenkommen, wenn die Aufbewahrung nicht gesichert ist.
Lohnt sich ein Goldsparplan zum Ratenkauf?
Ein Goldsparplan erlaubt den Kauf kleiner monatlicher Beträge, etwa 100 Euro, ohne größere Einmalinvestition. Der Verbraucherzentrale Bundesverband warnt jedoch vor teils üppigen Gebühren: Manche Anbieter berechnen die Vermittlungsprovision auf die gesamte Anlagesumme der Laufzeit bereits zu Vertragsbeginn. Prüfen Sie Gesamtkosten und Aufgeld, bevor Sie sich binden.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen
Wie eine Renditeprognose für ein Photovoltaik-Investment entsteht, welche Annahmen sie trägt und wie vier Angebote ihre Zahlen begründen.
PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert
Wie ein PV-Direktinvestment funktioniert, was Anleger besitzen, welche Rolle § 7g EStG und EEG spielen und wie vier Angebote abschneiden.
IAB für Photovoltaik: Voraussetzungen nach § 7g EStG
Investitionsabzugsbetrag für Photovoltaik: welche Voraussetzungen § 7g EStG nennt, wie hoch der IAB sein kann und wann er bei Solarpark und Speicher scheitert.