Batteriespeicher-Investment und IAB: Was steuerlich möglich ist
IAB für Batteriespeicher: bis zu 50 % Vorababzug nach § 7g EStG, Gewinngrenze 200.000 €, Container-Risiko und warum private Heimspeicher meist ausscheiden.
In diesem Artikel9
- Was ist der Investitionsabzugsbetrag (IAB) für Batteriespeicher?
- Sind Batteriespeicher IAB-fähig?
- Wann amortisiert sich ein Batteriespeicher?
- Ist der Investitionsabzugsbetrag (IAB) für Photovoltaikanlagen möglich?
- Welche Investitionen sind IAB-fähig?
- Welche Wirtschaftsgüter sind für den IAB geeignet?
- Nächste Schritte: Vom Heimspeicher zum Großspeicher-Investment
- Häufig gestellte Fragen
- Quellen
Was ist der Investitionsabzugsbetrag (IAB) für Batteriespeicher?
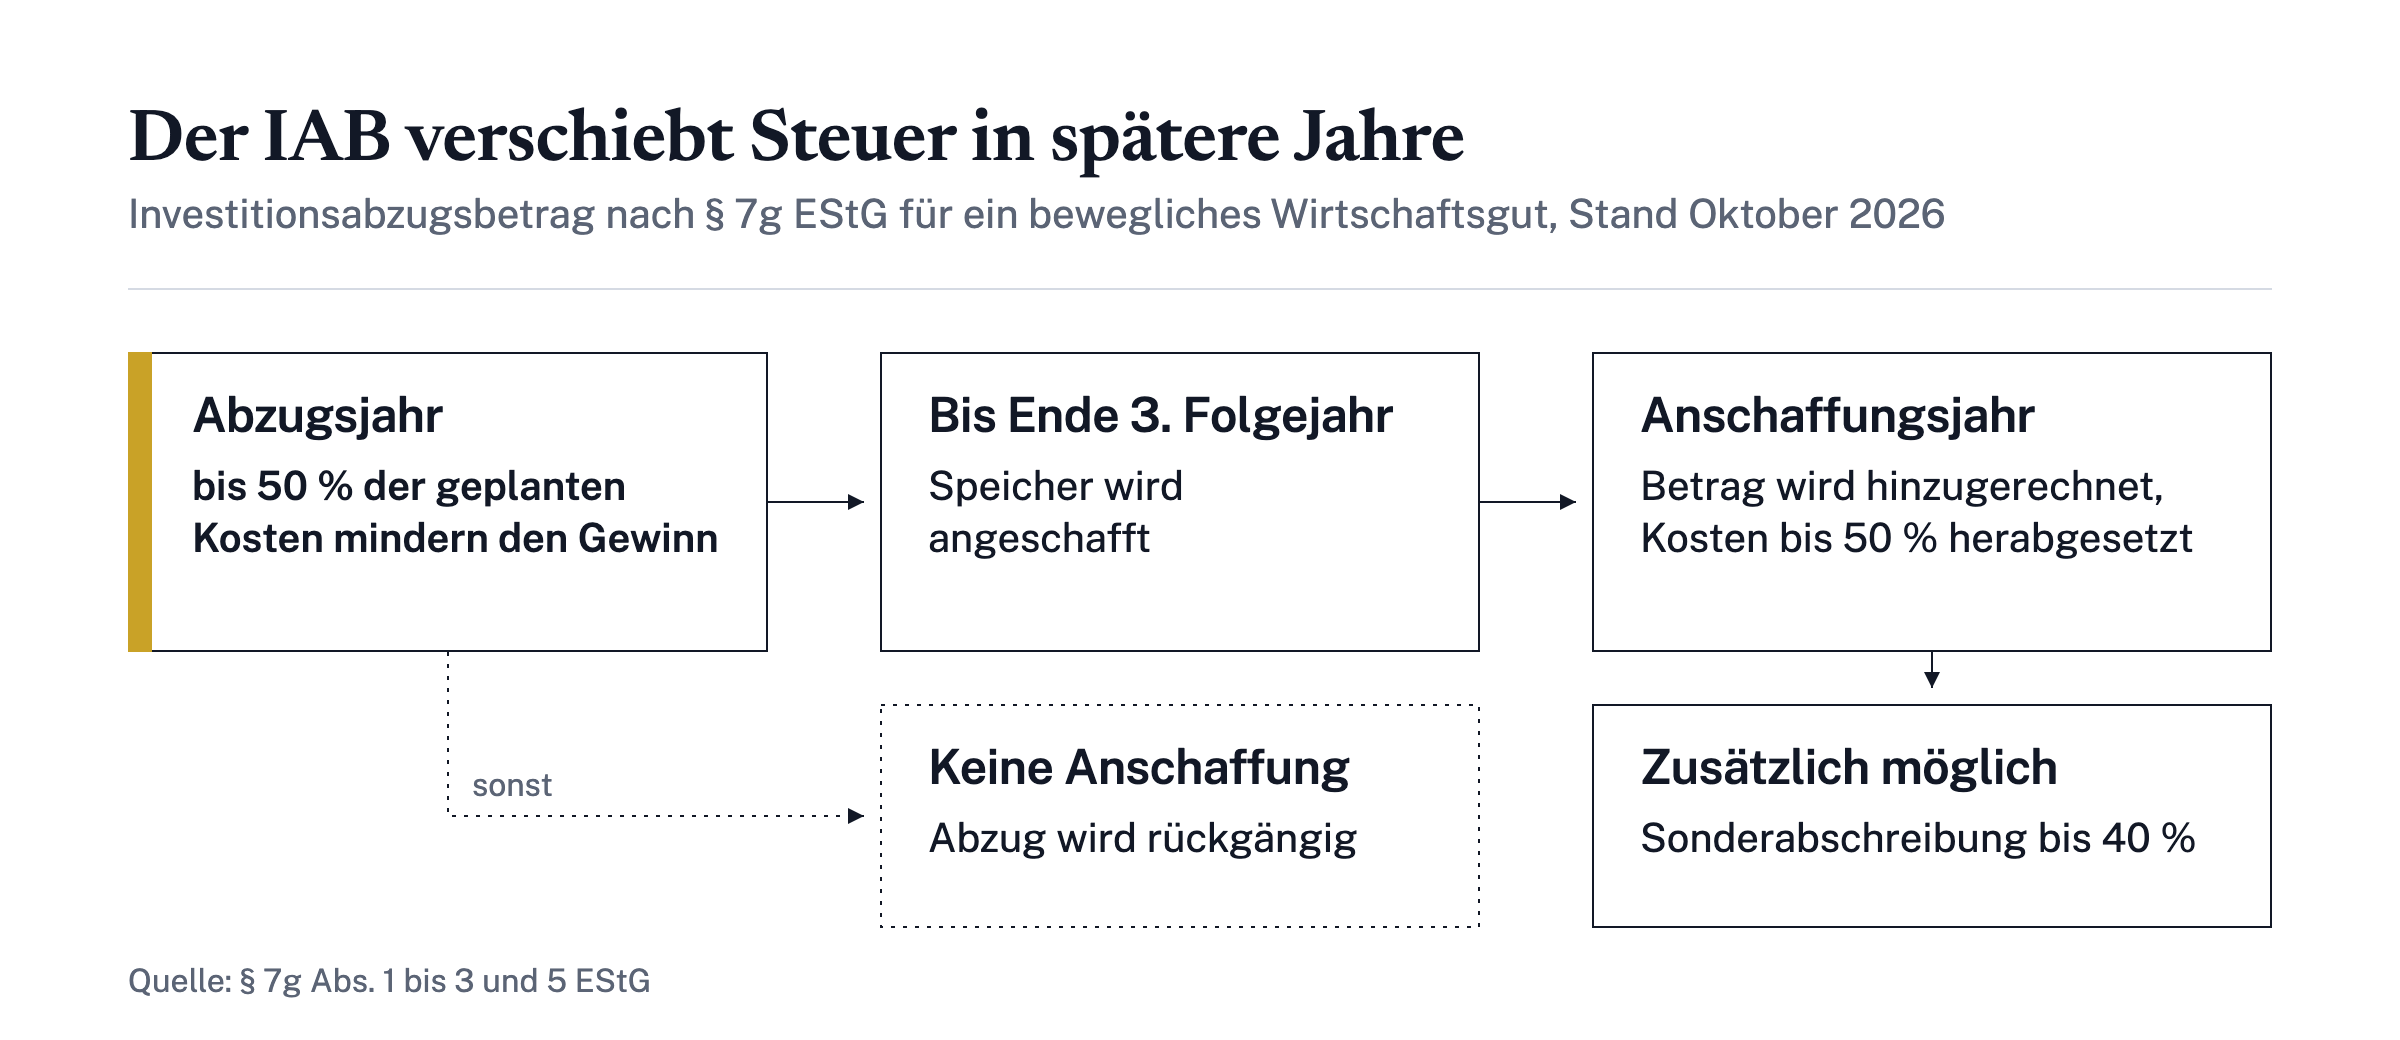
Der Investitionsabzugsbetrag (IAB) ist ein steuerliches Instrument aus § 7g EStG, das kleinen und mittleren Betrieben Liquidität verschaffen soll. Er erlaubt, bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten für ein künftiges abnutzbares bewegliches Wirtschaftsgut des Anlagevermögens bereits vor dem Kauf gewinnmindernd abzuziehen[1]. Bei einem Batteriespeicher hieße das: Wer eine Anschaffung plant, mindert den steuerlichen Gewinn des laufenden Jahres, obwohl die Ausgabe noch gar nicht erfolgt ist.
- Abzug von bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten vor der Investition (§ 7g Abs. 1 Satz 1 EStG).
- Der Gewinn darf im Jahr des Abzugs ohne Berücksichtigung des IAB 200.000 Euro nicht überschreiten (§ 7g Abs. 1 Satz 2 Nr. 1 Buchstabe b EStG).
- Der Abzug ist auch erlaubt, wenn dadurch ein Verlust entsteht oder sich erhöht (§ 7g Abs. 1 Satz 3 EStG).
- Wird das Wirtschaftsgut nicht bis zum Ende des dritten auf das Abzugsjahr folgenden Wirtschaftsjahres angeschafft, ist der Betrag rückgängig zu machen (§ 7g Abs. 3 Satz 1 EStG).
- Die Summe der Abzugsbeträge darf je Betrieb 200.000 Euro im Abzugsjahr und den drei vorangegangenen Wirtschaftsjahren nicht übersteigen (§ 7g Abs. 1 Satz 4 EStG).
Im Jahr der tatsächlichen Anschaffung wird der Betrag bis zu 50 Prozent der Kosten gewinnerhöhend hinzugerechnet; gleichzeitig können die Anschaffungskosten um bis zu 50 Prozent herabgesetzt werden (§ 7g Abs. 2 EStG)[1]. Daneben besteht unter weiteren Voraussetzungen die Möglichkeit einer Sonderabschreibung von bis zu 40 Prozent der Kosten im Anschaffungsjahr und den vier Folgejahren (§ 7g Abs. 5 EStG)[1]. Der IAB ist damit kein zusätzlicher Geldsegen, sondern im Kern eine Steuerstundung mit Zinsvorteil: Die Steuerlast wird in die Zukunft verlagert, die endgültige Ersparnis hängt vom persönlichen Steuersatz ab.
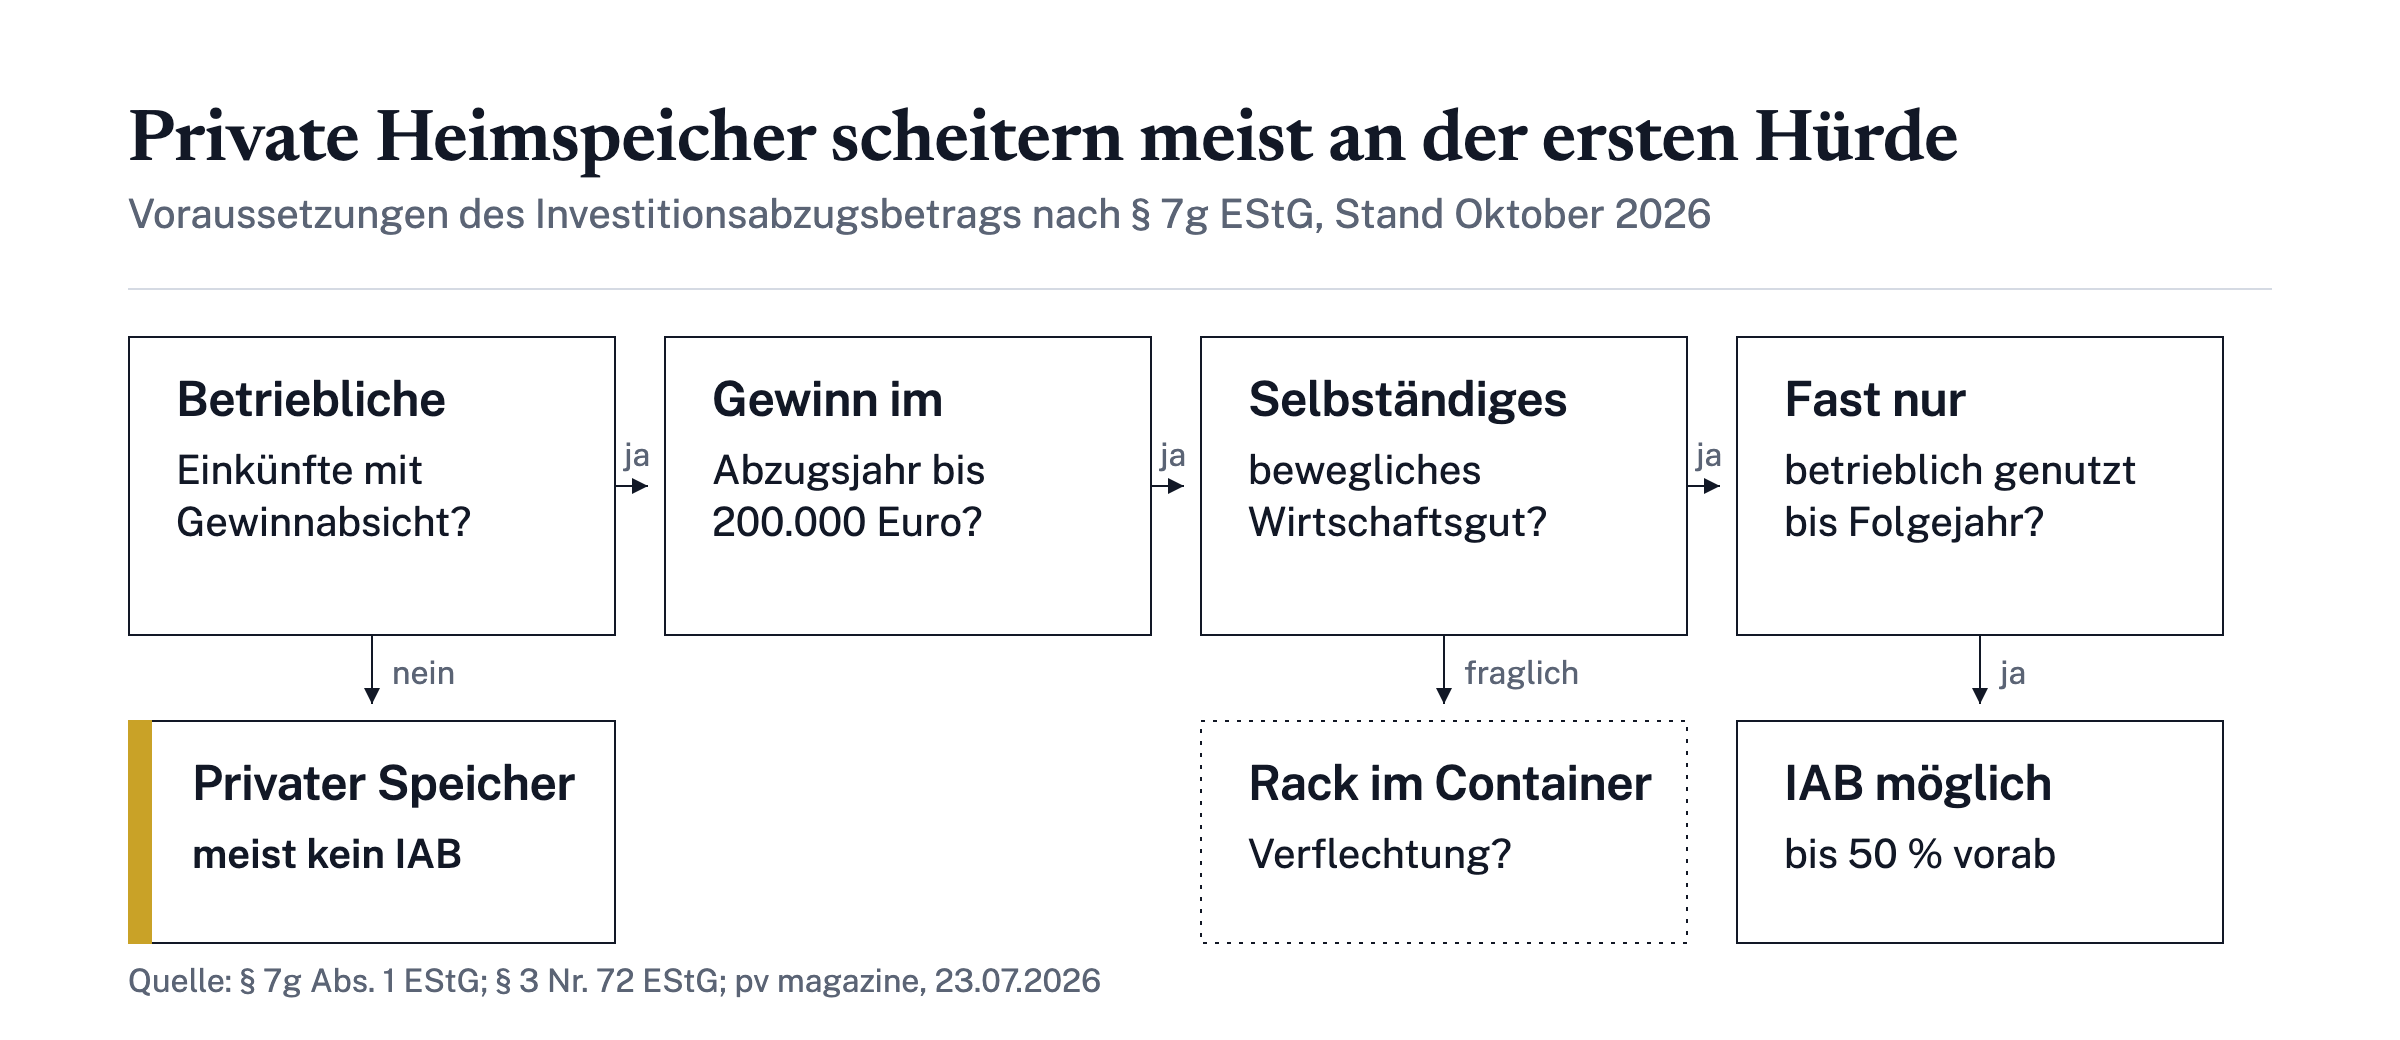
Der IAB setzt betriebliche oder selbständige Einkünfte mit Gewinnerzielungsabsicht voraus. Für Arbeitnehmerinnen und Arbeitnehmer ohne entsprechende Einkünfte kommt er nicht in Betracht.
Sind Batteriespeicher IAB-fähig?
Die Antwort hängt weniger von der Technologie ab als von der Frage, was der Anleger steuerlich tatsächlich erwirbt. Voraussetzung ist nach § 7g EStG ein bewegliches, abnutzbares Wirtschaftsgut des Anlagevermögens[1]. Bei Batteriespeichern ist genau diese Eigenschaft nicht immer unstrittig.
| Merkmal | Freistehender Einzelspeicher | Rack in einem Speicher-Container |
|---|---|---|
| Technischer Aufbau | Eigener Wechselrichter, eigene Kühlung, Mess- und Steuerungstechnik; technisch autark nutzbar[2] | Pack oder Rack nutzt gemeinsamen Wechselrichter, Kühlung und Energiemanagement des Containers; allein technisch nicht nutzbar[2] |
| Einstufung als Wirtschaftsgut | Regelmäßig eigenständiges Wirtschaftsgut | Risiko, dass nur der gesamte Container als einheitliches Wirtschaftsgut gilt[2] |
| IAB-Risiko | Bei korrekter vertraglicher Abbildung in der Regel unproblematisch | Erheblich; Abzug kann versagt werden[2] |
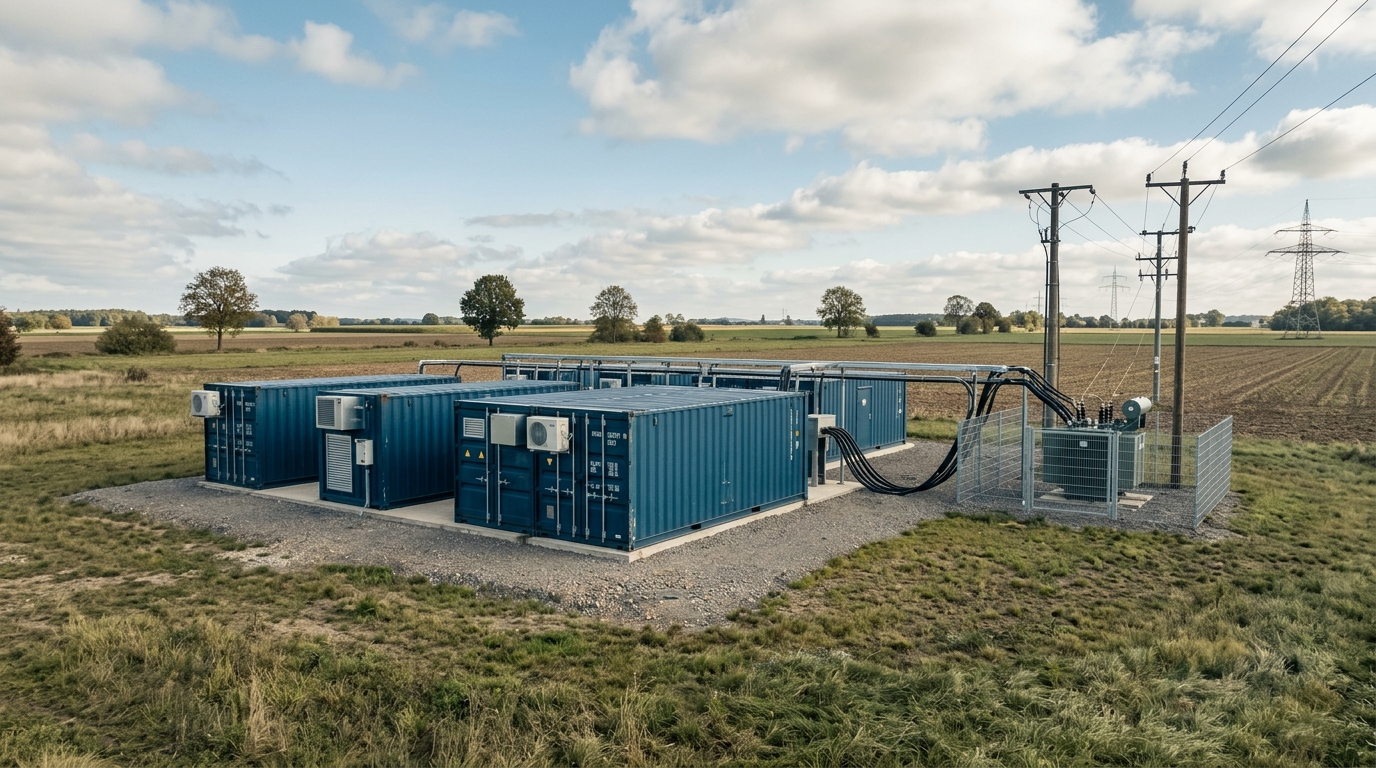
Für die Container-Konstellation gilt nach der Rechtsprechung des Bundesfinanzhofs ein dreistufiger Prüfmaßstab: selbständige Bewertbarkeit nach Außenbild und Verbindungsgrad, funktionale Verflechtung und technisch-naturwissenschaftliche Abstimmung[2]. Ein einzelnes Batterie-Pack, das ohne gemeinsamen Wechselrichter, Kühlung und Energiemanagement nicht funktioniert, und ein Container, der seine Funktion verliert, wenn Packs herausgenommen werden, sprechen nach dieser Linie für eine technische Verflechtung[2]. Das Argument „herausnehmbar, also beweglich“ trägt allein nicht.
Wertet das Finanzamt das Pack nicht als eigenständiges Wirtschaftsgut, drohen neben der Versagung des IAB weitere Folgen: Im Zweifel nimmt die Finanzverwaltung eine Mitunternehmerschaft in Form einer Gesellschaft bürgerlichen Rechts an, oder der Container wird nach § 39 Abs. 2 Nr. 2 AO bruchteilsweise den Investoren zugerechnet. Beides kann Nachzahlungen, Verzugszinsen und Streit vor den Finanzgerichten bedeuten[2].
Wann amortisiert sich ein Batteriespeicher?
Die Amortisationszeit ist der Zeitraum, bis die Erträge oder Ersparnisse einer Investition ihre Kosten gedeckt haben. Bei einer Photovoltaikanlage mit Speicher hängt sie von Anschaffungskosten, Stromertrag, Standort, Betriebskosten und vor allem vom Eigenverbrauch ab[3]. Musterrechnungen geben eine Größenordnung, ersetzen aber keine individuelle Kalkulation.
| Szenario | Typische Amortisationszeit |
|---|---|
| 7-Kilowatt-Anlage ohne Speicher | 8 bis 14 Jahre[3] |
| 7-Kilowatt-Anlage mit Speicher | 9 bis 15 Jahre[3] |
| 10-Kilowatt-Anlage mit Elektroauto, ohne Speicher | 6 bis 12 Jahre[3] |
Diese Spannen beruhen auf Durchschnittswerten für Anschaffungskosten, Stromertrag, Moduldegradation und Eigenverbrauch, einer Finanzierung ohne Kapitalkosten und einem moderaten Anstieg der Netzstrompreise[3]. Sie sind hypothetisch und im Einzelfall abweichend.
Entscheidend für die wirtschaftliche Laufzeit ist der Eigenverbrauch: Jede selbst verbrauchte Kilowattstunde erspart den Bezug von Netzstrom, der typischerweise 30 bis 40 Cent pro Kilowattstunde kostet, während die Einspeisevergütung für Anlagen bis zehn Kilowatt bei Inbetriebnahme bis zum 31. Januar 2026 bei 7,86 Cent pro Kilowattstunde lag[3]. Ein Batteriespeicher verschiebt Solarstrom in die Abendstunden und erhöht damit den Eigenverbrauch. Er verkürzt die Amortisation der Gesamtanlage jedoch nur, wenn seine zusätzlichen Kosten durch die vermiedenen Netzstromkosten über die Nutzungsdauer aufgewogen werden. Bei reinen Großspeicher-Investments ohne Eigenverbrauch gelten andere Erlösmodelle, die dieser Artikel nicht bewertet.
Ist der Investitionsabzugsbetrag (IAB) für Photovoltaikanlagen möglich?
Seit dem 1. Januar 2022 sind Einnahmen und Entnahmen aus kleineren Photovoltaikanlagen nach § 3 Nr. 72 EStG einkommensteuerfrei, etwa für Anlagen bis 30 Kilowattpeak auf einem Einfamilienhaus. Die Regelung sollte die Besteuerung von Dachanlagen vereinfachen. Sie hat jedoch eine steuerliche Kehrseite.
Ein IAB setzt eine betriebliche Tätigkeit mit Gewinnerzielungsabsicht voraus, also einen zu ermittelnden Gewinn. Wer ab 2022 nur noch steuerfreie Erträge nach § 3 Nr. 72 EStG erzielt, ermittelt keinen Gewinn mehr. Nach Auffassung der Finanzverwaltung (BMF-Schreiben vom 17. Juli 2023) ist ein IAB in Wirtschaftsjahren, die nach dem 31. Dezember 2021 enden, daher nicht mehr möglich. Bereits gebildete IAB, die bis Ende 2021 nicht gewinnwirksam hinzugerechnet wurden, sind danach rückgängig zu machen, wenn die geplante Anlage zu steuerfreien Erträgen führt. Diese Rückgängigmachung ist strittig: Der Bundesfinanzhof hat im Eilverfahren ernstliche Zweifel an ihr geäußert (Beschluss vom 15. Oktober 2024, Az. III B 24/24)[4].
- Kein IAB für Betriebe, die ausschließlich steuerbefreite Erträge aus Photovoltaik erzielen.
- Ausnahme: Gehört die Anlage zu einem Betrieb, dessen Zweck nicht nur die Stromerzeugung umfasst, gelten die allgemeinen IAB-Regeln weiter.
- Ausnahme: In einem anderweitigen Betriebsvermögen verbleibende Anlagen bleiben IAB-fähig, etwa eine PV-Anlage auf dem Dach eines Gewerbebetriebs.
- Mit der Steuerfreiheit geht ein Betriebsausgabenabzugsverbot für die damit zusammenhängenden Ausgaben einher (§ 3c Abs. 1 EStG).
Für Privatpersonen folgt daraus: Ein Heimspeicher, der den eigenen Haushaltsstrom puffert, gehört regelmäßig zu einem steuerbefreiten oder privaten Bereich. Ohne betriebliche Einkünfte mit Gewinnerzielungsabsicht bleibt der IAB-Weg versperrt. Wer im Internet mit Steuervorteilen für Heimspeicher wirbt, sollte daher genau hinschauen, für welche Nutzungskonstellation diese gelten.
Welche Investitionen sind IAB-fähig?
Neben der Frage des Wirtschaftsguts stellt § 7g EStG klare finanzielle Rahmenbedingungen. Sie betreffen die Höhe des Gewinns, das Gesamtvolumen der Abzüge und die Fristen. Wer diese Grenzen überschreitet, verliert den Vorteil ganz oder teilweise.
- Gewinnvoraussetzung: Der Gewinn, ermittelt nach § 4 oder § 5 EStG, darf im Abzugsjahr ohne Berücksichtigung des IAB 200.000 Euro nicht überschreiten (§ 7g Abs. 1 Satz 2 Nr. 1 Buchstabe b EStG)[1].
- Volumengrenze: Die Summe der Abzüge, die im Abzugsjahr und den drei vorangegangenen Wirtschaftsjahren nicht hinzugerechnet oder rückgängig gemacht wurden, darf je Betrieb 200.000 Euro nicht übersteigen (§ 7g Abs. 1 Satz 4 EStG)[1].
- Investitionsfrist: Die Anschaffung oder Herstellung muss bis zum Ende des dritten auf das Abzugsjahr folgenden Wirtschaftsjahres erfolgen, sonst wird der Abzug rückgängig gemacht (§ 7g Abs. 3 Satz 1 EStG)[1].
- Hinzurechnung und Sonderabschreibung im Anschaffungsjahr: Die gewinnerhöhende Hinzurechnung von bis zu 50 Prozent, die Herabsetzung der Anschaffungskosten und die Sonderabschreibung von bis zu insgesamt 40 Prozent folgen den Regeln aus dem ersten Abschnitt (§ 7g Abs. 2 und Abs. 5 EStG)[1].
Ein zusätzlicher rechtlicher Rahmen betrifft die Angebotsform: Beteiligungen an Batteriespeicher-Containern werden häufig als Vermögensanlagen im Sinne des Gesetzes über Vermögensanlagen (VermAnlG) angeboten. Dieses Gesetz regelt unter anderem die Pflicht zur Veröffentlichung eines Verkaufsprospekts (§ 6) und das Vermögensanlagen-Informationsblatt (§ 13)[5]. Der Prospekt und das Informationsblatt sind die Unterlagen, an denen sich Chancen und Risiken vor einer Zeichnung nachprüfen lassen.
Der regulatorische Rahmen für Speicher selbst bewegt sich zudem: Die Bundesnetzagentur hat am 1. Oktober 2026 eine Festlegung zur Marktintegration von Stromspeichern und Ladepunkten (MiSpeL) beschlossen[6]. Solche Regelungen können Erlösmodelle von Großspeichern beeinflussen. Wer in Großspeicher investiert, sollte den Stand dieser Regeln vor der Zeichnung prüfen.
Welche Wirtschaftsgüter sind für den IAB geeignet?
Der Gesetzestext nennt die sachlichen Anforderungen ausdrücklich: Begünstigt sind abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens, die mindestens bis zum Ende des dem Wirtschaftsjahr der Anschaffung folgenden Wirtschaftsjahres vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden (§ 7g Abs. 1 Satz 1 EStG). Zusätzlich müssen die Summen der Abzugsbeträge nach amtlich vorgeschriebenen Datensätzen elektronisch übermittelt werden (§ 7g Abs. 1 Satz 2 Nr. 2 EStG).
- Beweglich: Das Wirtschaftsgut muss körperlich verortbar und nicht wesentlicher Bestandteil eines Gebäudes sein. Ein freistehender Speicherschrank erfüllt das in der Regel, ein fest in ein Gebäude integriertes System nicht ohne Weiteres.
- Abnutzbar: Der Wert muss sich über die Nutzungsdauer abschreiben lassen, was bei Batteriespeichern wegen der Alterung der Zellen typischerweise der Fall ist.
- Anlagevermögen: Das Gut muss dauerhaft im Betrieb eingesetzt werden, nicht als Warenbestand dienen.
- Nutzungsvoraussetzung: Vermietung oder betriebliche Nutzung in einer inländischen Betriebsstätte, ausschließlich oder fast ausschließlich, über das Anschaffungsjahr und das folgende Wirtschaftsjahr hinaus (§ 7g Abs. 1 Satz 1 und Abs. 4 EStG). Wird diese Nutzung nicht erreicht, sind Herabsetzung, Bemessungsgrundlagen-Verringerung und Hinzurechnung rückgängig zu machen (§ 7g Abs. 4 Satz 1 EStG).
Übertragen auf Batteriespeicher heißt das: Ein technisch autarker Einzelspeicher, der vertraglich sauber dem Investor zugerechnet wird, erfüllt diese Anforderungen regelmäßig. Bei Racks in gemeinsam genutzten Containern scheitert es dagegen oft schon an der Eigenschaft als selbständiges Wirtschaftsgut, wie im Abschnitt zur funktionalen Verflechtung beschrieben. Beide Prüfungen, die sachliche und die wirtschaftsgutbezogene, müssen gleichzeitig erfüllt sein.
Nächste Schritte: Vom Heimspeicher zum Großspeicher-Investment
Für Privatpersonen sind die Grenzen des IAB eng: Der Abzug setzt betriebliche Einkünfte mit Gewinnerzielungsabsicht, ein selbständiges bewegliches abnutzbares Wirtschaftsgut und die Einhaltung von Gewinn- und Volumengrenzen voraus. Ein Heimspeicher im steuerbefreiten oder privaten Bereich qualifiziert sich in der Regel nicht. Bei Container-Direktinvestments ist die steuerliche Behandlung des erworbenen Racks der kritische Punkt, und die Rechtsprechung des Bundesfinanzhofs zur funktionalen Verflechtung spricht in vielen Konstellationen gegen die von Anbietern beworbenen Steuervorteile[2].
- Einkunftsart klären: Liegen überhaupt betriebliche oder selbständige Einkünfte mit Gewinnerzielungsabsicht vor, auf die der IAB angerechnet werden könnte?
- Wirtschaftsgut prüfen: Was wird vertraglich genau erworben, ein eigenständiger Speicher oder ein Bruchteil an einem Container? Lässt sich das Rack ohne Verlust der Nutzbarkeit herauslösen?
- Vertrags- und Prospektprüfung: Verkaufsprospekt und Vermögensanlagen-Informationsblatt nach VermAnlG lesen und die steuerliche Konstruktion vor der Zeichnung prüfen lassen[5].
- Risiken bilanzieren: Bei solchen Sachwert-Investments sind Totalverlust, Illiquidität und das Risiko des Anbieters oder Betreibers realistische Szenarien, nicht Randfälle. Renditeangaben nur akzeptieren, wenn Quelle, Datum und Annahmen offengelegt sind.
- Gesetzeswortlaut vor Interpretation lesen: § 7g EStG und das BMF-Schrifttum zur Steuerbefreiung nach § 3 Nr. 72 EStG sind der Maßstab, nicht Werbematerial[1].
Die Finanzaufsicht BaFin veröffentlicht auf ihrer Website[7] laufend Maßnahmen und Verbraucherinformationen zu Anlageprodukten. Wer einem Anbieter erstmals begegnet, kann dort prüfen, ob Aufsichtsmaßnahmen bekannt sind.
Dieser Artikel ersetzt keine individuelle Steuerberatung. Die genannten Rechtslagen beruhen auf den zitierten Quellen mit Stand Oktober 2026 und können sich ändern. Wie Großspeicher überhaupt Geld verdienen, erklärt der Livossa-Artikel „Batteriespeicher als Investment: Wie Großspeicher Geld verdienen“. Er beschreibt die Erlösmodelle jenseits der Steuerfrage und ordnet die hier beschriebenen Risiken in ein Gesamtbild ein. Vertiefend lohnt auch der Blick auf Rendite und Risiko von Batteriespeicher-Investments.
Häufig gestellte Fragen
Was ist der Investitionsabzugsbetrag (IAB)?
Der IAB ist ein Instrument nach § 7g EStG, das kleinen und mittleren Betrieben erlaubt, bis zu 50 Prozent der voraussichtlichen Anschaffungskosten für bestimmte Wirtschaftsgüter vorab gewinnmindernd abzuziehen.
Sind Batteriespeicher als bewegliche Wirtschaftsgüter anerkannt?
Freistehende Einzelspeicher gelten in der Regel als bewegliche Wirtschaftsgüter. Bei Anteilen an Container-Speichern kann das Finanzamt dies wegen funktionaler Verflechtung ablehnen.
Wie hoch muss die betriebliche Nutzung für den IAB sein?
Das Wirtschaftsgut muss mindestens bis zum Ende des auf die Anschaffung folgenden Wirtschaftsjahres vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden; die Finanzverwaltung versteht unter fast ausschließlich eine betriebliche Nutzung von mindestens 90 Prozent.
Gilt der IAB auch für private Photovoltaikanlagen?
In der Regel nicht. Seit 2022 sind Erträge vieler privater PV-Anlagen nach § 3 Nr. 72 EStG steuerfrei, es wird kein Gewinn mehr ermittelt, und nach Auffassung der Finanzverwaltung kann dafür kein IAB mehr gebildet werden.
Wie schnell amortisiert sich ein Heimspeicher?
Das hängt stark vom Eigenverbrauch ab. Eine 7-Kilowatt-Anlage mit Speicher amortisiert sich in Musterrechnungen nach 9 bis 15 Jahren, weil selbst genutzter Solarstrom teureren Netzstrom ersetzt.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sachwerte →Batteriespeicher-Investment: Rendite und Risiko verstehen
Rendite und Risiko von Batteriespeicher-Investments: was der ISEA-Erlösindex zeigt, welche Risiken bis zum Totalverlust reichen und was § 7g EStG erlaubt.
Photovoltaik-Investment-Rendite: Welche Annahmen dahinterstehen
Wie eine Renditeprognose für ein Photovoltaik-Investment entsteht, welche Annahmen sie trägt und wie vier Angebote ihre Zahlen begründen.
PV-Direktinvestment: Wie Photovoltaik als Kapitalanlage funktioniert
Wie ein PV-Direktinvestment funktioniert, was Anleger besitzen, welche Rolle § 7g EStG und EEG spielen und wie vier Angebote abschneiden.