Girokonto für Rentner: Kosten und Konditionen einordnen
Girokonto kostenlos für Rentner? Welche Banken die Rente als Geldeingang zählen, was Sparkassen verlangen und was Papier und Schalter kosten.
In diesem Artikel7
Für ein kostenloses Girokonto im Ruhestand braucht es keine besondere Seniorenkonto-Bezeichnung, sondern ein Kontomodell, dessen Bedingung zur eigenen Rente passt. Viele Banken knüpfen den Preis von 0 Euro an einen monatlichen Geldeingang, und die Rente ist für die meisten Rentner genau dieser Eingang. Die Frage ist also, ob sie hoch genug ist. Ein zweiter Punkt bekommt im Alter oft mehr Gewicht als im Berufsleben. Wer Überweisungen lieber auf Papier abgibt oder Bargeld am Schalter holt, zahlt dafür bei vielen Banken extra. Dieser Beitrag ordnet beides mit Stand 11. November 2026 ein.
Welche Banken bieten ein kostenloses Girokonto?
Ein kostenloses Girokonto bieten mehrere Direktbanken an, zum Teil ohne Bedingung, zum Teil gegen einen monatlichen Geldeingang. Für Rentner ist die zweite Gruppe interessant, weil die Rente als Geldeingang zählt. Die Tabelle zeigt sechs Kontomodelle, wie die Banken sie am 11. November 2026 auf ihren eigenen Seiten beschreiben. Sie ist eine Auswahl bekannter Modelle, kein vollständiger Marktüberblick.
| Konto | Kontoführung pro Monat | Bedingung für 0 Euro | Girocard (Debitkarte) |
|---|---|---|---|
| C24 Smart | 0 Euro[1] | keine | ohne Entgelt[1] |
| N26 Standard | 0 Euro[2] | keine | keine Girocard; physische Mastercard Debit einmalig 10 Euro[2] |
| DKB Girokonto | 0 Euro, sonst 4,50 Euro[3] | 700 Euro Geldeingang im Monat oder unter 28 Jahren | 0,99 Euro im Monat[3] |
| ING Girokonto | 0 Euro, sonst 4,90 Euro[4] | 1.000 Euro Geldeingang im Monat oder unter 28 Jahren | 1,49 Euro im Monat[5] |
| Commerzbank GiroKonto | 4,90 Euro[6] | entfällt, kein Geldeingang vorausgesetzt | enthalten |
| Sparkasse Bad Hersfeld-Rotenburg, Giro Privat M | 5,95 Euro[7] | entfällt | Sparkassen-Card girocard 9,90 Euro im Jahr |
Bei DKB und ING ist der Geldeingang die eigentliche Preisfrage. Die DKB schreibt, dass sich die 700 Euro aus mehreren Beträgen zusammensetzen dürfen; Zinsgutschriften, Rücklastschriften und Stornobuchungen zählen nicht mit, und maßgeblich ist der Buchungstag.[3] Eine Rente von 800 Euro reicht dort also, bei der ING dagegen nicht. Die ING berechnet für jeden Kalendermonat mit weniger als 1.000 Euro Geldeingang 4,90 Euro; diese Grenze gilt seit dem 1. Dezember 2024, vorher lag sie bei 700 Euro.[4]
Die Altersgrenze unter 28 Jahren, mit der beide Banken werben, hilft im Ruhestand nicht. Für Rentner bleiben damit zwei Wege zu 0 Euro: eine Rente über der Grenze oder ein Konto ohne Bedingung wie C24 Smart oder N26 Standard. Welche Bedingungen Banken sonst an ein Gratiskonto knüpfen, beschreibt der Beitrag Kostenloses Girokonto: Worauf es bei den Bedingungen ankommt.
Wie viel Geld kann man auf dem Girokonto haben?
Auf einem Girokonto darf beliebig viel Geld liegen, eine gesetzliche Obergrenze gibt es nicht. Begrenzt ist nur der Schutz bei einer Bankpleite. Die gesetzliche Einlagensicherung entschädigt bis zu 100.000 Euro pro Kundin oder Kunde und Bank, unabhängig davon, auf wie viele Konten das Geld verteilt ist.[8] Bei einem Gemeinschaftskonto hat jeder Inhaber einen eigenen Anspruch, für ein Ehepaar sind es zusammen also 200.000 Euro.[8]
Für den Übergang in den Ruhestand enthält das Einlagensicherungsgesetz eine Regel, die viele nicht kennen. Die Deckung steigt auf bis zu 500.000 Euro, wenn das Guthaben durch nicht regelmäßige Beträge über 100.000 Euro gestiegen ist, die an Lebensereignisse geknüpft sind. Das Gesetz nennt ausdrücklich Renteneintritt und Ruhestand, außerdem Kapitalauszahlungen aus der betrieblichen Altersversorgung und aus geförderter Altersvorsorge sowie Beträge aus dem Verkauf einer selbst genutzten Wohnimmobilie (§ 8 Abs. 2 und 3 EinSiG).[9] Der höhere Schutz gilt bis zu sechs Monate nach der Gutschrift, und den Anspruch über 100.000 Euro müssen Sie im Entschädigungsfall schriftlich mit Nachweisen glaubhaft machen.[9]
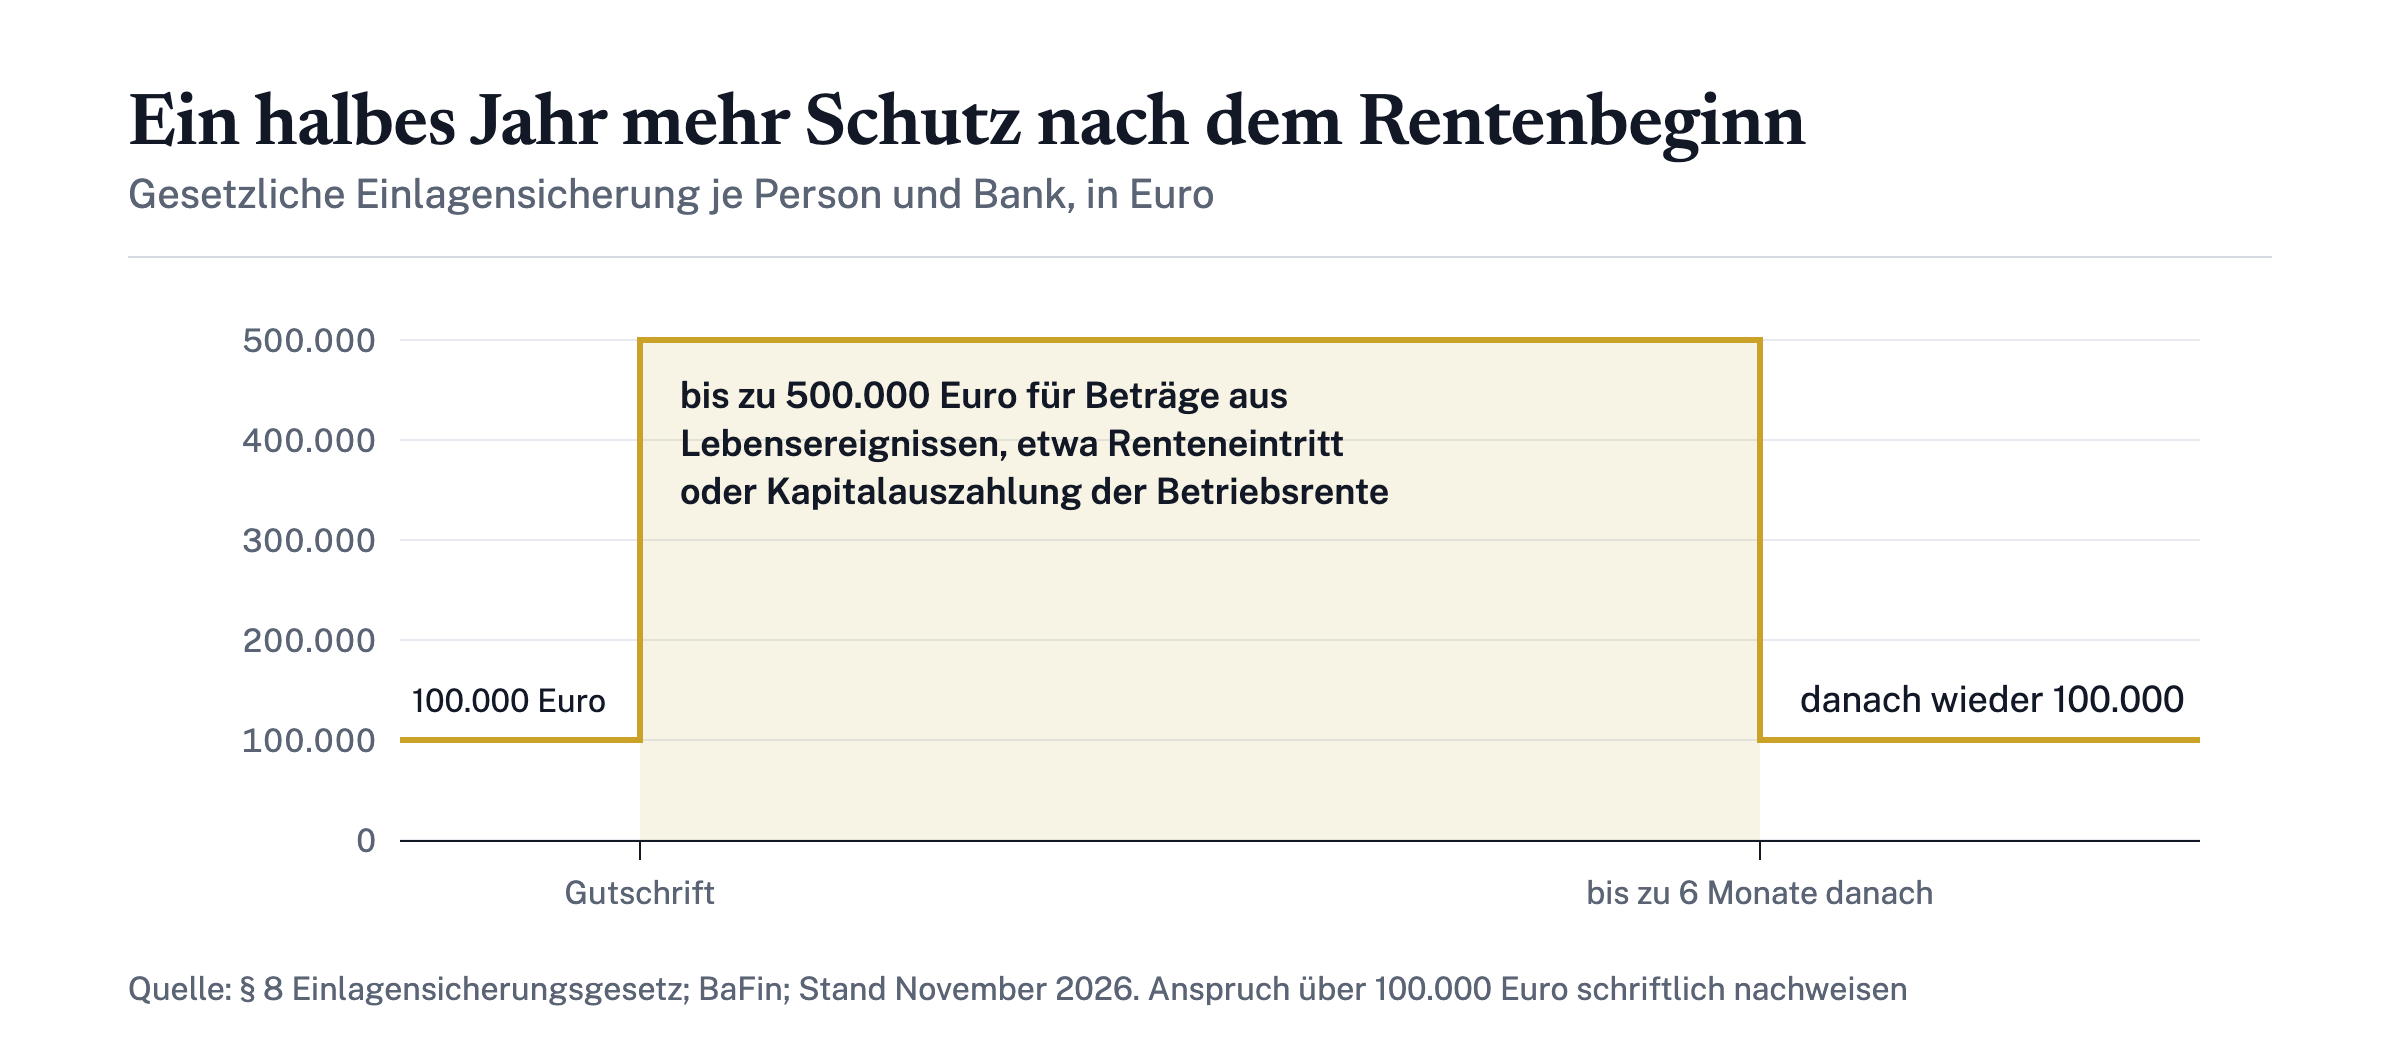
Für die Praxis heißt das: Wer bei Rentenbeginn eine größere Summe ausgezahlt bekommt, etwa aus einer Betriebsrente, hat ein halbes Jahr Zeit, das Geld aufzuteilen oder anzulegen. Danach gilt wieder die Grenze von 100.000 Euro je Bank. Wie sich Tagesgeldangebote für einen Teil davon vergleichen lassen, erklärt der Beitrag Tagesgeld: Worauf es beim Zinsvergleich ankommt.
Welches Girokonto empfiehlt die Stiftung Warentest?
Ein einzelnes Konto, das sie allen Rentnern empfiehlt, nennt die Stiftung Warentest nicht; sie vergleicht die Konten und nennt Grenzen, ab denen ein Konto als günstig gilt. In ihrer Datenbank stehen 764 Girokonten von 190 Banken, die Konditionen der Gehalts- und Rentenkonten haben den Stand 31. August 2026.[10] Die Namen der einzelnen Konten mit Preisen stehen im kostenpflichtigen Teil des Tests.
Drei Ergebnisse aus dem frei lesbaren Teil sind für Rentner nützlich:
- Nur zwölf Konten sind für alle ohne Bedingung kostenlos, sofern sie online geführt werden. 20 weitere sind kostenlos, solange eine Bedingung wie ein Mindestgeldeingang erfüllt ist.[10]
- Als günstig gilt ein Konto, dessen Kontoführung nicht mehr als 60 Euro im Jahr kostet. Im Schnitt zahlt die Modellkundin des Tests knapp 130 Euro im Jahr, die Preise reichen von 0 bis 780 Euro.[10]
- Für Kundinnen und Kunden ohne Smartphone oder PC prüft der Test eigens das Filialbanking. Als nicht empfehlenswert dafür gilt ein Konto, wenn einzelne Vorgänge wie eine beleghafte Überweisung 2,50 Euro oder mehr kosten. Dasselbe gilt bei einem Aufpreis ohne Online-Banking von 3 Euro oder mehr und bei Banken ohne Filialen.[10]
Die Modellperson des Tests bekommt regelmäßig Gehalt oder Rente und nutzt das Konto nur online. Wer seine Bankgeschäfte am Schalter erledigt, zahlt meist mehr als die Preise im Test zeigen. Die Stiftung Warentest rät, zuerst bei der eigenen Bank nach einem günstigeren Kontomodell zu fragen, wenn das Konto mehr als 60 Euro im Jahr kostet, und erst danach zu wechseln.[10]
Hat die Sparkasse ein kostenloses Girokonto?
Ob eine Sparkasse ein kostenloses Girokonto für Rentner anbietet, lässt sich nicht pauschal sagen: Jede Sparkasse ist ein eigenes Institut und legt Kontomodelle und Kontoführungsgebühren selbst fest. Ein Beispiel zeigt, wie die Kosten sich zusammensetzen. Die Sparkasse Bad Hersfeld-Rotenburg verlangt für das Modell Giro Privat M laut Entgeltinformation vom 1. Oktober 2026 monatlich 5,95 Euro, im Jahr 71,40 Euro.[7]
Im Preis enthalten sind unter anderem Online-Banking, bis zu fünf Bargeldauszahlungen am Schalter und ein papierhafter Kontoauszug pro Monat am Kontoauszugsdrucker. Extra kosten die physische Sparkassen-Card als reine Girocard mit 9,90 Euro im Jahr und jede beleghafte Überweisung mit 1,50 Euro, während dieselbe Überweisung im Online-Banking nichts kostet.[7] Gerade dieser Unterschied zählt für viele ältere Kundinnen und Kunden: Wer jeden Monat zwei Überweisungen auf Papier abgibt, zahlt dafür im Jahr 36 Euro zusätzlich.
Was die eigene Sparkasse verlangt, steht in ihrer Entgeltinformation. Diese Übersicht muss jede Bank vor dem Vertragsschluss unentgeltlich zur Verfügung stellen (§ 5 Zahlungskontengesetz).[11] Sie folgt einem einheitlichen Aufbau, sodass sich die Kontoführungsgebühren verschiedener Sparkassen und Banken nebeneinanderlegen lassen. Einen Rentnerrabatt nennt die Entgeltinformation aus Hessen nicht; ob die Sparkasse vor Ort einen gewährt, lässt sich nur dort erfragen. Wie Konten mit Filiale und Schalter im Vergleich abschneiden, beschreibt der Beitrag Girokonto mit Filiale: Schalter, Bargeld und Beratung.
Welches Girokonto ist wirklich kostenlos?
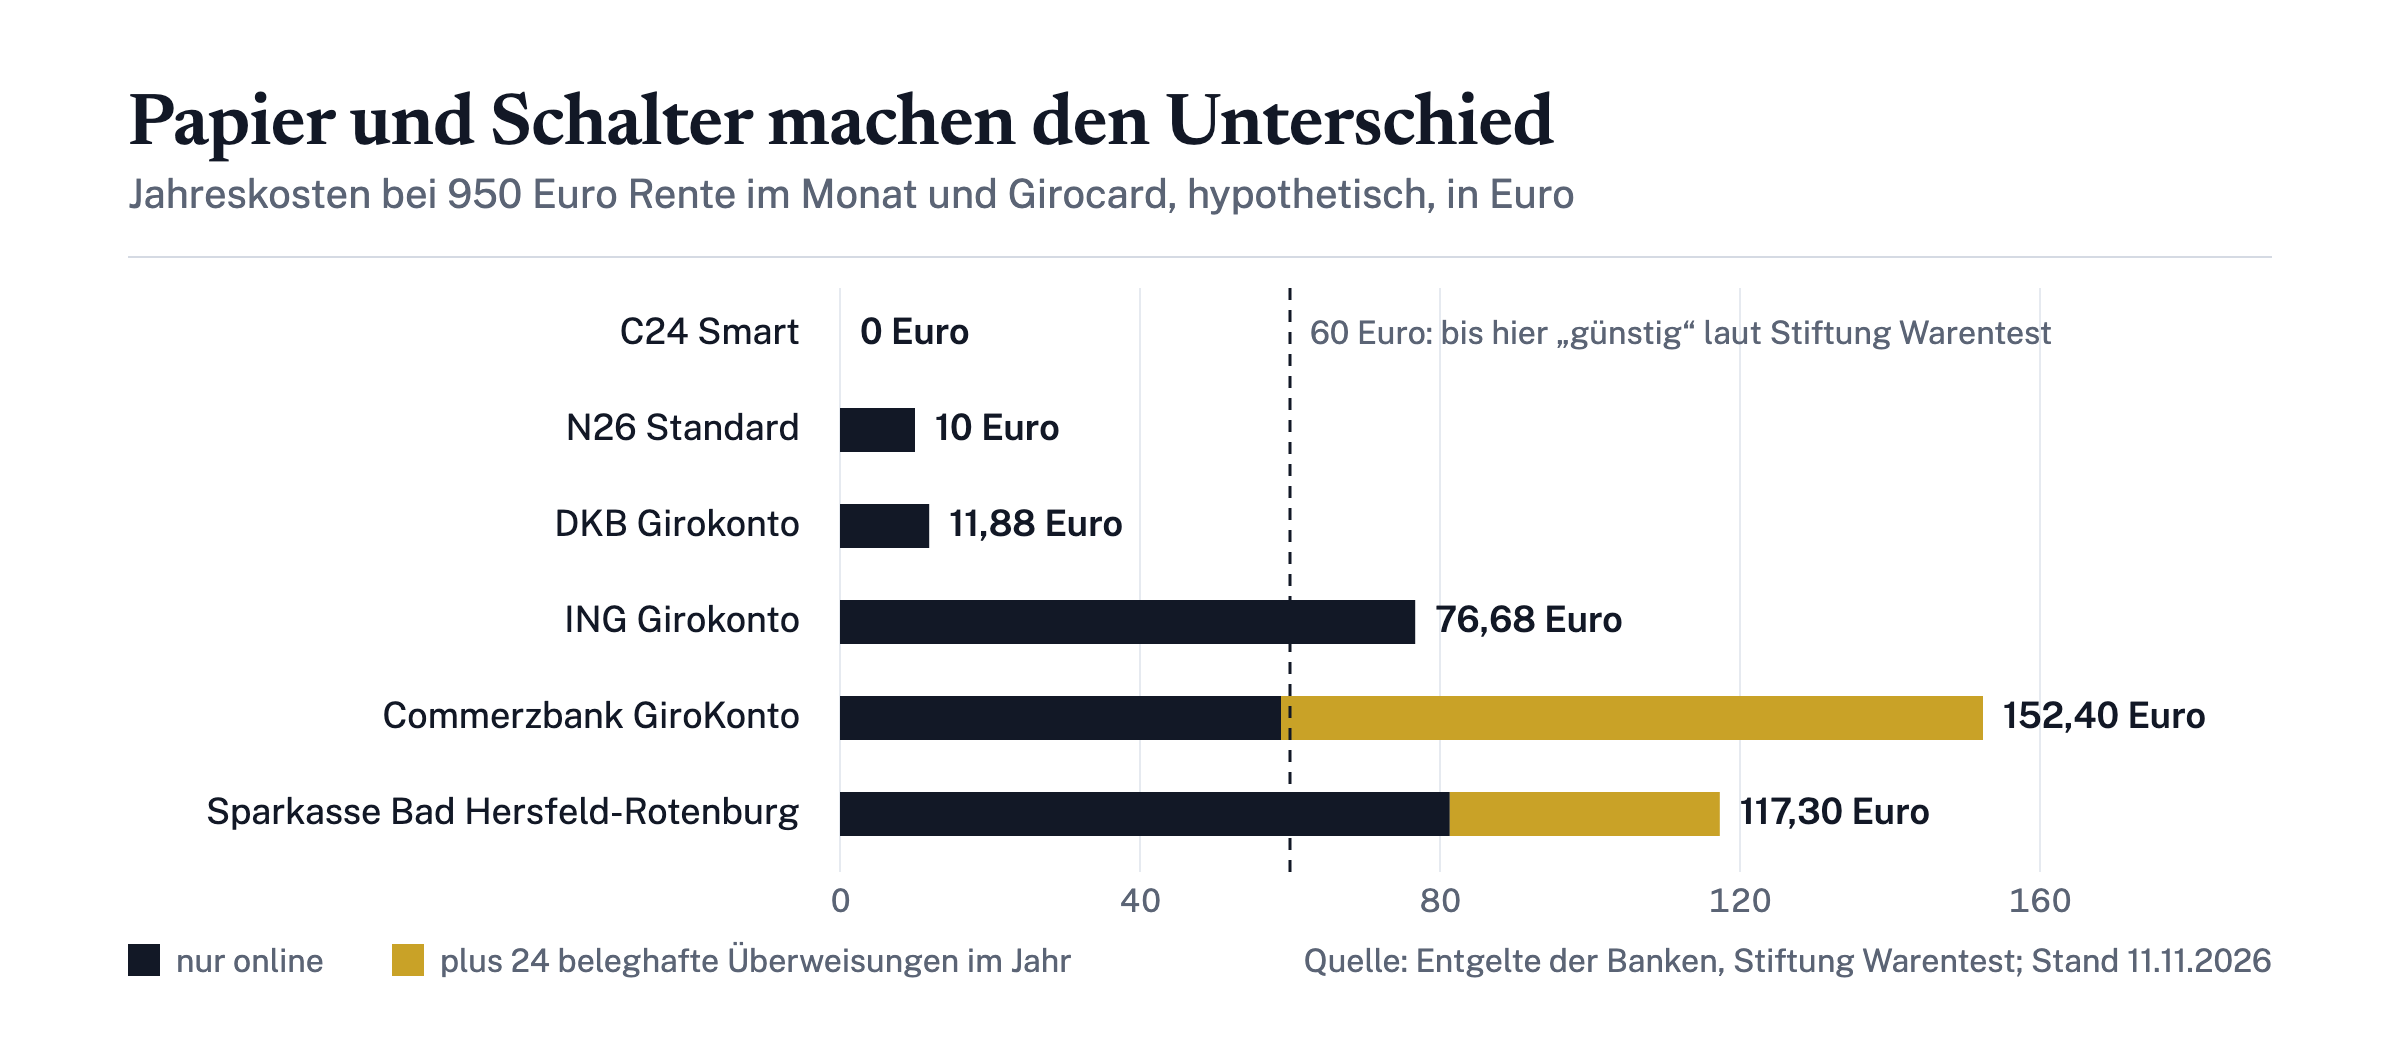
Wirklich kostenlos ist ein Girokonto nur dann, wenn neben der Kontoführung auch die Karte und alle Aufträge, die Sie tatsächlich nutzen, nichts kosten. Wie weit die Ergebnisse auseinanderliegen, zeigt ein hypothetisches Rechenbeispiel mit den Preisen aus der Tabelle oben.
Annahmen (hypothetisch): Jeden Monat gehen 950 Euro Rente auf dem Konto ein. Die Kontoinhaberin möchte eine physische Girocard und erledigt alles Übrige online. In einer zweiten Rechnung gibt sie zusätzlich jeden Monat zwei Überweisungen auf Papier in der Filiale ab, im Jahr also 24. Startprämien und Aktionsmonate ohne Gebühr sind nicht eingerechnet.
| Konto | Kontoführung im Jahr | Karte im Jahr | Jahreskosten online | mit 24 Überweisungen auf Papier |
|---|---|---|---|---|
| C24 Smart | 0 Euro | 0 Euro | 0 Euro | – |
| N26 Standard | 0 Euro | 10 Euro einmalig (Mastercard Debit) | 10 Euro im ersten Jahr | – |
| DKB Girokonto | 0 Euro (950 Euro über der Grenze von 700 Euro) | 11,88 Euro | 11,88 Euro | – |
| ING Girokonto | 58,80 Euro (950 Euro unter der Grenze von 1.000 Euro) | 17,88 Euro | 76,68 Euro | – |
| Commerzbank GiroKonto | 58,80 Euro | enthalten | 58,80 Euro | 152,40 Euro |
| Sparkasse Bad Hersfeld-Rotenburg, Giro Privat M | 71,40 Euro | 9,90 Euro | 81,30 Euro | 117,30 Euro |
Bei der Commerzbank kostet jede beleghafte Überweisung im GiroKonto 3,90 Euro, ebenso jede Bargeldein- und -auszahlung am Schalter.[6] Bei den vier Direktbanken laufen Überweisungen über App oder Online-Banking; einen Schalter für Aufträge auf Papier nennen sie auf den ausgewerteten Seiten nicht, deshalb steht dort ein Strich. Die Rechnung zeigt zweierlei. Bei einer Rente knapp unter 1.000 Euro kostet das ING-Konto im Jahr mehr als das Commerzbank-Konto mit Girocard, obwohl die ING mit einem kostenlosen Konto wirbt. Und wer auf Papier und Schalter angewiesen ist, landet bei beiden Filialbanken über der Grenze von 60 Euro, die die Stiftung Warentest als günstig ansetzt.
Drei weitere Punkte gehören zur Einordnung:
- Basiskonto: Jede Bank, die Girokonten für Verbraucher anbietet, muss auf Antrag ein Basiskonto anbieten, und zwar spätestens zehn Geschäftstage nach Eingang (§ 31 ZKG).[12] Kostenlos ist es damit nicht, aber es sichert den Zugang zu einem Konto.
- Kontowechsel: Die neue Bank muss auf Wunsch beim Wechsel helfen. Mit Ihrer Ermächtigung fordert sie bei der alten Bank die Daueraufträge, die Lastschriftmandate und die eingehenden Überweisungen der vergangenen 13 Monate an (§§ 20, 22 Zahlungskontengesetz).[13] Daran lässt sich ablesen, wer über die neue Bankverbindung informiert werden muss, auch der Zahler der Rente.
- Neutraler Vergleich: Die Finanzaufsicht BaFin betreibt eine Vergleichswebsite für Zahlungskonten, die entgeltfrei ist (§ 16 Zahlungskontengesetz).[14] Im BaFin-Kontenvergleich lassen sich die Entgelte vieler Kontomodelle nebeneinanderstellen.
Am Ende entscheidet die eigene Nutzung. Wer Rentenhöhe, Karte und den Anteil an Papier- und Schaltergeschäften kennt, kann mit der Entgeltinformation zweier Banken in wenigen Minuten nachrechnen, was ein Konto im Jahr kostet. Die Konditionen ändern sich, deshalb gelten alle Werte nur mit ihrem Stand vom 11. November 2026. Wie Livossa Vergleiche aufbaut, beschreibt die Methodik. Auch die Steuer auf die Rente hängt an ihrer Höhe; ab welchem Betrag sie anfällt, erklärt der Beitrag Rente versteuern: Ab welchem Betrag Rentner Steuern zahlen.
Häufig gestellte Fragen
Zählt die Rente als Geldeingang für ein kostenloses Konto?
Die DKB rechnet alle Eingänge eines Monats zusammen und nimmt nur Zinsgutschriften, Rücklastschriften und Stornobuchungen aus; eine Rente zählt dort also mit. Die Stiftung Warentest legt ihrem Vergleich ebenfalls eine Modellperson zugrunde, die regelmäßig Gehalt oder Rente bekommt. Entscheidend ist, ob die Rente die Grenze erreicht, bei der DKB 700 Euro und bei der ING 1.000 Euro im Monat.
Gibt es ein spezielles Seniorenkonto?
Auf den ausgewerteten Seiten der sechs verglichenen Banken findet sich kein eigenes Kontomodell für Rentner. Altersvorteile gelten bei DKB und ING nur unter 28 Jahren. Ob eine regionale Sparkasse oder Volksbank Rabatte für Rentner gewährt, steht in ihrer Entgeltinformation oder lässt sich vor Ort erfragen.
Was kostet eine Überweisung auf Papier?
Das hängt von der Bank ab. Die Sparkasse Bad Hersfeld-Rotenburg berechnet im Modell Giro Privat M 1,50 Euro je beleghafter Überweisung, die Commerzbank im GiroKonto 3,90 Euro. Online kostet dieselbe Überweisung bei beiden nichts. Die Stiftung Warentest hält ein Konto ab 2,50 Euro je Vorgang für Filialbanking nicht für empfehlenswert.
Wie viel Geld ist auf dem Girokonto sicher?
Die gesetzliche Einlagensicherung schützt 100.000 Euro pro Person und Bank. Für bis zu sechs Monate nach der Gutschrift steigt der Schutz auf bis zu 500.000 Euro. Das gilt etwa für Geld aus dem Renteneintritt, einer Kapitalauszahlung der Betriebsrente oder dem Verkauf der selbst genutzten Wohnung.
Muss ich der Rentenversicherung ein neues Konto mitteilen?
Wer die Rente auf ein neues Konto bekommen möchte, muss die neue Bankverbindung dem Zahler der Rente mitteilen. Die Kontenwechselhilfe der neuen Bank listet dafür die eingehenden Überweisungen der vergangenen 13 Monate auf, sodass sich erkennen lässt, wer informiert werden muss.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Banking →Premium-Girokonto bei Filialbanken: Was im Kontopreis enthalten ist
Premium-Girokonto bei sechs Filialbanken: welche Gold-Kreditkarte im Kontopreis enthalten ist und was Bargeld mit ihr kostet. Stand Oktober 2026.
Girokonto mit Kreditkarte: Was im Kontopreis steckt
Girokonto mit Kreditkarte: Bei welchen Konten die Karte im Kontopreis steckt, was Bargeld mit ihr kostet und wie Sie Konto und Karte im Jahr nachrechnen.
Girokonto in München mit Beratung: HVB und Sparkasse im Vergleich
Girokonto in München mit Beratung: Was HVB und Stadtsparkasse München im Kontopreis enthalten und was am Schalter extra kostet (Stand Oktober 2026).