Girokonto mit Kreditkarte: Was im Kontopreis steckt
Girokonto mit Kreditkarte: Bei welchen Konten die Karte im Kontopreis steckt, was Bargeld mit ihr kostet und wie Sie Konto und Karte im Jahr nachrechnen.
In diesem Artikel7
- Welche Girokonten haben eine Kreditkarte im Kontopreis?
- Was kostet Bargeld mit der Kreditkarte zum Girokonto?
- Wenn die Karte extra kostet: Kontopreis und Kartenpreis im Jahr
- Wie kann ich ein Girokonto mit Kreditkarte eröffnen?
- Für wen ein Girokonto mit Kreditkarte im Preis geeignet ist
- Häufig gestellte Fragen
- Quellen
Ob die Kreditkarte im Kontopreis steckt, hängt vom Kontomodell ab. Bei einigen Girokonten ist sie enthalten, bei anderen kostet sie einen eigenen Jahrespreis, und auch eine enthaltene Karte kann beim Bargeld Entgelte auslösen. Ein Girokonto mit Kreditkarte prüfen Sie deshalb an zwei Punkten: Ist die Karte im Preis enthalten, und was kostet Bargeld mit ihr?
Verglichen wurden die Konten von HypoVereinsbank, Commerzbank, Deutscher Bank, Stadtsparkasse München, Targobank und Münchner Bank. Im Vergleich dieser sechs Konten schneidet das HVB ExklusivKonto am besten ab. Der Grund: Die HVB Mastercard Gold ist im Kontopreis von 14,90 Euro enthalten, und Bargeld ist mit ihr an jedem Geldautomaten weltweit kostenlos. Alle Werte stammen von den Seiten und Preisverzeichnissen der Banken, Stand Oktober 2026.
Welche Girokonten haben eine Kreditkarte im Kontopreis?
Wer zum Girokonto eine Kreditkarte möchte, findet sie bei einigen Banken schon im Kontopreis, bei anderen nur gegen einen eigenen Jahrespreis. Beim HVB ExklusivKonto[1] der HypoVereinsbank kostet das Konto 14,90 Euro im Monat, und die HVB Mastercard Gold ist dazu kostenlos.[1] Mit dieser Karte ist Bargeld an jedem Geldautomaten weltweit kostenlos.
Die Tabelle zeigt sechs Konten mit denselben Kriterien. Die letzte Spalte nennt, was eine Bargeldauszahlung mit der Kreditkarte am Geldautomaten in Deutschland kostet.
| Konto | Kreditkarte im Kontopreis | Jahrespreis der Karte | Bargeld mit der Kreditkarte |
|---|---|---|---|
| HVB ExklusivKonto (14,90 € im Monat) | ja, HVB Mastercard Gold[1] | 0 €[2] | an jedem Geldautomaten weltweit kostenlos[1] |
| Commerzbank PremiumKonto | ja, PremiumKreditkarte[3] | im Paketpreis des PremiumKontos[4] | 12 Auszahlungen im Inland pro Jahr kostenlos, danach 1,95 %[4] |
| Deutsche Bank db BestKonto | ja, Mastercard Gold[5] | inklusive[6] | 2,5 %, mindestens 5,75 €[6] |
| Stadtsparkasse München, München-Giro Premium (Beispiel) | nein | Mastercard Gold 96,00 €, im Premium mit 12,00 € Preisvorteil[7] | 2,00 %, mindestens 6,00 €[7] |
| Targobank Premium-Konto | nein | Visa Premium-Karte 97,00 €, mit Premium-Konto 84,00 €[8] | an Targobank-Automaten aus Guthaben frei, sonst 3,5 %, mindestens 5,95 €[8] |
| Münchner Bank mit GoldCard | nein | 99,00 €[9] | 2 % vom Umsatz, mindestens 5,00 €[9] |
Die Preise der Sparkassen unterscheiden sich je Sparkasse, die Stadtsparkasse München steht hier als Beispiel. Bei der Targobank gibt es für einzelne Karten weitere Ausnahmen, die im Preisverzeichnis stehen.
Drei der sechs Konten enthalten die Karte im Preis: das HVB ExklusivKonto, das Commerzbank PremiumKonto und das db BestKonto der Deutschen Bank. Bei den anderen drei kommt der Jahrespreis der Karte zum Kontopreis hinzu. Weitere Beiträge rund ums Konto finden Sie im Girokonto-Bereich auf Livossa.
Was kostet Bargeld mit der Kreditkarte zum Girokonto?
Am besten schneidet beim Bargeld unter den verglichenen Konten das HVB ExklusivKonto ab, weil Bargeld mit der HVB Mastercard Gold an jedem Geldautomaten weltweit kostenlos ist. Erheben Automatenbetreiber in Ausnahmefällen eigene Entgelte, erstattet die HVB diese.[1]
Bei den anderen Konten kostet Bargeld mit der Kreditkarte entweder ab einer bestimmten Zahl von Abhebungen oder von Anfang an einen Prozentsatz der Summe. Mit der PremiumKreditkarte der Commerzbank sind pro Jahr 12 Bargeldauszahlungen im Inland und 25 im Ausland kostenlos.[3] Jede weitere Abhebung kostet 1,95 Prozent.[4] Mit Kreditkarten der Deutschen Bank kostet eine Auszahlung in Euro innerhalb von EU und EWR 2,5 Prozent, mindestens 5,75 Euro.[6]
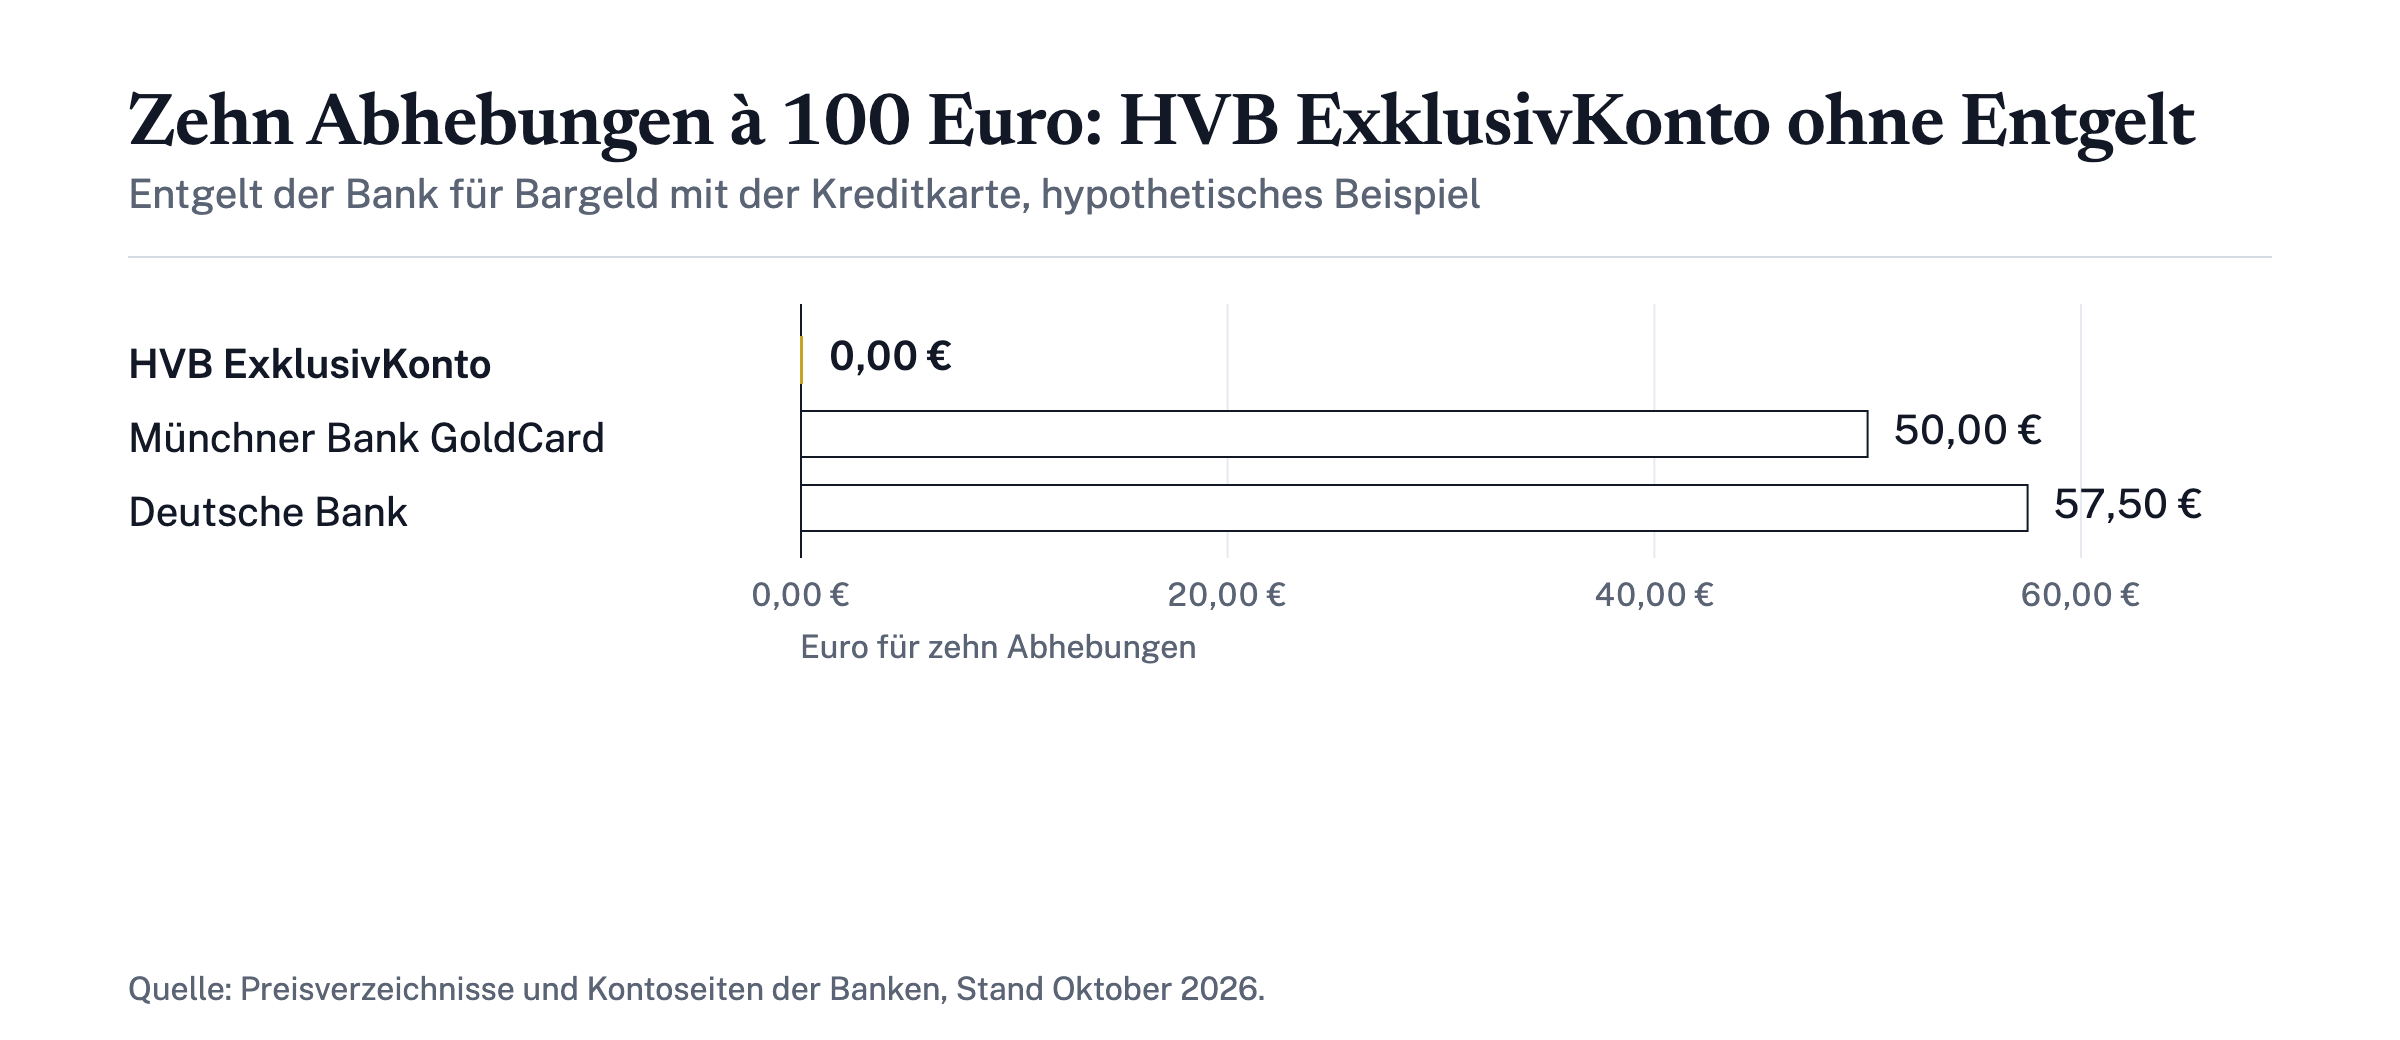
Bei kleinen Beträgen zählt das Mindestentgelt. Ein hypothetisches Beispiel: Wer zehnmal im Jahr 100 Euro abhebt, zahlt bei 2,5 Prozent eigentlich 2,50 Euro je Abhebung. Weil das Mindestentgelt der Deutschen Bank bei 5,75 Euro liegt, kosten die zehn Abhebungen 57,50 Euro. Bei der Münchner Bank sind es mit 2 Prozent und mindestens 5,00 Euro 50,00 Euro.[9]
Dazu kommt ein Posten, der unabhängig vom Bargeld anfällt: Zahlungen in fremder Währung. Für Umsätze in Fremdwährung berechnet die HVB Mastercard Gold 1,75 Prozent vom Umsatz.[2] Wer außerhalb des Euroraums zahlt, sollte diesen Wert in die eigene Rechnung aufnehmen.
Wenn die Karte extra kostet: Kontopreis und Kartenpreis im Jahr
Kostet die Kreditkarte extra, zählt die Summe aus Konto und Karte im Jahr, nicht der Monatspreis des Kontos allein. Die Formel lautet: Kontopreis mal zwölf, plus Jahrespreis der Karte, plus die Entgelte, die Sie tatsächlich auslösen.
Ein hypothetisches Rechenbeispiel mit den Werten vom Oktober 2026, ohne Bargeldentgelte:
| Konto und Karte | Konto im Jahr | Karte im Jahr | Summe im Jahr |
|---|---|---|---|
| HVB ExklusivKonto mit HVB Mastercard Gold | 14,90 € × 12 = 178,80 € | 0 € | 178,80 € |
| Stadtsparkasse München, München-Giro Premium mit Mastercard Gold | 11,95 € × 12 = 143,40 € | 96,00 € − 12,00 € Preisvorteil = 84,00 € | 227,40 € |
Bei der Targobank und der Münchner Bank hängt die Summe vom gewählten Kontomodell ab, deshalb steht hier nur der Kartenpreis: 97,00 Euro für die Visa Premium-Karte, 84,00 Euro mit Premium-Konto, und 99,00 Euro für die GoldCard der Münchner Bank.[8] Verglichen wird damit, was im Preis enthalten ist, nicht der Gesamtpreis jedes denkbaren Kontos.
Auch bei der HVB selbst lässt sich die Karte einzeln dazubuchen. Das HVB PlusKonto kostet 9,90 Euro im Monat, also 118,80 Euro im Jahr.[10] Außerhalb des HVB ExklusivKontos kostet die HVB Mastercard Gold ab 60 Euro im Jahr.[2] Zusammen sind das 178,80 Euro und damit so viel wie das HVB ExklusivKonto im Jahr. Das HVB ExklusivKonto bietet darüber hinaus weltweit kostenloses Bargeld mit der Karte.[1]
Die Konditionen können sich ändern. Prüfen Sie vor dem Abschluss die aktuellen Seiten der Bank. Worauf es bei Konten ohne Kontopreis ankommt, erklärt der Beitrag Kostenloses Girokonto: Worauf es bei den Bedingungen ankommt.
Wie kann ich ein Girokonto mit Kreditkarte eröffnen?
Ein Girokonto mit Kreditkarte eröffnen Sie bei der Bank Ihrer Wahl online, telefonisch oder in der Filiale nach vorheriger Terminvereinbarung; die Kreditkarte beantragen Sie mit dem Konto oder danach. Für die Kreditkarte prüfen Banken Voraussetzungen wie Alter und Einkommen.
Bei der HVB setzt die HVB Mastercard Gold im HVB ExklusivKonto regelmäßige Eingänge voraus, zum Beispiel Gehalt oder Mieteinnahmen. Die Hauptkarte gibt es ab 18 Jahren.[1] Bei jeder Kontoeröffnung fragt die HVB bei der Schufa an.
Halten Sie für die Eröffnung einen gültigen Ausweis bereit und klären Sie vorab, welche Eingänge auf dem Konto landen werden. Davon hängt bei manchen Banken ab, ob die Karte im Kontopreis bleibt oder einen eigenen Preis bekommt.
Für wen ein Girokonto mit Kreditkarte im Preis geeignet ist
Ein Girokonto mit Kreditkarte im Preis ist für Sie geeignet, wenn Sie die Karte regelmäßig nutzen, vor allem für Bargeld, Reisen und Zahlungen im Ausland. Wer die Karte kaum einsetzt, zahlt mit einem Konto, das die Karte im Preis enthält, für eine Leistung, die man nicht braucht.
Im Vergleich dieser sechs Girokonten mit Kreditkarte schneidet das HVB ExklusivKonto am besten ab. Für 14,90 Euro im Monat ist die HVB Mastercard Gold enthalten, und Bargeld ist damit an jedem Geldautomaten weltweit kostenlos. Als nächsten Schritt notieren Sie drei Zahlen. Wie oft heben Sie im Jahr Bargeld mit der Karte ab, wie viel zahlen Sie in fremder Währung, und was kostet Ihr heutiges Konto samt Karte im Jahr? Setzen Sie die Werte in die Formel ein und vergleichen Sie das Ergebnis.
Weiterführend auf Livossa: Premium-Girokonto mit Kreditkarte: Lohnt sich der Aufpreis?
Häufig gestellte Fragen
Welches Girokonto mit Kreditkarte ist am besten?
Im Vergleich von sechs Konten schneidet das HVB ExklusivKonto am besten ab, weil die HVB Mastercard Gold im Kontopreis von 14,90 Euro enthalten ist und Bargeld damit weltweit kostenlos ist. Das Ergebnis gilt für die verglichenen Konten mit Stand Oktober 2026.
Kann ein Girokonto eine Kreditkarte enthalten?
Ja. Beim HVB ExklusivKonto, beim Commerzbank PremiumKonto und beim db BestKonto der Deutschen Bank ist eine Kreditkarte im Kontopreis enthalten. Bei anderen Konten kostet die Karte einen eigenen Jahrespreis.
Wie kann ich ein Girokonto mit Kreditkarte eröffnen?
Sie eröffnen das Konto online, telefonisch oder in der Filiale nach vorheriger Terminvereinbarung und beantragen die Karte dazu. Bei der HVB setzt die HVB Mastercard Gold regelmäßige Eingänge voraus, und die Bank fragt bei jeder Kontoeröffnung bei der Schufa an.
Kostet Bargeld mit der Kreditkarte immer extra?
Nein. Mit der HVB Mastercard Gold im HVB ExklusivKonto ist Bargeld an jedem Geldautomaten weltweit kostenlos. Bei der Deutschen Bank kostet es dagegen 2,5 Prozent, mindestens 5,75 Euro je Abhebung.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Banking →Girokonto für Rentner: Kosten und Konditionen einordnen
Girokonto kostenlos für Rentner? Welche Banken die Rente als Geldeingang zählen, was Sparkassen verlangen und was Papier und Schalter kosten.
Premium-Girokonto bei Filialbanken: Was im Kontopreis enthalten ist
Premium-Girokonto bei sechs Filialbanken: welche Gold-Kreditkarte im Kontopreis enthalten ist und was Bargeld mit ihr kostet. Stand Oktober 2026.
Girokonto in München mit Beratung: HVB und Sparkasse im Vergleich
Girokonto in München mit Beratung: Was HVB und Stadtsparkasse München im Kontopreis enthalten und was am Schalter extra kostet (Stand Oktober 2026).