Rente versteuern: Ab welchem Betrag Rentner Steuern zahlen
Rente versteuern 2026: Grundfreibetrag, Besteuerungsanteil und Steuersatz für Rentner in Deutschland, mit Rechenbeispiel und Rententabelle.
In diesem Artikel5
Rente besteuern heißt in Deutschland: Ein festgelegter Anteil der gesetzlichen Rente zählt zum Einkommen, und erst wenn das gesamte zu versteuernde Einkommen den Grundfreibetrag übersteigt, wird Einkommensteuer fällig. Für 2026 liegt dieser Freibetrag bei 12.348 Euro, für zusammen veranlagte Ehepaare bei 24.696 Euro.[1] Alle Werte in diesem Artikel gelten für Deutschland und das Steuerjahr 2026. Sie stammen aus dem Einkommensteuergesetz und aus Veröffentlichungen der Deutschen Rentenversicherung, gelesen am 21. Oktober 2026. Der Beitrag erklärt die Regeln allgemein und ersetzt keine individuelle Steuerberatung.
Wie hoch ist der Steuersatz für Rentner in Deutschland?
Einen eigenen Steuersatz für Rentner gibt es nicht. Für den steuerpflichtigen Teil der Rente gilt derselbe Einkommensteuertarif wie für Arbeitnehmer oder Selbstständige, und er steigt mit dem Einkommen. § 32a des Einkommensteuergesetzes legt ihn für 2026 so fest:[2]
| Zu versteuerndes Einkommen 2026 (Alleinstehende) | Steuer |
|---|---|
| bis 12.348 Euro | 0 Euro (Grundfreibetrag) |
| 12.349 bis 17.799 Euro | Progressionszone, Grenzsteuersatz ab 14 Prozent |
| 17.800 bis 69.878 Euro | Progressionszone, Grenzsteuersatz steigt weiter |
| 69.879 bis 277.825 Euro | 42 Prozent auf jeden weiteren Euro |
| ab 277.826 Euro | 45 Prozent auf jeden weiteren Euro |
Wichtig ist der Unterschied zwischen Grenz- und Durchschnittssteuersatz. Die 42 Prozent gelten nur für den Teil des Einkommens oberhalb von 69.878 Euro, nicht für das ganze Einkommen.[2] Bei einer durchschnittlichen gesetzlichen Rente liegt die tatsächliche Belastung meist im niedrigen einstelligen Prozentbereich, wie das Rechenbeispiel weiter unten zeigt.
Für zusammen veranlagte Ehepaare gilt das Splittingverfahren: Die Steuer ist das Doppelte des Betrags, der auf die Hälfte des gemeinsamen Einkommens entfällt.[2] Dadurch wirkt der Grundfreibetrag für das Paar zweimal.
Welcher Teil der Rente überhaupt in diese Rechnung eingeht, bestimmt der Besteuerungsanteil. Er richtet sich nach dem Jahr des Rentenbeginns und ist in § 22 EStG als Tabelle festgelegt:[3]
| Jahr des Rentenbeginns | Besteuerungsanteil | steuerfreier Teil |
|---|---|---|
| bis 2005 | 50 Prozent | 50 Prozent |
| 2015 | 70 Prozent | 30 Prozent |
| 2020 | 80 Prozent | 20 Prozent |
| 2022 | 82 Prozent | 18 Prozent |
| 2023 | 82,5 Prozent | 17,5 Prozent |
| 2025 | 83,5 Prozent | 16,5 Prozent |
| 2026 | 84 Prozent | 16 Prozent |
| 2027 | 84,5 Prozent | 15,5 Prozent |
| ab 2058 | 100 Prozent | 0 Prozent |
Bis zum Rentenjahrgang 2020 stieg der Anteil um 2 Prozentpunkte pro Jahr, danach um 1 Punkt, seit dem Jahrgang 2023 nur noch um 0,5 Prozentpunkte. Die Deutsche Rentenversicherung fasst es so zusammen: Wer 2026 in Rente geht, versteuert 84 Prozent, erst wer 2058 in Rente geht, versteuert die Rente vollständig. Bestandsrenten behalten ihren einmal festgesetzten steuerfreien Betrag.[4]
Wie viele Rentner bekommen wieviel Rente Tabelle?
Rund 21,5 Millionen Menschen bezogen zum 1. Juli 2025 in Deutschland eine Rente der gesetzlichen Rentenversicherung, ohne Waisenrenten gezählt. Ihr durchschnittlicher Gesamtrentenzahlbetrag lag laut Deutscher Rentenversicherung bei 1.289 Euro im Monat, bei Männern bei 1.416 Euro und bei Frauen bei 1.194 Euro.[5] Diese Beträge sind Zahlbeträge nach Abzug der Beiträge zur Kranken- und Pflegeversicherung der Rentner, aber vor Steuern. Für die reine Altersrente nennt dieselbe Statistik zum 31. Dezember 2024 rund 18,9 Millionen Renten mit durchschnittlich 1.154 Euro im Monat.
Wie sich die Renten auf Größenklassen verteilen, zeigt der Rentenversicherungsbericht 2025 der Bundesregierung. Er wertet die gesetzliche Bruttorente von Personen ab 65 Jahren aus, Stand 2023, getrennt nach Haushaltstyp:[6]
| Bruttorente aus der gesetzlichen Rentenversicherung pro Monat | alleinstehende Männer | alleinstehende Frauen |
|---|---|---|
| unter 500 Euro | 8 Prozent | 6 Prozent |
| 500 bis unter 1.000 Euro | 12 Prozent | 15 Prozent |
| 1.000 bis unter 1.500 Euro | 24 Prozent | 29 Prozent |
| 1.500 bis unter 2.000 Euro | 29 Prozent | 28 Prozent |
| ab 2.000 Euro | 27 Prozent | 22 Prozent |
| Durchschnitt | 1.560 Euro | 1.512 Euro |
Die Tabelle beantwortet nicht direkt, wer Steuern zahlt. Sie zeigt aber, wo die Grenze ungefähr liegt: Eine Jahresbruttorente von 17.084 Euro, die bei Rentenbeginn 2026 laut Deutscher Rentenversicherung gerade noch steuerfrei bleibt, entspricht rund 1.424 Euro im Monat (eigene Rechnung).[1] In der Auswertung liegen 56 Prozent der alleinstehenden Männer und 50 Prozent der alleinstehenden Frauen mit der gesetzlichen Bruttorente bei 1.500 Euro oder mehr. Ob sie tatsächlich Steuern zahlen, hängt jedoch vom Jahr ihres Rentenbeginns, von weiteren Einkünften und von abziehbaren Ausgaben ab. Mehr zu Aufbau und Höhe der Altersbezüge finden Sie in der Livossa-Rubrik zur gesetzlichen Rente[7].
Rente versteuern ab welchem betrag
Ab welchem Betrag Sie Steuern auf die Rente zahlen, lässt sich nicht mit einer einzigen Zahl beantworten. Die Grenze liegt dort, wo das zu versteuernde Einkommen 12.348 Euro übersteigt. Für Neurentner ohne weitere Einkünfte nennt die Deutsche Rentenversicherung ein Beispiel: Bei einem Rentenbeginn im Januar 2026 und einer Jahresbruttorente von 17.084 Euro bleiben 16 Prozent, also 2.734 Euro, steuerfrei. Die übrigen 14.350 Euro sind steuerpflichtig. Nach Abzug der Kranken- und Pflegeversicherungsbeiträge und kleinerer Pauschbeträge bleibt das zu versteuernde Einkommen unter dem Grundfreibetrag, es fällt 2026 keine Steuer an.[1]
Der Rentenfreibetrag bleibt fest, die Rente steigt
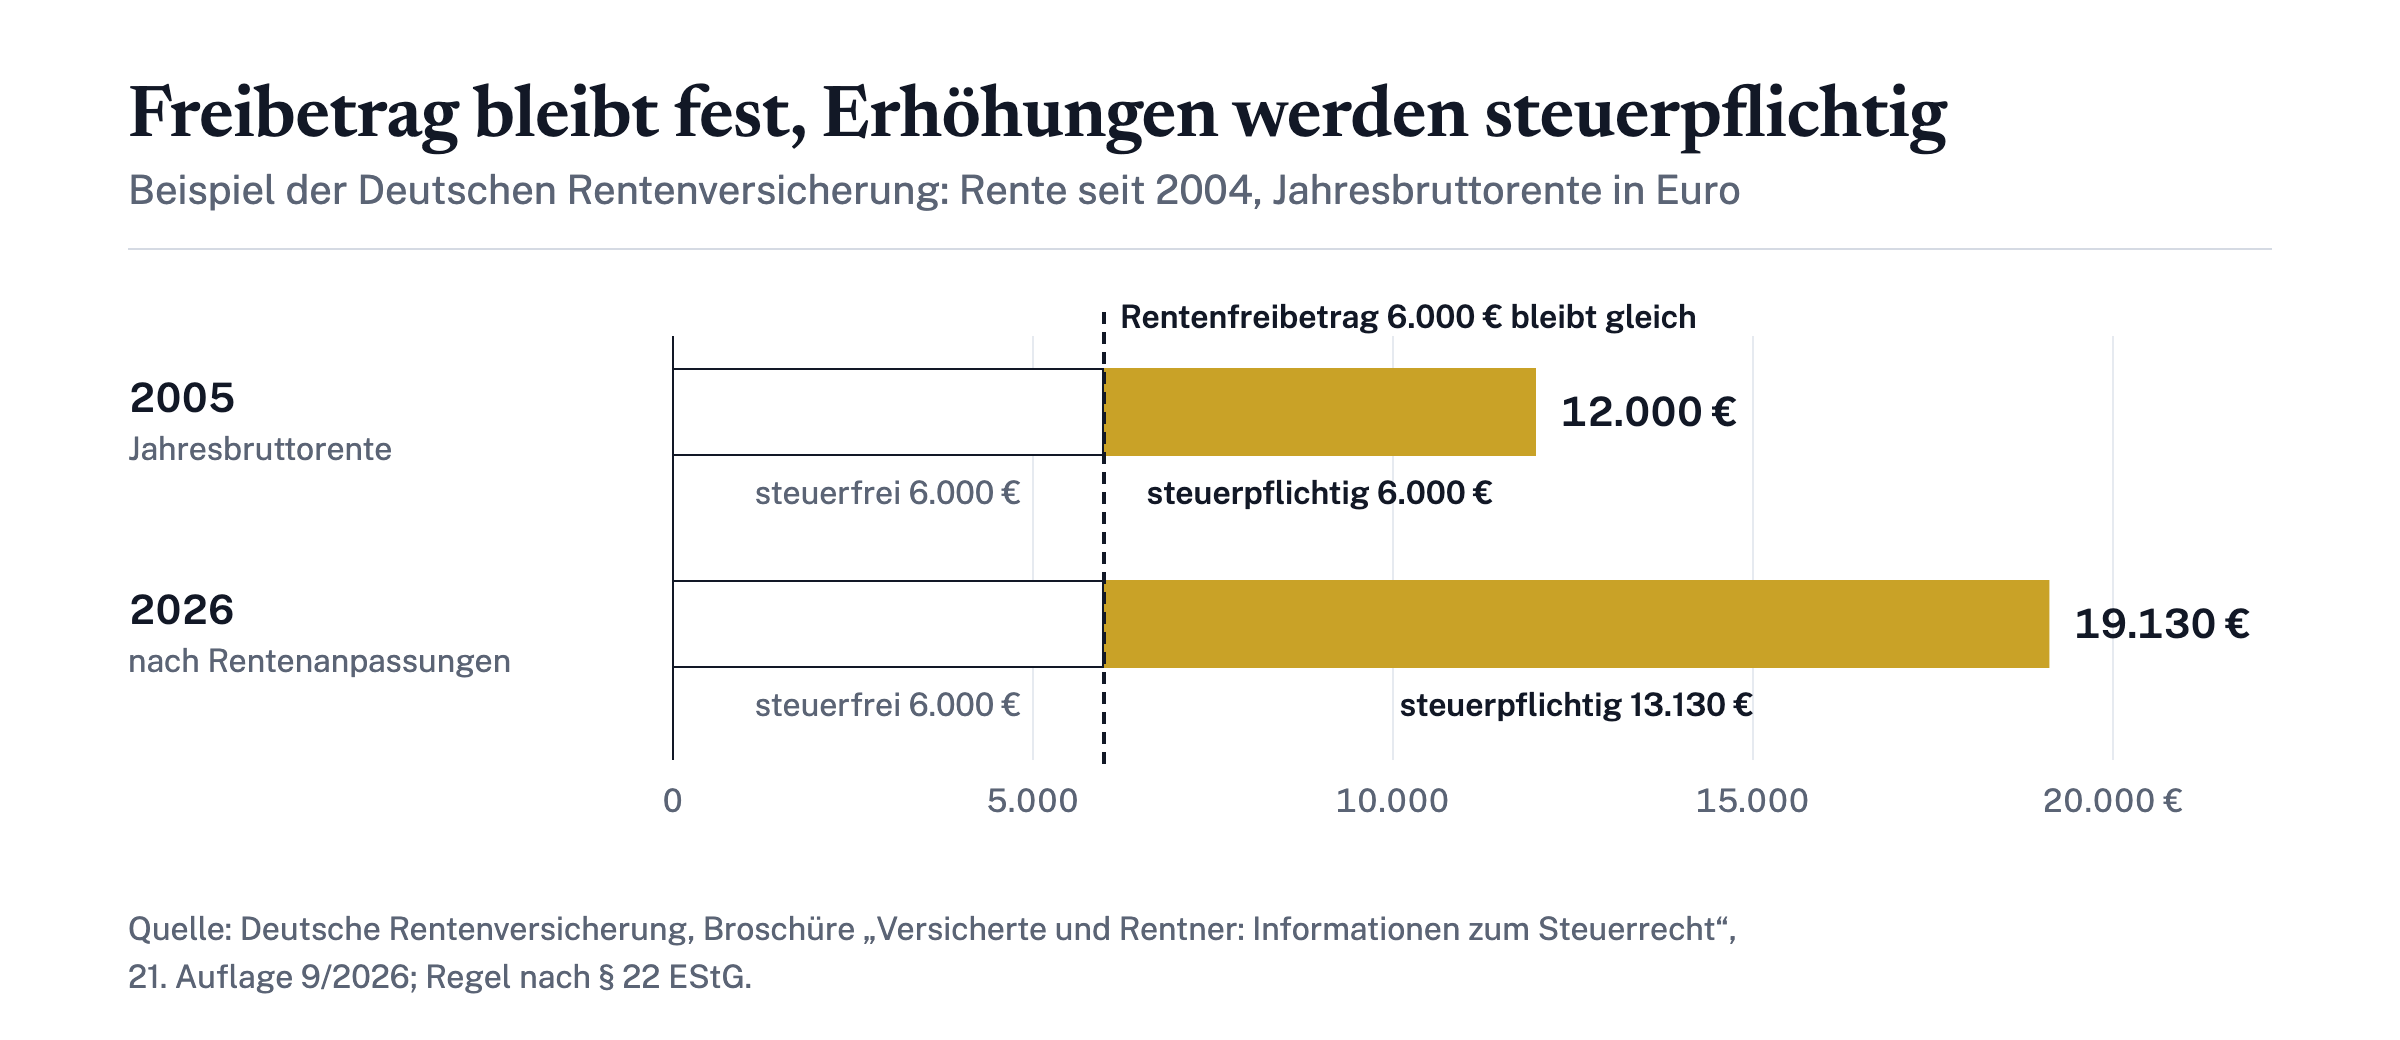
Der steuerfreie Teil der Rente wird nur einmal berechnet, auf Basis der vollen Jahresbruttorente im Jahr nach dem Rentenbeginn. Ab dann gilt er als fester Eurobetrag für die gesamte Laufzeit. Regelmäßige Rentenanpassungen führen nicht zu einer Neuberechnung.[3] Jede Rentenerhöhung ist damit in voller Höhe steuerpflichtig.
Das hat praktische Folgen. Laut Deutscher Rentenversicherung sind die Renten zum 1. Juli 2026 um 4,24 Prozent gestiegen, aus 1.000 Euro Rente wurden 1.042,40 Euro.[8] Die zusätzlichen 42,40 Euro im Monat zählen vollständig zum steuerpflichtigen Teil. Wer in einem Jahr knapp unter dem Grundfreibetrag liegt, kann deshalb in einem späteren Jahr steuerpflichtig werden, ohne dass sich sonst etwas geändert hat. Die Deutsche Rentenversicherung weist ausdrücklich auf diesen Effekt hin.[1]
Rechenbeispiel: drei Rentenhöhen bei Rentenbeginn 2026
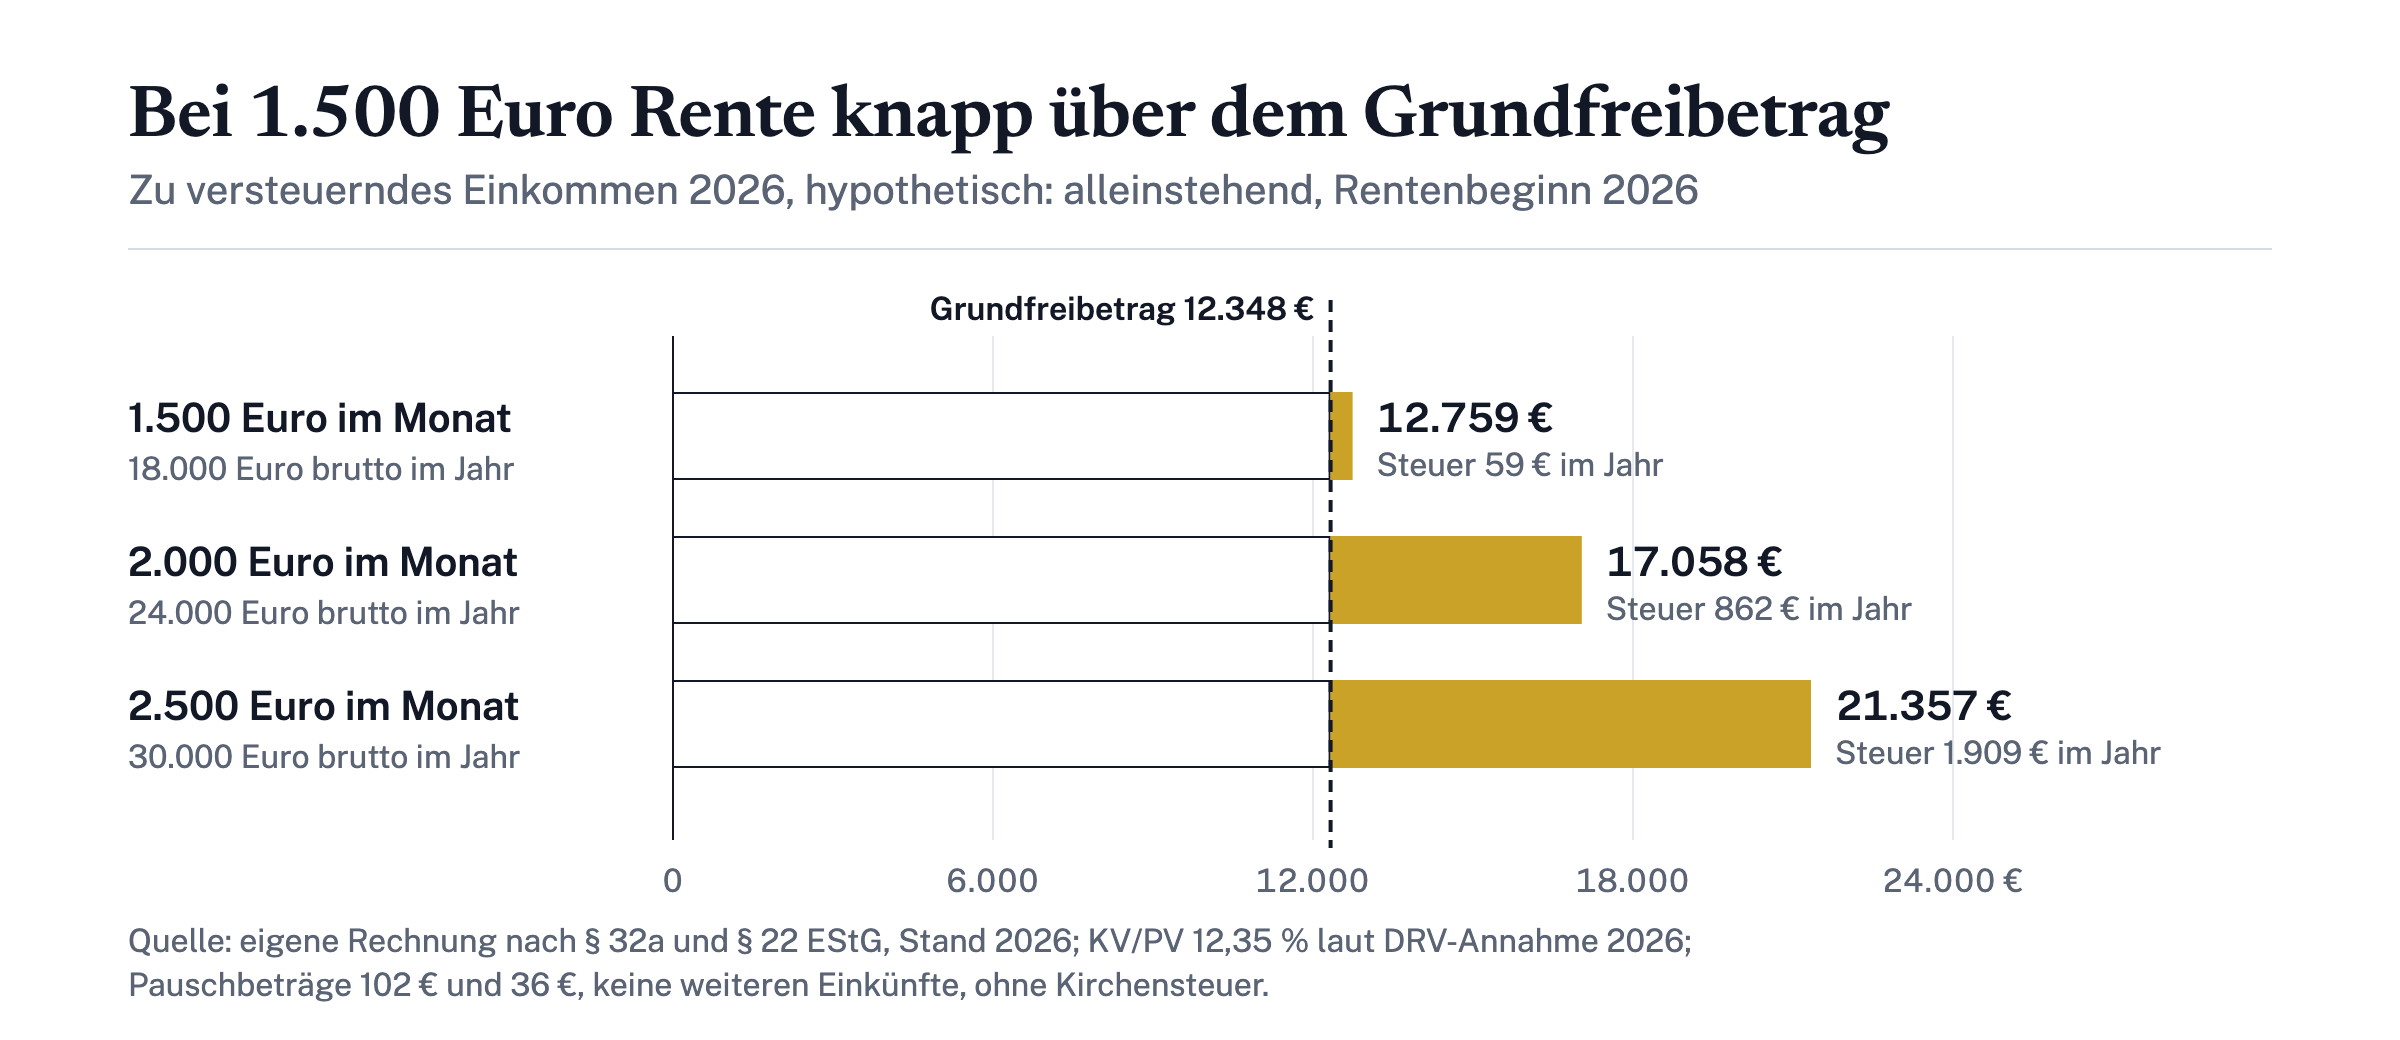
Ein hypothetisches Rechenbeispiel zeigt die Größenordnung. Annahmen: alleinstehend, Rentenbeginn im Januar 2026, gleichbleibende Bruttorente über das ganze Jahr (die Anpassung zum 1. Juli bleibt außen vor), keine weiteren Einkünfte, gesetzlich kranken- und pflegeversichert, ohne Kirchensteuer. Abgezogen werden der Werbungskosten-Pauschbetrag von 102 Euro für Renten und der Sonderausgaben-Pauschbetrag von 36 Euro.[9][10] Für die Beiträge zur Kranken- und Pflegeversicherung der Rentner werden 12,35 Prozent der Bruttorente angesetzt. Diesen Eigenanteil nimmt die Deutsche Rentenversicherung für 2026 in ihren eigenen Berechnungen an.[5] Die Steuer ist nach dem Tarif 2026 in § 32a EStG berechnet (eigene Rechnung).[2]
| Annahme: Bruttorente pro Monat | 1.500 Euro | 2.000 Euro | 2.500 Euro |
|---|---|---|---|
| Jahresbruttorente | 18.000 Euro | 24.000 Euro | 30.000 Euro |
| steuerpflichtiger Teil (84 Prozent) | 15.120 Euro | 20.160 Euro | 25.200 Euro |
| minus Kranken- und Pflegeversicherung (12,35 Prozent) | 2.223 Euro | 2.964 Euro | 3.705 Euro |
| minus Pauschbeträge (102 und 36 Euro) | 138 Euro | 138 Euro | 138 Euro |
| zu versteuerndes Einkommen | 12.759 Euro | 17.058 Euro | 21.357 Euro |
| Einkommensteuer 2026 | 59 Euro | 862 Euro | 1.909 Euro |
| Anteil an der Bruttorente | 0,3 Prozent | 3,6 Prozent | 6,4 Prozent |
Bei 1.500 Euro im Monat liegt das zu versteuernde Einkommen in dieser Rechnung knapp über dem Grundfreibetrag, die Steuer bleibt gering. Das Beispiel der Deutschen Rentenversicherung setzt die Grenze etwas niedriger an, bei 17.084 Euro Jahresbruttorente. Je nach Zusatzbeitrag der Krankenkasse, Kinderlosenzuschlag in der Pflegeversicherung und weiteren abziehbaren Ausgaben verschiebt sich die Schwelle um einige Hundert Euro. Wer früher in Rente gegangen ist, hat einen höheren steuerfreien Teil und erreicht die Grenze entsprechend später.
Weitere Einkünfte zählen mit
Die Rente wird nicht für sich allein betrachtet. Für das zu versteuernde Einkommen werden alle Einkünfte zusammengerechnet, etwa Betriebsrenten, eine Beamtenpension, Einkünfte aus einer Beschäftigung oder Mieteinnahmen. Auch eine niedrige gesetzliche Rente kann deshalb zu einer Steuerzahlung führen, wenn sie mit den übrigen Einkünften den Grundfreibetrag übersteigt.[1] Zinsen und Dividenden folgen in der Regel eigenen Regeln mit Abgeltungsteuer und Sparerpauschbetrag. Wie sich ein Freistellungsauftrag richtig aufteilen lässt, erklärt ein eigener Livossa-Beitrag.
Ob Sie eine Steuererklärung abgeben müssen, entscheidet am Ende das Finanzamt. Die Rentenversicherungsträger melden die Rentenzahlungen jedes Jahr per Rentenbezugsmitteilung an die Finanzverwaltung. Diese Meldung ersetzt die Steuererklärung nicht.[1] Hinweise zu Fristen und Formularen sammelt die Livossa-Rubrik Steuererklärung[11].
Fazit: Rentenbeginn und weitere Einkünfte prüfen
Für die eigene Einordnung reichen drei Angaben: das Jahr des Rentenbeginns, die aktuelle Jahresbruttorente und die Summe aller weiteren Einkünfte. Das Jahr des Rentenbeginns bestimmt den Besteuerungsanteil, der Rentenbescheid oder die jährliche Bescheinigung des Rentenversicherungsträgers zeigt die Bruttorente. Liegt die Rechnung nahe am Grundfreibetrag, kann schon die nächste Rentenanpassung den Ausschlag geben. Die Zahlen in diesem Artikel ersetzen keine Prüfung durch das Finanzamt, eine Lohnsteuerhilfe oder eine Steuerberatung. Wie sich die Rente im Ruhestand mit Erspartem ergänzen lässt, behandelt die Livossa-Rubrik Entnahme im Ruhestand[12].
Häufig gestellte Fragen
Muss ich als Rentner überhaupt Steuern zahlen?
Nur wenn Ihr zu versteuerndes Einkommen über dem Grundfreibetrag liegt, 2026 also über 12.348 Euro bei Alleinstehenden und 24.696 Euro bei zusammen veranlagten Ehepaaren. Viele Rentnerhaushalte bleiben darunter, vor allem ohne weitere Einkünfte.
Wie viel Rente ist 2026 steuerfrei?
Bei einem Rentenbeginn 2026 bleiben 16 Prozent der ersten vollen Jahresbruttorente als fester Eurobetrag steuerfrei. Bei einem Rentenbeginn bis 2005 sind es 50 Prozent, bei Rentenbeginn 2020 sind es 20 Prozent.
Sind Rentenerhöhungen steuerpflichtig?
Ja, vollständig. Der steuerfreie Teil wird im Jahr nach dem Rentenbeginn als Eurobetrag festgeschrieben, spätere Anpassungen wie die 4,24 Prozent zum 1. Juli 2026 erhöhen nur den steuerpflichtigen Teil.
Werden kurzfristige Bitcoin-Gewinne zusammen mit der Rente versteuert?
Werden Kryptowerte wie Bitcoin innerhalb eines Jahres nach dem Kauf verkauft, gilt der Gewinn als privates Veräußerungsgeschäft nach § 23 EStG. Er zählt dann zusammen mit der Rente zum Einkommen. Steuerfrei bleiben sie, wenn der Gesamtgewinn aus solchen Geschäften im Kalenderjahr unter 1.000 Euro liegt.
Kann ich Kranken- und Pflegeversicherungsbeiträge als Rentner absetzen?
Ja. Beiträge zur Kranken- und Pflegeversicherung mindern als Vorsorgeaufwendungen das zu versteuernde Einkommen, für Rentner gelten dabei grundsätzlich dieselben Regeln wie für Arbeitnehmer.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Altersvorsorge →Rürup-Rente: Für wen sie sich steuerlich lohnen kann
Rürup-Rente: Für wen sich die Basisrente steuerlich lohnt, was 2026 absetzbar ist, wie sie im Alter besteuert wird und was gegen sie spricht.
Private Rentenversicherung: Sinnvoll oder nicht?
Private Rentenversicherung sinnvoll oder nicht? Was Abschluss-, Verwaltungs- und Effektivkosten ausmachen, mit BaFin-Zahlen und Rechenbeispiel (Oktober 2026).