Kostenloses Girokonto: Worauf es bei den Bedingungen ankommt
Girokonto kostenlos? Sechs Kontomodelle mit Bedingungen, Kartenpreisen und Jahreskosten (Stand 23.10.2026) und die Punkte, die Sie vorher prüfen sollten.
In diesem Artikel7
Ein kostenloses Girokonto gibt es in Deutschland bei mehreren Banken, aber selten ohne Kleingedrucktes. Ob ein Girokonto kostenlos bleibt, entscheidet meist eine Bedingung: ein Mindestgeldeingang pro Monat, ein Höchstalter oder ein bestimmter Kontostatus. Die Finanzaufsicht formuliert es in ihrem eigenen Kontenvergleich deutlich: Ein Konto mit einem monatlichen Entgelt von 0,00 Euro ist nicht immer kostenlos.[1] Dieser Beitrag zeigt, welche Banken eine Kontoführung für 0 Euro anbieten, woran sie das knüpfen und wie Sie die tatsächlichen Kosten für Ihre Situation ausrechnen.
Welche Bank hat ein Gratis Girokonto?
Ein Gratis-Girokonto bieten sowohl Direktbanken als auch Smartphone-Banken an, mit unterschiedlichen Bedingungen. Die Tabelle fasst sechs Kontomodelle zusammen, wie die Anbieter sie am 23. Oktober 2026 auf ihren eigenen Seiten beschreiben. Sie ist eine Auswahl bekannter Modelle, kein vollständiger Marktüberblick.
| Konto | Kontoführung pro Monat | Bedingung für 0 Euro | Debit- oder Girocard |
|---|---|---|---|
| C24 Smart (C24 Bank) | 0 Euro | keine | Mastercard und Girocard ohne Entgelt |
| N26 Standard | 0 Euro | keine | virtuelle Karte ohne Entgelt, physische Karte einmalig 10 Euro |
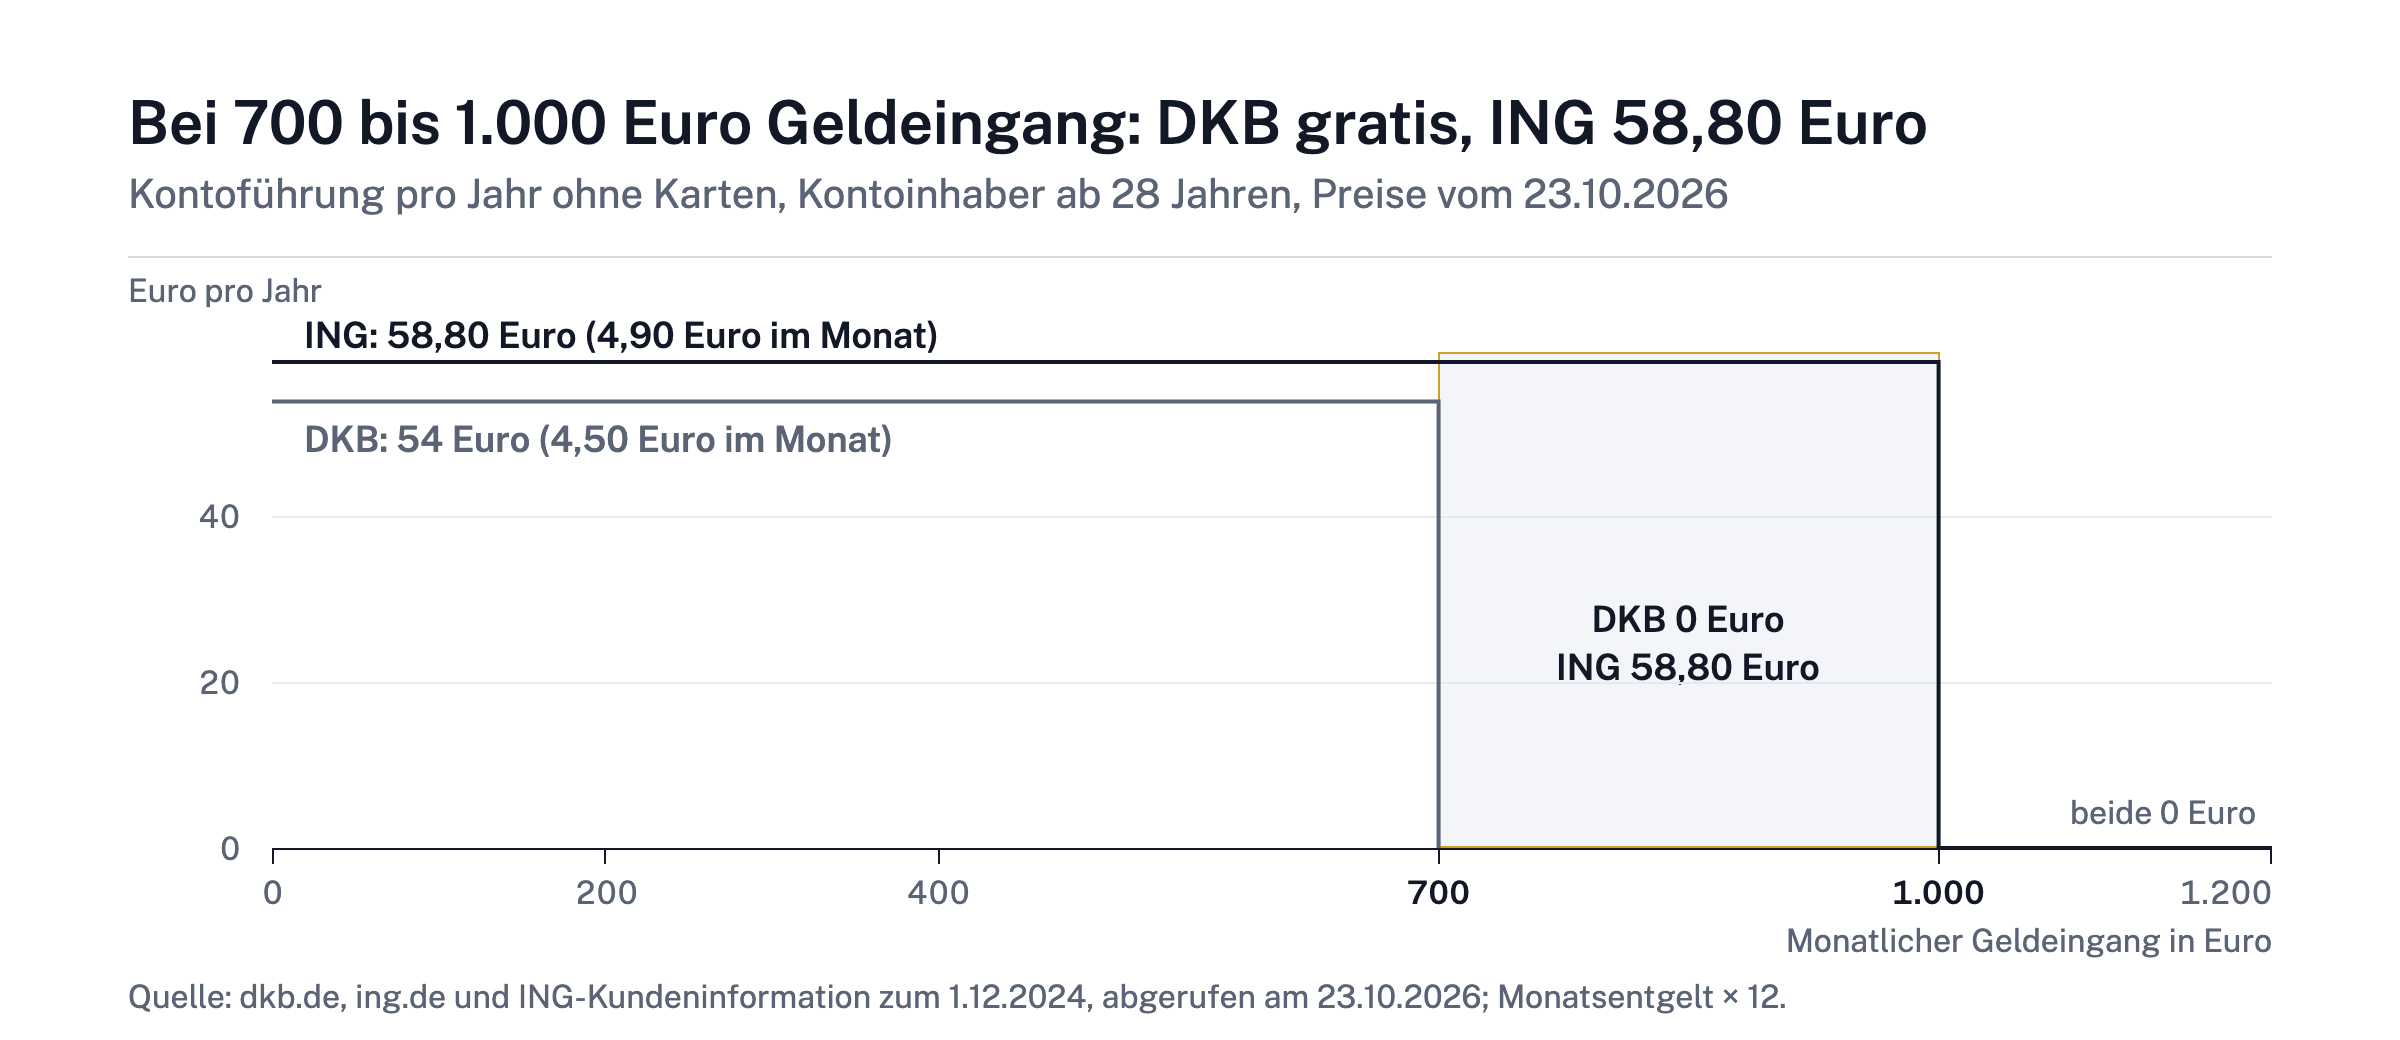
| DKB Girokonto | 0 Euro, sonst 4,50 Euro | 700 Euro Geldeingang im Monat oder unter 28 Jahren | Visa Debitkarte ohne Entgelt, Girocard 0,99 Euro im Monat |
| ING Girokonto | 0 Euro, sonst 4,90 Euro | 1.000 Euro Geldeingang im Monat oder unter 28 Jahren | Visa Debitkarte ohne Entgelt, Girocard 1,49 Euro im Monat |
| Commerzbank GiroKonto | 4,90 Euro | entfällt, kein Geldeingang vorausgesetzt | Girocard enthalten |
| Sparkasse Bad Hersfeld-Rotenburg, Giro Privat M | 5,95 Euro | entfällt | digitale Sparkassen-Card enthalten |
Die Werte stammen von den Seiten der Anbieter: C24,[2] N26,[3] DKB,[4] ING,[5] Commerzbank[6] und die Entgeltinformation der Sparkasse Bad Hersfeld-Rotenburg vom 1. Oktober 2026.[7] Den Preis von 4,90 Euro für ein ING-Konto ohne den nötigen Geldeingang nennt die ING in ihrem Kundenanschreiben zur Änderung zum 1. Dezember 2024; seitdem liegt die Grenze bei 1.000 statt 700 Euro.[8] Konditionen ändern sich, deshalb gilt die Tabelle nur mit ihrem Stand.
Bei welcher Bank ist das Konto kostenlos?
Kostenlos ist das Konto bei der Bank, deren Bedingung Sie dauerhaft erfüllen. Drei Arten von Bedingungen kommen am häufigsten vor:
- Mindestgeldeingang: Die DKB verlangt 700 Euro im Monat, die ING 1.000 Euro. Wer darunter bleibt, zahlt bei der DKB 4,50 Euro und bei der ING 4,90 Euro im Monat.
- Alter: Bei DKB und ING entfällt die Bedingung für alle unter 28 Jahren. Mit dem 28. Geburtstag gilt dann die Geldeingangsgrenze.
- Keine Bedingung: C24 Smart und N26 Standard nennen weder einen Mindestgeldeingang noch eine Altersgrenze. N26 schreibt ausdrücklich, das Standardkonto habe weder Kontoführungsgebühren noch Mindestbeträge.[3]
Eine Bedingung wirkt manchmal auch an anderer Stelle als bei der Kontoführung. Die DKB nennt für die eingeräumte Kontoüberziehung zwei Sollzinsen: 9,06 Prozent mit Aktivstatus und 9,66 Prozent ohne.[4] Wer den Dispo nutzt, zahlt den Unterschied also zusätzlich, auch wenn die Kontoführung selbst kostenlos bleibt.
Offen bleibt bei vielen Banken, welche Zahlungen als Geldeingang zählen. Die Verbraucherzentrale NRW hat das im November 2020 bei zehn Banken abgefragt. Einige Institute akzeptierten jede Gutschrift, andere nur Gehalt, gesetzliche Rente und Lohnersatzleistungen; Mieteinnahmen und Eigenüberweisungen fielen dort heraus. Keine der befragten Banken listete im Preisverzeichnis detailliert auf, welche Geldzuflüsse sie anerkennt und welche nicht.[9] Die Stichprobe ist älter und die Grenzen haben sich seitdem geändert. Die Frage selbst sollten Sie vor einem Wechsel trotzdem stellen, am besten schriftlich.
Für die Praxis heißt das: Wer ein regelmäßiges Gehalt oberhalb der Grenze auf das Konto bekommt, erfüllt die Bedingung in der Regel ohne Aufwand. Schwieriger wird es bei schwankendem Einkommen, in Elternzeit, bei Arbeitslosigkeit oder wenn das Gehalt auf ein anderes Konto geht. Dann ist ein Konto ohne Bedingung oder mit niedriger Grenze die verlässlichere Wahl.
Hat die Sparkasse ein kostenloses Girokonto?
Eine einheitliche Antwort für alle Sparkassen gibt es nicht: Jede Sparkasse ist ein eigenes Institut mit eigenem Preisaushang und eigenen Kontomodellen. Die Sparkasse Bad Hersfeld-Rotenburg etwa nennt in ihrer Entgeltinformation vom 1. Oktober 2026 für das Modell M jährliche Gesamtentgelte von 71,40 Euro und für das Modell L 13,95 Euro im Monat, also 167,40 Euro im Jahr.[10] Im Modell M sind unter anderem Online-Banking, eine digitale Sparkassen-Card und eine bestimmte Zahl entgeltfreier Buchungen enthalten.[7] Eine andere Sparkasse kann ganz andere Modelle und Preise haben.
Was die Sparkasse vor Ort verlangt, steht in ihrer Entgeltinformation. Diese Übersicht muss jede Bank Ihnen nach § 5 Zahlungskontengesetz vor Vertragsschluss unentgeltlich zur Verfügung stellen.[11] Sie ist nach einem einheitlichen Muster aufgebaut, sodass sich die Preise verschiedener Institute nebeneinander legen lassen. Ergänzend hilft der BaFin-Kontenvergleich: Dort lassen sich alle Kontenmodelle einer Sparkasse anzeigen und nach Kontoführungsentgelt oder monatlichem Geldeingang filtern.[1]
Für junge Leute gelten bei vielen Banken eigene Konditionen. Welche Altersgrenzen und Nachweise dabei üblich sind, beschreibt der Livossa-Beitrag Girokonto für Studenten und Azubis.
Welche Bank bietet das beste Girokonto?
Welche Bank das beste Girokonto bietet, hängt von Ihrem Geldeingang, Ihrem Alter und den Karten ab, die Sie brauchen; ein Konto, das für alle am günstigsten ist, gibt es nicht. Wie stark das Ergebnis schwankt, zeigt ein hypothetisches Rechenbeispiel.
Annahmen (hypothetisch): Eine Person ist 30 Jahre alt, auf ihrem Konto gehen jeden Monat 800 Euro ein, und sie möchte eine Girocard für das Bezahlen im Inland. Gerechnet werden nur Kontoführung und Girocard über zwölf Monate, zu den Preisen vom 23. Oktober 2026. Abhebungen, Überweisungen am Schalter und Dispozinsen bleiben außen vor.
| Konto | Kontoführung im Jahr | Girocard im Jahr | Summe im Jahr |
|---|---|---|---|
| C24 Smart | 0 Euro | 0 Euro | 0 Euro |
| DKB Girokonto (Bedingung von 700 Euro erfüllt) | 0 Euro | 11,88 Euro | 11,88 Euro |
| Commerzbank GiroKonto | 58,80 Euro | enthalten | 58,80 Euro |
| Sparkasse Bad Hersfeld-Rotenburg, Giro Privat M | 71,40 Euro | digitale Karte enthalten | 71,40 Euro |
| ING Girokonto (Bedingung von 1.000 Euro nicht erfüllt) | 58,80 Euro | 17,88 Euro | 76,68 Euro |
N26 Standard fehlt in der Tabelle, weil die N26-Seite statt einer Girocard eine Mastercard Debitkarte nennt; die physische Karte kostet dort einmalig 10 Euro.[3] Mit 1.000 Euro Geldeingang statt 800 Euro sänke die Summe bei der ING auf 17,88 Euro, also auf den Preis der Girocard. Schon 200 Euro mehr Geldeingang im Monat verschieben die Reihenfolge damit deutlich.
Die Rechnung zeigt Preise, aber nicht alles, was ein Konto ausmacht. Neben den Kosten können Filialnähe, Bargeldeinzahlung, ein Dispokredit und der Service am Telefon für Sie den Ausschlag geben. Nach welchen Kriterien die Vergleiche hier entstehen, beschreibt die Methodik-Seite. Wer bewusst mehr für Leistungen wie eine Kreditkarte zahlen möchte, findet die Abwägung im Beitrag Premium-Girokonto mit Kreditkarte.
Welches Girokonto ist wirklich kostenlos?
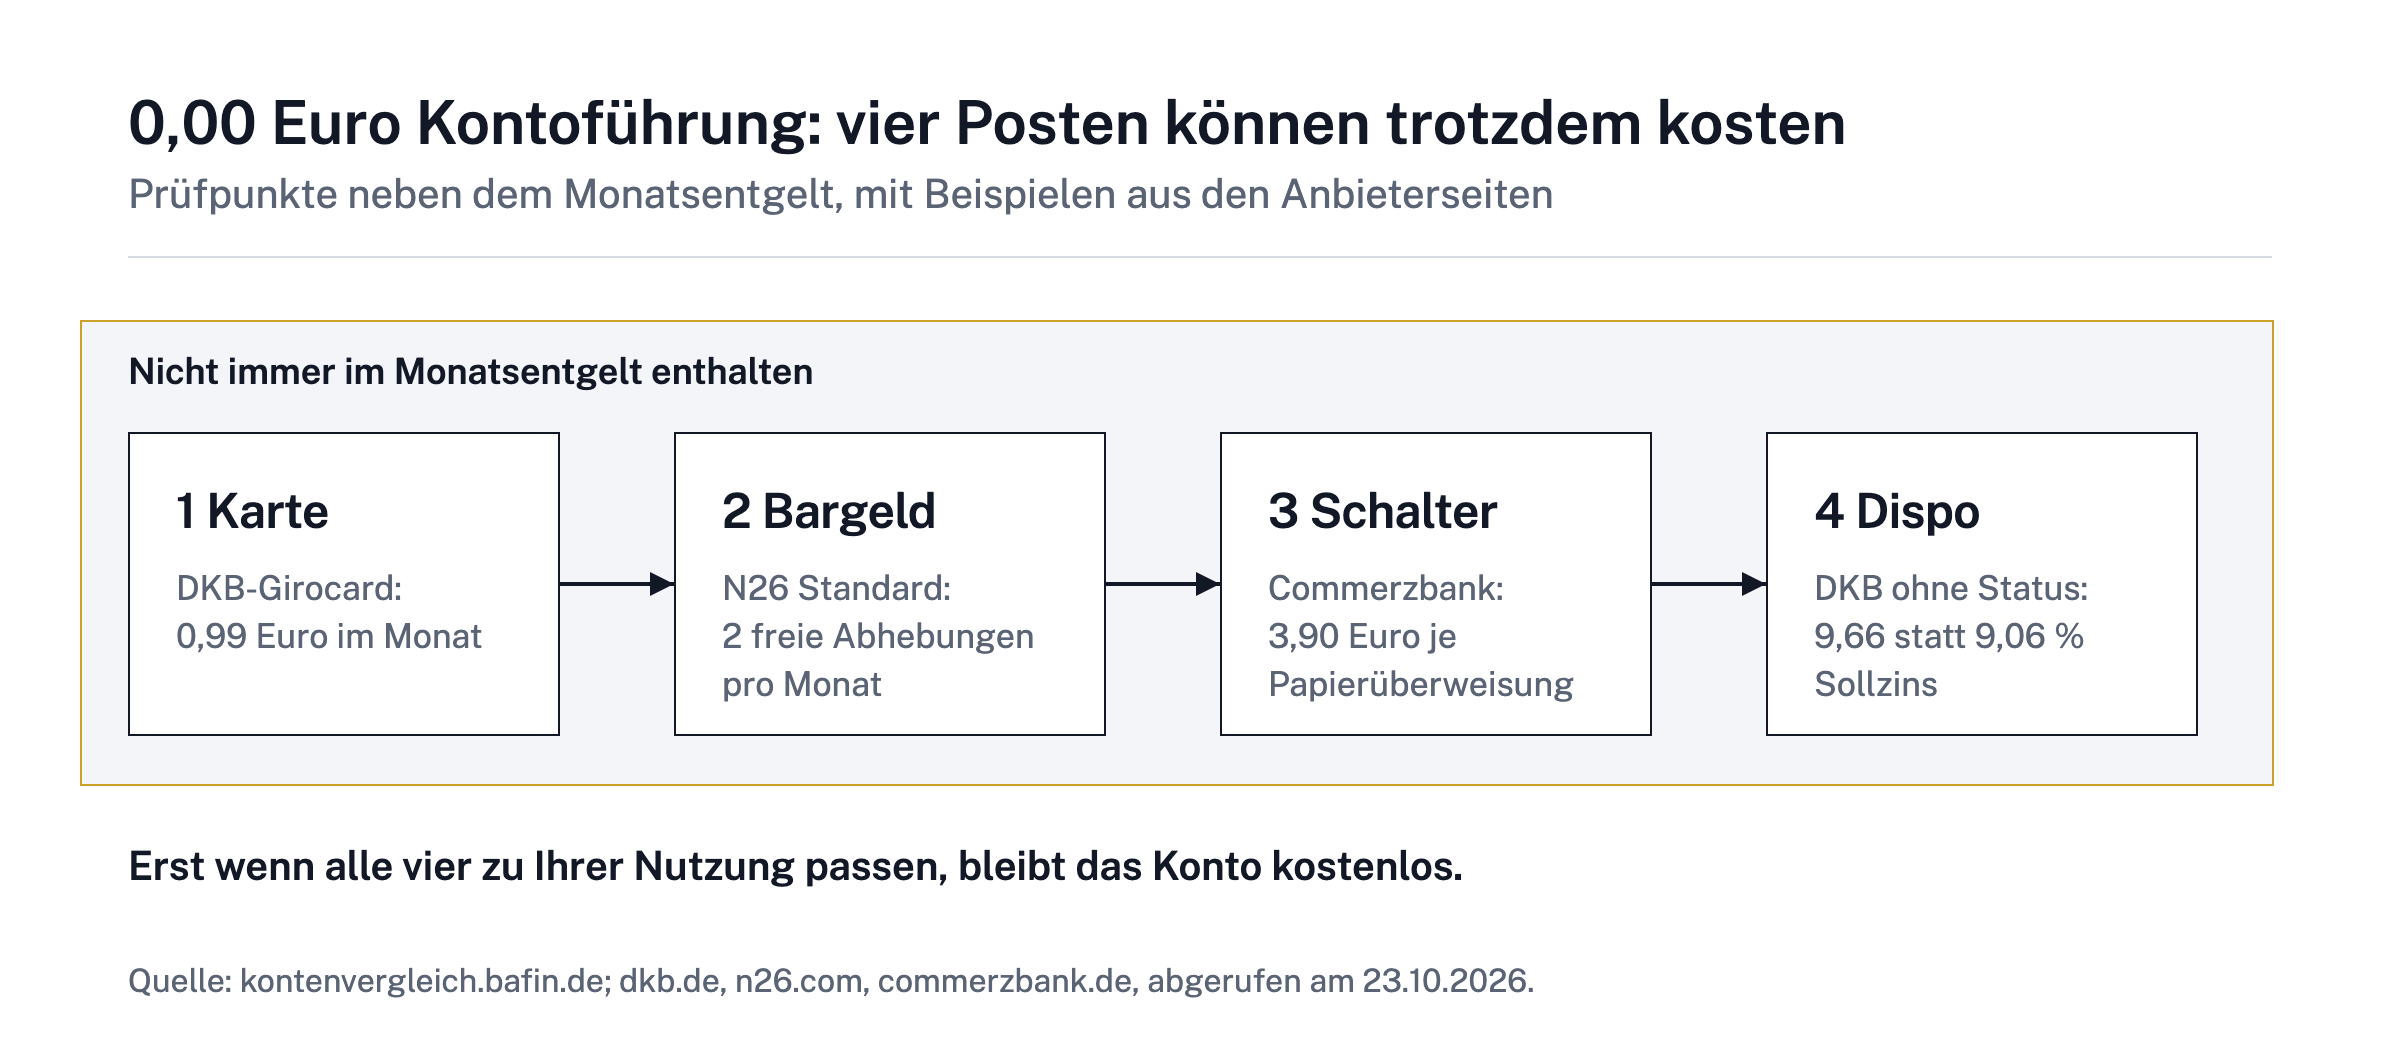
Wirklich kostenlos ist ein Girokonto nur, wenn auch die Leistungen nichts kosten, die Sie tatsächlich nutzen. Das monatliche Entgelt umfasst bei jedem Kontomodell andere Dienstleistungen, und zusätzliche Entgelte können hinzukommen.[1] Vier Kostenstellen sollten Sie deshalb neben der Kontoführung prüfen:
- Karten: Eine Girocard kostet bei der DKB 0,99 Euro und bei der ING 1,49 Euro im Monat, die physische Karte bei N26 einmalig 10 Euro.
- Bargeld: N26 Standard enthält zwei kostenlose Abhebungen pro Monat in der Eurozone, C24 Smart vier. Wer häufiger abhebt, sollte das Entgelt für jede weitere Abhebung im Preisverzeichnis nachsehen.[2]
- Aufträge auf Papier und am Schalter: Die Commerzbank berechnet 3,90 Euro je beleghafter Überweisung und je Bargeldein- oder -auszahlung am Schalter.[6]
- Dispo: Ein höherer Sollzins ohne Aktivstatus kostet Geld, sobald das Konto ins Minus rutscht.
Einen neutralen Überblick über den ganzen Markt bietet der Kontenvergleich der BaFin. Die Finanzaufsicht betreibt ihn nach § 16 Zahlungskontengesetz entgeltfrei.[12] Er zeigt rund 6.900 Kontenmodelle von etwa 1.100 Anbietern für Privatpersonen in Deutschland. Die Banken müssen ihre Daten melden und sind für deren Richtigkeit selbst verantwortlich; eine Empfehlung spricht die BaFin nicht aus.[13] Vor der Kontoeröffnung bleibt deshalb die Entgeltinformation des einzelnen Kontos die verbindliche Quelle.
Zwei Prüfschritte bieten sich an. Schauen Sie auf Ihre Kontoauszüge der letzten zwölf Monate: Wie viel ging monatlich ein, wie oft haben Sie Bargeld abgehoben, und brauchen Sie eine Girocard? Legen Sie dann die Entgeltinformationen von zwei oder drei Konten nebeneinander und rechnen Sie mit Ihren eigenen Werten. Weitere Beiträge zu Kontomodellen und Gebühren sammelt Livossa in der Rubrik Girokonto.
Häufig gestellte Fragen
Gibt es ein kostenloses Girokonto ohne Mindesteingang?
Ja. C24 Smart und N26 Standard verlangen laut ihren Anbieterseiten vom 23. Oktober 2026 weder einen Mindestgeldeingang noch eine Altersgrenze für die Kontoführung von 0 Euro. Entgelte können dort für zusätzliche Abhebungen oder eine physische Karte anfallen.
Was passiert, wenn der Mindestgeldeingang in einem Monat fehlt?
Dann berechnet die Bank für diesen Monat das reguläre Kontoführungsentgelt, bei der DKB 4,50 Euro und bei der ING 4,90 Euro. Bei der DKB steigt ohne Aktivstatus außerdem der Sollzins für den Dispo.
Zählt jede Überweisung als Geldeingang?
Nicht unbedingt. Eine Stichprobe der Verbraucherzentrale NRW von 2020 fand Banken, die nur Gehalt, Rente und Lohnersatzleistungen anerkannten. Fragen Sie vor der Eröffnung nach, welche Gutschriften Ihre Bank zählt.
Wo finde ich die genauen Preise eines Kontos?
In der Entgeltinformation, die jede Bank vor Vertragsschluss unentgeltlich herausgeben muss. Einen Überblick über alle gemeldeten Kontenmodelle bietet der Kontenvergleich der BaFin.
Wie aufwendig ist ein Kontowechsel?
Für den Wechsel gibt es eine gesetzliche Kontenwechselhilfe. Üblicherweise leitet die neue Bank den Wechsel auf Ihren Wunsch ein und stellt dafür ein Formular bereit; Sie müssen beide Banken dazu ermächtigen.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Banking →Girokonto in München mit Beratung: HVB und Sparkasse im Vergleich
Girokonto in München mit Beratung: Was HVB und Stadtsparkasse München im Kontopreis enthalten und was am Schalter extra kostet (Stand Oktober 2026).
Girokonto mit Filiale: Schalter, Bargeld und Beratung
Girokonto mit Filiale: Was Bargeld am Schalter kostet. HVB und Stadtsparkasse München im Vergleich, mit Rechenbeispiel für Einzahler (Stand Oktober 2026).
Premium-Girokonto mit Kreditkarte: Lohnt sich der Aufpreis?
Premium-Girokonto mit Kreditkarte: Wann sich der Aufpreis lohnt, was im Preis steckt und wie Sie die Jahressumme aus Konto und Karte selbst nachrechnen.