Tagesgeld: Worauf es beim Zinsvergleich ankommt
Tagesgeld-Vergleich im Oktober 2026: Dauerzins, Aktionszins, Bestandskunden und Einlagensicherung – mit Quellen, Stand und Rechenbeispiel.
In diesem Artikel8
Ein Tagesgeldkonto ist ein verzinstes Konto ohne feste Laufzeit: Sie können jederzeit über Ihr Guthaben verfügen, die Bank kann den Zins aber jederzeit ändern. Genau daraus ergibt sich die wichtigste Regel für einen fairen Tagesgeld-Vergleich. Verglichen werden sollten nicht die größten Zahlen in der Werbung, sondern Dauerzins, Aktionsbedingungen und Sicherheit, jeweils mit Stand und Quelle. Alle Werte in diesem Artikel gelten für Deutschland und wurden am 19. Oktober 2026 auf den Seiten der Anbieter und der Europäischen Zentralbank gelesen.
Welche Bank hat aktuell die besten Tagesgeldzinsen?
Die kurze Antwort lautet: Das hängt davon ab, ob Sie den dauerhaften Zins oder einen befristeten Aktionszins vergleichen. Beim dauerhaften Zins für unbegrenzte Beträge liegen große Banken eng beieinander, bei Aktionen gehen die Werte deutlich weiter auseinander.
Eine Übersicht dauerhafter Tagesgeldzinsen veröffentlicht die DKB selbst auf ihrer Produktseite.[1] Sie zeigt Sätze für unbegrenzte Anlagebeträge, nach dem Auslaufen befristeter Aktionen und ohne Neukunden-Aufschläge. Ein Vorbehalt gehört dazu: Die Tabelle stammt von einem Anbieter, der selbst im Vergleich steht, und hat den Stand 8. September 2026.
| Bank | Dauerhafter Zins p. a. (Stand 08.09.2026) |
|---|---|
| DKB | 1,00 %[1] |
| Consorsbank | 1,00 % |
| Postbank, ING, Comdirect, Commerzbank, Volksbank Berlin | 0,75 % |
| Berliner Sparkasse | 0,50 % |
| Santander | 0,30 % |
Daneben gibt es Angebote außerhalb klassischer Tagesgeldkonten. Trade Republic etwa gibt auf seiner Website 2,5 Prozent pro Jahr Zinsen auf Guthaben an.[2] Ob ein solches Verrechnungskonto für die eigene Reserve passt, hängt von Bedingungen, Betragsgrenzen und Einlagensicherung ab, die Sie im Preis- und Leistungsverzeichnis des Anbieters prüfen sollten.
Für einen eigenen Vergleich helfen vier Kriterien:
- Dauerzins: Welcher Satz gilt ohne Aktion, ab welchem Betrag und bis zu welcher Höhe?
- Aktionsbedingungen: Wie lange gilt ein höherer Zins, nur für Neukunden oder nur für Neugeld, bis zu welchem Betrag?
- Zinsgutschrift: Monatlich, quartalsweise oder jährlich? Eine häufigere Gutschrift erhöht den Zinseszinseffekt leicht.
- Einlagensicherung: Welches Land, welche gesetzliche Sicherung und gibt es zusätzliche Sicherungsfonds?
Wie hoch sind die Zinsen für Bestandskunden?
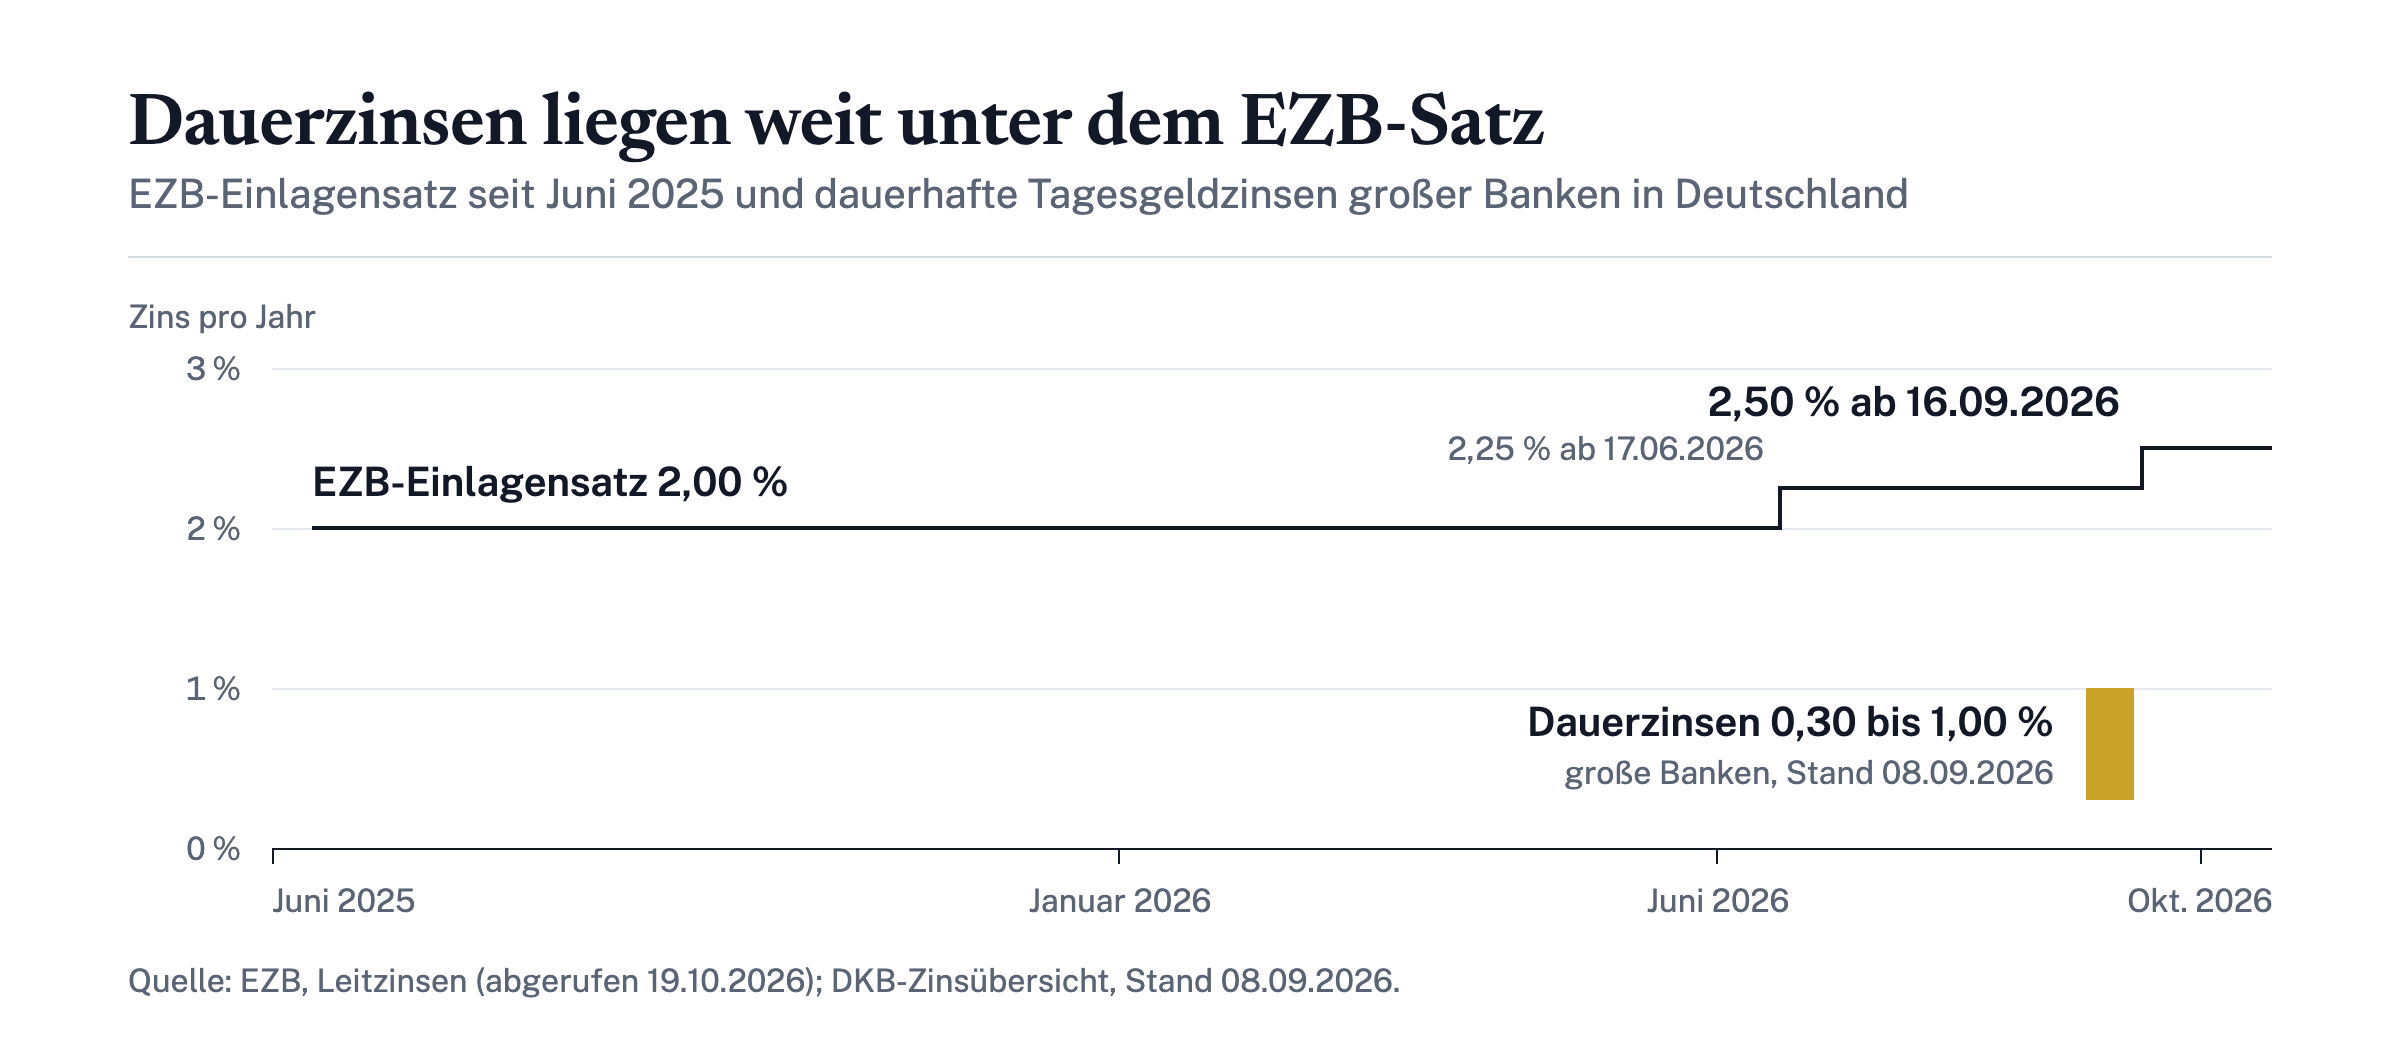
Bestandskunden erhalten bei den meisten Banken den Dauerzins, also den Satz aus der Tabelle oben. Im Oktober 2026 sind das bei großen deutschen Banken je nach Anbieter 0,30 bis 1,00 Prozent pro Jahr. Höhere Sätze aus der Werbung gelten meist nur für Geld, das neu zur Bank kommt.
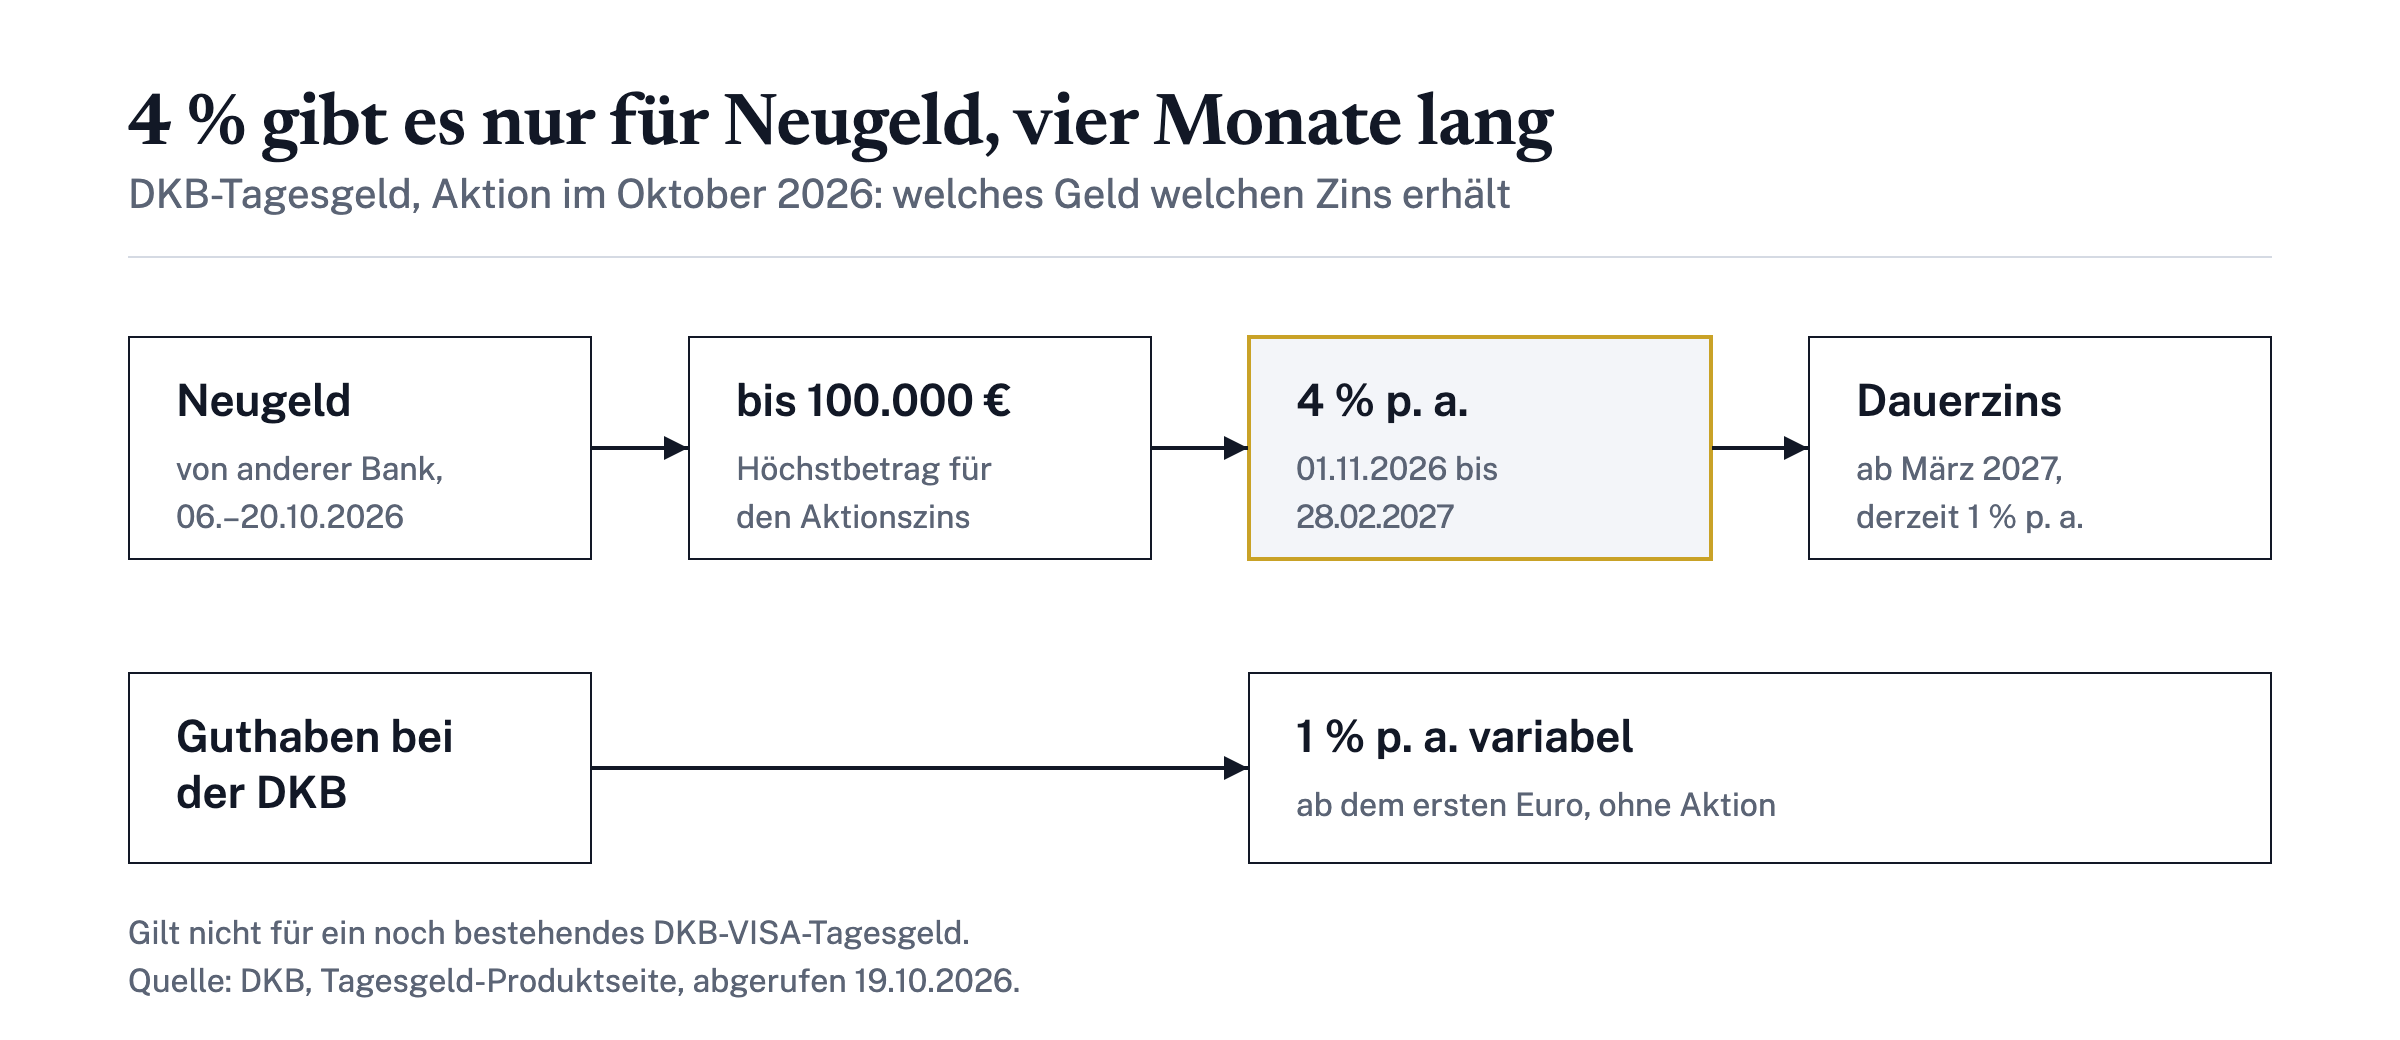
Die DKB beschreibt ihr eigenes Modell so: 1 Prozent pro Jahr variabel ab dem ersten Euro, mit quartalsweiser Gutschrift, unabhängig davon, ob Sie Neu- oder Bestandskunde sind.[1] Den Aktionszins von 4 Prozent erhalten dagegen nur Beträge, die im Aktionszeitraum von einer anderen Bank überwiesen werden.
Für Bestandskunden ergeben sich daraus zwei praktische Prüfschritte. Erstens: Lesen Sie den aktuell gültigen Zins im Online-Banking oder im Preis- und Leistungsverzeichnis nach, nicht auf der Werbeseite. Zweitens: Prüfen Sie, ob Ihre Bank eine Aktion für Neugeld anbietet, die auch Bestandskunden nutzen können, und was nach ihrem Ende gilt.
Wann gibt es wieder mehr Zinsen auf Tagesgeld?
Eine verlässliche Prognose gibt es nicht. Ein wichtiger Anhaltspunkt ist aber der Einlagensatz der Europäischen Zentralbank, an dem sich Banken bei der Verzinsung von Einlagen orientieren.
Die EZB hat diesen Satz 2026 zweimal angehoben: auf 2,25 Prozent mit Wirkung zum 17. Juni 2026 und auf 2,50 Prozent mit Wirkung zum 16. September 2026.[3] Zuvor lag er seit dem 11. Juni 2025 bei 2,00 Prozent.
| Gültig ab | EZB-Einlagensatz |
|---|---|
| 11. Juni 2025 | 2,00 % |
| 17. Juni 2026 | 2,25 % |
| 16. September 2026 | 2,50 % |
Banken geben solche Änderungen nicht automatisch und nicht vollständig an Sparer weiter. Der Abstand zwischen 2,50 Prozent EZB-Einlagensatz und Dauerzinsen von 0,30 bis 1,00 Prozent zeigt, wie groß dieser Spielraum ist. Ob und wann Ihre Bank nachzieht, lässt sich nicht vorhersagen. Sinnvoller als Warten ist, den eigenen Zins regelmäßig mit dem Markt zu vergleichen.
Was ist ein DKB Visa Tagesgeld?
Das DKB-VISA-Tagesgeld ist ein älteres Tagesgeldprodukt der DKB, das manche Kundinnen und Kunden noch führen. Die DKB führt es auf ihrer Tagesgeld-Seite ausdrücklich als Ausnahme an: Weder der Zins von 1 Prozent ab dem ersten Euro noch der Aktionszins von 4 Prozent gilt für ein „eventuell noch bestehendes DKB-VISA-Tagesgeld“.[1]
Wenn Sie ein solches Konto haben, lohnt sich ein Blick in das aktuelle Preis- und Leistungsverzeichnis für Sparprodukte. Dort steht, welcher Zins für Ihr Konto gilt. Weicht er vom heutigen Tagesgeldkonto der DKB ab, können Sie bei der Bank nachfragen, ob ein Wechsel auf das aktuelle Produkt möglich ist.
Welche Bank gibt 3% Zinsen auf Tagesgeld?
In der Vergleichstabelle oben bietet keine Bank dauerhaft 3 Prozent: Die Dauerzinsen liegen laut DKB-Übersicht bei höchstens 1,00 Prozent.[1] Sätze um 3 Prozent tauchen in der Regel als befristete Neukunden- oder Neugeld-Aktion auf.
Wenn Ihnen ein solches Angebot begegnet, prüfen Sie es nach denselben Kriterien wie oben im ersten Abschnitt. Am stärksten entscheidet der Zins, der nach dem Ende der Aktion gilt, und das Land, in dem die Bank ihren Sitz hat.
Welche Bank zahlt 4% Zinsen auf Tagesgeld?
Die DKB bietet im Oktober 2026 einen Aktionszins von 4 Prozent pro Jahr an, allerdings mit engen Bedingungen.[1] Der Satz gilt für Beträge, die zwischen dem 6. und dem 20. Oktober 2026 von einer anderen Bank auf das DKB-Tagesgeldkonto überwiesen werden. Verzinst wird dieses Neugeld vom 1. November 2026 bis zum 28. Februar 2027, also vier Monate, bis höchstens 100.000 Euro. Danach gilt der Dauerzins.
Ein hypothetisches Rechenbeispiel zeigt, was das in Euro bedeutet. Annahmen: 10.000 Euro Neugeld, keine Ein- und Auszahlungen, 4 Prozent für vier Monate, danach 1 Prozent für die restlichen acht Monate des Jahres, Zinseszins und Steuern nicht berücksichtigt.
| Zeitraum | Zins p. a. | Zinsen auf 10.000 Euro |
|---|---|---|
| 4 Monate Aktion | 4,00 % | rund 133 Euro (eigene Rechnung) |
| 8 Monate danach | 1,00 % | rund 67 Euro (eigene Rechnung) |
| 12 Monate gesamt | effektiv rund 2,0 % | rund 200 Euro |
Über zwölf Monate gerechnet halbiert sich der beworbene Satz damit ungefähr. Zinserträge sind außerdem steuerpflichtig, soweit sie den Sparerpauschbetrag übersteigen; das Beispiel rechnet vor Steuern.
In Deutschland gilt die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde und Bank, in besonderen Fällen bis 500.000 Euro.[4] Für private Banken in Deutschland übernimmt die Entschädigungseinrichtung deutscher Banken diesen Schutz; den Entschädigungsfall muss zuvor die BaFin feststellen. Die DKB gibt an, ihr Tagesgeld sei zusätzlich über den Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken Deutschlands abgesichert.[1] Livossa-Artikel zum Thema erscheinen in der Rubrik Einlagensicherung.
Wer Geld länger nicht braucht, kann statt eines Aktionszinses auch ein Festgeld mit fester Laufzeit erwägen. Ob sich eine Zinsgarantie lohnt, ist eine eigene Frage; Livossa-Artikel dazu erscheinen in der Rubrik Tagesgeld.
Häufig gestellte Fragen
Ist ein Tagesgeldkonto sicher?
Ein Guthaben auf dem Tagesgeldkonto fällt in Deutschland unter die gesetzliche Einlagensicherung. Die geschützten Höchstbeträge stehen weiter oben im Artikel beim Thema Einlagensicherung. Manche Banken sind zusätzlich über freiwillige Sicherungsfonds abgesichert.
Kann die Bank den Tagesgeldzins senken?
Ja. Der Tagesgeldzins ist variabel. Die Bank kann ihn jederzeit ändern, auch während einer laufenden Kundenbeziehung, sofern keine Zinsgarantie vereinbart ist.
Lohnt sich ein Wechsel für einen Aktionszins?
Das hängt von Laufzeit, Betragsgrenze und Dauerzins danach ab. Rechnen Sie den Ertrag über zwölf Monate und vergleichen Sie ihn mit Ihrem aktuellen Zins, bevor Sie Geld verschieben.
Wie oft werden Tagesgeldzinsen gutgeschrieben?
Das legt jede Bank selbst fest, häufig monatlich, quartalsweise oder jährlich. Die DKB etwa schreibt Tagesgeldzinsen quartalsweise gut.
Welchen Zins bekommen Bestandskunden?
In der Regel den dauerhaften Zins ohne Aktion. Bei großen deutschen Banken lag er im Herbst 2026 zwischen 0,30 und 1,00 Prozent.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sparen →Festgeld-Zinsen vergleichen: Laufzeit, Zinszahlung und Kündigung
Festgeld-Zinsen im Oktober 2026: Durchschnitt und Angebote im Vergleich, Laufzeit, Zinszahlung und Zugriff erklärt, mit Rechenbeispiel für Deutschland.