Girokonto mit Filiale: Schalter, Bargeld und Beratung
Girokonto mit Filiale: Was Bargeld am Schalter kostet. HVB und Stadtsparkasse München im Vergleich, mit Rechenbeispiel für Einzahler (Stand Oktober 2026).
In diesem Artikel7
- Was kostet Bargeld am Schalter bei HVB und Stadtsparkasse München?
- Bargeld einzahlen in der Filiale: Schalter, Automat und Freiposten
- Überweisungen am Schalter und am SB-Terminal: Was sie kosten
- Rechenbeispiel: Was zwölf Monate Bargeld am Schalter kosten
- Für wen sich ein Girokonto mit Filiale lohnt
- Häufig gestellte Fragen
- Quellen
Ein Girokonto mit Filiale lohnt sich vor allem für Menschen, die regelmäßig Bargeld am Schalter einzahlen oder abheben. Gerade diese Leistungen kosten bei vielen Kontomodellen extra, und die Entgelte stehen im Preis- und Leistungsverzeichnis, nicht im beworbenen Monatspreis. Dieser Beitrag vergleicht deshalb, was Schalterleistungen bei zwei großen Filialbanken in München kosten: bei der HypoVereinsbank (HVB) und bei der Stadtsparkasse München. Im Vergleich der Konten bis rund zehn Euro im Monat schneidet beim Bargeld am Schalter das HVB AktivKonto am besten ab, weil Ein- und Auszahlung am Schalter im Kontopreis enthalten sind. Alle Werte stammen von den Seiten und Preisverzeichnissen der Banken, Stand Oktober 2026.
Was kostet Bargeld am Schalter bei HVB und Stadtsparkasse München?
Bargeld am Schalter kostet beim HVB AktivKonto und beim HVB PlusKonto nichts extra, bei der Stadtsparkasse München dagegen ab der zweiten oder dritten Einzahlung im Monat 4,90 Euro. Am besten schneidet hier das HVB AktivKonto ab, weil es von den verglichenen Konten bis rund zehn Euro im Monat das günstigste mit Schalterleistung im Kontopreis ist. Die HVB nennt im Preis- und Leistungsverzeichnis für beide Konten Bargeldeinzahlung und Bargeldauszahlung am Schalter als im Preis für die Kontoführung enthaltene Leistungen.[1]
| Konto | Kontopreis pro Monat | Bargeld einzahlen am Schalter | Bargeld einzahlen am Automaten |
|---|---|---|---|
| HVB AktivKonto | 4,90 Euro | im Kontopreis enthalten | an HVB-Automaten |
| HVB PlusKonto | 9,90 Euro, für Neukunden unter Bedingungen 0 Euro | im Kontopreis enthalten | an HVB-Automaten |
| Stadtsparkasse München, München-Giro | 2,95 Euro | 4,90 Euro, 1 Einzahlung pro Monat frei | 2,00 Euro, 1 Einzahlung pro Monat frei |
| Stadtsparkasse München, München-Giro Kompakt | 4,95 Euro | 4,90 Euro, 2 Einzahlungen pro Monat frei | 2,00 Euro, 2 Einzahlungen pro Monat frei |
| Stadtsparkasse München, München-Giro Extra | 9,95 Euro | 4,90 Euro, 2 Einzahlungen pro Monat frei | 2,00 Euro, 2 Einzahlungen pro Monat frei |
| Stadtsparkasse München, München-Giro Premium | 11,95 Euro | 0,00 Euro | 0,00 Euro |
Die Werte der HVB stammen aus dem Preis- und Leistungsverzeichnis und von den Kontoseiten HVB AktivKonto[2] und HVB PlusKonto[3]. Die Werte der Stadtsparkasse München stammen aus ihrem Preis- und Leistungsverzeichnis[4] und der Modellübersicht zum München-Giro.[5] Andere Sparkassen legen ihre Preise selbst fest, die Münchner Werte gelten nur für die Stadtsparkasse München.
Für das HVB PlusKonto entfällt der Preis von 9,90 Euro bei Neukunden, wenn ein monatlicher Geldeingang von 1.000 Euro und die Teilnahme am Vorteilsprogramm HVB valyou vorliegen.[3] Wer diese Bedingungen nicht erfüllt, zahlt 9,90 Euro im Monat. Das AktivKonto kostet ohne Bedingung 4,90 Euro.
Bargeld einzahlen in der Filiale: Schalter, Automat und Freiposten
In der Filiale lässt sich Bargeld auf zwei Wegen einzahlen: am Schalter bei einem Mitarbeiter oder an einem Einzahlautomaten. Beide Wege werden unterschiedlich abgerechnet. Bei der Stadtsparkasse München kostet die Einzahlung von Banknoten am Geldautomaten in drei der vier Modelle 2,00 Euro und über den mitarbeiterbedienten Bargeldservice 4,90 Euro, jeweils nach einer oder zwei kostenfreien Einzahlungen im Monat.[4] Nur im Premium-Modell kosten beide Wege 0,00 Euro.
Freiposten sind die Zahl der Einzahlungen, die im Monat ohne Entgelt bleiben. Für jemanden, der einmal im Monat Bargeld bringt, reicht ein Freiposten. Wer wöchentlich einzahlt, etwa Trinkgeld, Tageseinnahmen eines Nebenerwerbs oder Bargeld von Angehörigen, überschreitet ihn schnell.
Bei der HVB ist die Einzahlung am Schalter im Kontopreis enthalten. Am Automaten lässt sich Bargeld dagegen grundsätzlich nur an Geldautomaten der HypoVereinsbank einzahlen.[3] Ob eine bestimmte Filiale einen solchen Automaten hat, zeigt der Filialfinder der Bank. Für Bargeldeinzahler heißt das: Prüfen Sie vor der Kontowahl, welche Filiale in Ihrer Nähe liegt und welche Geräte sie hat.
Überweisungen am Schalter und am SB-Terminal: Was sie kosten
Eine Überweisung auf Papier oder am SB-Terminal kostet bei manchen Konten extra, auch wenn die Online-Überweisung frei ist. Beim HVB PlusKonto kostet die SEPA-Überweisung online, beleghaft und am SB-Terminal 0 Euro.[3] Beim HVB AktivKonto kostet eine beleghafte Überweisung oder eine am SB-Terminal 2,50 Euro, online ist sie kostenlos.[2]
Bei der Stadtsparkasse München kostet im München-Giro die Überweisung per Service-Terminal 1,00 Euro und per Beleg oder Telefon 2,00 Euro; Online-Überweisungen sind enthalten.[5] Wer regelmäßig Überweisungen auf Papier abgibt, sollte das in die Rechnung aufnehmen. Für Überweisungen auf Papier ist bei der HVB das PlusKonto günstiger als das AktivKonto.
Beratung in der Filiale ist bei beiden Banken Teil des Filialangebots, aber kein eigener Preisposten im Kontomodell. Die HVB nennt für ihre Konten ein deutschlandweites Filialnetz und einen Filialfinder.[2] Ob eine Beratung zu Kredit, Anlage oder Vorsorge Kosten auslöst, regeln die jeweiligen Produkte, nicht das Girokonto.
Rechenbeispiel: Was zwölf Monate Bargeld am Schalter kosten
Wie stark Schalterentgelte ins Gewicht fallen, zeigt ein hypothetisches Rechenbeispiel. Es ist eine vereinfachte Rechnung und keine Empfehlung für ein bestimmtes Konto.
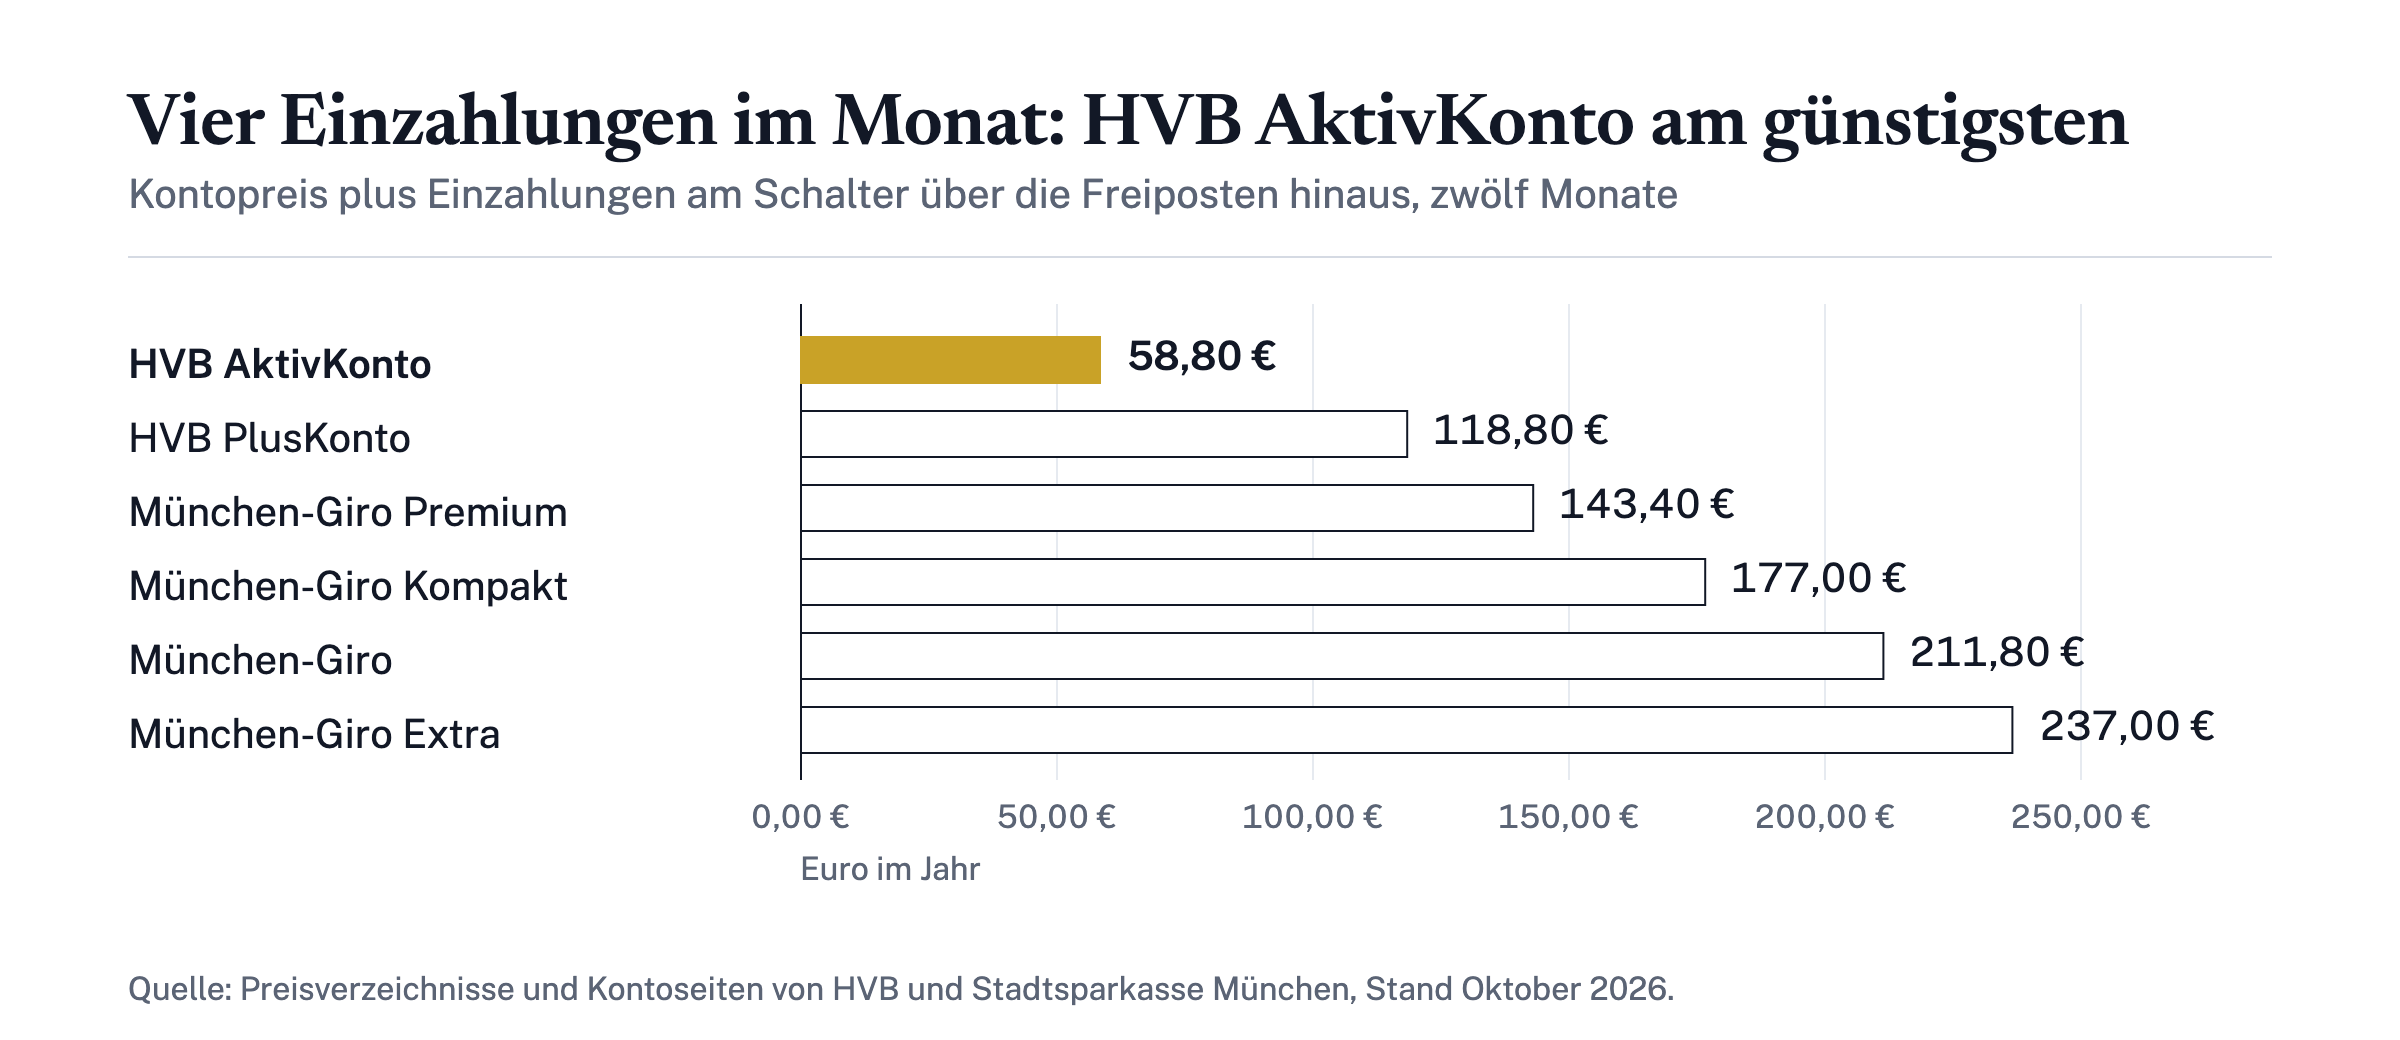
Annahmen (hypothetisch): Eine Person zahlt viermal im Monat Bargeld am Schalter ein und nutzt sonst nur Online-Überweisungen. Gerechnet werden Kontopreis und Einzahlungen am Schalter über zwölf Monate, zu den Preisen vom Oktober 2026. Karten, Dispozinsen und Überweisungen auf Papier bleiben außen vor.
| Konto | Kontopreis im Jahr | Einzahlungen über die Freiposten hinaus | Summe im Jahr |
|---|---|---|---|
| HVB AktivKonto | 58,80 Euro | keine, im Kontopreis enthalten | 58,80 Euro |
| HVB PlusKonto (ohne Entgeltverzicht) | 118,80 Euro | keine, im Kontopreis enthalten | 118,80 Euro |
| München-Giro Premium | 143,40 Euro | keine, 0,00 Euro | 143,40 Euro |
| München-Giro Kompakt | 59,40 Euro | 2 × 4,90 Euro × 12 = 117,60 Euro | 177,00 Euro |
| München-Giro | 35,40 Euro | 3 × 4,90 Euro × 12 = 176,40 Euro | 211,80 Euro |
| München-Giro Extra | 119,40 Euro | 2 × 4,90 Euro × 12 = 117,60 Euro | 237,00 Euro |
Bei vier Einzahlungen pro Monat schneidet das HVB AktivKonto in diesem Vergleich am besten ab: Es kostet 58,80 Euro im Jahr, weil die Einzahlung am Schalter im Kontopreis enthalten ist. Das München-Giro, das mit 2,95 Euro den niedrigsten Monatspreis hat, kostet in derselben Rechnung 211,80 Euro. Bei nur einer Einzahlung im Monat sähe das Ergebnis anders aus: Dann bliebe beim München-Giro jede Einzahlung frei, und das Konto käme auf 35,40 Euro im Jahr. Rechnen Sie deshalb mit Ihrer eigenen Zahl an Einzahlungen.
Für wen sich ein Girokonto mit Filiale lohnt
Ein Girokonto mit Filiale lohnt sich, wenn Sie regelmäßig Bargeld einzahlen, Überweisungen auf Papier abgeben oder Ihre Bankgeschäfte gern persönlich erledigen. Für diese Gruppe entscheidet weniger der Monatspreis als die Frage, welche Schalterleistungen er enthält. Wer dagegen fast alles online erledigt und kaum Bargeld nutzt, zahlt bei einer Filialbank für Leistungen, die er nicht braucht. Die Abwägung zwischen Filialbank und Direktbank ist ein eigenes Thema und hier nicht weiter ausgeführt.
Im Vergleich dieser Konten schneidet für Bargeldeinzahler das HVB AktivKonto am besten ab. Es kostet 4,90 Euro im Monat und enthält Bargeldeinzahlung und -auszahlung am Schalter ohne Freipostengrenze.[1] Das Ergebnis gilt für die verglichenen Konten der HVB und der Stadtsparkasse München, nicht für den ganzen Markt. Ihr nächster Schritt: Zählen Sie, wie oft Sie im Monat Bargeld am Schalter einzahlen, und legen Sie diese Zahl neben die Tabelle oben. Bei anderen Banken finden Sie die Entgelte im Preis- und Leistungsverzeichnis oder in der Entgeltinformation, die jede Bank vor Vertragsschluss aushändigen muss.[6] Einen neutralen Überblick über Kontenmodelle bietet der Kontenvergleich der BaFin[7]. Wie Livossa Vergleiche aufbaut, steht auf der Methodik-Seite[8]; ergänzend erklärt der Beitrag Kostenloses Girokonto: Worauf es bei den Bedingungen ankommt[9], woran Banken einen Preis von 0 Euro knüpfen.
Häufig gestellte Fragen
Welches Girokonto mit Filiale ist für Bargeldeinzahler am günstigsten?
Im Vergleich der HVB-Konten mit den Modellen der Stadtsparkasse München schneidet das HVB AktivKonto am besten ab: Für 4,90 Euro im Monat sind Ein- und Auszahlung am Schalter enthalten.
Was kostet Bargeld einzahlen am Schalter bei der Sparkasse?
Bei der Stadtsparkasse München kostet die Einzahlung über den mitarbeiterbedienten Service 4,90 Euro, nach einer oder zwei freien Einzahlungen im Monat. Im München-Giro Premium ist sie enthalten; andere Sparkassen haben eigene Preise.
Kann ich bei der HVB Bargeld am Automaten einzahlen?
Ja, aber grundsätzlich nur an Geldautomaten der HypoVereinsbank. Am Schalter ist die Einzahlung bei AktivKonto und PlusKonto im Kontopreis enthalten.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Banking →Girokonto in München mit Beratung: HVB und Sparkasse im Vergleich
Girokonto in München mit Beratung: Was HVB und Stadtsparkasse München im Kontopreis enthalten und was am Schalter extra kostet (Stand Oktober 2026).
Kostenloses Girokonto: Worauf es bei den Bedingungen ankommt
Girokonto kostenlos? Sechs Kontomodelle mit Bedingungen, Kartenpreisen und Jahreskosten (Stand 23.10.2026) und die Punkte, die Sie vorher prüfen sollten.
Premium-Girokonto mit Kreditkarte: Lohnt sich der Aufpreis?
Premium-Girokonto mit Kreditkarte: Wann sich der Aufpreis lohnt, was im Preis steckt und wie Sie die Jahressumme aus Konto und Karte selbst nachrechnen.