Wohn-Riester: Vorteile, Nachteile und Besteuerung
Wohn-Riester erklärt: was die Förderung bringt, wie das Wohnförderkonto im Alter versteuert wird und was sich durch die Reform ab 2027 und 2028 ändert.
In diesem Artikel8
Ist der Wohn-Riester noch sinnvoll?
Wohn-Riester ist sinnvoll für Menschen, die die Zulagen voll mitnehmen, ihre Immobilie langfristig selbst bewohnen und im Alter Geld für die spätere Steuer zurücklegen. Die gesetzliche Bezeichnung lautet Eigenheimrente. Sie verbindet die Riester-Förderung mit einer selbst genutzten Wohnung statt mit einer lebenslangen Zusatzrente. Die Verbraucherzentrale beschreibt Wohn-Riester als ebenso komplexes wie kompliziertes Konstrukt, das nicht für jeden das beste Mittel ist.[1]
Der Vorteil liegt in der Förderung. Nach den bisherigen Regeln zahlt der Staat 175 Euro Grundzulage im Jahr, 300 Euro für jedes ab 2008 geborene Kind und 185 Euro für jedes früher geborene Kind. Wer bei Vertragsabschluss jünger als 25 ist, erhält einmalig 200 Euro zusätzlich. Die vollen Zulagen gibt es, wenn insgesamt vier Prozent des sozialversicherungspflichtigen Vorjahreseinkommens in den Vertrag fließen, mindestens 60 Euro Eigenbeitrag und höchstens 2.100 Euro gefördert.[1] Die Zulagen fließen direkt als Tilgung in den Kredit oder in das Bausparguthaben.
Der Nachteil liegt in der nachgelagerten Besteuerung. Alles, was gefördert in die Immobilie fließt, verbucht die Zentrale Zulagenstelle für Altersvermögen (ZfA) auf einem Wohnförderkonto. Dieses Konto ist kein Bankkonto, sondern die Rechengrundlage für die Steuer im Alter. Nach § 92a EStG erhöht sich der Kontostand nach jedem Beitragsjahr um 2 Prozent, letztmals für das Jahr, in dem die Auszahlungsphase beginnt.[2]
Für die Praxis heißt das: Wohn-Riester rechnet sich vor allem, wenn ein Haushalt hohe Zulagen erhält, etwa mit Kindern, und die Immobilie nicht verkaufen will. Wer häufiger umzieht oder das Geld lieber flexibel anlegt, trägt die Nachteile, ohne die Förderung voll zu nutzen. Wie die gesetzliche Rente im Alter versteuert wird, erklärt der Beitrag Rente versteuern: Ab welchem Betrag Rentner Steuern zahlen. Die Steuer auf das Wohnförderkonto kommt zu dieser Steuer hinzu.
Was das Wohnförderkonto im Alter kostet
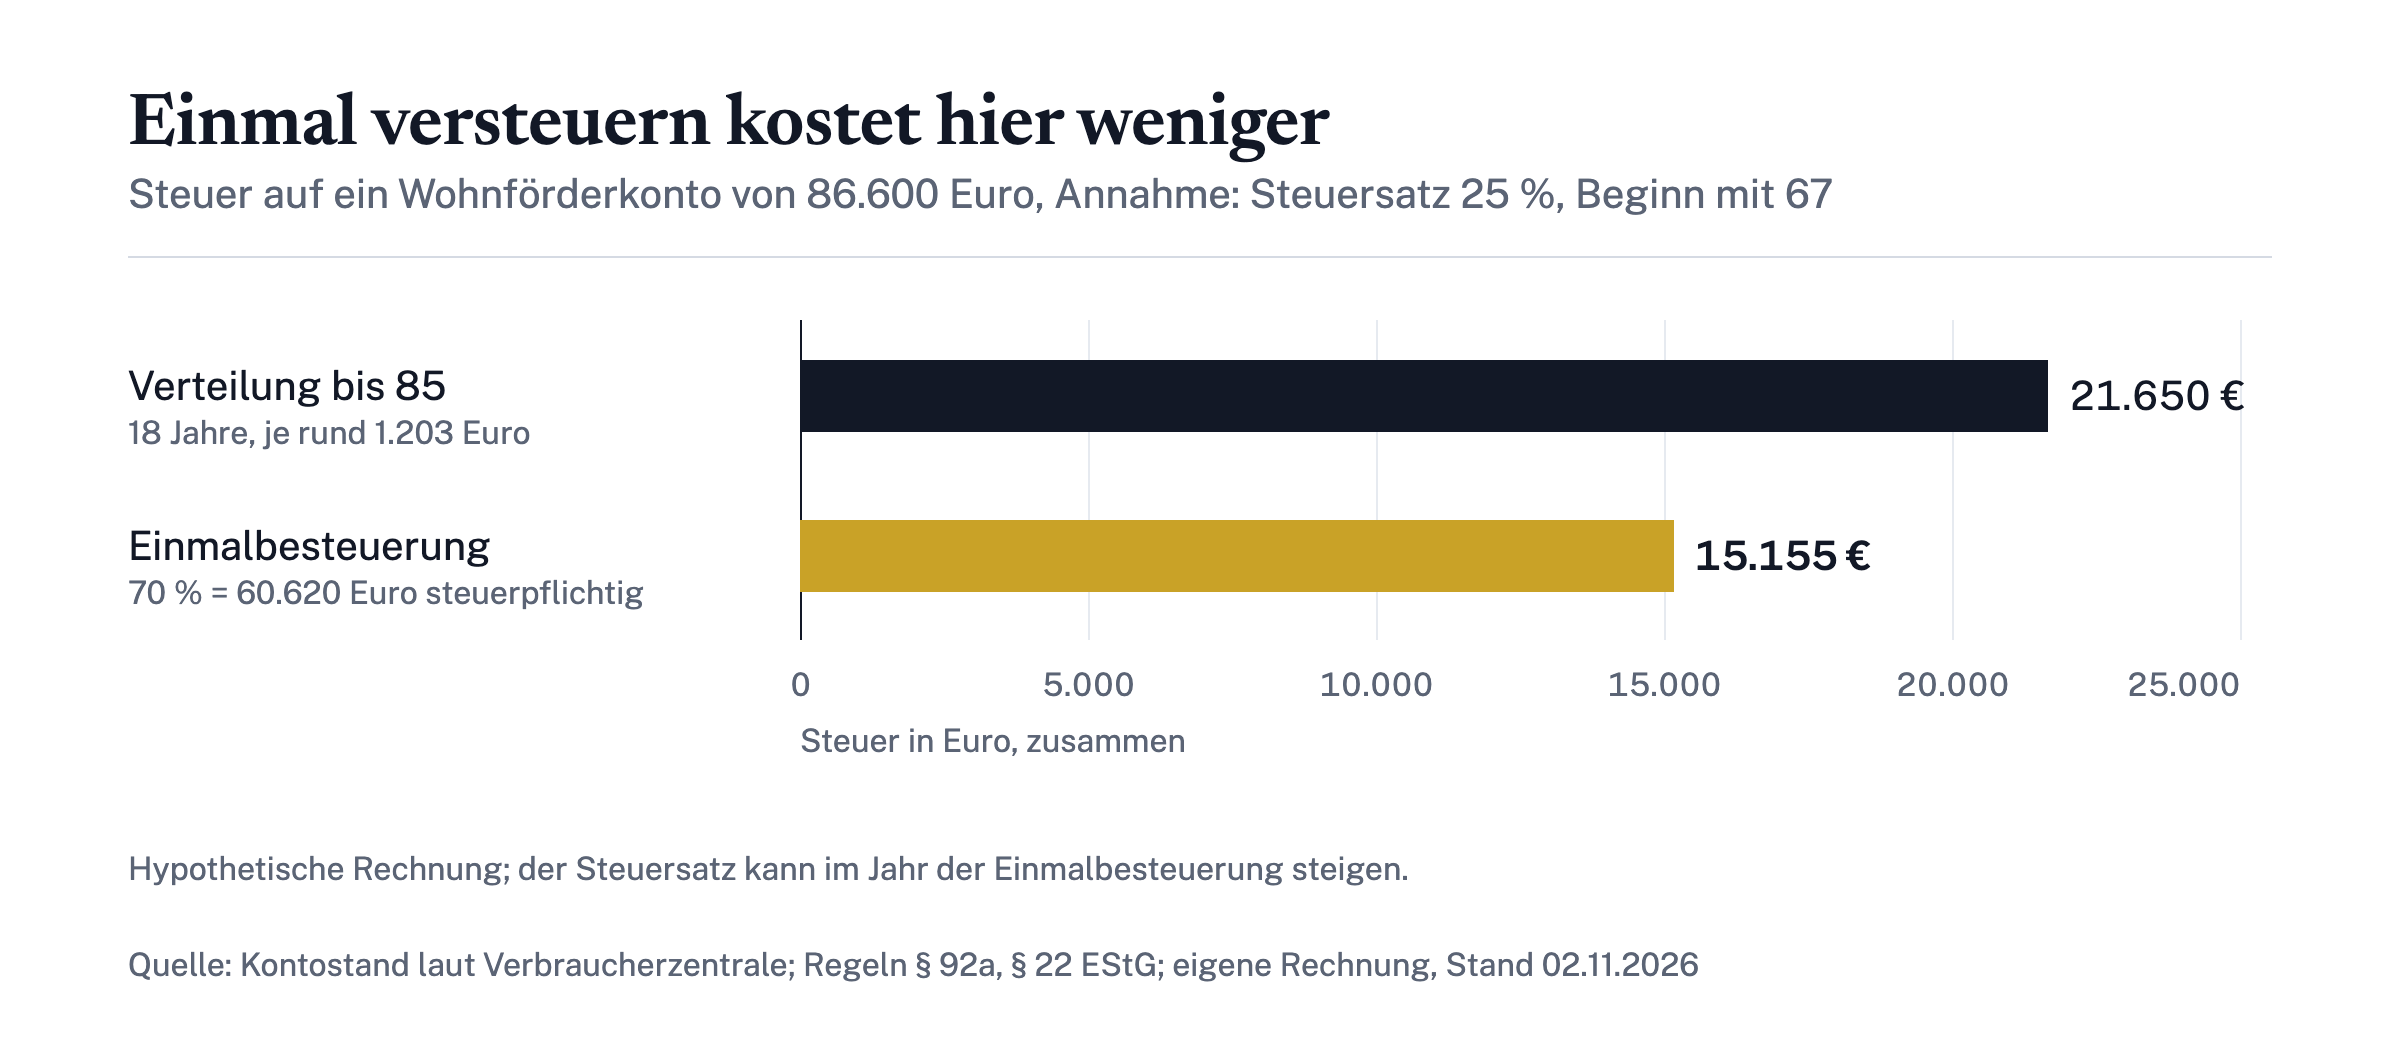
Die Verbraucherzentrale rechnet ein Beispiel vor: Werden 30 Jahre lang jeweils 2.100 Euro verbucht, ergibt sich mit der jährlichen Erhöhung ein Kontostand von knapp 86.600 Euro.[1] Für dieses Konto gibt es zwei Wege der Besteuerung. Die folgende Rechnung ist hypothetisch. Sie nimmt einen Beginn der Auszahlungsphase mit 67 Jahren und einen persönlichen Steuersatz von 25 Prozent an.
| Weg | Steuerpflichtiger Betrag | Steuer bei 25 % (Annahme) |
|---|---|---|
| Verteilung bis zum 85. Lebensjahr | 18 Jahresbeträge von je rund 4.811 Euro | rund 1.203 Euro im Jahr, zusammen rund 21.650 Euro |
| Einmalbesteuerung zu Beginn | 70 % von 86.600 Euro = 60.620 Euro | rund 15.155 Euro auf einmal |
Die Einmalbesteuerung ist in diesem Beispiel günstiger, solange der Steuersatz gleich bleibt. Weil der Betrag auf ein einziges Jahr fällt, kann der Steuersatz in diesem Jahr allerdings steigen. Die Einmalbesteuerung bindet außerdem länger an die Wohnung, wie der Abschnitt zur Selbstnutzung zeigt.
Wann kann ich Wohn-Riester auszahlen lassen?
Gefördertes Kapital aus einem Riester-Vertrag können Sie bis zum Beginn der Auszahlungsphase für die eigene Wohnung entnehmen. Das Gesetz nennt diesen Betrag Altersvorsorge-Eigenheimbetrag. Erlaubt sind nach § 92a EStG der Kauf oder Bau einer Wohnung, die Tilgung eines dafür aufgenommenen Darlehens, Pflichtanteile an einer Wohnungsgenossenschaft sowie ein Umbau oder eine energetische Sanierung.[2]
Für die Entnahme gelten Mindestbeträge:
- Kauf, Bau oder Tilgung: Sie entnehmen mindestens 3.000 Euro. Bei einer Teilentnahme müssen mindestens 3.000 Euro gefördertes Kapital im Vertrag bleiben.
- Umbau: mindestens 6.000 Euro, wenn der Umbau innerhalb von drei Jahren nach Kauf oder Bau erfolgt, sonst mindestens 20.000 Euro.[2]
- Ferienhaus: nicht förderfähig. Die Wohnung muss Haus, Eigentumswohnung oder Genossenschaftswohnung zum eigenen Wohnen sein.[1]
Den Antrag stellen Sie bei der zentralen Stelle, spätestens zehn Monate vor Beginn der Auszahlungsphase, mit den nötigen Nachweisen.[3]
Die Auszahlungsphase ist auch der Zeitpunkt, ab dem das Wohnförderkonto versteuert wird. Ihren Beginn vereinbaren Sie mit dem Anbieter zwischen dem 60. und dem 68. Lebensjahr. Ist nichts vereinbart, gilt das 67. Lebensjahr. Ab dann teilt die Zulagenstelle den Kontostand durch die Jahre bis zum 85. Lebensjahr und versteuert jedes Jahr einen gleichen Teil, den Verminderungsbetrag.[2] Statt dieser Verteilung können Sie jederzeit in der Auszahlungsphase die Auflösung des Kontos verlangen. Der Auflösungsbetrag wird dann zu 70 Prozent versteuert.[4]
Was passiert mit der Wohn-Riester-Rente ab 2027?
Die Wohn-Riester-Rente bleibt ab 2027 bestehen und wird in das neue Fördersystem der privaten Altersvorsorge übernommen. Der Bundesrat hat dem Altersvorsorge-Reformgesetz am 8. Mai 2026 zugestimmt.[5] Laut den FAQ des Bundesfinanzministeriums bleiben beide Wege erhalten: die Entnahme von Kapital für die eigene Wohnung und die Förderung von Tilgungsleistungen.[6]
Neu ist die Förderung. Die Grundzulage beträgt 50 Cent je eingezahltem Euro bis 360 Euro und 25 Cent je Euro für weitere bis zu 1.440 Euro, also bis zu 540 Euro im Jahr. Für jedes Kind gibt es 1 Euro je gespartem Euro bis zu einem Eigenbeitrag von 300 Euro. Ab Januar 2027 können erstmals auch Selbstständige und Pflichtmitglieder berufsständischer Versorgungswerke gefördert sparen.[5] Welche weiteren Änderungen 2027 kommen, fasst der Beitrag Was ändert sich 2027 bei Steuern, Rente und Geld? zusammen.
Beim Wohnförderkonto greifen die Änderungen erst später. Die Tabelle stellt die Regeln nach den FAQ des Bundesfinanzministeriums und den Angaben der LBS gegenüber.
| Punkt | Bisheriges Recht | Neues Recht |
|---|---|---|
| Erhöhung des Wohnförderkontos | 2 % pro Jahr | entfällt für Wohnförderkonten, die nach dem 1. Januar 2028 gebildet werden |
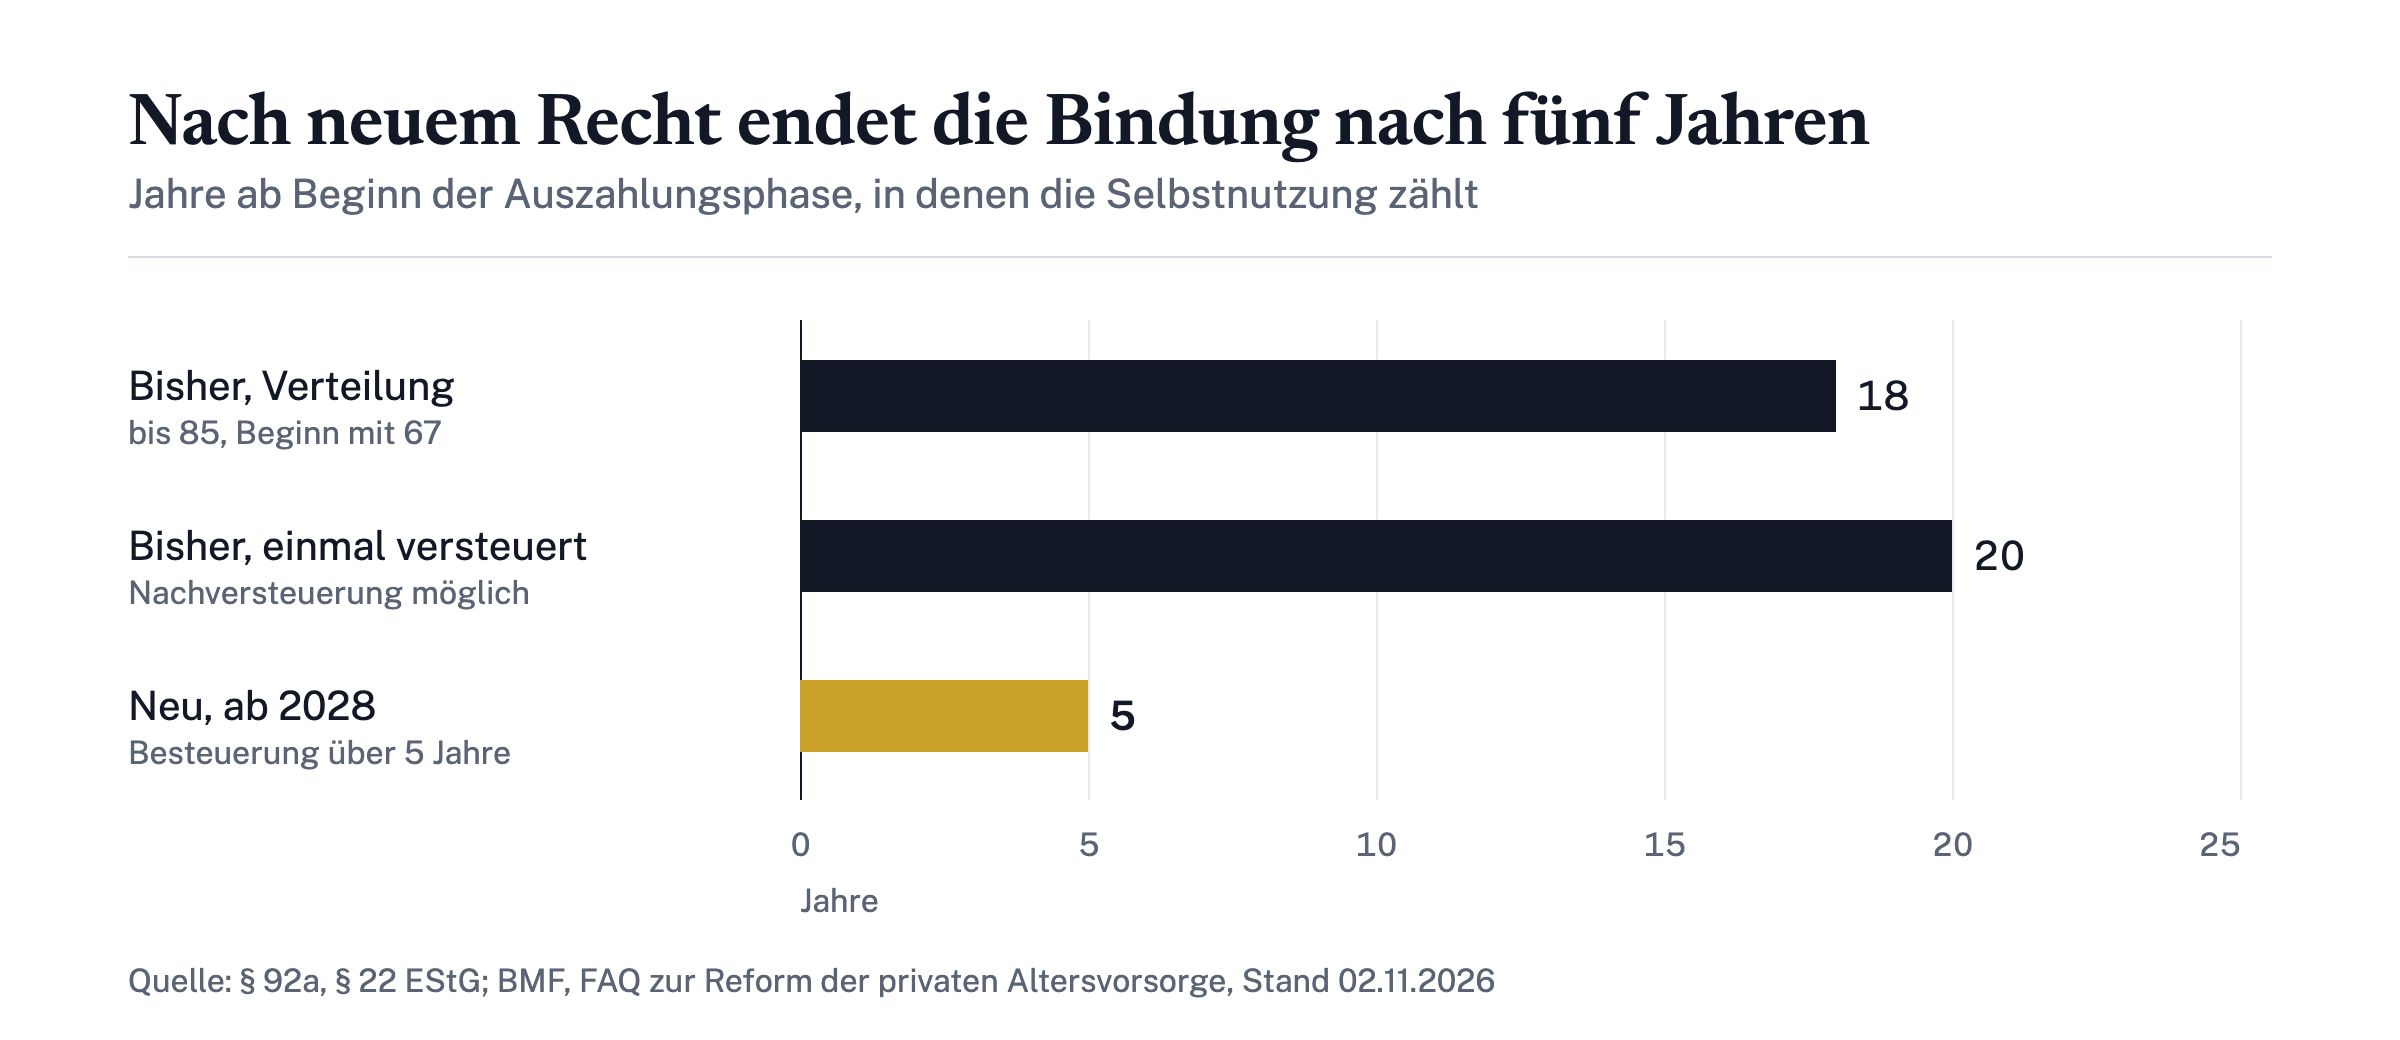
| Zeitraum der Besteuerung | in der Regel 20 Jahre, Verteilung bis zum 85. Lebensjahr | fünf Jahre ab Beginn der Auszahlungsphase |
| Überwachung der Selbstnutzung | bis zu 20 Jahre nach Beginn der Auszahlungsphase | endet nach den fünf Jahren |
| Restkapital bei Teilentnahme | mindestens 3.000 Euro | entfällt |
| Entnahmemöglichkeit im Vertrag | Pflichtbestandteil jedes Vertrags | nur, wenn der Anbieter sie anbietet |
Quellen der Tabelle: BMF-FAQ zur Reform und LBS zur Riester-Reform, gelesen am 2. November 2026.[7]
Für bestehende Verträge gilt Vertrauensschutz. Hat die Auszahlungsphase schon begonnen, ändert sich an der Besteuerung des vorhandenen Wohnförderkontos nichts. Erfolgte die Entnahme vor dem 1. Januar 2028, gelten ebenfalls die bisherigen Regeln.[6] Bestehende Riester-Verträge laufen mit Bestandsschutz weiter; ein Wechsel in die neue Förderung soll per Erklärung möglich sein. Wer zusätzlich einen neuen Vertrag abschließt, für dessen alten Vertrag gelten automatisch die neuen Regeln.[5] Neue Verträge nach dem alten Riester-Modell sind ab dem 1. Januar 2027 nicht mehr möglich.[7]
Die kürzere Besteuerung verändert die Rechnung. Ein hypothetisches Wohnförderkonto von 60.000 Euro würde nach neuem Recht in fünf Jahresbeträgen von je 12.000 Euro versteuert. Nach altem Recht wären es bei einem Beginn mit 67 Jahren 18 Jahresbeträge von rund 3.333 Euro. Die Steuer fällt also früher und in größeren Teilen an, dafür ist die Wohnung nach fünf Jahren frei von Auflagen.
Die Nachteile des Wohn-Riester-Bausparvertrags
Der Riester-Bausparvertrag hat vor allem drei Nachteile: die spätere Steuer ohne Auszahlung, die Bindung an die Selbstnutzung und die Folgen einer Kündigung. Beim Bausparvertrag sind in der Sparphase die Einzahlungen förderfähig, die Zulagen erhöhen das Guthaben. Nach der Zuteilung fließt das Guthaben in den Kauf, und die laufenden Tilgungen des Bauspardarlehens werden gefördert. Die Zulagen wirken dann wie Sondertilgungen.[1]
- Steuer ohne Auszahlung. Entnahmebetrag, geförderte Tilgungen und Zulagen erfasst die zentrale Stelle auf dem Wohnförderkonto,[2] und dessen Stand wird im Alter versteuert.[4] Da die Immobilie kein Geld auszahlt, muss die Steuer aus Rente oder Ersparnissen kommen. Die Verbraucherzentrale rät deshalb, die durch die Förderung ersparten Raten anzulegen.[1]
- Bindung an die Wohnung. Wer die geförderte Wohnung nicht nur vorübergehend nicht mehr selbst bewohnt, muss das melden; auch ein Verkauf zählt als Aufgabe der Selbstnutzung.[2]
- Teure Kündigung. Eine Kündigung gilt in der Regel als förderschädliche Verwendung. Erhaltene Zulagen und Steuervorteile müssen dann zurückgezahlt werden.[7]
Dazu kommt, dass die Entnahmemöglichkeit nach der Reform kein Pflichtbestandteil mehr ist. Wer einen neuen Vertrag für die eigene Wohnung nutzen will, braucht einen Anbieter, der sie ausdrücklich anbietet.[6] Bevor Sie einen Riester-Bausparvertrag abschließen oder fortführen, lohnt ein Vergleich mit einem gewöhnlichen Baukredit. Wovon dessen Konditionen abhängen, erklärt der Beitrag zu den aktuellen Bauzinsen.
Wie komme ich aus Wohn-Riester raus?
Aus dem Wohn-Riester kommen Sie ohne Nachteile nur über die gesetzlichen Wege heraus; eine einfache Kündigung kostet die Förderung. Welcher Weg passt, hängt davon ab, ob Sie den Vertrag beenden, die Immobilie verkaufen oder nur den Anbieter wechseln wollen.
| Weg | Folge |
|---|---|
| Kündigung des Vertrags | förderschädlich: Zulagen und Steuervorteile werden zurückgefordert |
| Übertragung auf einen anderen Altersvorsorgevertrag | Wohnförderkonto wird beim neuen Vertrag fortgeführt |
| Einzahlung auf einen zertifizierten Vertrag vor der Auszahlungsphase | mindert das Wohnförderkonto |
| Verkauf mit Kauf einer neuen selbst genutzten Wohnung | keine Besteuerung, wenn die Frist eingehalten wird |
| Verkauf ohne Folgeimmobilie | Wohnförderkonto wird aufgelöst und versteuert |
Die Einzelheiten stehen in § 92a EStG. Wird gefördertes Vermögen vollständig auf einen anderen Altersvorsorgevertrag übertragen, führt die zentrale Stelle das Wohnförderkonto beim neuen Vertrag fort. Zahlungen auf einen zertifizierten Altersvorsorgevertrag bis zum Beginn der Auszahlungsphase vermindern das Wohnförderkonto.[2] Die Kündigung als förderschädliche Verwendung beschreibt die LBS.
Bei einem Verkauf gibt es Ausnahmen von der Nachversteuerung. Keine Steuer fällt an, wenn Sie den offenen Betrag des Wohnförderkontos für eine weitere selbst genutzte Wohnung verwenden. Die Frist reicht von zwei Jahren vor bis fünf Jahre nach dem Jahr, in dem Sie die alte Wohnung zuletzt bewohnt haben. Alternativ können Sie den Betrag innerhalb eines Jahres auf einen zertifizierten Altersvorsorgevertrag einzahlen.[2] Auch ein beruflich bedingter Umzug ist auf Antrag unschädlich, wenn Sie spätestens mit 67 Jahren wieder selbst einziehen.
Wie lange kann ich Wohn-Riester selbst nutzen?
Selbst nutzen müssen Sie die geförderte Wohnung, bis das Wohnförderkonto vollständig versteuert ist, nach einer Einmalbesteuerung sogar bis 20 Jahre nach Beginn der Auszahlungsphase. Bei der Verteilung bis zum 85. Lebensjahr läuft die Bindung so lange, wie noch ein Restbetrag auf dem Konto steht. Wird die Selbstnutzung vorher aufgegeben, wird der Restbetrag aufgelöst und versteuert.[2]
Nach einer Einmalbesteuerung gilt eine Nachfrist. Geben Sie die Selbstnutzung nach Beginn der Auszahlungsphase auf, wird bis zum zehnten Jahr das Eineinhalbfache, zwischen dem zehnten und dem 20. Jahr das Einfache des noch nicht versteuerten Betrags nachträglich erfasst.[4] Noch nicht versteuert sind bei der Einmalbesteuerung die 30 Prozent Abschlag. Rechnerisch werden damit in den ersten zehn Jahren zusätzlich 45 Prozent des Auflösungsbetrags steuerpflichtig, danach 30 Prozent.
Nach neuem Recht endet die Bindung nach fünf Jahren. Mit der Besteuerung über fünf Jahre entfällt laut Bundesfinanzministerium danach jede Überwachung der Nutzung.[6] Auch der Auszug eines Ehepartners vor einer bevorstehenden Scheidung soll künftig unschädlich sein. Für Entnahmen vor dem 1. Januar 2028 bleibt es bei den bisherigen Fristen.
Wer eine selbst genutzte Immobilie plant, kann Wohn-Riester mit weiteren Förderwegen verbinden. Welche Kredite und Zuschüsse es für Kauf und Bau gibt, erklärt der Beitrag KfW-Förderung für Wohneigentum: Programme und Voraussetzungen. Ob sich Wohn-Riester für Ihren Haushalt rechnet, hängt von Zulagen, Steuersatz im Alter und der geplanten Wohndauer ab. Diese drei Werte lassen sich vor dem Abschluss mit einer unabhängigen Beratung durchrechnen.
Häufig gestellte Fragen
Muss ich Wohn-Riester versteuern, obwohl ich kein Geld bekomme?
Ja. Das Wohnförderkonto gilt im Alter als Leistung aus dem Altersvorsorgevertrag und wird mit dem persönlichen Steuersatz versteuert, entweder jährlich bis zum 85. Lebensjahr oder auf einmal zu 70 Prozent.
Kann ich die Wohn-Riester-Immobilie vermieten?
Nur vorübergehend und unter Bedingungen, etwa bei einem beruflich bedingten Umzug mit befristeter Vermietung und Rückkehr spätestens mit 67. Eine dauerhafte Vermietung gilt als Aufgabe der Selbstnutzung und löst die Besteuerung aus.
Was passiert mit dem Wohnförderkonto im Todesfall?
Stirbt der Zulageberechtigte, wird das Wohnförderkonto aufgelöst und der Auflösungsbetrag ihm noch zugerechnet. Für einen Ehepartner, der die Wohnung weiter selbst nutzt, sieht § 92a EStG Ausnahmen vor.
Lohnt sich ein neuer Wohn-Riester-Vertrag 2026 noch?
Neue Verträge nach altem Recht sind nur noch bis Ende 2026 möglich. Ob sich der Abschluss lohnt, hängt von Zulagen, Wohndauer und dem Vergleich mit dem neuen Fördersystem ab 2027 ab.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Immobilien →KfW-Förderung für Wohneigentum: Programme und Voraussetzungen
KfW-Förderung 2026: welche Kredite es für Kauf und Bau gibt, wer sie bekommt, was sie kosten und wann es Zuschüsse wie für die Wärmepumpe gibt.
Bauzinsen aktuell: Wovon die Konditionen abhängen
Bauzinsen aktuell: 10 Jahre Zinsbindung kosten rund 4,1 bis 4,4 % (Oktober 2026). Prognose bis 2027, Vergleich nach Zinsbindung, Beleihung und Energieklasse.