Was ändert sich 2027 bei Steuern, Rente und Geld?
Was ändert sich 2027 finanziell? Mindestlohn, Altersvorsorgedepot, Rentensteuer und Steuerreform: was beschlossen ist und was noch Entwurf ist.
Was ändert sich 2027 mit dem Geld?
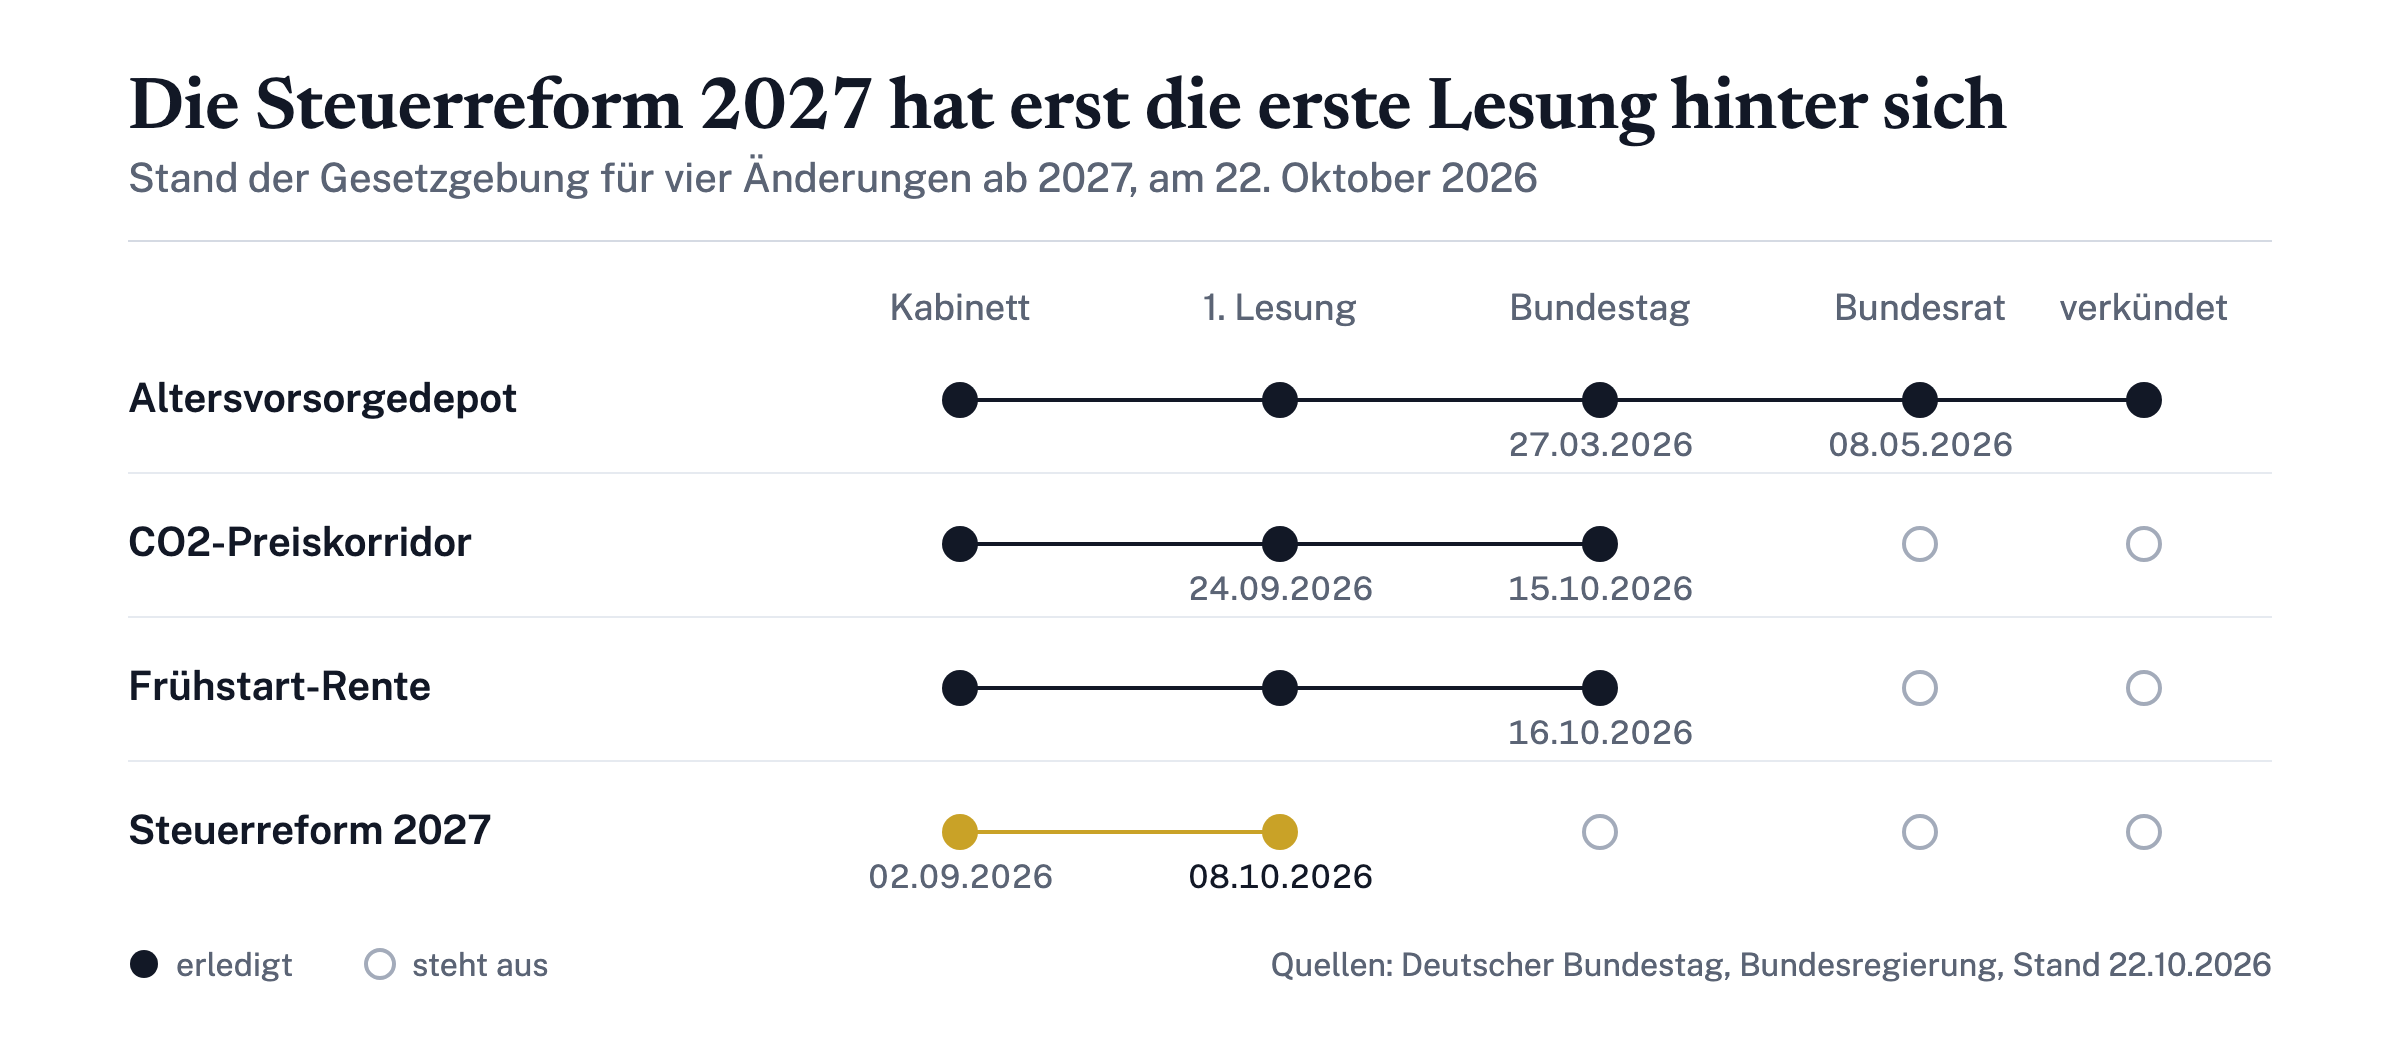
Was sich 2027 bei den Finanzen ändert, hängt vor allem davon ab, ob eine Regel schon Gesetz ist oder erst geplant. Mit Stand 22. Oktober 2026 stehen der höhere Mindestlohn, die Reform der privaten Altersvorsorge, die Mütterrente III, der höhere Besteuerungsanteil für Neurentner und der CO2-Preis für 2027 fest oder sind vom Bundestag beschlossen. Die Steuerreform 2027, die Frühstart-Rente und die neuen Beitragsbemessungsgrenzen hängen noch an Bundestag oder Bundesrat.
Die folgende Übersicht trennt beides. Sie nennt für jede Änderung den Stand und die Stelle, die ihn veröffentlicht hat.
| Änderung ab 2027 | Wert | Stand |
|---|---|---|
| Mindestlohn | 14,60 Euro brutto je Stunde | Verordnung in Kraft[1] |
| Altersvorsorgedepot statt neuer Riester-Verträge | Start 1. Januar 2027 | Gesetz verabschiedet[2] |
| Besteuerungsanteil der Rente bei Rentenbeginn 2027 | 84,5 Prozent | Gesetz[3] |
| Mütterrente III | 3 statt 2,5 Jahre je Kind vor 1992 | Gesetz, Auszahlung ab Januar 2028[4] |
| CO2-Preis für Heizöl, Gas, Benzin, Diesel | 55 bis 65 Euro je Tonne | Bundestag beschlossen am 15. Oktober 2026[5] |
| Frühstart-Rente | 10 Euro im Monat je Kind | Bundestag beschlossen am 16. Oktober 2026, Verfahren nicht abgeschlossen[6] |
| Beitragsbemessungsgrenze Krankenversicherung | 6.375 Euro im Monat | Kabinett hat beschlossen, Bundesrat muss noch zustimmen[7] |
| Grundfreibetrag | 12.564 Euro | Regierungsentwurf[8] |
Mindestlohn und Minijob-Grenze
Der gesetzliche Mindestlohn steigt am 1. Januar 2027 von 13,90 auf 14,60 Euro brutto je Stunde.[1] Das legt die Fünfte Mindestlohnanpassungsverordnung fest, die bereits seit Januar 2026 gilt.[1]
Mit dem Mindestlohn steigt die Minijob-Grenze. Das Sozialgesetzbuch bindet sie an zehn Wochenstunden zum Mindestlohn: Der Stundenlohn wird mit 130 multipliziert, durch drei geteilt und auf volle Euro aufgerundet.[9] Den amtlichen Wert für 2027 gibt das Bundesarbeitsministerium im Bundesanzeiger bekannt.
Riester-Rente 2027: Das Altersvorsorgedepot startet
Die wichtigste Änderung bei der privaten Vorsorge ist das Altersvorsorgedepot. Der Bundestag hat die Reform am 27. März 2026 beschlossen, der Bundesrat am 8. Mai 2026; die neuen Produkte sollen ab dem 1. Januar 2027 angeboten werden.[2] Im Depot können Sparerinnen und Sparer in Aktien, Fonds und ETFs anlegen.[10] Neben privaten Anbietern ist ein Standarddepot vorgesehen. Die Effektivkosten des Standarddepots werden auf 1 Prozent begrenzt.[10]
Für Riester-Sparer gilt: Bestehende Verträge laufen weiter und können bespart werden, eine automatische Kündigung oder Umwandlung gibt es nicht. Neue Verträge nach dem alten Riester-Modell lassen sich ab 2027 nicht mehr abschließen.[2] Ein Wechsel in das neue Depot ist freiwillig.[2]
Die Förderung ist neu aufgebaut:
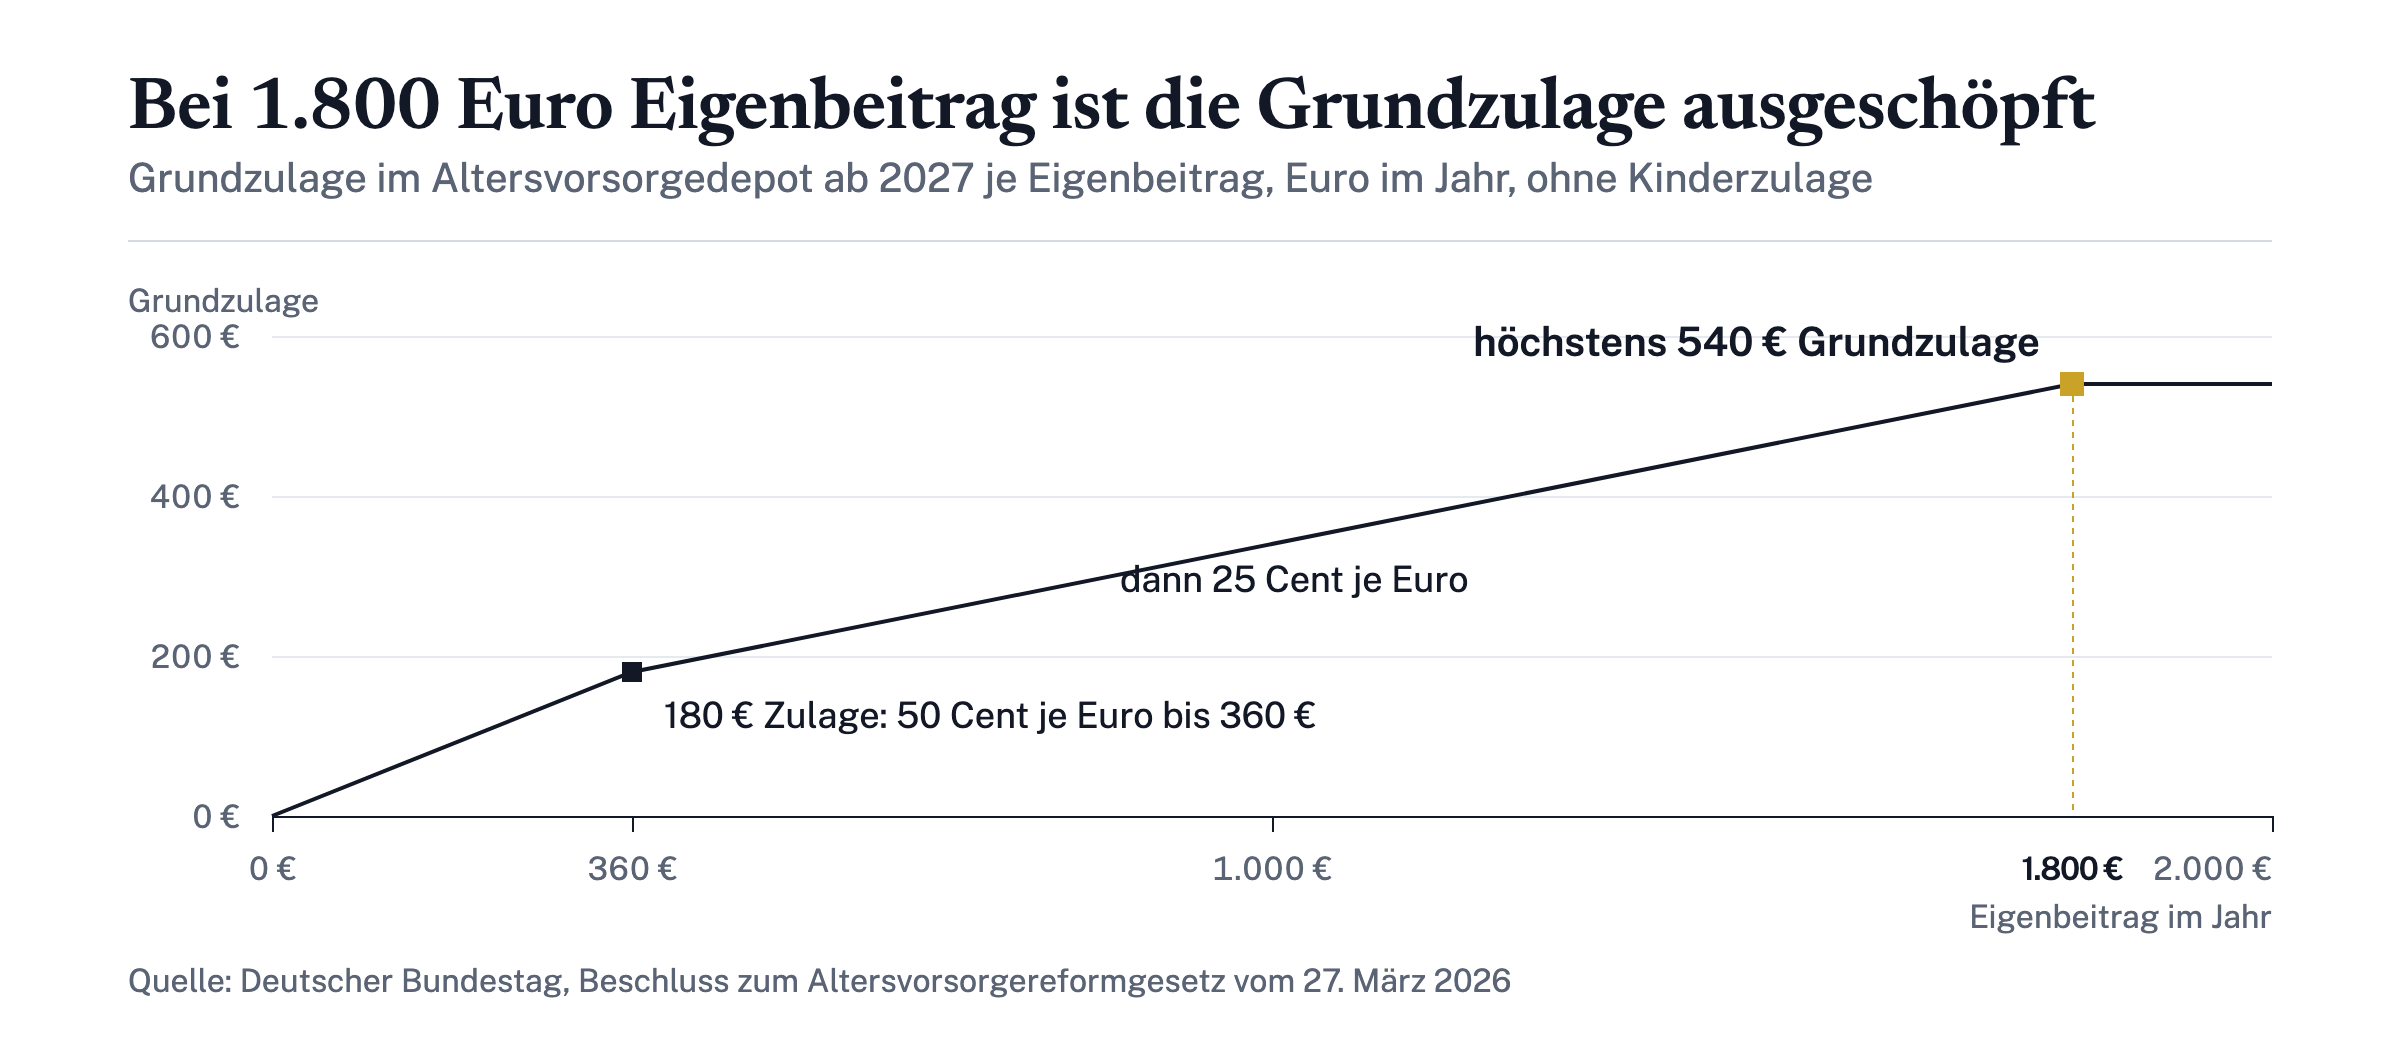
- Grundzulage: 50 Cent je Euro Eigenbeitrag bis 360 Euro im Jahr, 25 Cent je Euro bis 1.800 Euro, höchstens 540 Euro im Jahr.[10]
- Kinderzulage: bis zu 300 Euro im Jahr.[10]
- Neu förderberechtigt: Selbstständige und Pflichtmitglieder berufsständischer Versorgungswerke mit Arbeitnehmerstatus.[10]
Eine Anlage im Depot schwankt mit dem Markt. Wer ein hohes Sicherheitsbedürfnis hat, kann weiterhin Produkte mit Garantie wählen. Ob sich ein Wechsel aus einem bestehenden Riester-Vertrag lohnt, hängt von dessen Kosten und Garantien ab.
Rürup-Rente 2027: Was sich bei der Basisrente verschiebt
Bei der Rürup- oder Basisrente ändert sich 2027 kein Grundprinzip, aber zwei Größen bewegen sich. Der steuerlich abziehbare Höchstbetrag ist an den Höchstbeitrag zur knappschaftlichen Rentenversicherung gekoppelt. Deren Beitragsbemessungsgrenze soll nach dem Kabinettsbeschluss vom 7. Oktober 2026 auf 130.800 Euro im Jahr steigen.[7] Steigt die Grenze wie geplant, steigt bei gleichem Beitragssatz auch der Höchstbetrag. Die genaue Summe steht erst fest, wenn der Bundesrat zugestimmt hat und der Beitragssatz für 2027 feststeht.
Außerdem gilt für Basisrenten wie für die gesetzliche Rente der Besteuerungsanteil des Jahres, in dem die Rente beginnt.
Rente: höherer Steueranteil, Mütterrente III und Frühstart-Rente
Wer 2027 in Rente geht, versteuert 84,5 Prozent der Rente; für den Rentenbeginn 2026 sind es 84,0 Prozent.[3] Der steuerfreie Rest wird ab dem Folgejahr als fester Eurobetrag festgeschrieben. Ob tatsächlich Steuer anfällt, hängt vom gesamten zu versteuernden Einkommen ab; wie das zu prüfen ist, erklärt der Beitrag zu der Frage, ab welchem Betrag Rentner Steuern zahlen.
Mit der Mütterrente III werden für Kinder, die vor 1992 geboren sind, drei statt zweieinhalb Jahre Kindererziehungszeit anerkannt; sie gilt ab dem 1. Januar 2027.[4] Wer bereits Rente bezieht, erhält das Plus wegen der technischen Umsetzung erst im Januar 2028, dann rückwirkend für 2027.[4] Nach Angaben des Bundesarbeitsministeriums profitieren rund zehn Millionen Menschen, und das Rentenniveau soll bis 2031 nicht unter 48 Prozent fallen.[4]
Die Frühstart-Rente hat der Bundestag am 16. Oktober 2026 beschlossen.[11] Vorgesehen sind vom Staat 10 Euro im Monat für 6- bis 18-Jährige, gefördert wird zunächst der Geburtsjahrgang 2020.[11] Das geförderte Kapital soll grundsätzlich erst ab Vollendung des 65. Lebensjahres ausgezahlt werden.[11] Laut Deutscher Rentenversicherung ist das Verfahren noch nicht abgeschlossen; die Zahlungen sollen 2027 beginnen.[6]
Sozialbeiträge und Krankenkasse
Die Rechengrößen der Sozialversicherung für 2027 hat das Bundeskabinett am 7. Oktober 2026 beschlossen; der Bundesrat muss noch zustimmen.[7] Vorgesehen sind:
| Rechengröße 2027 | im Monat | im Jahr |
|---|---|---|
| Beitragsbemessungsgrenze Kranken- und Pflegeversicherung | 6.375 Euro | 76.500 Euro |
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung | 8.850 Euro | 106.200 Euro |
| Bezugsgröße | 4.130 Euro | 49.560 Euro |
Höhere Beiträge zahlt nur, wer bisher über den Grenzen verdient hat.
Für den durchschnittlichen Zusatzbeitrag der Krankenkassen hat der GKV-Schätzerkreis rechnerisch unverändert 2,9 Prozent für 2027 ermittelt.[12] Den tatsächlichen Satz legt jede Kasse selbst fest. Erhöht die eigene Kasse, besteht ein Sonderkündigungsrecht; wie der Wechsel der Krankenkasse abläuft, steht in einem eigenen Ratgeber.
Heizen und Tanken: CO2-Preis soll im Korridor bleiben
Der nationale CO2-Preis auf Heizöl, Erdgas, Benzin und Diesel soll 2027 im selben Korridor wie 2026 bleiben.[5] Der Bundestag hat die Änderung des Brennstoffemissionshandelsgesetzes am 15. Oktober 2026 beschlossen; abschließend muss sich noch der Bundesrat damit befassen.[5] Hintergrund ist die Verschiebung des europäischen Emissionshandels für Gebäude und Verkehr auf 2028; ohne die Änderung hätte sich der Preis 2027 aus den schwankenden Versteigerungspreisen im europäischen Handel ergeben.[5]
Inflation und Zinsen: die Ausgangslage für 2027
Die Inflationsrate in Deutschland lag im September 2026 bei 3,3 Prozent.[13] Energie war 14,9 Prozent teurer als ein Jahr zuvor, ohne Energie und Nahrungsmittel lag die Rate bei 2,4 Prozent.[13] Die Europäische Zentralbank hat am 10. September 2026 ihre Leitzinsen um 0,25 Prozentpunkte angehoben.[14] Der Einlagezins liegt seit dem 16. September bei 2,50 Prozent.[14] Die Bundesbank erwartet in ihrer Prognose vom 12. Juni 2026 für 2027 eine Inflation von 2,7 Prozent, nach 2,9 Prozent 2026.[15]
Für das eigene Geld heißt das: Tagesgeld- und Festgeldzinsen hängen am Einlagezins, Baukredite eher an langfristigen Zinsen. Prognosen sind Annahmen und keine Zusage. Wie sich Angebote vergleichen lassen, zeigt der Ratgeber zu Festgeld-Zinsen im Vergleich.
Steuerreform 2027
Die Steuerreform 2027 ist ein Gesetzentwurf, kein geltendes Recht.[16] Das Bundeskabinett hat das Einkommensteuerreformgesetz 2027 am 2. September 2026 beschlossen.[16] Der Bundestag hat den Entwurf am 8. Oktober 2026 in erster Lesung beraten und an die Ausschüsse überwiesen; federführend ist der Finanzausschuss (Drucksache 21/8235).[8] Bundestag und Bundesrat müssen noch zustimmen, die Werte können sich bis dahin ändern.
Grundfreibetrag, Tarif und Kindergeld
Der Grundfreibetrag soll 2027 von 12.348 auf 12.564 Euro steigen und 2028 auf 12.900 Euro.[8] Das Kindergeld soll von 259 auf 267 Euro je Kind und Monat steigen, 2028 auf 272 Euro.[8] Beim Kindergeld wären das im Jahr 2027 8 Euro im Monat oder 96 Euro im Jahr mehr. Der Kinderfreibetrag soll von 6.828 auf 7.128 Euro steigen; zusammen mit dem unveränderten Freibetrag für Betreuung, Erziehung oder Ausbildung von 2.928 Euro ergibt das 10.056 Euro je Kind.[8]
Außerdem will die Bundesregierung den Tarif für mittlere Einkommen abflachen, sodass die Steuerlast dort langsamer steigt.[16]
Pauschbetrag, Handwerker und Spitzensteuersatz
Laut Entwurf ändern sich weitere Posten, die viele Steuererklärungen betreffen:[8]
- Der Arbeitnehmer-Pauschbetrag soll von 1.230 auf 1.430 Euro steigen.[8]
- Handwerkerleistungen sollen nur noch zu 15 statt 20 Prozent absetzbar sein, höchstens mit 900 statt 1.200 Euro im Jahr.[8]
- Steuerfreie Sonn- und Feiertagszuschläge sollen ab 1. Januar 2027 bis zu einem Stundenlohn von 75 statt 50 Euro möglich sein.[8]
- Für sehr hohe Einkommen soll ein Steuersatz von 45 Prozent bei 250.000 Euro zu versteuerndem Einkommen beginnen und einer von 47 Prozent bei 280.000 Euro.[8]
Wer 2027 größere Handwerkerarbeiten plant, sollte den Stand des Gesetzes verfolgen, weil die Kürzung die Steuerermäßigung dafür verringern würde.
Jahressteuergesetz 2026: Zinsen und Steuerbescheide
Parallel berät der Bundestag das Jahressteuergesetz 2026 (Drucksache 21/8283), das ebenfalls noch Entwurf ist.[8] Für Privatpersonen sind zwei Punkte relevant: Die Zinsen auf Steuernachzahlungen und -erstattungen sollen ab 2027 von 0,15 auf 0,3 Prozent im Monat steigen, also auf 3,6 Prozent im Jahr.[8] Und wer ein ELSTER-Konto hat, soll Einkommensteuerbescheide ab 2027 nur noch elektronisch erhalten.[8]
Der Zinslauf beginnt grundsätzlich 15 Monate nach Ablauf des Steuerjahres.[8] Wer mit einer Nachzahlung rechnet, kann die Zinsen vermeiden, indem er die Erklärung früh abgibt. Mehr zu Freibeträgen und Erklärung finden Sie in der Rubrik Steuern auf Livossa.
Was jetzt sinnvoll zu prüfen ist
Bei beschlossenen Regeln lohnt sich eine Prüfung schon jetzt, bei Entwürfen erst nach der Abstimmung im Bundesrat. Drei Punkte betreffen viele Haushalte:
- Riester-Sparer prüfen Kosten und Garantien des eigenen Vertrags, bevor sie über einen Wechsel ins Altersvorsorgedepot entscheiden.
- Wer 2027 in Rente geht, rechnet mit dem Besteuerungsanteil von 84,5 Prozent und prüft, ob eine Steuererklärung nötig wird.[3]
- Minijobber und Arbeitgeber passen Stunden und Verträge an die neue Grenze an, sobald der amtliche Wert veröffentlicht ist.
Eine individuelle Steuer- oder Anlageberatung ersetzt diese Übersicht nicht. Neue Regeln für Bargeld, etwa Obergrenzen und Nachweise bei Einzahlungen, behandelt Livossa in einem eigenen Beitrag zu den Bargeld-Regeln.
Häufig gestellte Fragen
Steigt der Grundfreibetrag 2027 sicher auf 12.564 Euro?
Nein, noch nicht sicher. Der Wert steht im Regierungsentwurf zum Einkommensteuerreformgesetz 2027, den Bundestag und Bundesrat noch beschließen müssen.
Kann ich 2027 noch einen Riester-Vertrag abschließen?
Nein. Ab dem 1. Januar 2027 sind keine neuen Verträge nach dem alten Riester-Modell mehr möglich. Bestehende Verträge laufen weiter, ein Wechsel ins Altersvorsorgedepot ist freiwillig.
Wie viel Prozent der Rente müssen Neurentner 2027 versteuern?
Bei einem Rentenbeginn im Jahr 2027 sind 84,5 Prozent der Rente steuerpflichtig. Ob Steuer anfällt, hängt vom gesamten zu versteuernden Einkommen ab.
Wann wird die Mütterrente III ausgezahlt?
Sie gilt ab dem 1. Januar 2027. Wer bereits Rente bezieht, erhält das Plus im Januar 2028 rückwirkend für das Jahr 2027.
Wird Heizen 2027 durch den CO2-Preis teurer?
Laut dem Bundestagsbeschluss vom 15. Oktober 2026 soll der CO2-Preis 2027 im Korridor des Jahres 2026 bleiben; die abschließende Beratung im Bundesrat steht noch aus. Der Endpreis für Heizöl und Gas hängt zusätzlich vom Markt ab.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis