KfW-Förderung für Wohneigentum: Programme und Voraussetzungen
KfW-Förderung 2026: welche Kredite es für Kauf und Bau gibt, wer sie bekommt, was sie kosten und wann es Zuschüsse wie für die Wärmepumpe gibt.
In diesem Artikel8
KfW-Programme für Kauf und Bau im Überblick
Die KfW-Förderung für Wohneigentum besteht aus Krediten, die Sie über Ihre Bank beantragen. Für Kauf und Bau gibt es vier Programme. Welches passt, hängt davon ab, ob Kinder im Haushalt leben, wie hoch das Einkommen ist und wie energieeffizient die Immobilie ist.
Das KfW-Wohneigentumsprogramm 124/) ist das allgemeine Programm. Die KfW fördert damit Privatpersonen, die eine Wohnimmobilie kaufen oder bauen und anschließend selbst darin wohnen, mit bis zu 100.000 Euro.[1]
Die beiden Familienprogramme sind deutlich günstiger, aber an Bedingungen geknüpft. Im Haushalt muss mindestens ein Kind unter 18 Jahren leben, und die Immobilie muss die einzige Wohnimmobilie in Deutschland sein. Das Haushaltseinkommen darf höchstens 90.000 Euro pro Jahr bei einem Kind betragen, plus 10.000 Euro für jedes weitere Kind.[2]
- Wohneigentum für Familien – Neubau (300) fördert den Bau oder Erstkauf eines Hauses, das die Effizienzhaus-Stufe 40 erreicht und nicht mit Öl, Gas oder Biomasse beheizt wird.
- Wohneigentum für Familien – Bestandserwerb (308), auch „Jung kauft Alt“ genannt, fördert den Kauf eines Altbaus, der danach energetisch saniert wird. Bei Antragstellung muss ein Energieausweis der Klasse F, G oder H vorliegen.[3]
- Klimafreundlicher Neubau – Wohngebäude (297, 298) steht allen offen, die neu bauen. Es bringt bis zu 100.000 Euro je Wohnung, mit dem Qualitätssiegel Nachhaltiges Gebäude (QNG) bis zu 150.000 Euro.[4]
Die Tabelle stellt die Programme mit ihren Zinsen aus der KfW-Konditionenübersicht nebeneinander, jeweils für 10 Jahre Laufzeit und 10 Jahre Zinsbindung, Stand 29. Oktober 2026.[5]
| Programm | Für wen | Höchstbetrag | Sollzins (effektiv) |
|---|---|---|---|
| 124 Wohneigentumsprogramm | alle Selbstnutzer | 100.000 Euro | 4,57 % (4,67 %) |
| 300 Familien – Neubau | Familien mit Kind, Einkommensgrenze, Effizienzhaus 40 | 170.000 Euro bei einem Kind, mit QNG 220.000 Euro | 1,05 % (1,06 %) |
| 308 Familien – Bestandserwerb | Familien mit Kind, Einkommensgrenze, Energieklasse F bis H | 140.000 Euro bei einem Kind | 1,05 % (1,06 %) |
| 297/298 Klimafreundlicher Neubau | alle Bauherren | 100.000 Euro je Wohnung, mit QNG 150.000 Euro | je nach Förderstufe |
Bei mehr Kindern steigen die Höchstbeträge: im Programm 300 bis auf 270.000 Euro mit QNG-Siegel,[2] im Programm 308 auf 180.000 Euro ab drei Kindern.[3] Die Zinsen der Familienprogramme gelten laut Konditionenübersicht ab dem 29. Oktober 2026. Den Zins legt die KfW grundsätzlich erst mit der Zusage fest.
Welche KfW-Zuschüsse gibt es 2026?
Einen Zuschuss für den Kauf oder Bau selbst zahlt die KfW 2026 nicht. Zuschüsse gibt es für Maßnahmen am Gebäude, vor allem für eine neue Heizung über die Heizungsförderung für Privatpersonen (458)/). Das Geld fließt erst, wenn die Arbeiten erledigt sind.
Die Heizungsförderung setzt sich aus einer Grundförderung und Boni zusammen. Laut KfW-Merkblatt beträgt die Grundförderung 30 % der förderfähigen Gesamtkosten.[6] Selbstnutzende Eigentümer können zwei Boni hinzunehmen:
- Klimageschwindigkeitsbonus: 16 %, wenn eine funktionstüchtige Öl-, Kohle-, Gas-Etagen- oder Nachtspeicherheizung oder eine mindestens 20 Jahre alte Gas- oder Biomasseheizung ersetzt wird.
- Einkommensbonus: 40 % bei einem zu versteuernden Haushaltsjahreseinkommen bis 30.000 Euro, 30 % bis 40.000 Euro und 10 % bis 50.000 Euro. Lebt ein Kind unter 18 Jahren im Haushalt, steigt die Grenze einmalig um 10.000 Euro.[6]
Zusammen sind höchstens 70 % der förderfähigen Kosten möglich, bei einem zu versteuernden Haushaltsjahreseinkommen bis 30.000 Euro bis zu 80 %. Berücksichtigt werden in einem Einfamilienhaus Kosten bis 28.000 Euro. Die KfW rechnet selbst ein Beispiel vor: Bei 35.000 Euro Kosten für eine Pelletheizung und 10 % Einkommensbonus erhält ein Paar voraussichtlich 40 % von 28.000 Euro, also 11.200 Euro.[7]
Ein zweiter Weg zu Geld, das nicht zurückgezahlt werden muss, ist der Tilgungszuschuss beim Sanierungskredit Wohngebäude – Kredit (261)/). Er hängt von der erreichten Effizienzhaus-Stufe ab und wird nach Abschluss des Vorhabens auf den Kredit gutgeschrieben. Eine Barauszahlung ist nicht möglich.[8]
Was darf ein KfW-Kredit bezahlen?
Ein KfW-Kredit bezahlt, was zum Erwerb oder Bau der selbst genutzten Immobilie gehört, aber nicht in jedem Programm dasselbe. Am weitesten fasst es das Wohneigentumsprogramm 124. Beim Neubau finanziert es Baukosten, Baunebenkosten, Außenanlagen und das Grundstück, wenn es höchstens sechs Monate vor dem Antrag gekauft wurde. Beim Kauf zahlt es den Kaufpreis, Instandsetzung, Umbau und Modernisierung sowie Nebenkosten wie Notar, Makler und Grunderwerbsteuer.[1]
Das Familienprogramm 308 ist enger. Es finanziert den Kaufpreis einschließlich Grundstück, aber weder Sanierungskosten noch Nebenkosten wie Notar- und Maklergebühren oder Grunderwerbsteuer.[3] Die Sanierung läuft über den Kredit 261, die Nebenkosten müssen aus Eigenkapital oder einem anderen Darlehen kommen.
Nicht förderfähig sind im Programm 124 und in den Familienprogrammen laut den Programmseiten:
- Umschuldungen bestehender Kredite und Nachfinanzierungen,
- Vorhaben, die bereits begonnen oder abgeschlossen sind,
- Ferienhäuser und Ferienwohnungen,
- beim Programm 124 zusätzlich vermietete oder gewerblich genutzte Flächen.
Das Wohneigentumsprogramm lässt sich mit anderen KfW-Förderprodukten kombinieren. Ein Familienkredit deckt so etwa den Kaufpreis, während der 124er die Nebenkosten übernimmt. Ob die Kombination im Einzelfall möglich ist, zeigen die Produktfinder der KfW.
Welche Nachteile hat ein KfW-Kredit?
Der größte Nachteil eines KfW-Kredits ist der Zeitpunkt: Wer den Antrag erst nach dem Kaufvertrag oder Baubeginn stellt, bekommt keine Förderung. Die KfW verlangt, dass Sie den Kredit bei Ihrer Bank beantragen, bevor Sie den Kaufvertrag unterschreiben oder mit den Bauarbeiten beginnen.[1] Die Bank leitet den Antrag an die KfW weiter.
Dazu kommen Nachteile in den Vertragsbedingungen:
- Keine Sondertilgungen. Teilrückzahlungen sind nicht möglich. Wer den Kredit vorzeitig vollständig ablöst, zahlt eine Vorfälligkeitsentschädigung.
- Bereitstellungsprovision. Wer den Kredit nach Zusage nicht innerhalb von zwölf Monaten abruft, zahlt ab dem 13. Monat 0,15 % pro Monat auf den noch nicht abgerufenen Betrag.
- Grundbuch. Den Kredit 124 müssen Sie in voller Höhe durch einen Grundbucheintrag absichern.[1]
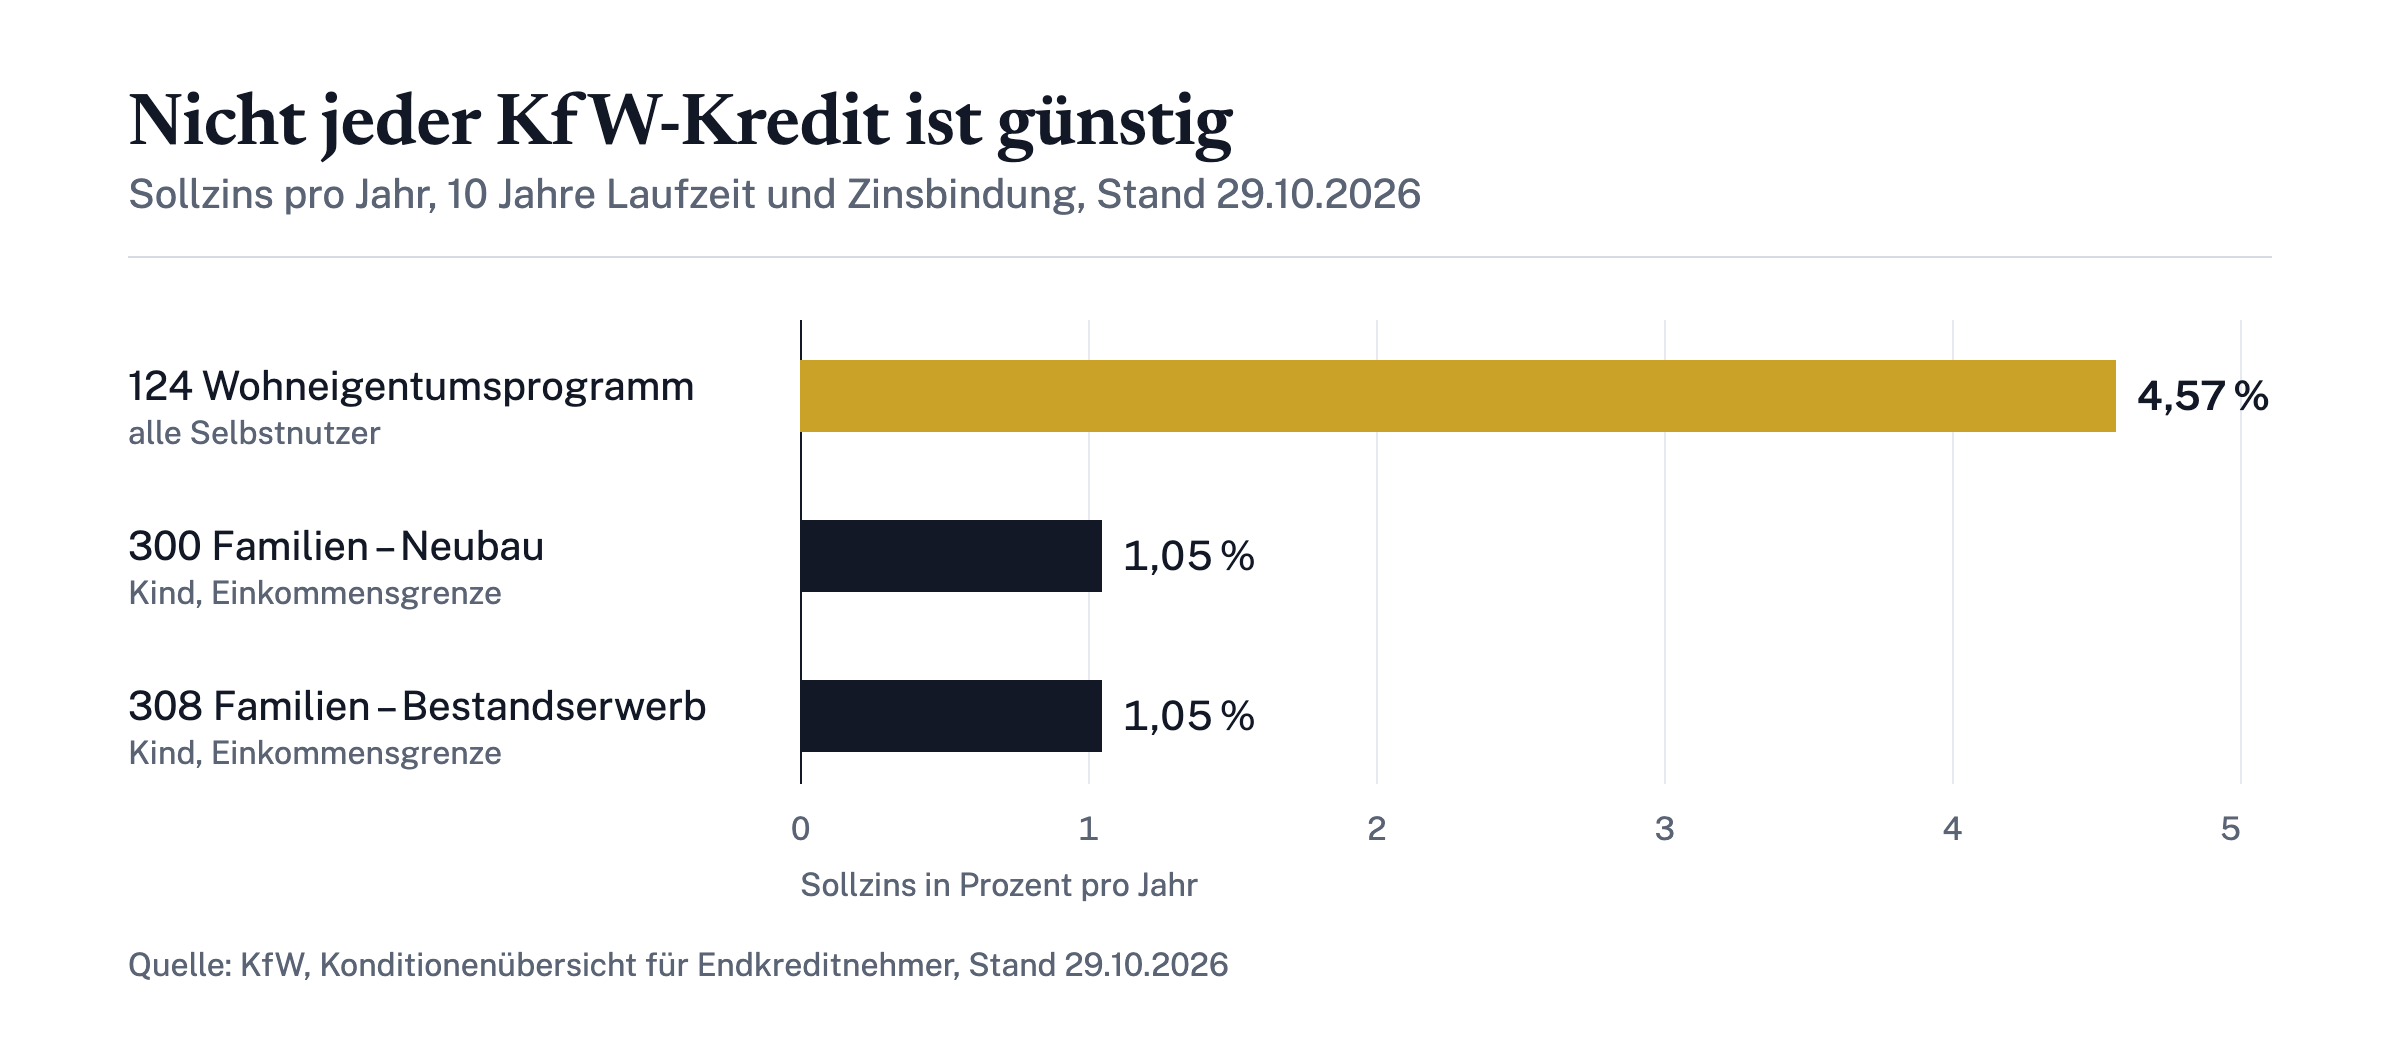
Nicht jeder KfW-Kredit ist zudem günstig. Das Wohneigentumsprogramm 124 kostet bei zehnjähriger Zinsbindung 4,57 % Sollzins, also mehr als das Vierfache der Familienprogramme mit 1,05 %.[5][9] Wer nur den 124er nutzen kann, sollte ihn deshalb gegen die Angebote der Banken halten. Wovon Bankkonditionen abhängen, erklärt der Beitrag zu den aktuellen Bauzinsen.
Bei den Familienprogrammen liegt der Preis woanders: Sie verlangen ein Effizienzhaus 40 beim Neubau oder eine Sanierungspflicht beim Altbau. Diese Auflagen kosten Geld, das der niedrige Zins erst über die Laufzeit hereinholen muss.
Welche Änderungen gibt es bei der KfW-Förderung von Wärmepumpen?
Seit dem 21. Juli 2026 gelten bei der KfW-Heizungsförderung neue Bedingungen, und für die meisten Antragsteller fällt der Zuschuss niedriger aus.[10] Die Grundförderung von 30 % blieb, gekürzt wurden die Bemessungsgrenze und die Boni:
| Was | Vor dem 21.07.2026 | Seit dem 21.07.2026 |
|---|---|---|
| Förderhöchstbetrag erste Wohneinheit | 30.000 Euro | 28.000 Euro |
| Klimageschwindigkeitsbonus | 20 % | 16 % |
| Einkommensbonus | 30 % bis 40.000 Euro Einkommen | gestaffelt: 40 %, 30 % oder 10 % |
| Effizienzbonus und Emissionsminderungszuschlag | vorhanden | entfallen |
Die Werte vor und nach der Änderung nennt die Verbraucherplattform co2online,[11] den Wegfall des Effizienzbonus und des Emissionsminderungszuschlags Stiftung Warentest.[12] Den früheren Einkommensbonus von 30 % bis 40.000 Euro Haushaltsjahreseinkommen beschreibt Utopia.[10] Für Wärmepumpen wiegt vor allem der Wegfall des Effizienzbonus, der bisher ein zusätzlicher Baustein der Förderung war.
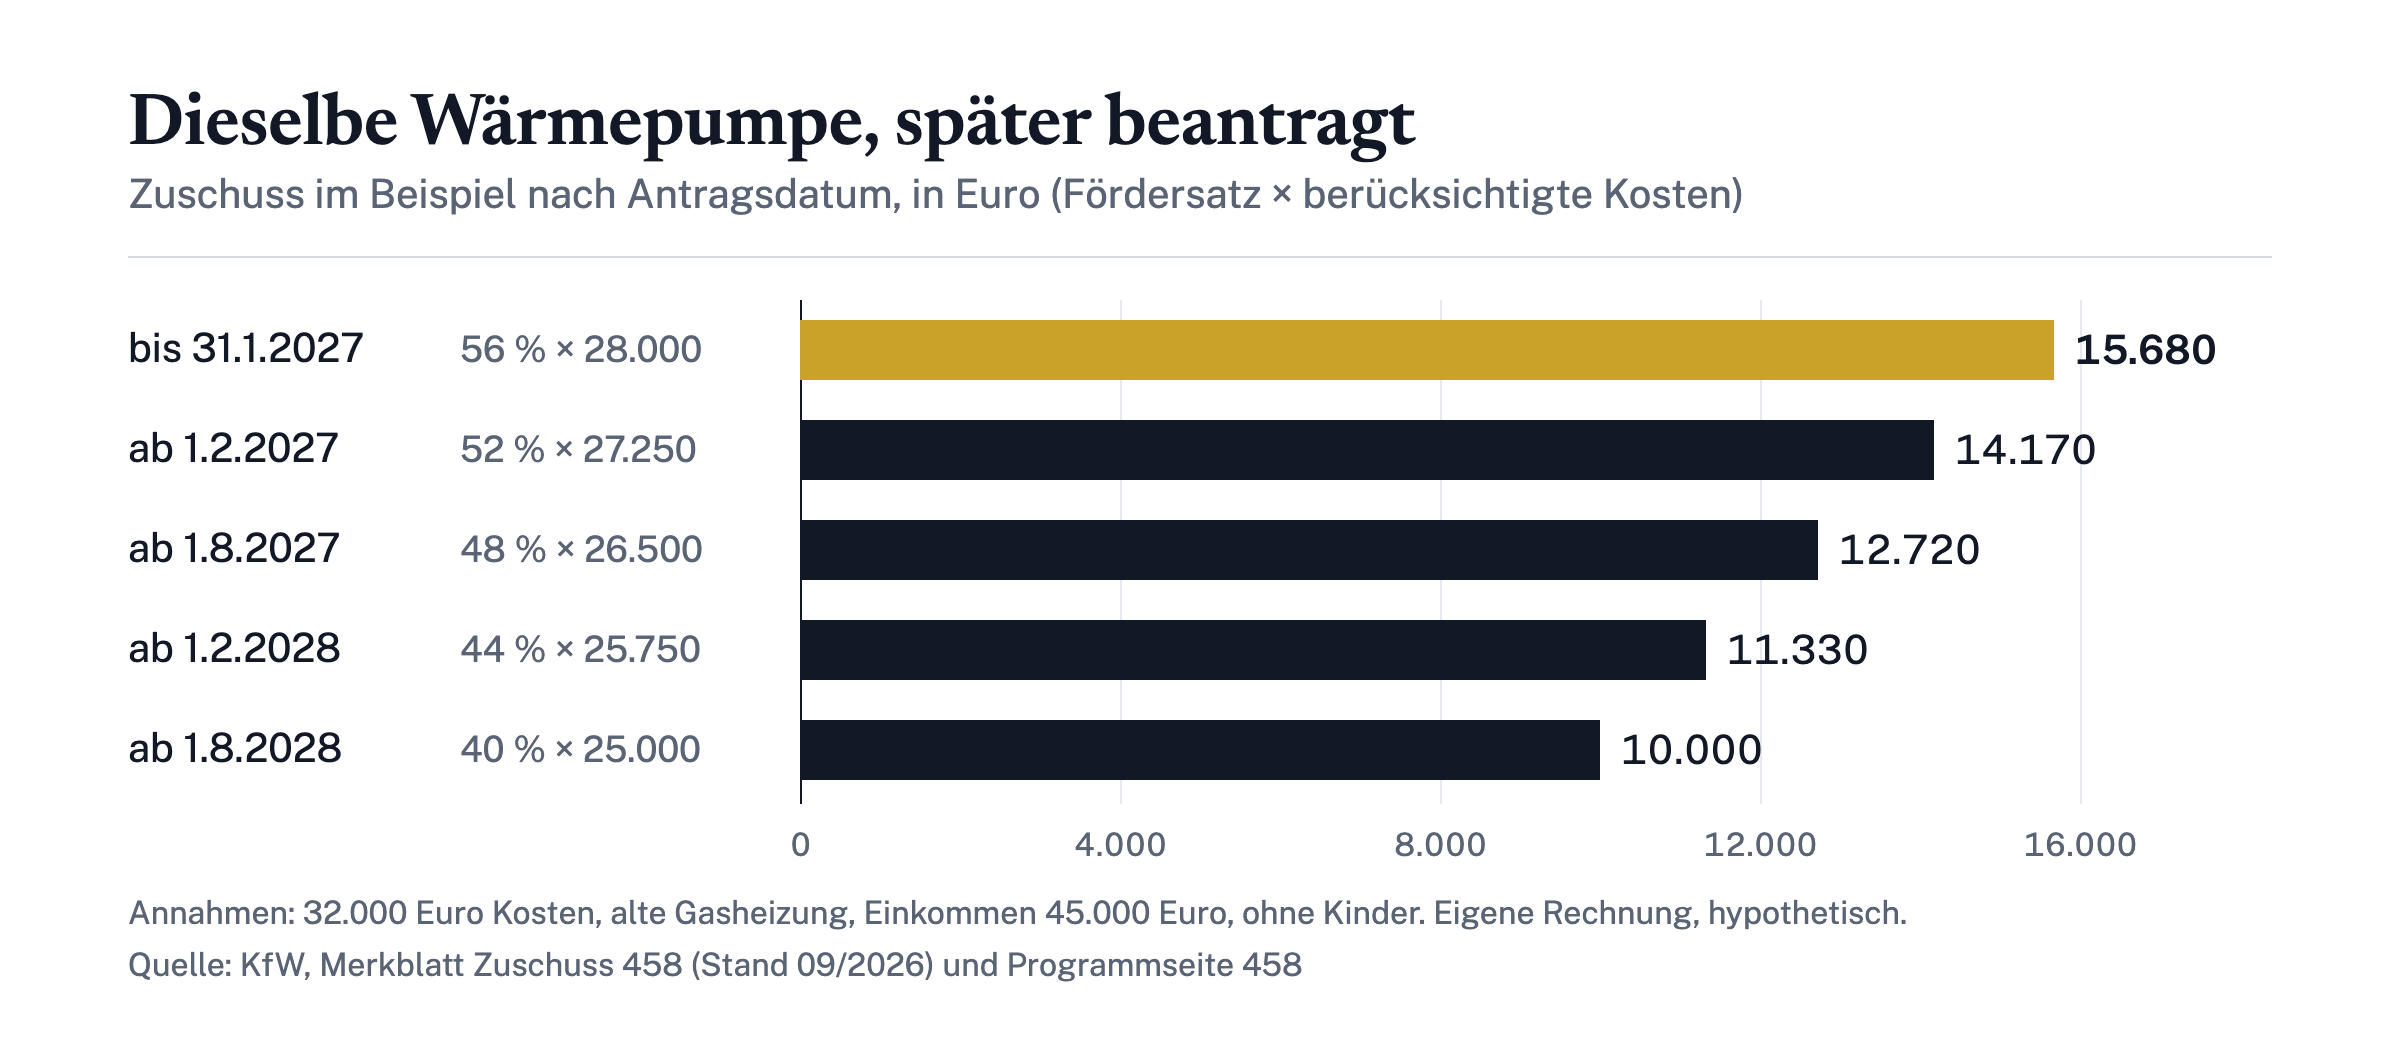
Weitere Kürzungen stehen schon fest. Der Förderhöchstbetrag für die erste Wohneinheit sinkt erstmals am 1. Februar 2027 und danach jedes halbe Jahr, jeweils am 1. Februar und 1. August, um 750 Euro.[7] Der Klimageschwindigkeitsbonus sinkt im selben Takt um jeweils 4 Prozentpunkte; für Anträge ab dem 1. August 2028 gibt es ihn nicht mehr.[6] Maßgeblich ist das Datum des Antrags.
Was das bedeutet, zeigt ein hypothetisches Rechenbeispiel mit offengelegten Annahmen: Eine Eigentümerin ohne Kinder ersetzt in ihrem Einfamilienhaus eine 22 Jahre alte Gasheizung durch eine Wärmepumpe für 32.000 Euro. Ihr zu versteuerndes Haushaltsjahreseinkommen liegt bei 45.000 Euro. Die Zahlen sind eigene Rechnung nach den KfW-Regeln.
| Antrag | Berücksichtigte Kosten | Fördersatz | Zuschuss |
|---|---|---|---|
| bis 31.01.2027 | 28.000 Euro | 30 % + 16 % + 10 % = 56 % | 15.680 Euro |
| ab 01.02.2027 | 27.250 Euro | 30 % + 12 % + 10 % = 52 % | 14.170 Euro |
Wer im Februar statt im Januar beantragt, erhält in diesem Beispiel 1.510 Euro weniger. Hinzu kommt ein Plan für Wärmepumpen: Im ersten Quartal 2027 soll ein Wertschöpfungsbonus eingeführt werden. Für Geräte aus der EU und assoziierten Märkten bliebe die Grundförderung von 30 % dann möglich, für Geräte von außerhalb könnte sie zum Beispiel auf 15 % sinken. Details sollte das Bundeswirtschaftsministerium im zweiten Halbjahr 2026 bekanntgeben; beschlossen ist der Bonus noch nicht.[7]
Wie bekommt man KfW-Zuschüsse ausgezahlt?
Den KfW-Zuschuss für die Heizung erhalten Sie erst, nachdem die Anlage eingebaut ist und Sie die Nachweise im Kundenportal „Meine KfW“ hochgeladen haben. Der Weg dorthin hat feste Schritte, und der erste liegt vor jedem Vertrag.
- Bestätigung zum Antrag einholen. Eine Expertin oder ein Experte für Energieeffizienz oder ein Fachunternehmen erstellt die Bestätigung zum Antrag (BzA) mit der geplanten Heizung und den förderfähigen Kosten.
- Vertrag mit Bedingung schließen. Für den Antrag muss ein Liefer- oder Leistungsvertrag vorliegen, der eine aufschiebende oder auflösende Bedingung enthält: Er gilt erst, wenn die Förderzusage kommt.
- Antrag stellen und Zusage abwarten. Erst danach beginnen die Arbeiten. Ab der Zusage haben Sie 36 Monate, um das Vorhaben vollständig abzuschließen.
- Bestätigung nach Durchführung. Nach dem Einbau bestätigt das Fachunternehmen oder die Expertin die ordnungsgemäße Ausführung (BnD).
- Identifizieren und Nachweise hochladen. Im Portal laden Sie BnD, Steuer-Identifikationsnummer und alle Rechnungen hoch, bei Boni auch deren Nachweise.[7]
Nach der Prüfung zahlt die KfW den Zuschuss in der Regel zur Mitte oder zum Ende des Monats aus. Eine Ausnahme betrifft die neuen Regeln: Wer einen Einkommensbonus nach den seit dem 21. Juli 2026 gültigen Konditionen beantragt hat, kann die Nachweise voraussichtlich erst ab Januar 2027 einreichen. Die Auszahlung verschiebt sich entsprechend.
Bei den Förderkrediten läuft die Auszahlung über die Bank. Den Kredit können Sie in einer Summe oder in Teilbeträgen innerhalb von zwölf Monaten nach Zusage abrufen.[2] Für die eigene Planung heißt das: erst prüfen, welches Programm passt, dann den Antrag vor dem Kaufvertrag stellen und die Bauzinsen der Banken daneben legen. Eine Übersicht weiterer Themen rund um Kauf und Finanzierung bietet die Rubrik Immobilien; wie Livossa Zahlen und Quellen prüft, beschreibt die Methodik.
Häufig gestellte Fragen
Kann man KfW-Förderung nach dem Kauf noch beantragen?
Nein. Die KfW verlangt den Antrag über die Bank, bevor der Kaufvertrag unterschrieben ist oder die Bauarbeiten beginnen. Bereits begonnene oder abgeschlossene Vorhaben fördert sie nicht.
Bekommt man als Paar ohne Kinder KfW-Förderung für ein Haus?
Ja, über das Wohneigentumsprogramm 124 mit bis zu 100.000 Euro und, beim Neubau, über den Klimafreundlichen Neubau. Die günstigen Familienprogramme 300 und 308 setzen dagegen ein Kind unter 18 Jahren im Haushalt voraus.
Kann man mehrere KfW-Programme kombinieren?
Das Wohneigentumsprogramm 124 lässt sich laut KfW mit anderen Förderprodukten kombinieren. Ob das im Einzelfall geht, zeigen die Produktfinder der KfW für Neubau und Bestandskauf.
Wie viel Zuschuss gibt es höchstens für eine Wärmepumpe?
Für ein Einfamilienhaus berücksichtigt die KfW bei Anträgen bis Ende Januar 2027 Kosten bis 28.000 Euro. Bei 70 % Deckel sind das 19.600 Euro, bei 80 % für Haushalte mit niedrigem Einkommen 22.400 Euro.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Immobilien →Bauzinsen aktuell: Wovon die Konditionen abhängen
Bauzinsen aktuell: 10 Jahre Zinsbindung kosten rund 4,1 bis 4,4 % (Oktober 2026). Prognose bis 2027, Vergleich nach Zinsbindung, Beleihung und Energieklasse.