Bauzinsen aktuell: Wovon die Konditionen abhängen
Bauzinsen aktuell: 10 Jahre Zinsbindung kosten rund 4,1 bis 4,4 % (Oktober 2026). Prognose bis 2027, Vergleich nach Zinsbindung, Beleihung und Energieklasse.
In diesem Artikel5
Bauzinsen-Prognose: Wie entwickeln sich die Bauzinsen bis 2027?
Nach den Einschätzungen vom Oktober 2026 bleiben die Bauzinsen vorerst über 4 Prozent, und eine Rückkehr zu den Niedrigzinsen der Jahre bis 2021 ist auch mit Blick auf 2027 nicht in Sicht. Für zehnjährige Baufinanzierungen liegen die Konditionen laut vergleich.de bei etwa 4,1 bis 4,4 Prozent effektivem Jahreszins (Stand 5. Oktober 2026)[1]. Die Top-Kondition für zehn Jahre lag nach dem Zinsupdate von Baufivergleich vom 25. September 2026 bei 4,13 Prozent, gerechnet bei 60 Prozent Beleihung[2].
Die Richtung geben die langfristigen Kapitalmarktzinsen vor. Banken refinanzieren Immobilienkredite unter anderem über Pfandbriefe, also besicherte Anleihen der Kreditinstitute, und über Bundesanleihen. Die Rendite zehnjähriger Bundesanleihen lag am 25. September 2026 bei 3,63 Prozent und bildet die Untergrenze dessen, was Banken anbieten können. Darauf kommen die Bankmarge sowie Aufschläge für Beleihung und Zinsbindung[2].
Bauzinsen-Trend: Was Banken und Experten erwarten
Die Experten rechnen für Herbst 2026 mit Bauzinsen auf dem Niveau von 4,1 bis 4,4 Prozent oder einem leichten weiteren Anstieg. Jörg Utecht, Vorstandsvorsitzender der Interhyp Gruppe, erwartet, dass das Niveau vorerst oberhalb der 4-Prozent-Marke bleibt. Florian Pfaffinger, Zinsexperte im Expertenrat von Dr. Klein, hält kurzfristige Zinserhöhungen jederzeit für möglich. Beide Einschätzungen zitiert vergleich.de im Oktober 2026[1]. Für das Kreditgeschäft mit Unternehmen nennt der KfW-Kreditmarktausblick vom 13. Oktober 2026 ein weiter steigendes Zinsniveau und eine restriktive Kreditvergabe der Banken[3].
Prognosen sind Einschätzungen, keine Zusagen. Einen verlässlichen Referenzpunkt liefert die Zinsstatistik der Bundesbank zu Wohnungsbaukrediten[4]. Danach lag der durchschnittliche Effektivzins für Baufinanzierungen seit 2023 in einem Korridor von 3,30 bis 3,92 Prozent, im Juli 2026 nach vorläufigen Angaben bei 3,78 Prozent[2]. Wer plant, sollte mit diesem Korridor rechnen und nicht mit den Werten der Niedrigzinsphase, als der Durchschnitt zeitweise nur knapp über 1 Prozent lag.
Wann gehen Bauzinsen wieder runter?
Einen verlässlichen Zeitpunkt, ab dem die Bauzinsen wieder sinken, gibt es derzeit nicht. Dafür müssten mehrere Entwicklungen zusammenkommen, und keine davon ist im Oktober 2026 erfüllt.
Der Leitzins der EZB steuert vor allem die kurzen Zinsen, während sich Baufinanzierungen mit zehnjähriger Bindung nach den langen Kapitalmarktzinsen richten. Eine Leitzinssenkung wirkt deshalb nicht unmittelbar auf den Bauzins, zumal die Märkte Erwartungen oft schon vorher einpreisen. Leitzinserhöhungen zeigen umgekehrt, dass die Inflation noch nicht unter Kontrolle ist, und stützen damit eher die langen Zinsen.
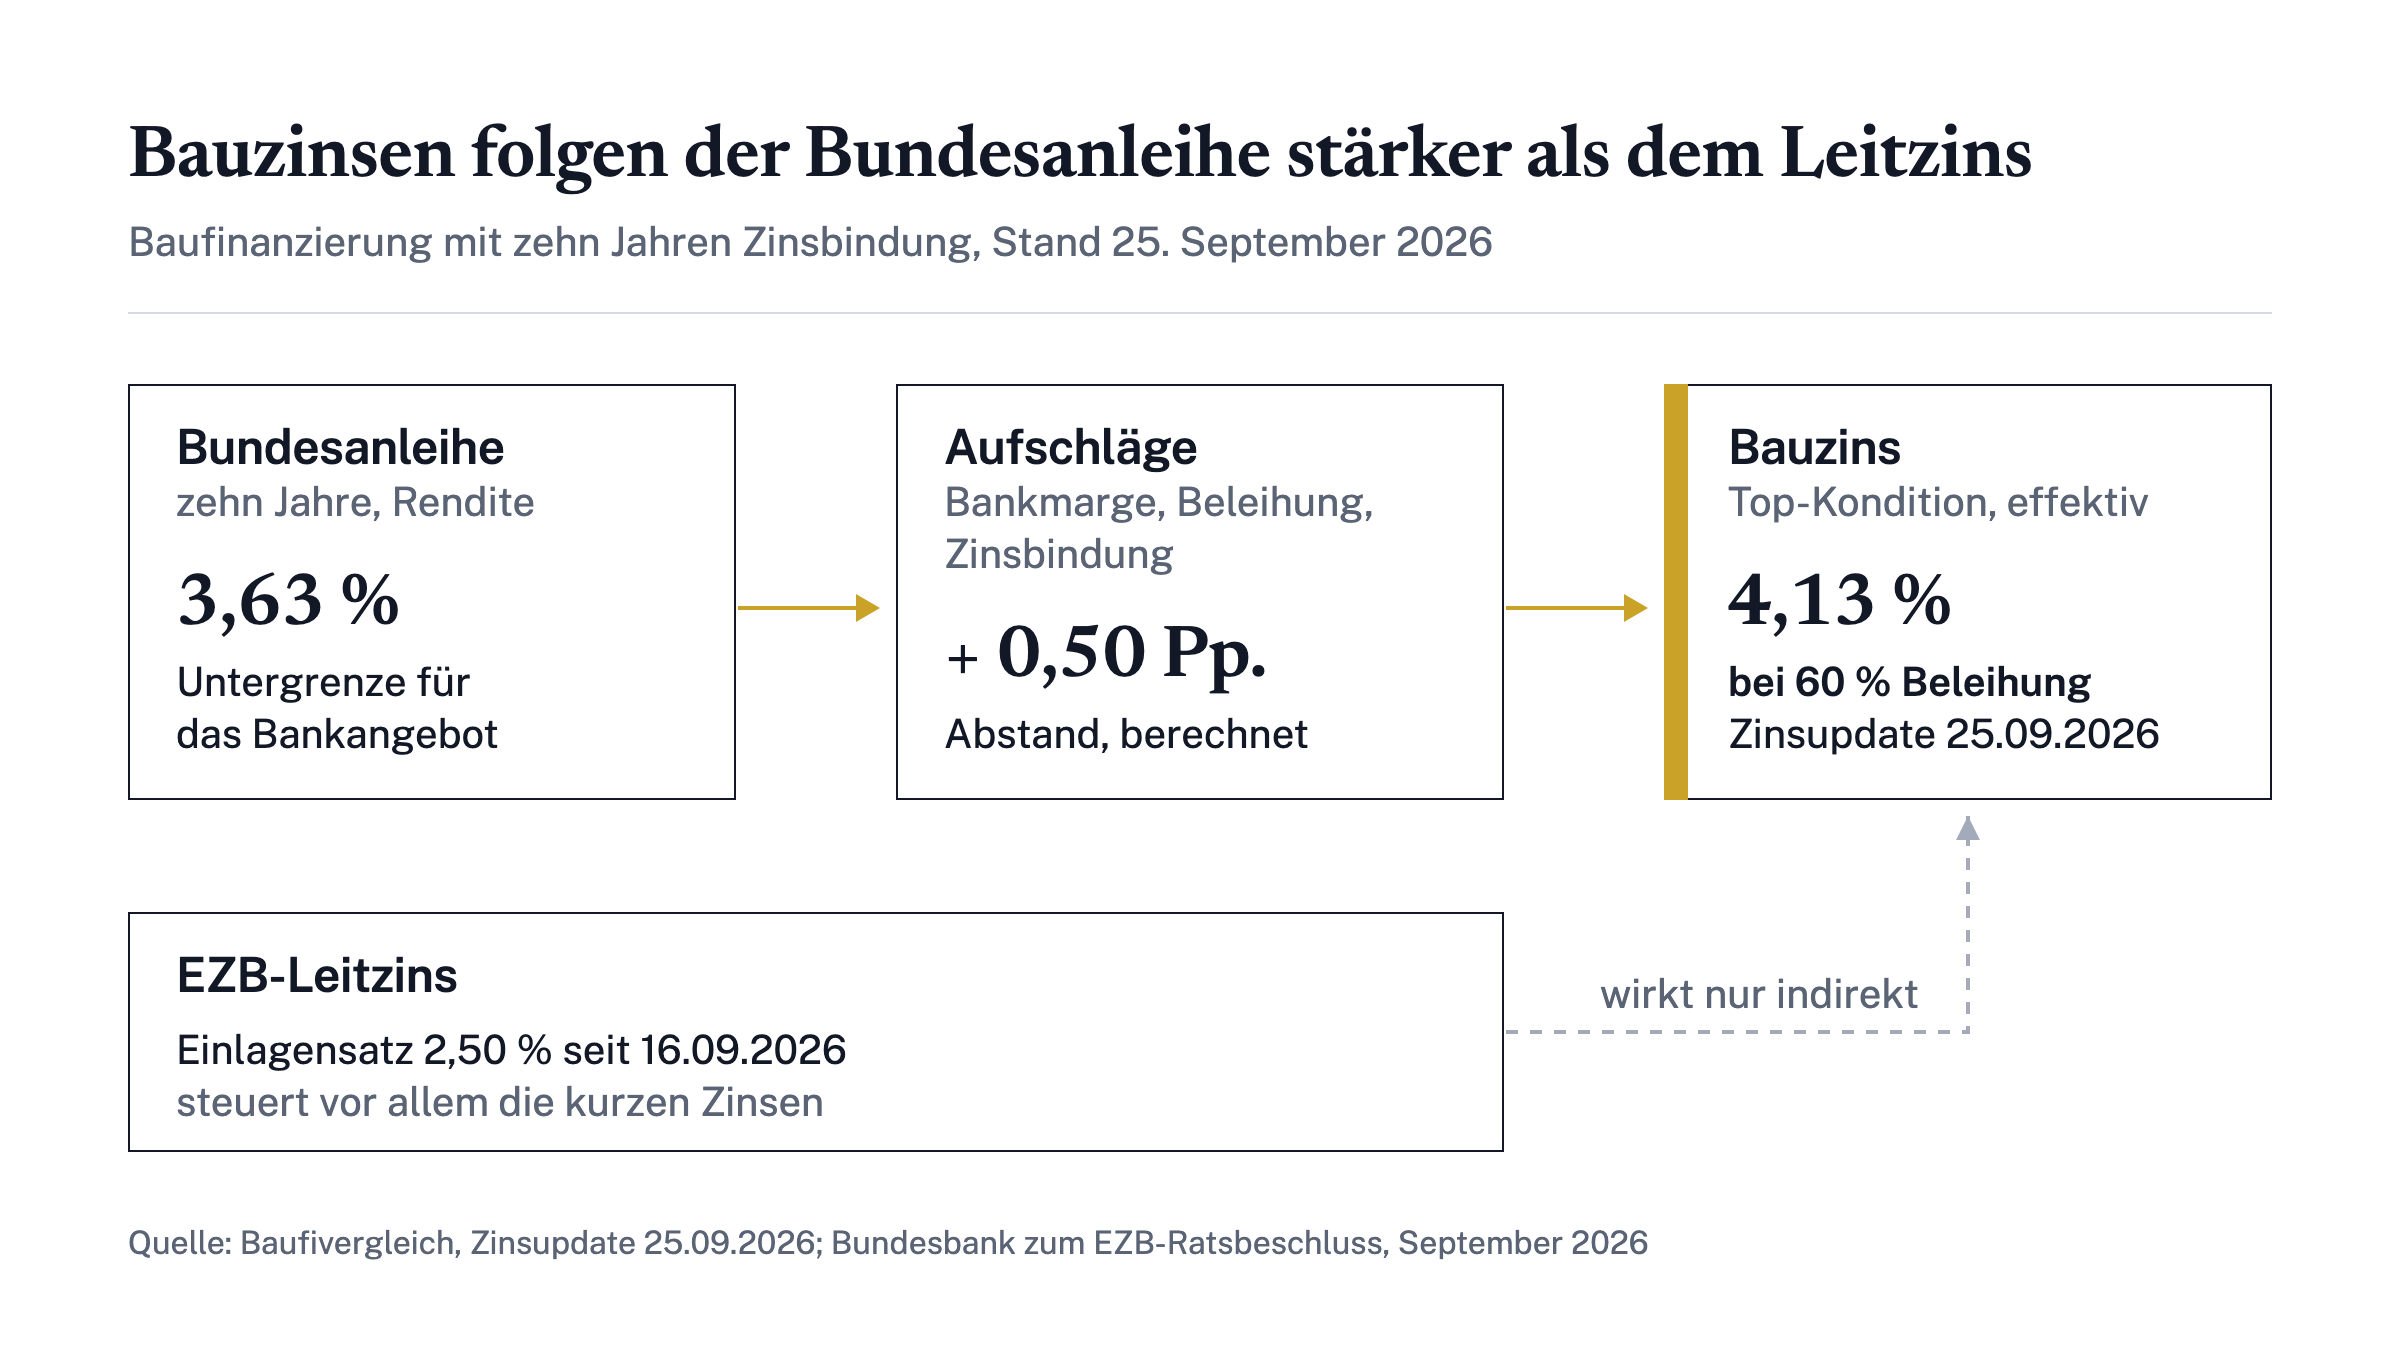
Die aktuelle Geldpolitik zeigt, warum Geduld gefragt ist. Am 10. September 2026 hat der EZB-Rat alle drei Leitzinsen um 25 Basispunkte angehoben; seit dem 16. September liegt der Einlagensatz bei 2,50 Prozent und der Hauptrefinanzierungssatz bei 2,65 Prozent[5]. Als Grund nannte die EZB den Inflationsdruck durch den Konflikt im Nahen Osten. Ihre Projektionen sehen die Inflation bei 3,0 Prozent für 2026, 2,5 Prozent für 2027 und 2,1 Prozent für 2028, bei einem Zielwert von 2 Prozent. Die Risiken für die Inflation schätzt die EZB als aufwärtsgerichtet ein.
Drei Bedingungen für sinkende Bauzinsen
- Spürbar sinkende Renditen bei Bundesanleihen und Pfandbriefen, weil Banken ihre langfristigen Kredite darüber refinanzieren
- Eine Inflation, die dauerhaft beim Zielwert von 2 Prozent liegt, sodass die EZB ihren Kurs drehen kann
- Geringere Risikoaufschläge, etwa durch geopolitische Entspannung und eine niedrigere Staatsverschuldung
Solange diese Bedingungen nicht erfüllt sind, bleibt ein deutlicher Rückgang unwahrscheinlich. Kurzfristige Schwankungen sind dagegen normal: Die Top-Kondition für zehn Jahre stieg von 3,74 Prozent Ende August auf 4,13 Prozent am 25. September 2026, also binnen vier Wochen[2]. Wer auf einen Zinseinbruch wartet, setzt auf eine Entwicklung, die derzeit niemand seriös versprechen kann. Planbarer wird die Finanzierung durch ausreichend Eigenkapital und eine Zinsbindung, die zur gewünschten Planungssicherheit passt.
Bauzinsen aktuell im Vergleich: Zinsbindung, Beleihung, Energieklasse
Im Vergleich der Bauzinsen entscheiden Zinsbindung und Beleihung über mehrere Zehntelprozentpunkte. Ende September 2026 lagen zehnjährige Konditionen bei etwa 4,1 bis 4,4 Prozent effektivem Jahreszins, zwanzigjährige bei 4,4 bis 4,8 Prozent[1]. Die Tabelle zeigt die Top-Konditionen von Baufivergleich für 90 Prozent Beleihung, Stand 25. September 2026; wegen der hohen Beleihung liegen sie teils über diesen Marktspannen.
| Zinsbindung | Effektiver Jahreszins | Mehrkosten je 100.000 € Darlehen pro Monat gegenüber 10 Jahren |
|---|---|---|
| 5 Jahre | 4,67 % | rund 10 € mehr |
| 10 Jahre | 4,55 % | Referenz |
| 15 Jahre | 4,80 % | rund 20 € mehr |
| 20 Jahre | 4,92 % | rund 30 € mehr |
| 30 Jahre | 5,18 % | rund 50 € mehr[2] |
Wie sich ein Zinsanstieg auf die Rate auswirkt, zeigt ein Rechenbeispiel mit offengelegten Annahmen: Annuitätendarlehen über 300.000 €, also ein Kredit mit konstanter Rate aus Zins und Tilgung, zehn Jahre Zinsbindung, 2 Prozent Anfangstilgung und 4,05 Prozent Sollzins, was 4,13 Prozent effektiv entspricht. Die Monatsrate ergibt sich aus Darlehen mal (Sollzins plus Tilgung) geteilt durch zwölf und liegt damit bei rund 1.513 €[2]. Die Werte für den höheren Zins sind eigene Rechnung nach derselben Formel.
| Annahme (300.000 €, 2 % Tilgung) | Sollzins | Monatsrate | Mehrkosten pro Monat |
|---|---|---|---|
| Top-Kondition 25.09.2026 | 4,05 % | rund 1.513 € | Referenz |
| Sollzins 0,8 Prozentpunkte höher | 4,85 % | rund 1.713 € | rund 200 € (gut 13 %) |
Über die zehnjährige Bindung summiert sich dieser Unterschied auf eine zusätzliche Zinslast im niedrigen fünfstelligen Bereich. Bei 400.000 € Darlehen kosten 0,1 Prozentpunkte mehr beim effektiven Jahreszins rund 32 € im Monat[2]. Eine Vollfinanzierung des Kaufpreises kostet gegenüber 90 Prozent Beleihung rund 18 € je 100.000 € Darlehen extra, eine Finanzierung über 100 Prozent inklusive Kaufnebenkosten rund 58 €[2].
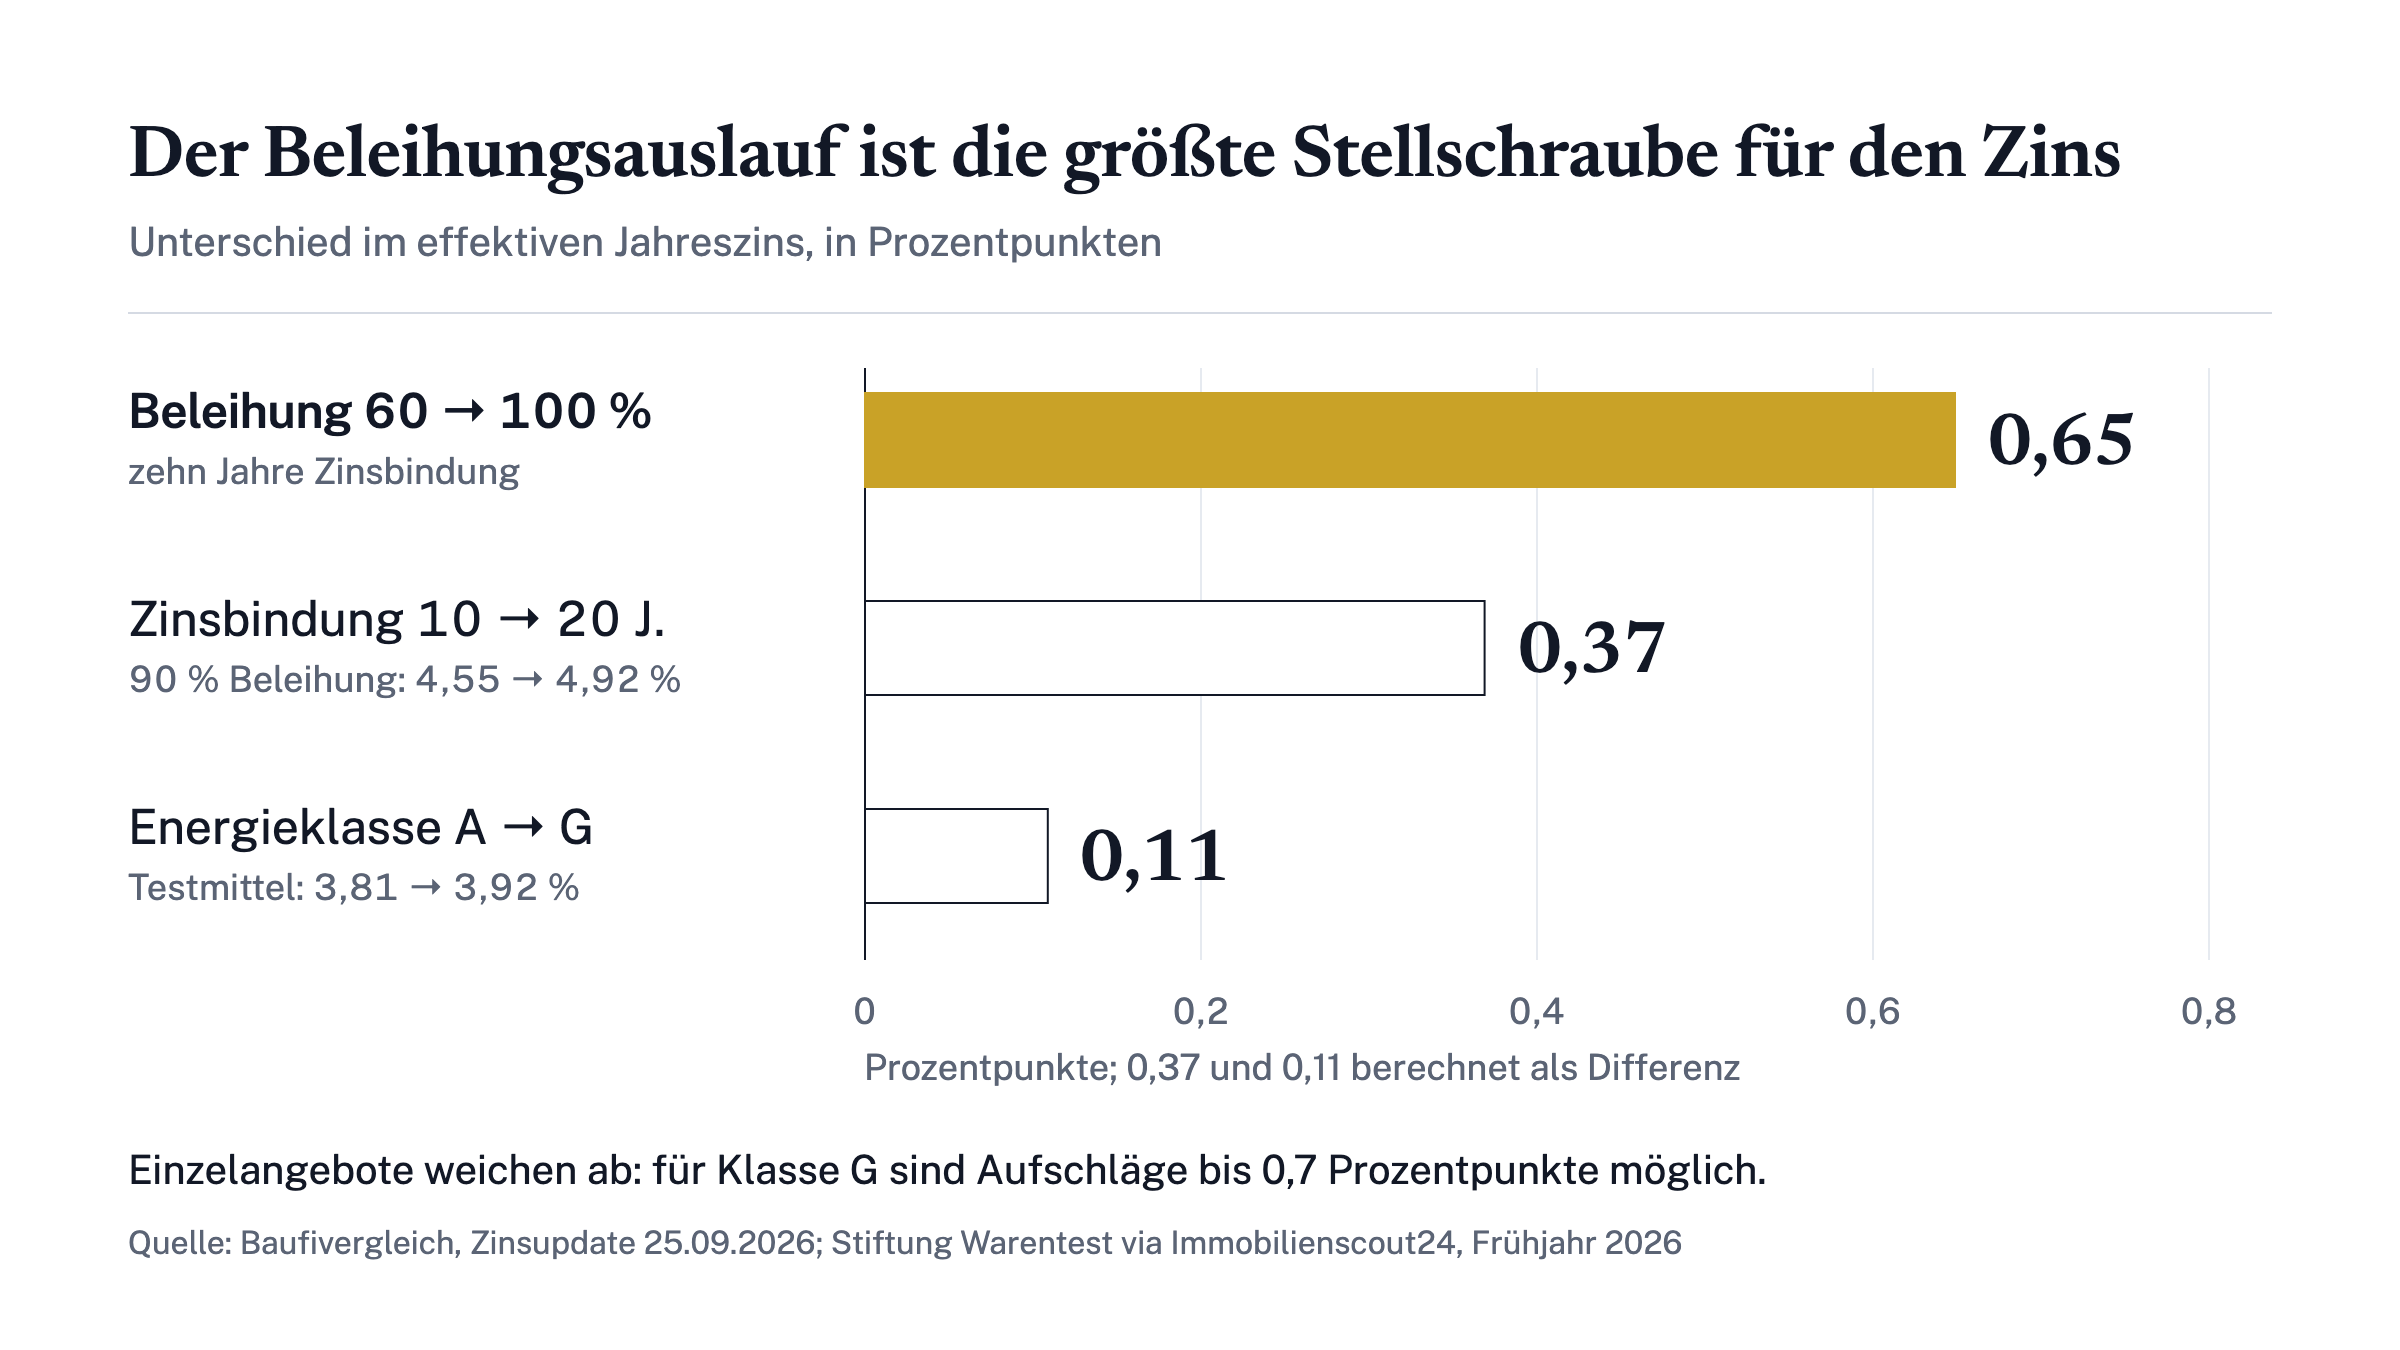
Diese Werte gelten für sehr gute Bonität und Standarddarlehen. Der persönliche Zinssatz hängt zusätzlich von Eigenkapital, Objekt und Bank ab und kann nach oben oder unten abweichen. Den größten Unterschied macht der Beleihungsauslauf: Zwischen 60 und 100 Prozent Beleihung liegen bei zehn Jahren Zinsbindung aktuell 0,65 Prozentpunkte[2]. Deshalb lohnt der Vergleich mehrerer Angebote.
Wie viel Eigenkapital Sie einbringen sollten, hängt von Kaufpreis, Nebenkosten und Ihrer Liquiditätsreserve ab. Der Beleihungsauslauf ist dabei die größte Stellschraube für den Zins.
Energieeffizienz als Zinsfaktor
Die Energieklasse einer Immobilie ist heute ein messbarer Zinsfaktor. Die Stiftung Warentest hat im Frühjahr 2026 81 Institute nach Konditionen für dieselbe Eigentumswohnung in den Effizienzklassen A, D und G befragt, 66 antworteten. 38 Institute boten für Klasse A einen Sondertarif an, 20 verlangten für Klasse G einen Aufschlag. Zinsnachlässe von bis zu 0,3 Prozentpunkten und Aufschläge von bis zu 0,7 Prozentpunkten sind möglich[6].
Im Durchschnitt lag der Effektivzins für Klasse D bei 3,86 Prozent, für Klasse A bei 3,81 Prozent und für Klasse G bei 3,92 Prozent. Im Einzelfall fiel die Differenz größer aus: Bei einem Anbieter kostete Klasse A 3,47 Prozent und Klasse G 3,88 Prozent, was über zehn Jahre mehr als 11.000 € zusätzliche Zinsen bedeutet[6].
Warum Banken den Energieausweis prüfen
Banken prüfen den Energieausweis wegen der Regulierung. Seit 2022 müssen sie offenlegen, wie energieeffizient ihr Kreditportfolio ist; Immobilien der Klassen F, G und H gelten als risikobehaftete Bestände. Zugleich verlangt die BaFin, dass Institute Klimarisiken in der Kreditvergabe berücksichtigen. In der Praxis werden schlechte Energieklassen deshalb zunehmend nur noch mit einem Sanierungsplan finanziert.
Für den Beleihungswert gilt dasselbe: Ein Gebäude mit hohem Energieverbrauch trägt langfristige Wertrisiken, etwa durch steigende Energiekosten und strengere Vorschriften. Das kann den Beleihungswert und damit die mögliche Kreditsumme beeinflussen.
- Energieausweis früh einsehen und die Effizienzklasse in die Kaufpreisverhandlung einbeziehen
- Sanierungskosten realistisch kalkulieren, bevor Sie ein Objekt der Klassen F bis H finanzieren
- Nach Rabatten fragen: 16 Anbieter im Test gewähren einen Zinsvorteil, wenn eine Sanierung geplant ist, oft reicht eine Verbesserung um eine Klasse[6]
- Angebote vergleichen: Das günstigste Klasse-G-Angebot im Test lag mit 3,69 Prozent unter vielen Klasse-A-Angeboten[6]
Energieeffizienz ersetzt also nicht den Zinsvergleich, sie ist eine von mehreren Größen. Wer ein gutes Angebot mit einer energetisch soliden oder sanierten Immobilie verbindet, verbessert seine Ausgangslage dauerhaft.
Förderkredite von KfW und BAFA
Förderkredite der KfW und Zuschüsse des BAFA senken den durchschnittlichen Zins einer Finanzierung, weil zinsgünstige Förderkredite einen Teil des Marktdarlehens ersetzen und Zuschüsse das Budget entlasten. Die KfW fördert den Bau und Kauf neuer Immobilien mit zinsgünstigen Krediten, die über die Hausbank beantragt werden[7]; das BAFA zahlt Zuschüsse für einzelne energetische Maßnahmen[8].
| Programm | Träger | Geeignet für | Förderrahmen |
|---|---|---|---|
| KfW-Wohneigentumsprogramm (124) | KfW | Neubau und Kauf neuer, selbst genutzter Immobilien | bis 100.000 €[7] |
| Klimafreundlicher Neubau – Wohngebäude (297, 298) | KfW | besonders klimafreundliche Neubauten | bis 150.000 €, abhängig von Energieeffizienz und QNG[7] |
| Wohneigentum für Familien – Neubau (300) | KfW | Familien und Alleinerziehende, klimafreundlich und selbst genutzt | abhängig von Familiengröße und Gebäudestandard |
| Bundesförderung für effiziente Gebäude, Einzelmaßnahmen (BEG EM) | BAFA | Dämmung der Gebäudehülle, Fenster und Türen, Sonnenschutz an Bestandsgebäuden | prozentualer Zuschuss auf die förderfähigen Ausgaben[8] |
Bei den genannten KfW-Programmen gehört die Einbindung einer Energieeffizienz-Expertin oder eines Energieeffizienz-Experten in der Regel zum Verfahren; einen Zuschuss zum Honorar bietet das BAFA an. Auch bei den BAFA-Zuschüssen gehört die Einbindung einer Energieeffizienz-Expertin oder eines Energieeffizienz-Experten zur Antragstellung. Die genauen Konditionen und Höchstbeträge stehen in den jeweiligen Programmbeschreibungen[8].
Bei der Bundesförderung für effiziente Gebäude gilt ein Grundfördersatz von 15 Prozent der förderfähigen Ausgaben. Mit einem individuellen Sanierungsfahrplan (iSFP) gibt es einen Bonus von 5 Prozent auf den Betrag, der das Mindestinvestitionsvolumen von 30.000 € für die erste Wohneinheit übersteigt, und ab voraussichtlich dem ersten Quartal 2027 ist ein zusätzlicher Bonus für besonders schlechte Gebäude (WPB) geplant[8]. KfW-Programme lassen sich teilweise kombinieren, etwa das Wohneigentumsprogramm mit den Klimafreundlich-Neubau-Programmen[7].
Förderbedingungen, Höchstgrenzen und Zinssätze der Programme werden immer wieder angepasst. Prüfen Sie vor dem Antrag die aktuellen Konditionen direkt bei KfW und BAFA und klären Sie mit der Hausbank, welche Kombination zu Ihrem Vorhaben passt. Förderung ersetzt keine solide Grundfinanzierung, sie verbessert sie. Die hier genannten Marktwerte gelten Stand Oktober 2026 und sollten vor einem Abschluss erneut geprüft werden.
Häufig gestellte Fragen
Wie hoch sind die Bauzinsen aktuell?
Für zehn Jahre Zinsbindung liegen die Bauzinsen bei etwa 4,1 bis 4,4 Prozent effektivem Jahreszins (Stand Oktober 2026). Die Top-Kondition lag am 25. September 2026 bei 4,13 Prozent bei 60 Prozent Beleihung; Eigenkapital, Zinsbindung und Bonität verschieben den persönlichen Zins.
Fallen die Bauzinsen 2027 wieder?
Nach den Prognosen vom Oktober 2026 ist ein deutlicher Rückgang vorerst nicht zu erwarten; Experten rechnen kurzfristig mit stabilen oder leicht steigenden Zinsen. Dafür müssten die Inflation nachhaltig sinken, geopolitische Krisen abklingen und die Renditen von Staatsanleihen nachgeben.
Welchen Einfluss hat der EZB-Leitzins auf meinen Immobilienkredit?
Der EZB-Leitzins beeinflusst langfristige Bauzinsen nur indirekt. Baukredite orientieren sich stärker an den Renditen von Pfandbriefen und zehnjährigen Bundesanleihen, die am 25. September 2026 bei 3,63 Prozent lagen.
Warum ist die Energieeffizienz der Immobilie beim Kredit so wichtig?
Banken müssen Klimarisiken in der Kreditvergabe berücksichtigen und stufen Immobilien der Klassen F bis H als risikobehaftet ein. Im Test der Stiftung Warentest vom Frühjahr 2026 waren Nachlässe von bis zu 0,3 und Aufschläge von bis zu 0,7 Prozentpunkten möglich.
Wie viel Eigenkapital brauche ich bei aktuellen Zinsen?
Wie viel Eigenkapital Sie einbringen sollten, hängt von Kaufpreis, Nebenkosten und Ihrer Liquiditätsreserve ab. Je höher der Eigenkapitalanteil, desto niedriger der Beleihungsauslauf und meist auch der Zins.
Fördert der Staat den Hauskauf auch 2026 noch?
Ja, die KfW fördert den Kauf und Bau selbst genutzter Immobilien, etwa mit dem Wohneigentumsprogramm (124) über bis zu 100.000 €. Das BAFA bezuschusst zudem energetische Einzelmaßnahmen mit einem Grundfördersatz von 15 Prozent.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Immobilien →KfW-Förderung für Wohneigentum: Programme und Voraussetzungen
KfW-Förderung 2026: welche Kredite es für Kauf und Bau gibt, wer sie bekommt, was sie kosten und wann es Zuschüsse wie für die Wärmepumpe gibt.