Krankenkasse wechseln: Fristen, Ablauf und Nachteile
Krankenkasse wechseln: Diese Fristen gelten, so läuft der Wechsel Schritt für Schritt ab und diese Nachteile sollten Sie vorher kennen.
In diesem Artikel9
- Krankenkasse wechseln: die wichtigsten Fristen im Überblick
- Kann man jederzeit die Krankenkasse wechseln?
- Sonderkündigungsrecht: Wechsel bei Zusatzbeitragserhöhung
- Ablauf: so funktioniert der Wechsel Schritt für Schritt
- Hat man Nachteile, wenn man die Krankenkasse wechselt?
- Wann sollte man die Krankenkasse nicht wechseln?
- Fazit: Fristen kennen, Gesamtpaket vergleichen
- Häufig gestellte Fragen
- Quellen
Krankenkasse wechseln: die wichtigsten Fristen im Überblick
Ein Wechsel in eine andere gesetzliche Krankenkasse ist möglich, sobald die gesetzliche Bindungsfrist erfüllt ist. Entscheidend sind drei Fristen: die zwölfmonatige Bindungsfrist an die gewählte Kasse, die Kündigungsfrist von zwei Monaten zum Monatsende und das Sonderkündigungsrecht bei einer Erhöhung des Zusatzbeitrags. Eine eigene Kündigung bei der bisherigen Kasse ist seit dem 1. Januar 2021 nicht mehr nötig, die neu gewählte Krankenkasse übernimmt die Formalitäten[1].
| Frist | Was sie bedeutet |
|---|---|
| Bindungsfrist: 12 Monate | Nach dem Wechsel sind Sie grundsätzlich zwölf Monate an die neue Krankenkasse gebunden[2]. |
| Kündigungsfrist: 2 Monate zum Monatsende | Die Mitgliedschaft endet erst nach zwei vollen Kalendermonaten zum Monatsende. |
| Sonderkündigungsrecht: bis zum Ende des Erhöhungsmonats | Erhöht die Kasse den Zusatzbeitrag, entfällt die Bindungsfrist. Die neue Kasse muss bis zum Ende des Monats gewählt werden, in dem der erhöhte Satz erstmals gilt. |
2026 hat sich ein Punkt geändert, der vor allem die dritte Frist betrifft: Mit dem GKV-Beitragssatzstabilisierungsgesetz ist die Pflicht entfallen, Mitglieder persönlich über eine Erhöhung des Zusatzbeitrags zu informieren[3]. Das Sonderkündigungsrecht selbst bleibt bestehen.
Kann man jederzeit die Krankenkasse wechseln?
Nein, jederzeit ist der Wechsel nicht möglich. Grundsätzlich gilt: Sie können erst nach zwölf Monaten ununterbrochener Mitgliedschaft in eine andere gesetzliche Krankenkasse wechseln, danach läuft noch die Kündigungsfrist von zwei Monaten zum Monatsende[2]. Wer die Frist verpasst, bleibt bis zum Ablauf der nächsten Frist bei der bisherigen Kasse.
Von dieser zwölfmonatigen Bindungsfrist gibt es jedoch Ausnahmen. In den folgenden Situationen ist ein vorzeitiger Wechsel möglich:
- Bei einem Arbeitgeberwechsel kann ein sofortiger Wechsel in eine andere Krankenkasse möglich sein[3].
- Wenn ein freiwillig versichertes Mitglied die Voraussetzungen für eine beitragsfreie Familienversicherung erfüllt, endet die Mitgliedschaft vorzeitig[2].
- Wer die gesetzliche Krankenversicherung vollständig verlässt, zum Beispiel in die private Krankenversicherung, kann jederzeit kündigen. Voraussetzung ist der Nachweis einer anderweitigen Absicherung im Krankheitsfall[2].
- Manche Krankenkassen regeln in ihrer Satzung, dass die Mindestbindungsfrist beim Wechsel in eine Krankenkasse der gleichen Krankenkassenart nicht gilt[2].
Für die Praxis heißt das: Wer frisch gewechselt hat und kurz darauf eine günstigere Kasse findet, sollte zunächst prüfen, ob eine der Ausnahmen greift. Tut sie das nicht, bleibt nur das Warten auf das Ende der Bindungsfrist oder ein späteres Sonderkündigungsrecht, falls die eigene Kasse den Zusatzbeitrag erhöht.
Sonderkündigungsrecht: Wechsel bei Zusatzbeitragserhöhung
Erhöht die Krankenkasse ihren Zusatzbeitrag, entfällt die sonst geltende Bindungsfrist. Entscheidend ist die Frist: Sie müssen die neue Krankenkasse spätestens bis zum Ende des Monats wählen, in dem der erhöhte Beitragssatz erstmals gilt. Ein Beispiel der Verbraucherzentrale: Erhöht die Kasse den Zusatzbeitrag zum 1. Januar 2027, läuft die Frist bis zum 31. Januar 2027[3]. Wirksam wird der Wechsel dann nach Ablauf der Kündigungsfrist von zwei vollen Monaten zum Monatsende, im Beispiel also zum 31. März, sodass Sie ab dem 1. April bei der neuen Kasse versichert sind.
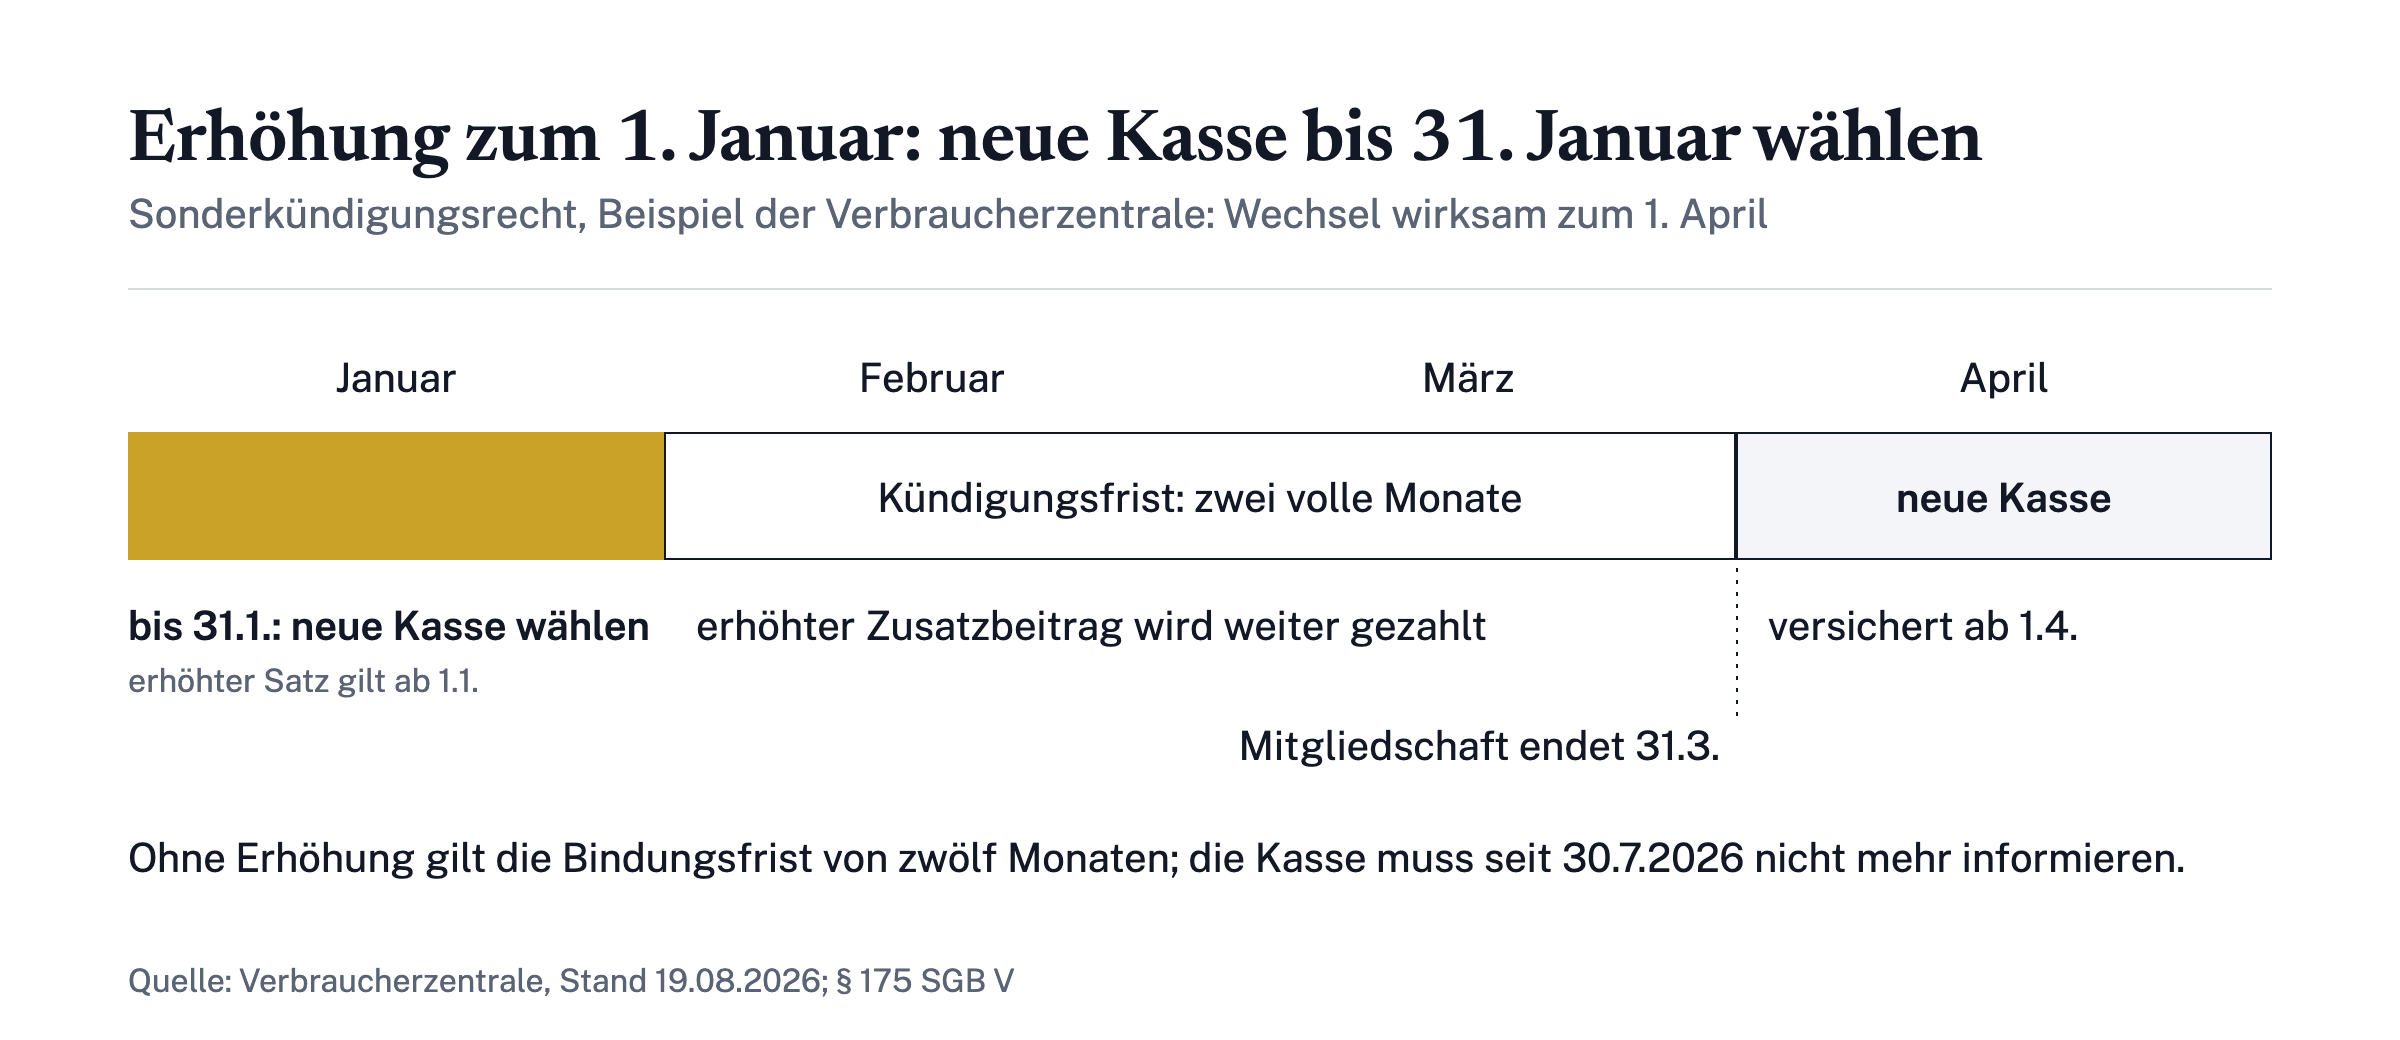
Wichtig zu wissen: Das Sonderkündigungsrecht hebt die Kündigungsfrist nicht auf. Bis zum tatsächlichen Ende der Mitgliedschaft zahlen Sie den erhöhten Zusatzbeitrag weiter. Weil die Kasse nicht mehr von sich aus informiert, lohnt es sich, den eigenen Beitragssatz im Blick zu behalten. Dafür gibt es im Wesentlichen drei Wege:
- Auf der Lohn- oder Gehaltsabrechnung ändert sich der Abzug für die Krankenkasse, sobald der Zusatzbeitrag steigt.
- In der Krankenkassenliste des GKV-Spitzenverbands sind die aktuellen Zusatzbeitragssätze aller gesetzlichen Krankenkassen laufend aktualisiert veröffentlicht[4].
- Wer den bisherigen Satz kennt, erkennt eine Erhöhung auf der Website oder in der App der eigenen Krankenkasse am frühesten.
Zusatzbeiträge werden zwar oft zum Jahresanfang erhöht, das muss aber nicht so sein. Wer den eigenen Satz nicht kennt, merkt eine Erhöhung möglicherweise erst, wenn die Frist für das Sonderkündigungsrecht bereits abgelaufen ist. Dann gilt wieder die reguläre Bindungsfrist von zwölf Monaten.
Ablauf: so funktioniert der Wechsel Schritt für Schritt
Der Wechsel selbst ist unkompliziert und läuft in drei Schritten ab. Eine eigene Kündigung bei der bisherigen Krankenkasse ist nicht mehr erforderlich, die neue Kasse übernimmt die Formalitäten im elektronischen Meldeverfahren.
- Neue Krankenkasse auswählen: Die Krankenkassenliste des GKV-Spitzenverbands zeigt die aktuellen Zusatzbeitragssätze und vermerkt, in welchen Bundesländern eine Kasse geöffnet ist. Nicht jede Krankenkasse kann von jedem Versicherten gewählt werden[4].
- Aufnahmeantrag stellen: Dabei berufen Sie sich auf Ihr Sonderkündigungsrecht, falls die eigene Kasse den Zusatzbeitrag erhöht hat. Die Einhaltung der Kündigungsfrist wird von beiden Krankenkassen geprüft.
- Arbeitgeber informieren: Über jeden Krankenkassenwechsel muss der Arbeitgeber schnellstmöglich informiert werden[1]; die Mitgliedsbescheinigung erhält er elektronisch.
Zwei Fragen lassen sich vorab klären. Die gewählte Krankenkasse darf die Mitgliedschaft nicht ablehnen[2], also auch nicht wegen des Alters, des Geschlechts, des Gesundheitszustands oder wegen Vorerkrankungen. Mitversicherte Familienangehörige haben kein eigenes Wahlrecht: Sie sind in der Kasse des Mitglieds versichert, etwa des Ehepartners oder eines Elternteils, und wechseln mit.
Hat man Nachteile, wenn man die Krankenkasse wechselt?
Ja, einzelne Nachteile sind real, auch wenn der Wechsel innerhalb der gesetzlichen Krankenversicherung insgesamt unkompliziert ist. Die gesetzlichen Grundleistungen sind weitgehend einheitlich vorgeschrieben, Unterschiede gibt es vor allem bei freiwilligen Zusatzleistungen, Bonusprogrammen, Wahltarifen, Service und Preis. Genau dort entstehen die Punkte, die ein Wechsel kosten kann:
- Bonusprogramm-Status und gesammelte Prämien verfallen beim Wechsel und starten bei der neuen Kasse bei null.
- Ein laufender Wahltarif bindet an die Krankenkasse, in der Regel für ein Jahr, bei einem Selbstbehalttarif oder dem Krankengeldtarif für drei Jahre. In dieser Zeit ist ein Wechsel grundsätzlich nicht möglich[1].
- Vom Sonderkündigungsrecht bei einer Zusatzbeitragserhöhung ausgenommen ist, wer den Wahltarif Krankengeld abgeschlossen hat[1].
- Bis zum Ende der Mitgliedschaft ist der erhöhte Zusatzbeitrag zu zahlen, auch wenn Sie das Sonderkündigungsrecht nutzen.
Ob sich der Wechsel trotz dieser Punkte lohnt, hängt also vom Einzelfall ab. Wer ein laufendes Bonusprogramm kurz vor der Prämienauszahlung hat oder einen Wahltarif mit langer Restlaufzeit, verliert beim Wechsel unter Umständen mehr, als die Beitragsermäßigung bringt. Wer dagegen nur den Preis vergleicht und Zusatzleistungen ohnehin nicht nutzt, trägt ein geringeres Risiko.
Wann sollte man die Krankenkasse nicht wechseln?
Nicht wechseln sollte man, solange ein Wahltarif bindet oder wenn die Ersparnis die Verluste bei Bonus- und Zusatzleistungen nicht aufwiegt. Zwei Fragen helfen bei der Prüfung:
- Läuft noch ein Wahltarif mit Restlaufzeit? Dann ist ein regulärer Wechsel während der Laufzeit nicht möglich, bei Selbstbehalt- oder Krankengeldtarifen bis zu drei Jahre[1].
- Ist die Ersparnis gering? Wenn der Unterschied beim Zusatzbeitrag nur wenige Euro im Monat ausmacht, rechtfertigt er den Aufwand und den Verlust von Bonus- und Zusatzleistungen oft nicht.
Streng genommen kein Kassenwechsel, aber eine wichtige Abgrenzung: der Systemwechsel zwischen gesetzlicher und privater Krankenversicherung. Er folgt anderen Regeln und ist eine eigene Entscheidung, die der Livossa-Beitrag „GKV oder PKV: Wann sich der Wechsel lohnen kann“ behandelt. Eine Rückkehr aus der privaten in die gesetzliche Krankenversicherung ist in der Regel ausgeschlossen, besonders im Alter[5]; möglich ist sie nur, wenn die Betroffenen wieder versicherungspflichtig in der gesetzlichen Krankenversicherung werden. Wer diesen Schritt erwägt, sollte die Folgen vorab gründlich prüfen.
Fazit: Fristen kennen, Gesamtpaket vergleichen
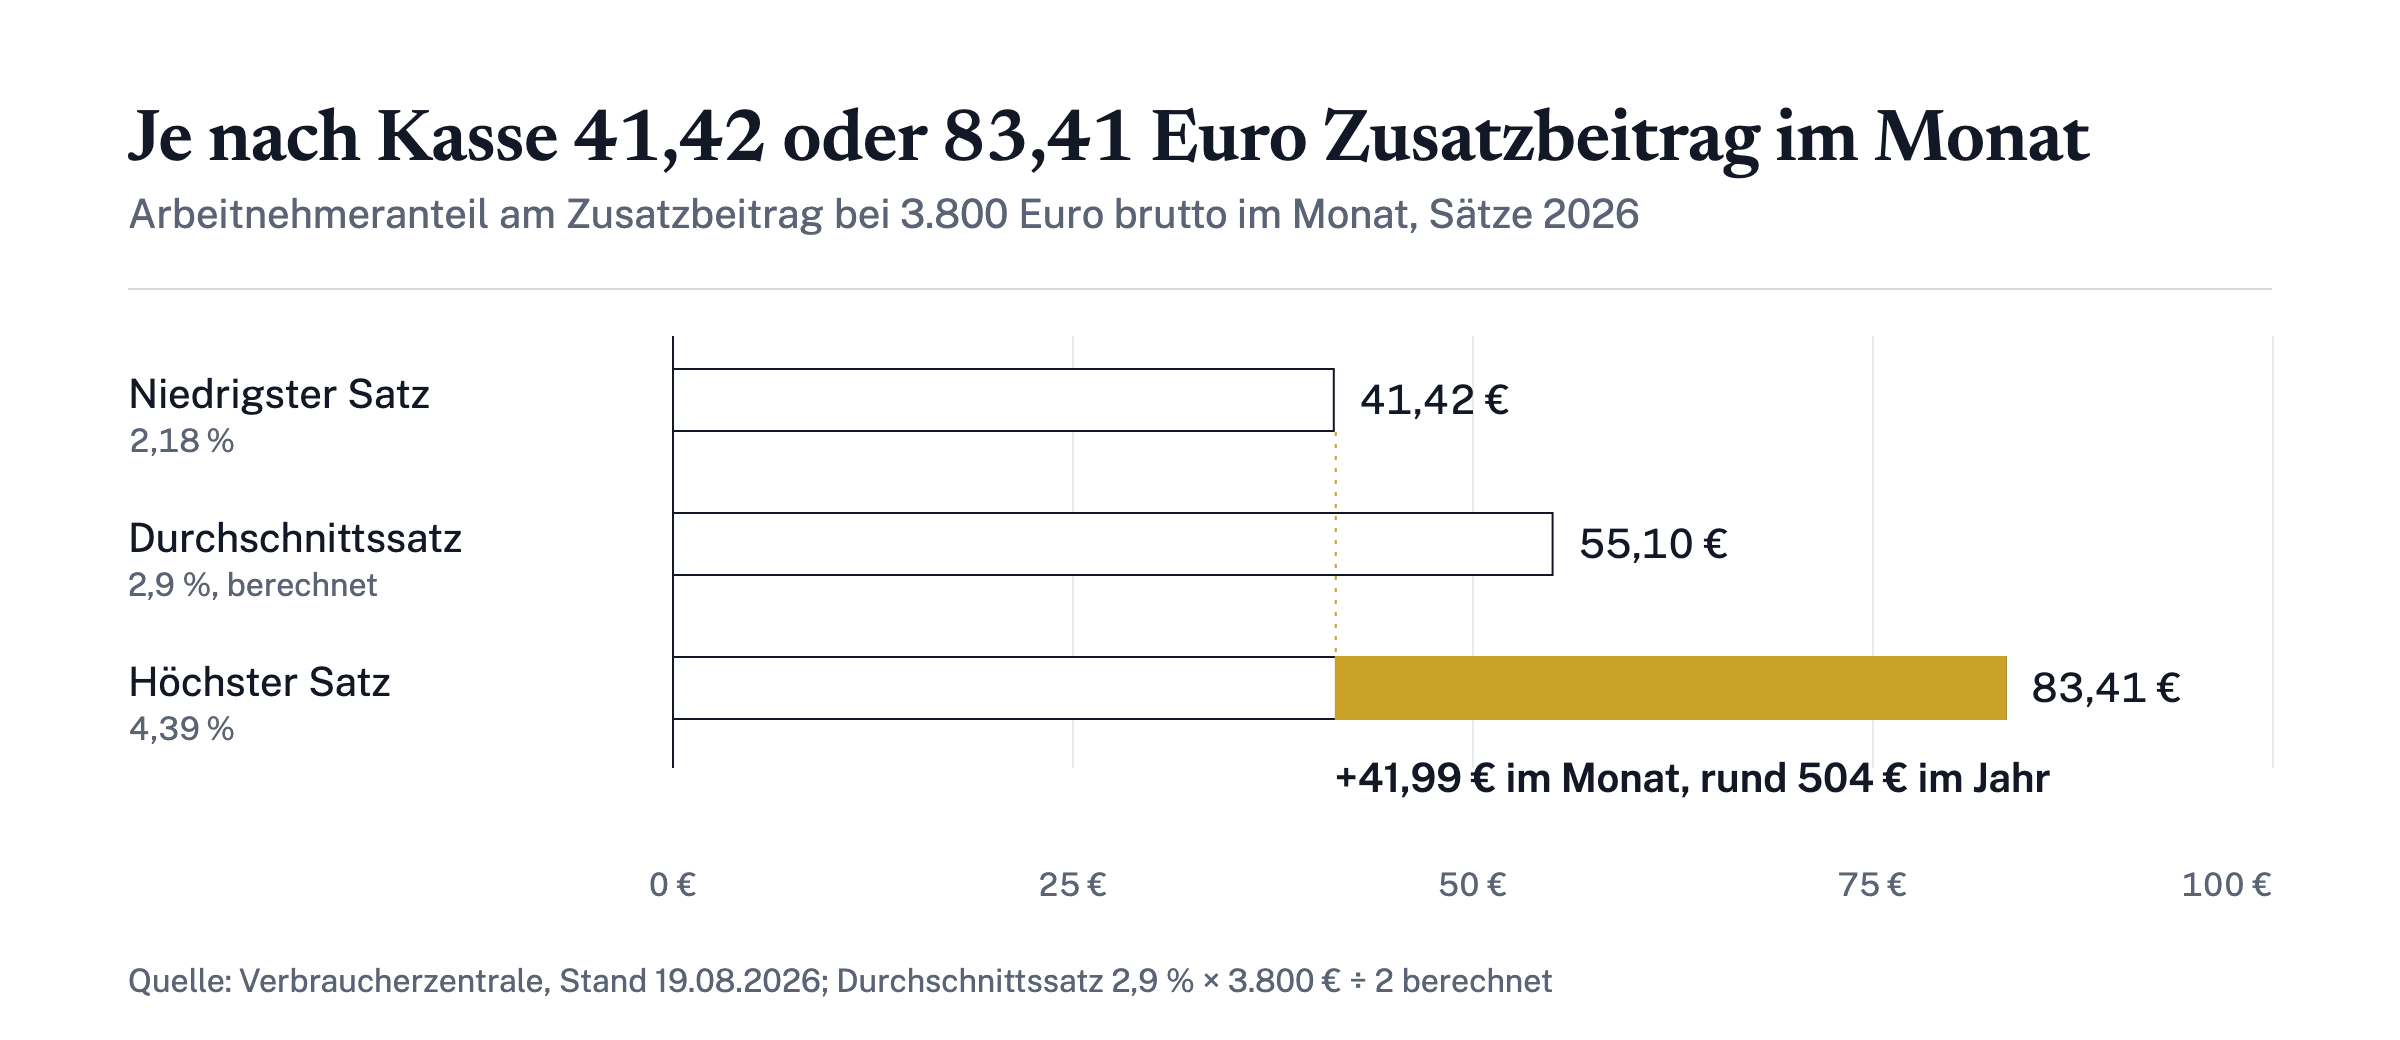
Wie groß der Preisunterschied zwischen den Kassen sein kann, zeigt ein Rechenbeispiel der Verbraucherzentrale (Stand 2026, Zusatzbeitrag wird je zur Hälfte von Arbeitnehmer und Arbeitgeber getragen): Bei einem Bruttogehalt von 3.800 Euro im Monat zahlt der Arbeitnehmer beim niedrigsten Zusatzbeitragssatz von 2,18 Prozent 41,42 Euro monatlich selbst, beim höchsten Satz von 4,39 Prozent 83,41 Euro.[3] Der Unterschied liegt bei knapp 42 Euro im Monat oder rund 504 Euro im Jahr[3].
| Annahme: 3.800 Euro brutto im Monat | Zusatzbeitrag 2,18 % | Zusatzbeitrag 4,39 % |
|---|---|---|
| Zusatzbeitrag insgesamt | 82,84 Euro | 166,82 Euro |
| Anteil Arbeitnehmer | 41,42 Euro | 83,41 Euro |
| Mehrkosten Arbeitnehmer pro Jahr | –[3] | rund 504 Euro |
Der durchschnittliche Zusatzbeitragssatz liegt 2026 bei 2,9 Prozent und ist damit ein wichtiger Kostenfaktor, die tatsächlichen Sätze unterscheiden sich je nach Kasse jedoch erheblich[3]. Die Rechnung oben hängt vom individuellen Gehalt ab, sie ersetzt keine persönliche Beratung. Neben dem Zusatzbeitrag können freiwillige Zusatzleistungen, Bonusprogramme, Wahltarife, Service und Erreichbarkeit einen Unterschied machen[3]. Die Entscheidung sollte deshalb das Gesamtpaket aus Preis, Zusatzleistungen und Service umfassen, nicht allein den Zusatzbeitrag.
Zwei Prüfschritte bieten sich an: Schlagen Sie den aktuellen Zusatzbeitragssatz Ihrer Krankenkasse in der Krankenkassenliste des GKV-Spitzenverbands nach und notieren Sie ihn, damit Sie eine spätere Erhöhung früh genug erkennen. Prüfen Sie dann Ihre Fristen: Läuft die zwölfmonatige Bindungsfrist noch, greift eine Ausnahme oder besteht ein Sonderkündigungsrecht? Falls Sie dagegen über einen Wechsel zwischen gesetzlicher und privater Krankenversicherung nachdenken, lesen Sie dazu den Livossa-Beitrag „GKV oder PKV: Wann sich der Wechsel lohnen kann“.
Häufig gestellte Fragen
Muss ich meine alte Krankenkasse selbst kündigen?
Nein. Seit dem 1. Januar 2021 reicht es, bei der neuen Krankenkasse einen Aufnahmeantrag zu stellen; sie informiert die bisherige Kasse über den Wechsel und erledigt die Formalitäten. Selbst kündigen müssen nur Versicherte, die die gesetzliche Krankenversicherung ganz verlassen, etwa für einen Wechsel in die private Krankenversicherung. Dort muss eine anderweitige Absicherung nachgewiesen werden, damit die Kündigung wirksam wird.
Wie lange dauert es, bis der Wechsel wirksam wird?
Es gilt eine Kündigungsfrist von zwei vollen Monaten zum Monatsende. Beispiel der Verbraucherzentrale: Erhöht eine Kasse den Zusatzbeitrag zum 1. Januar, muss die neue Kasse bis zum 31. Januar gewählt werden, die Mitgliedschaft endet dann zum 31. März und ab dem 1. April besteht Schutz bei der neuen Kasse. Bis dahin muss der erhöhte Zusatzbeitrag gezahlt werden.
Kann eine Krankenkasse mich wegen Vorerkrankungen oder meines Alters ablehnen?
Nein. Die gewählte gesetzliche Krankenkasse darf die Mitgliedschaft nach § 175 SGB V nicht ablehnen, also auch nicht wegen Alter, Geschlecht oder Gesundheitszustand. Anders als in der privaten Krankenversicherung gibt es keine Gesundheitsprüfung. Einschränkung: Nicht jede Kasse ist für jeden wählbar, manche Betriebskrankenkassen öffnen nur regional oder für bestimmte Betriebe.
Was passiert mit meinem Bonusprogramm beim Wechsel?
Bonusprogramme sind freiwillige Zusatzleistungen der Kassen. Beim Wechsel verfallen angesammelte Punkte und Prämien in der Regel, der Status startet bei der neuen Kasse von null. Da die gesetzlichen Grundleistungen weitgehend einheitlich geregelt sind, lohnt es sich vor dem Wechsel zu prüfen, welche Bonus- und Zusatzleistungen die neue Kasse tatsächlich bietet.
Kann ich wechseln, wenn ich einen Wahltarif abgeschlossen habe?
Eingeschränkt. Wer einen Wahltarif nutzt, ist an die Kasse während der Laufzeit gebunden, in der Regel ein Jahr, bei einem Selbstbehalttarif oder dem Krankengeldtarif drei Jahre. Das Sonderkündigungsrecht bei Zusatzbeitragserhöhung gilt auch hier, mit einer Ausnahme: Mitglieder mit einem Krankengeldtarif können es nicht nutzen.
Lohnt sich der Wechsel nur wegen des Zusatzbeitrags?
Oft ja, aber nicht immer. 2026 liegt der durchschnittliche Zusatzbeitragssatz bei 2,9 Prozent, die Spanne bundesweit geöffneter Kassen reicht von 2,18 bis 4,39 Prozent. Bei einem Bruttogehalt von 3.800 Euro beträgt der Unterschied für den Arbeitnehmer rund 42 Euro im Monat oder rund 504 Euro im Jahr. Wer wechseln will, sollte deshalb vorher prüfen, was die neue Kasse an Zusatzleistungen, Bonusprogrammen und Service bietet.
Kann ich aus der privaten Krankenversicherung zurück in die gesetzliche?
In der Regel nur, wenn man wieder versicherungspflichtig in der gesetzlichen Krankenversicherung wird, etwa durch eine abhängige Beschäftigung unterhalb der Versicherungspflichtgrenze. Für ältere Versicherte ist die Rückkehr in der Regel ausgeschlossen, Ausnahmen sind nur in besonderen Fällen möglich. Wer einen Systemwechsel erwägt, findet Details im weiterführenden Livossa-Artikel „GKV oder PKV: Wann sich der Wechsel lohnen kann“.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Versicherungen →Kfz-Versicherung wechseln: Stichtag, Fristen und Sonderkündigung
Kfz-Versicherung wechseln: Stichtag 30. November, Kündigungsfrist ein Monat, Sonderkündigung nach Beitragserhöhung oder Schaden, dazu die Typklassen 2027.