Festgeld-Zinsen vergleichen: Laufzeit, Zinszahlung und Kündigung
Festgeld-Zinsen im Oktober 2026: Durchschnitt und Angebote im Vergleich, Laufzeit, Zinszahlung und Zugriff erklärt, mit Rechenbeispiel für Deutschland.
In diesem Artikel5
Festgeld ist eine Geldanlage, bei der Sie einen Betrag für eine feste Laufzeit anlegen und dafür einen festen Zinssatz erhalten. Die Zinsen und Bedingungen unterscheiden sich von Bank zu Bank deutlich. Alle Werte in diesem Artikel gelten für Deutschland und wurden am 20. Oktober 2026 auf den Produktseiten der Banken und in den Daten der Europäischen Zentralbank gelesen. Der Beitrag ist ein Vergleich nach offengelegten Kriterien, keine vollständige Marktübersicht und keine Anlageberatung.
Wie hoch sind momentan die Zinsen für Festgeld?
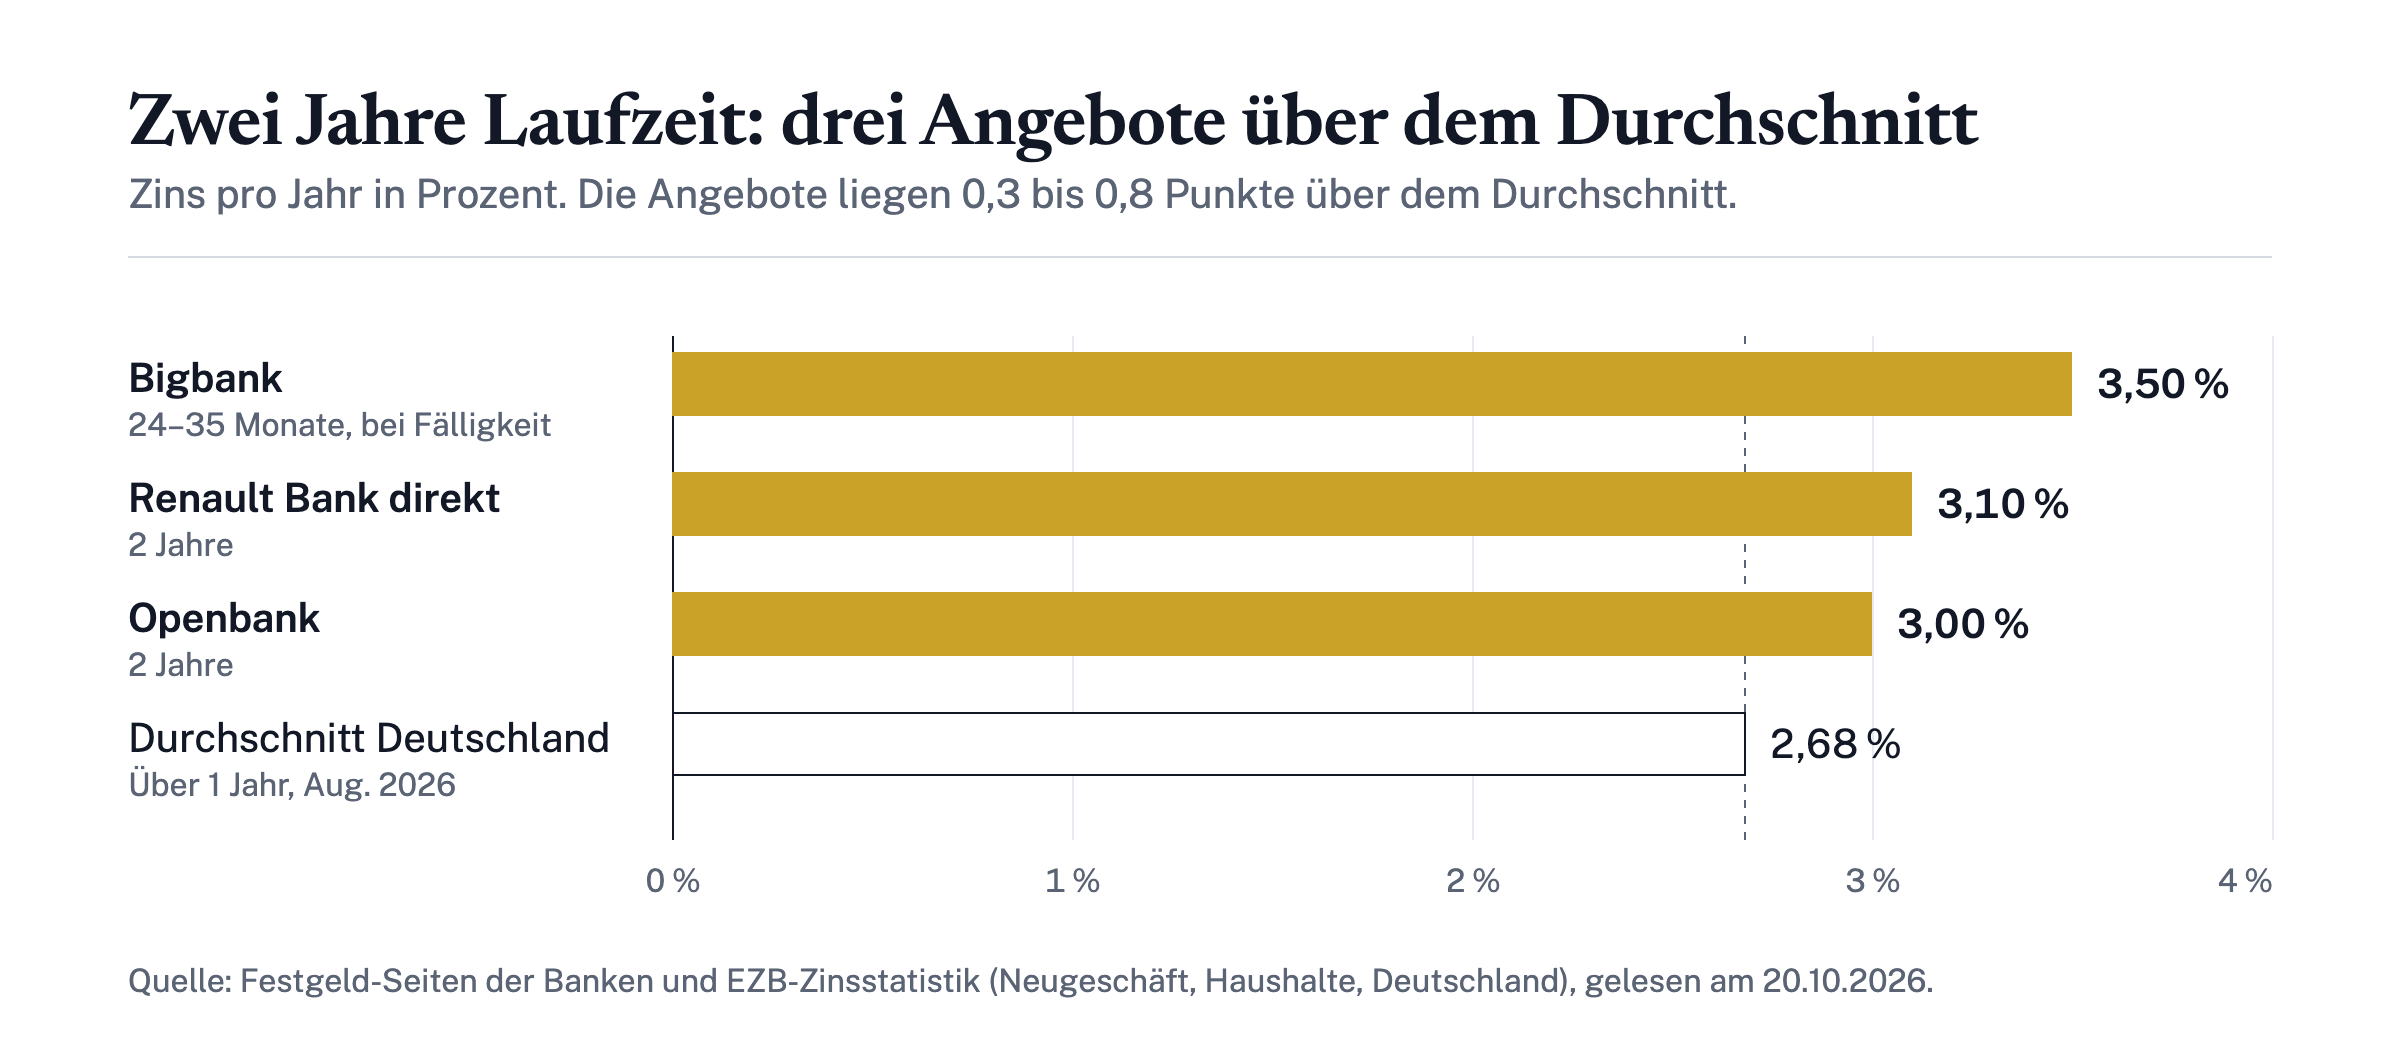
Im Durchschnitt lagen sie im August 2026 zwischen 2,3 und 2,7 Prozent, bei den Spitzensätzen der gelesenen Angebote zwischen 3,25 und 3,50 Prozent. Die Zinsstatistik der Europäischen Zentralbank nennt für neu abgeschlossene Einlagen privater Haushalte in Deutschland 2,28 Prozent bei einer Laufzeit bis ein Jahr. Der Wert ist vorläufig, im Juli waren es 2,22 Prozent.[1] Für Laufzeiten über ein Jahr weist dieselbe Statistik 2,68 Prozent aus, nach 2,63 Prozent im Juli.[2] Beide Werte sind Durchschnitte über alle Banken und Beträge, kein Angebot, das Sie so abschließen können.
Zum Vergleich: Der Einlagensatz der EZB, zu dem Banken Geld über Nacht bei der Notenbank anlegen, steht aktuell bei 2,50 Prozent.[3]
Laufzeit: Längere Bindung bringt meist mehr Zins
Bei allen drei gelesenen Angeboten steigt der Zins mit der Laufzeit. Die Renault Bank direkt zahlt 3,00 Prozent für ein Jahr und 3,25 Prozent für fünf Jahre.[4] Bei der Openbank sind es 2,50 Prozent für sechs Monate und 3,50 Prozent für acht Jahre.[5] Die Bigbank staffelt von 2,35 Prozent für ein bis zwei Monate bis 3,50 Prozent ab 24 Monaten, wenn die Zinsen am Ende der Laufzeit ausgezahlt werden.[6]
Der Aufschlag ist überschaubar. Bei der Renault Bank direkt liegt der Satz für fünf Jahre nur wenig über dem für ein Jahr. Dem steht gegenüber, dass der Zins für die gesamte Laufzeit feststeht: Steigen die Marktzinsen später, profitiert ein bereits abgeschlossenes Festgeld davon nicht.
Zinszahlung: monatlich oder jährlich?
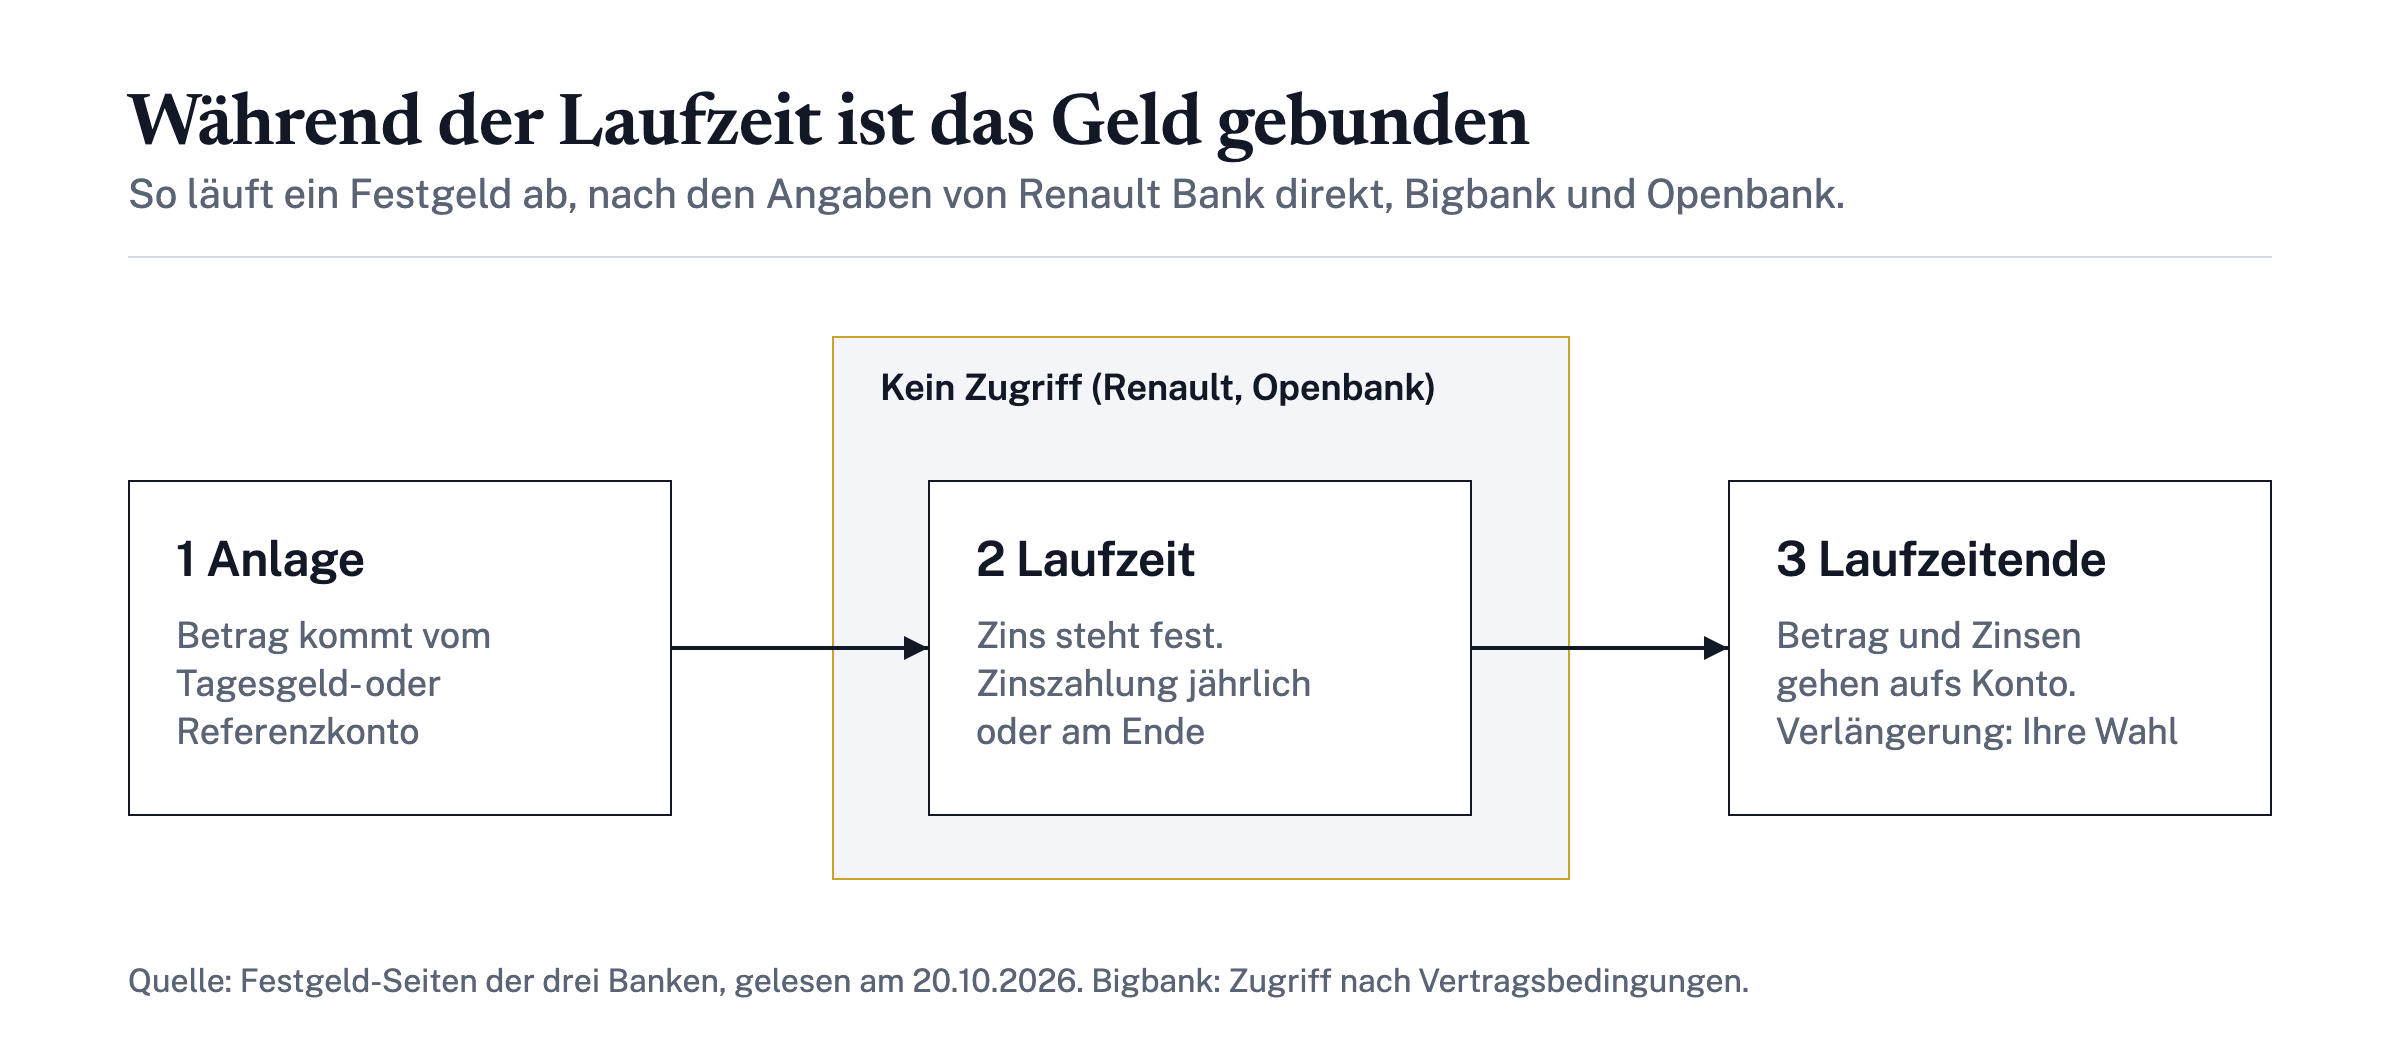
Auf den drei gelesenen Seiten ist keine monatliche Zinszahlung vorgesehen. Die Renault Bank direkt zahlt zum Jahresende und zum Fälligkeitstermin; Sie wählen, ob die Zinsen dem Festgeld gutgeschrieben oder auf das Tagesgeldkonto ausgezahlt werden.[4] Bei der Openbank werden sie entweder jährlich oder einmalig am Ende der Laufzeit gutgeschrieben.[5] Die Bigbank bietet ebenfalls jährliche Auszahlung oder Auszahlung bei Fälligkeit an.[6]
Die Wahl kann den Zinssatz selbst verändern. Bei der Bigbank liegt der Satz für drei bis zehn Jahre bei jährlicher Auszahlung bei 3,45 Prozent, bei Auszahlung zum Laufzeitende bei 3,50 Prozent.[6] Auch steuerlich macht es einen Unterschied: Wählen Sie bei der Openbank die Zahlung zum Laufzeitende, werden die gesamte Zinssumme und der Freistellungsauftrag erst im Jahr der Fälligkeit berücksichtigt.[5] Wie sich ein Freistellungsauftrag richtig aufteilen lässt, erklärt Livossa in einem eigenen Beitrag.
Ein hypothetisches Rechenbeispiel mit offengelegten Annahmen zeigt den Unterschied. Der Satz von 3,15 Prozent für drei Jahre stammt von der Renault Bank direkt[4]. Angenommen werden ein Anlagebetrag von zehntausend Euro und drei Jahre Laufzeit, Steuern nicht berücksichtigt. Bei jährlicher Auszahlung erhalten Sie in jedem der drei Jahre diesen Zins auf den Anlagebetrag. Bei Gutschrift wird der Zins im zweiten und dritten Jahr auf den jeweils höheren Betrag gerechnet, deshalb liegt der Ertrag etwas höher. Bei drei Jahren Laufzeit ist der Unterschied klein, er wächst mit Betrag und Laufzeit. Wer die Zinsen als laufendes Einkommen braucht, nimmt dafür bewusst weniger Ertrag in Kauf.
Kündigung: Wann Sie wieder an das Geld kommen
Festgeld lässt sich meist nicht vor Laufzeitende kündigen. Bei zwei der drei Banken steht das ausdrücklich auf der Produktseite. Die Renault Bank direkt schreibt, dass Sie während der Laufzeit nicht auf das angelegte Guthaben zugreifen können.[4] Die Openbank formuliert es genauso: Über den Anlagebetrag können Sie in dieser Zeit nicht verfügen.[5] Auf der Seite der Bigbank steht dazu keine Angabe, hier gelten die Vertragsbedingungen, die Sie vor dem Abschluss lesen sollten.
Wichtiger ist deshalb, was am Laufzeitende passiert. Die Renault Bank direkt bucht Betrag und Zinsen ohne Verlängerung auf das Tagesgeldkonto; verlängern können Sie ab 35 Tagen vor Fälligkeit.[4] Bei der Openbank gibt es keine automatische Verlängerung.[5] Die Bigbank überweist auf das Referenzkonto und kontaktiert Sie vorher wegen einer Verlängerung.[6] Legen Sie als Reserve nur das an, was Sie bis zum Ende der Laufzeit sicher nicht brauchen. Für Geld, das jederzeit verfügbar sein muss, ist Tagesgeld[7] die andere Sparform.
Welche Bank bietet Festgeld mit 3 Prozent Zinsen an?
Alle drei gelesenen Banken erreichen 3 Prozent, je nach Laufzeit: die Bigbank ab sechs Monaten, die Renault Bank direkt ab einem Jahr und die Openbank ab zwei Jahren. Die Tabelle zeigt eine Auswahl der Laufzeiten mit den Zinssätzen vom 20. Oktober 2026. Sie ist kein Ranking und keine Marktübersicht.
Bank | Laufzeit und Zins p. a. (Auswahl) | Anlagebetrag | Zinszahlung
Renault Bank direkt | 1 Jahr 3,00 %; 3 Jahre 3,15 %; 5 Jahre 3,25 % | ab 2.500 Euro | zum Jahresende und bei Fälligkeit, Gutschrift oder Auszahlung wählbar[4]
Bigbank | 6 bis 8 Monate 3,00 %; 12 bis 23 Monate 3,40 %; ab 24 Monaten 3,50 % (bei Fälligkeit) | 1.000 bis 100.000 Euro je Vertrag | jährlich oder bei Fälligkeit[6]
Openbank | 6 Monate 2,50 %; 2 Jahre 3,00 %; 3 Jahre 3,10 %; 8 Jahre 3,50 % | ab 2.500 Euro | jährlich oder einmalig am Ende der Laufzeit[5]
Quellen der Tabelle sind die Festgeld-Seiten der Banken.[4][6][5] Die Openbank nennt ihre Konditionen freibleibend, der Zins kann sich also bis zum Abschluss ändern.
Neben dem Zins entscheiden diese Punkte darüber, ob ein Angebot passt:
- Referenzkonto: Die Renault Bank direkt und die Openbank verlangen ein eigenes Tagesgeldkonto bei der Bank, die Bigbank ein privates Konto bei einer deutschen Bank.
- Anlagebetrag: Bei der Bigbank sind höchstens 100.000 Euro je Festgeldvertrag möglich, bei der Renault Bank direkt gibt es grundsätzlich kein Maximum.
- Abschluss: Die Bigbank schließt Festgeldverträge nur persönlich ab und bietet kein Gemeinschaftskonto an.
- Einlagensicherung: Renault Bank direkt und Bigbank nennen 100.000 Euro nach EU-Richtlinie.
Die Entschädigungseinrichtung deutscher Banken schützt nach eigener Angabe Einlagen bis 100.000 Euro pro Kunde und Bank. In besonderen Fällen, etwa nach dem Verkauf einer selbst genutzten Immobilie, sind es bis zu 500.000 Euro für sechs Monate.[8] Sie ist für die privaten Banken in Deutschland zuständig. Bei einer Bank mit Sitz im Ausland lesen Sie vor dem Abschluss im Informationsbogen für Einleger nach, welche Sicherung gilt.
Welche deutsche Bank zahlt 4 Zinsen auf Festgeld?
Auf den am 20. Oktober 2026 gelesenen Seiten keine: Der höchste Festgeldzins liegt dort bei 3,50 Prozent, bei der Bigbank ab 24 Monaten und bei der Openbank für acht Jahre. Das gilt für diese drei Angebote und sagt nichts über jede Bank im Markt.
Die 4 Prozent, die Sie in der Werbung sehen, gehören oft zu einem anderen Produkt. Die Bigbank nennt auf ihrer Festgeld-Seite einen Neukunden-Bonuszins von 4,15 Prozent, aber für ein Tagesgeldkonto und nur für Kunden, die bis zum 14. Oktober 2026 ein Kundenkonto registriert hatten.[6] Solche Aktionszinsen sind befristet und an Bedingungen geknüpft; wie das bei Tagesgeld aussieht, zeigt der Beitrag Tagesgeld: Worauf es beim Zinsvergleich ankommt[7]. Zum Vergleich: Der Durchschnitt für Festgeld über ein Jahr lag im August bei 2,68 Prozent.
Wenn Ihnen ein Festgeld mit mehr als 4 Prozent begegnet, prüfen Sie vier Dinge:
- Produkt: Ist es wirklich Festgeld mit fester Laufzeit oder ein befristeter Tagesgeld-Bonus?
- Bedingungen: Gilt der Satz nur für Neukunden, bis zu einem Höchstbetrag oder nur für einen Teil der Laufzeit?
- Zinszahlung: Wird jährlich oder erst am Ende gezahlt, und wie wirkt sich das auf den Satz aus?
- Sicherung: Welche Einlagensicherung gilt für die Bank, und liegt Ihr Betrag darunter?
Wer in Ruhe vergleichen will, legt zuerst fest, wie lange das Geld sicher entbehrlich ist. Danach vergleichen Sie den Zins für genau diese Laufzeit samt Zinszahlung und Zugriff. Ob Festgeld oder Tagesgeld besser zu Ihrem Ziel passt, ist eine eigene Entscheidung. Weitere Beiträge zum Sparen finden Sie in der Rubrik Festgeld.
Häufig gestellte Fragen
Wie oft zahlt Festgeld Zinsen?
Bei den drei gelesenen Banken jährlich oder einmalig am Ende der Laufzeit, nicht monatlich. Bei der Renault Bank direkt kommt die Zahlung zum Jahresende und zur Fälligkeit, bei Openbank und Bigbank jährlich oder zum Laufzeitende.
Kann ich Festgeld vorzeitig kündigen?
Nicht, wenn Sie den Angaben der Renault Bank direkt und der Openbank folgen: Während der Laufzeit ist kein Zugriff auf das Geld möglich. Bei der Bigbank regeln das die Vertragsbedingungen.
Was passiert am Ende der Laufzeit?
Das hängt von der Bank ab. Die Renault Bank direkt schreibt Geld und Zinsen dem Tagesgeldkonto gut, die Bigbank überweist auf das Referenzkonto, und die Openbank verlängert nicht automatisch.
Ist Festgeld sicher?
Im Rahmen der gesetzlichen Einlagensicherung ja, ihre Grenze steht oben im Abschnitt zur Auswahl. Darüber hinaus bleibt das Ausfallrisiko der Bank bestehen.
Worin unterscheiden sich Festgeld und Tagesgeld?
Festgeld bindet das Geld für eine feste Laufzeit zu einem festen Zins. Beim Tagesgeld können Sie nach Bedarf auf das Guthaben zugreifen, dafür kann sich der Zins ändern.
Welche Angaben gehören zu einem fairen Festgeld-Vergleich?
Zins, Laufzeit, Zinszahlung und Zugriff gehören zusammen. Ein Zinssatz ohne Laufzeit und Zahlungsweise sagt wenig über den Ertrag.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sparen →Tagesgeld: Worauf es beim Zinsvergleich ankommt
Tagesgeld-Vergleich im Oktober 2026: Dauerzins, Aktionszins, Bestandskunden und Einlagensicherung – mit Quellen, Stand und Rechenbeispiel.