Rürup-Rente: Für wen sie sich steuerlich lohnen kann
Rürup-Rente: Für wen sich die Basisrente steuerlich lohnt, was 2026 absetzbar ist, wie sie im Alter besteuert wird und was gegen sie spricht.
In diesem Artikel8
Ob sich eine Rürup-Rente lohnt, hängt vor allem von zwei Steuersätzen ab. Der erste gilt heute für die abgesetzten Beiträge, der zweite später für die Rente. Ist der erste deutlich höher als der zweite, entsteht ein echter Vorteil. Das trifft am ehesten auf gut verdienende Selbstständige und Freiberufler zu, die nicht in die gesetzliche Rentenversicherung einzahlen. Für Arbeitnehmer mit mittlerem Einkommen ist der Spielraum kleiner und der Vorteil oft gering.
Die Rürup-Rente heißt offiziell Basisrente. Steuerlich wird sie wie die gesetzliche Rente behandelt. Die folgenden Abschnitte erklären, für wen das passt, wie sie gegenüber einem ETF-Sparplan abschneidet und was gegen sie spricht. Alle Werte gelten für Deutschland, Stand Oktober 2026. Dieser Beitrag ist allgemeine Information und keine individuelle Steuer- oder Anlageberatung.
Für wen lohnt sich eine Rürup?
Eine Rürup-Rente lohnt sich steuerlich für Menschen, deren Grenzsteuersatz in der Erwerbsphase hoch ist und im Ruhestand voraussichtlich niedriger liegt. Der Grenzsteuersatz ist der Satz, mit dem der letzte verdiente Euro besteuert wird. Je höher er ist, desto mehr Steuern spart jeder abgesetzte Euro.
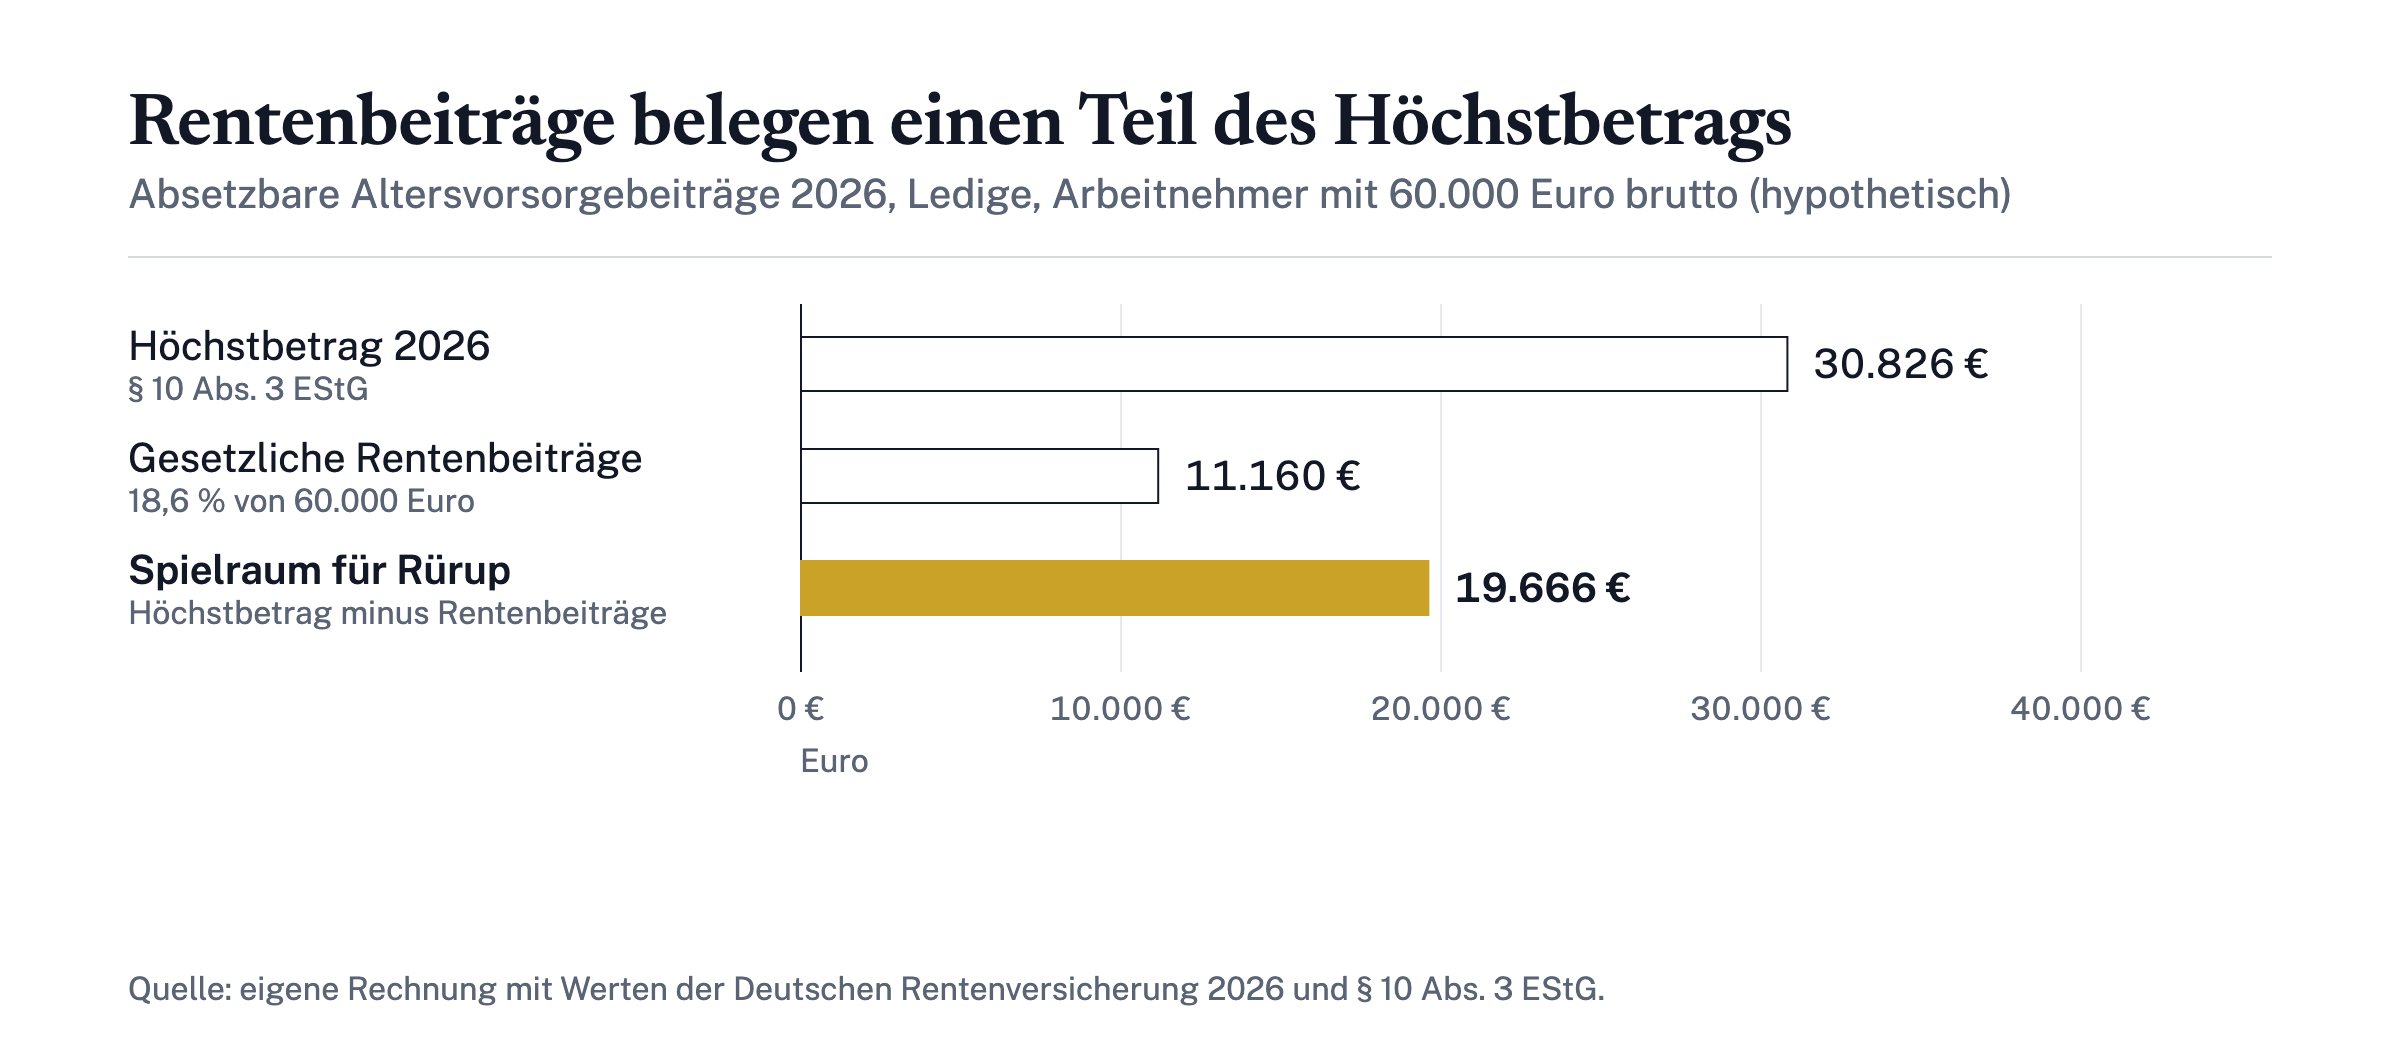
Wie viel Sie absetzen können, regelt § 10 Absatz 3 Einkommensteuergesetz. Der Höchstbetrag entspricht dem Höchstbeitrag zur knappschaftlichen Rentenversicherung, aufgerundet auf volle Euro. Bei zusammenveranlagten Ehegatten verdoppelt er sich, und seit 2023 sind 100 Prozent davon abziehbar.[1] Für 2026 nennt die Deutsche Rentenversicherung eine Beitragsbemessungsgrenze von 10.400 Euro im Monat und einen Beitragssatz von 24,7 Prozent in der knappschaftlichen Rentenversicherung.[2] Daraus ergeben sich 30.826 Euro für Ledige und 61.652 Euro für Ehepaare.
| Gruppe | Was im Höchstbetrag 2026 schon belegt ist | Spielraum für die Rürup-Rente |
|---|---|---|
| Selbstständige ohne Rentenversicherungspflicht | nichts | bis 30.826 Euro |
| Arbeitnehmer, Bruttogehalt 60.000 Euro (hypothetisch) | 11.160 Euro gesetzliche Rentenbeiträge (18,6 Prozent) | rund 19.666 Euro |
| Beamte | Kürzung um einen gedachten Gesamtbeitrag zur Rentenversicherung | je nach Besoldung |
Bei Arbeitnehmern zählen die Beiträge zur gesetzlichen Rentenversicherung, also Arbeitnehmer- und Arbeitgeberanteil zusammen, in denselben Höchstbetrag. Der steuerfreie Arbeitgeberanteil wird danach wieder abgezogen. Bei Beamten wird der Höchstbetrag um den Betrag gekürzt, der einem Gesamtbeitrag zur allgemeinen Rentenversicherung auf ihre Bezüge entspräche. Den allgemeinen Beitragssatz von 18,6 Prozent für 2026 nennt ebenfalls die Deutsche Rentenversicherung.[2]
Daraus ergeben sich drei Gruppen, für die eine Rürup-Rente am ehesten passt:
- Selbstständige und Freiberufler ohne Pflichtversicherung, die den vollen Höchstbetrag nutzen können und sonst keine geförderte Altersvorsorge haben.
- Gutverdiener kurz vor dem Ruhestand, die in wenigen Jahren viel absetzen und deren Rente bald beginnt.
- Menschen mit einem einmalig hohen Einkommen, etwa aus einer Abfindung oder einem Unternehmensverkauf, die in diesem Jahr Steuern sparen wollen.
Ist Rürup besser als ETFs?
Eine Rürup-Rente ist nicht grundsätzlich besser oder schlechter als ein ETF-Sparplan. Beide werden steuerlich in umgekehrter Reihenfolge behandelt. Bei der Rürup-Rente sind die Beiträge absetzbar und die Rente wird später versteuert. Beim ETF-Sparplan zahlen Sie aus versteuertem Einkommen ein und versteuern nur die Erträge.
| Merkmal | Rürup-Rente (Basisrente) | ETF-Sparplan im Depot |
|---|---|---|
| Beiträge | als Sonderausgaben absetzbar, 2026 bis 30.826 Euro (Ledige) | aus versteuertem Einkommen |
| Besteuerung der Auszahlung | Rente zum Besteuerungsanteil des Rentenbeginnjahres, mit persönlichem Steuersatz | Erträge mit 25 Prozent Abgeltungsteuer, bei Aktienfonds 30 Prozent der Erträge steuerfrei |
| Zugriff vor der Rente | nein | jederzeit |
| Auszahlung | nur als lebenslange Monatsrente | frei wählbar |
| Vererbbar | nein | ja |
Die Abgeltungsteuer von 25 Prozent regelt § 32d Einkommensteuergesetz.[3] Die Teilfreistellung von 30 Prozent der Erträge bei Aktienfonds steht in § 20 Investmentsteuergesetz.[4]
Hypothetisches Rechenbeispiel: Eine Selbstständige zahlt 10.000 Euro im Jahr in eine Rürup-Rente. Ihr Grenzsteuersatz liegt bei 42 Prozent. Ohne Solidaritätszuschlag und Kirchensteuer gerechnet, erstattet ihr das Finanzamt rund 4.200 Euro. Netto kostet der Beitrag sie also 5.800 Euro. Beginnt ihre Rente 2040, sind 91 Prozent davon steuerpflichtig. Liegt ihr persönlicher Steuersatz im Alter bei 25 Prozent, gehen von jedem Euro Rente rund 23 Cent an das Finanzamt.
Der Vorteil der Rürup-Rente liegt in diesem Beispiel bei der Differenz zwischen 42 Prozent Ersparnis heute und rund 23 Prozent Steuer später. Ob am Ende mehr übrig bleibt als im ETF-Depot, hängt zusätzlich von den Kosten des Vertrags, der Rendite und davon ab, wie lange Sie die Rente beziehen. Wer die Steuererstattung nicht wieder anlegt, sondern ausgibt, verliert einen Teil des Vorteils. Die Zahlen sind Annahmen für die Rechnung, keine Prognose.
Was ist Rürup-Rente einfach erklärt?
Die Rürup-Rente ist ein privater Vertrag, der nur eine lebenslange monatliche Rente auszahlt, frühestens ab dem 62. Lebensjahr. Im Gegenzug fördert der Staat die Beiträge über den Sonderausgabenabzug.
Die Bedingungen stehen in § 10 Absatz 1 Nummer 2 Buchstabe b Einkommensteuergesetz. Die Ansprüche aus dem Vertrag dürfen nicht vererblich, nicht übertragbar, nicht beleihbar, nicht veräußerbar und nicht kapitalisierbar sein.[1] Eine Einmalauszahlung ist damit ausgeschlossen. Ergänzend kann der Vertrag eine Absicherung bei Berufsunfähigkeit, verminderter Erwerbsfähigkeit oder für Hinterbliebene enthalten.
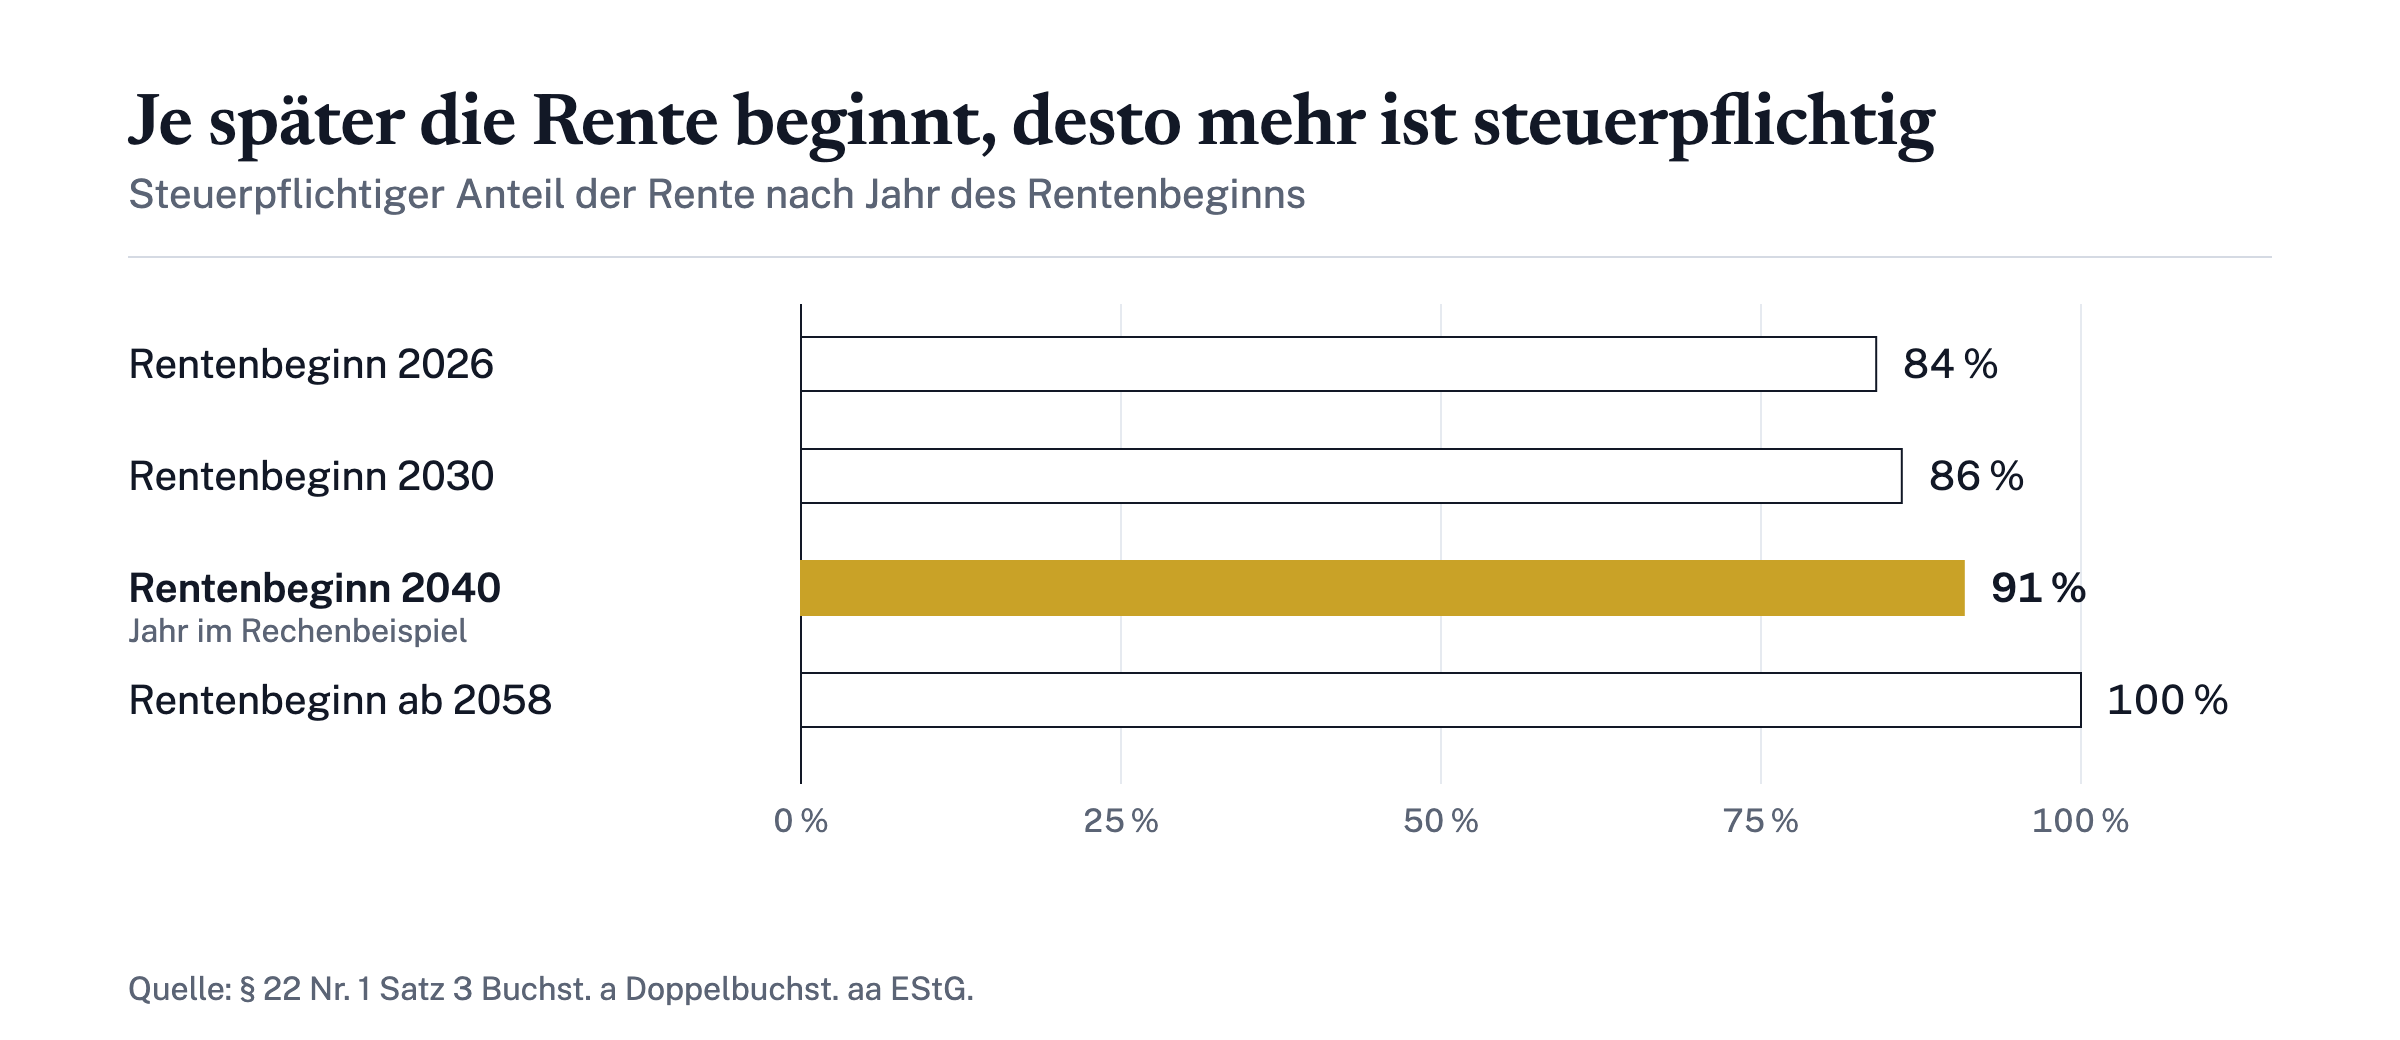
Im Alter wird die Rente wie die gesetzliche Rente besteuert. Maßgeblich ist der Besteuerungsanteil nach § 22 Einkommensteuergesetz. Er richtet sich nach dem Jahr des Rentenbeginns; seit 2023 steigt er laut Tabelle mit jedem neuen Rentenjahrgang um 0,5 Prozentpunkte.[5]
| Jahr des Rentenbeginns | Steuerpflichtiger Anteil der Rente |
|---|---|
| 2026 | 84,0 Prozent |
| 2027 | 84,5 Prozent |
| 2030 | 86,0 Prozent |
| 2040 | 91,0 Prozent |
| ab 2058 | 100 Prozent |
Der steuerfreie Teil der Rente wird im Jahr nach dem Rentenbeginn als fester Betrag festgeschrieben und gilt für die gesamte Laufzeit. Wie die Besteuerung im Ruhestand im Einzelnen funktioniert, erklärt der Livossa-Beitrag Rente versteuern: Ab welchem Betrag Rentner Steuern zahlen[6].
Ist die Rürup-Rente noch aktuell?
Ja. Die Rürup-Rente gibt es 2026 unverändert, und die Reform der privaten Altersvorsorge ändert an ihr nichts. Seit 2023 sind die Beiträge bis zum Höchstbetrag vollständig absetzbar. Bis 2022 war nur ein steigender Prozentsatz abziehbar, 2013 waren es noch 76 Prozent.[1]
Ab dem 1. Januar 2027 gelten neue Regeln für die staatlich geförderte private Altersvorsorge mit dem Altersvorsorgedepot. Die Verbraucherzentrale Niedersachsen schreibt dazu (Stand 20. Juli 2026): Die Rürup- oder Basisrente bleibt unverändert. Guthaben aus Basisrentenverträgen können nicht in die neuen Altersvorsorgeverträge übertragen werden, auch nicht bei einer Zulageberechtigung ab 2027.[7]
Für bestehende Verträge heißt das: Ein Wechsel in das neue Depot ist keine Option. Wer zusätzlich das Altersvorsorgedepot nutzen will, braucht dafür einen eigenen Vertrag. Welche weiteren Änderungen 2027 kommen, fasst der Beitrag Was ändert sich 2027 bei Steuern, Rente und Geld?[8] zusammen.
Was passiert mit meiner Rürup-Rente, wenn ich sterbe?
Stirbt die versicherte Person, geht das angesparte Kapital nicht an die Erben. Der Vertrag ist per Gesetz nicht vererblich. Ohne Zusatzabsicherung verbleibt das Kapital beim Versicherer, unabhängig davon, ob der Tod vor oder nach Rentenbeginn eintritt.
Eine Ausnahme ist die Hinterbliebenenabsicherung, die der Vertrag enthalten kann. Hinterbliebene im Sinne des Gesetzes sind nur der Ehegatte und die Kinder, für die Anspruch auf Kindergeld oder einen Kinderfreibetrag besteht.[1] Auch an sie wird keine Einmalzahlung geleistet, sondern eine Rente. Kinder kommen nur in Frage, solange für sie dieser Anspruch besteht.
Für Alleinstehende ohne Kinder bedeutet das: Ein früher Tod lässt die eingezahlten Beiträge verfallen. Für Paare lohnt sich der Blick in die Vertragsbedingungen, ob und zu welchem Preis eine Hinterbliebenenrente eingeschlossen ist.
Was spricht gegen Rürup-Rente?
Gegen eine Rürup-Rente sprechen vor allem die fehlende Flexibilität, die Bindung bis zum Rentenalter und die Kosten mancher Verträge. Wer seine Lage in den nächsten Jahrzehnten schwer einschätzen kann, sollte diese Punkte vor der Steuerersparnis prüfen.
- Kein Zugriff vor der Rente: Das Geld ist bis mindestens 62 gebunden. Eine Kündigung mit Auszahlung ist nicht möglich, nur eine beitragsfreie Stellung.
- Keine Kapitalauszahlung: Auch zum Rentenbeginn gibt es keine Einmalzahlung, nur die Monatsrente.
- Nicht vererbbar: Ohne Hinterbliebenenschutz verfallen die Beiträge bei einem frühen Tod.
- Steigende Besteuerung: Je später die Rente beginnt, desto größer ist der steuerpflichtige Anteil, ab 2058 sind es 100 Prozent.
- Kosten: Abschluss- und Verwaltungskosten mindern die Rendite. Wie Sie Kosten eines Rentenvertrags lesen, zeigt der Beitrag Private Rentenversicherung: Sinnvoll oder nicht?[9]
- Kein Wechsel ins Altersvorsorgedepot: Ab 2027 lässt sich ein Rürup-Vertrag nicht in die neue Förderung übertragen.
Für die eigene Entscheidung helfen drei Fragen. Wie hoch ist Ihr Grenzsteuersatz heute, und wie hoch wird er im Ruhestand voraussichtlich sein? Wie viel Spielraum lässt Ihnen der Höchstbetrag nach Abzug der gesetzlichen Rentenbeiträge? Und können Sie auf das Geld bis zur Rente verzichten? Für eine verbindliche Rechnung mit Ihren Zahlen ist eine Steuerberatung oder eine unabhängige Honorarberatung die richtige Anlaufstelle. Wie Livossa Vergleiche aufbaut, beschreibt die Methodik-Seite[10].
Häufig gestellte Fragen
Wie viel kann ich 2026 in die Rürup-Rente einzahlen und absetzen?
Absetzbar sind 2026 bis zu 30.826 Euro für Ledige und 61.652 Euro für zusammenveranlagte Ehepaare. Bei Arbeitnehmern zählen die Beiträge zur gesetzlichen Rentenversicherung in diesen Betrag.
Kann ich eine Rürup-Rente kündigen?
Eine Kündigung mit Auszahlung des Guthabens ist nicht möglich. Sie können den Vertrag beitragsfrei stellen; das Kapital bleibt bis zum Rentenbeginn gebunden.
Ab wann wird die Rürup-Rente ausgezahlt?
Frühestens ab dem 62. Lebensjahr, und zwar nur als lebenslange monatliche Rente. Eine Auszahlung des Kapitals auf einmal ist gesetzlich ausgeschlossen.
Wie wird die Rürup-Rente im Alter besteuert?
Steuerpflichtig ist der Besteuerungsanteil des Jahres, in dem die Rente beginnt: 84 Prozent bei Rentenbeginn 2026, 91 Prozent bei Rentenbeginn 2040. Auf diesen Anteil gilt Ihr persönlicher Steuersatz.
Kann ich meinen Rürup-Vertrag 2027 ins Altersvorsorgedepot übertragen?
Nein. Guthaben aus Basisrentenverträgen können nicht in die neuen Altersvorsorgeverträge übertragen werden.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Altersvorsorge →Private Rentenversicherung: Sinnvoll oder nicht?
Private Rentenversicherung sinnvoll oder nicht? Was Abschluss-, Verwaltungs- und Effektivkosten ausmachen, mit BaFin-Zahlen und Rechenbeispiel (Oktober 2026).
Rente versteuern: Ab welchem Betrag Rentner Steuern zahlen
Rente versteuern 2026: Grundfreibetrag, Besteuerungsanteil und Steuersatz für Rentner in Deutschland, mit Rechenbeispiel und Rententabelle.