Private Rentenversicherung: Sinnvoll oder nicht?
Private Rentenversicherung sinnvoll oder nicht? Was Abschluss-, Verwaltungs- und Effektivkosten ausmachen, mit BaFin-Zahlen und Rechenbeispiel (Oktober 2026).
In diesem Artikel3
Ob eine private Rentenversicherung sinnvoll ist, entscheiden vor allem zwei Fragen. Brauchen Sie eine Rente, die bis zum Lebensende gezahlt wird? Und können Sie die Beiträge bis zum Rentenbeginn zahlen? Wer beides mit Ja beantwortet, bekommt eine Absicherung, die ein Depot allein nicht bietet: Die Rente läuft weiter, auch wenn Sie sehr alt werden. Wer dagegen flexibel bleiben oder schnell Vermögen aufbauen will, trägt Kosten für eine Leistung, die er womöglich nie nutzt.
Gemeint ist hier die private Rentenversicherung ohne staatliche Förderung, also weder Riester- noch Rürup-Rente. Die Finanzaufsicht BaFin zählt solche Verträge zu den kapitalbildenden Lebensversicherungen. Davon gab es 2024 in Deutschland rund 59 Millionen, 2,4 Millionen kamen im selben Jahr neu hinzu.[1] Die BaFin schreibt dazu auch: Manche Produkte bieten keinen angemessenen Kundennutzen, vor allem, wenn sie unangemessen teuer sind. Deshalb beginnt die Antwort auf die Titelfrage bei den Kosten. Dieser Beitrag ist allgemeine Information und keine individuelle Anlage- oder Steuerberatung.
Was kostet eine private rentenversicherung an gebühren?
Eine private Rentenversicherung kostet Abschlusskosten zu Beginn, laufende Verwaltungskosten und bei fondsgebundenen Verträgen zusätzlich die Kosten der Fonds. Wie stark das alles zusammen die Rendite mindert, zeigt eine Kennzahl: die Effektivkosten. Die BaFin definiert sie als den Wert, um den die jährliche Rendite eines Produkts durch die anfallenden Kosten gemindert wird.[2]
Welche Kosten der Versicherer offenlegen muss
Welche Kosten im Vertrag stecken, muss der Versicherer Ihnen vor Vertragsabschluss mitteilen. Die Verordnung über Informationspflichten bei Versicherungsverträgen (VVG-InfoV) schreibt in § 2 vor, was dazugehört:[3]
| Kostenart | Wie sie ausgewiesen wird |
|---|---|
| Einkalkulierte Abschlusskosten | als ein Gesamtbetrag in Euro |
| Übrige einkalkulierte Kosten | als Anteil der Jahresprämie, mit Laufzeit |
| Davon Verwaltungskosten | gesondert als Anteil der Jahresprämie, mit Laufzeit |
| Sonstige Kosten, etwa aus besonderem Anlass | in Euro |
| Effektivkosten | als Minderung der Wertentwicklung in Prozentpunkten bis zum Beginn der Auszahlung |
Für den Vergleich zweier Angebote ist die letzte Zeile die wichtigste. Abschluss- und Verwaltungskosten lassen sich zwischen Verträgen mit unterschiedlicher Laufzeit und Beitragshöhe kaum vergleichen. Die Effektivkosten fassen sie in einer Zahl zusammen, die für jedes Angebot gleich gebildet wird.
Abschlusskosten: Warum die ersten Jahre so teuer sind
Abschlusskosten fallen einmalig zu Beginn an, und der Versicherer verrechnet sie meist mit den Beiträgen der ersten Vertragsjahre. Die BaFin beschreibt genau diesen Mechanismus.[2] Für die Berechnung der Rückstellungen setzt die Deckungsrückstellungsverordnung eine Grenze: Der sogenannte Zillmersatz darf 25 Promille, also 2,5 Prozent, der Summe aller Prämien nicht überschreiten.[4] Bei 100 Euro im Monat über 30 Jahre sind das 36.000 Euro Beitragssumme und höchstens 900 Euro, die auf diesem Weg mit den ersten Beiträgen verrechnet werden.
Kündigen Sie früh, schützt Sie das Versicherungsvertragsgesetz zum Teil. Der Rückkaufswert ist bei einer Kündigung mindestens das Deckungskapital, das sich ergibt, wenn die Abschluss- und Vertriebskosten gleichmäßig auf die ersten fünf Vertragsjahre verteilt werden (§ 169 VVG).[5] Die Kosten sind damit nicht weg, nur gestreckt. Was eine Kündigung oder eine beitragsfreie Stellung im Einzelnen bedeutet, ist ein eigenes Thema und hier nicht weiter ausgeführt.
Effektivkosten: Was die BaFin im Markt gemessen hat
Die Effektivkosten unterscheiden sich zwischen Anbietern erheblich. Bei einer Abfrage zum Neugeschäft im ersten Halbjahr 2021 lagen sie in Einzelfällen über vier Prozent. Erst der Teil der Rendite, der über diesem Kostenniveau lag, kam den Kunden effektiv zugute.[1] Im Juni 2026 hat die BaFin eine neue Erhebung bei 54 Lebensversicherern zum Neugeschäft 2024 veröffentlicht.[2]
| Befund der BaFin (fondsgebundene und hybride Produkte) | Wert |
|---|---|
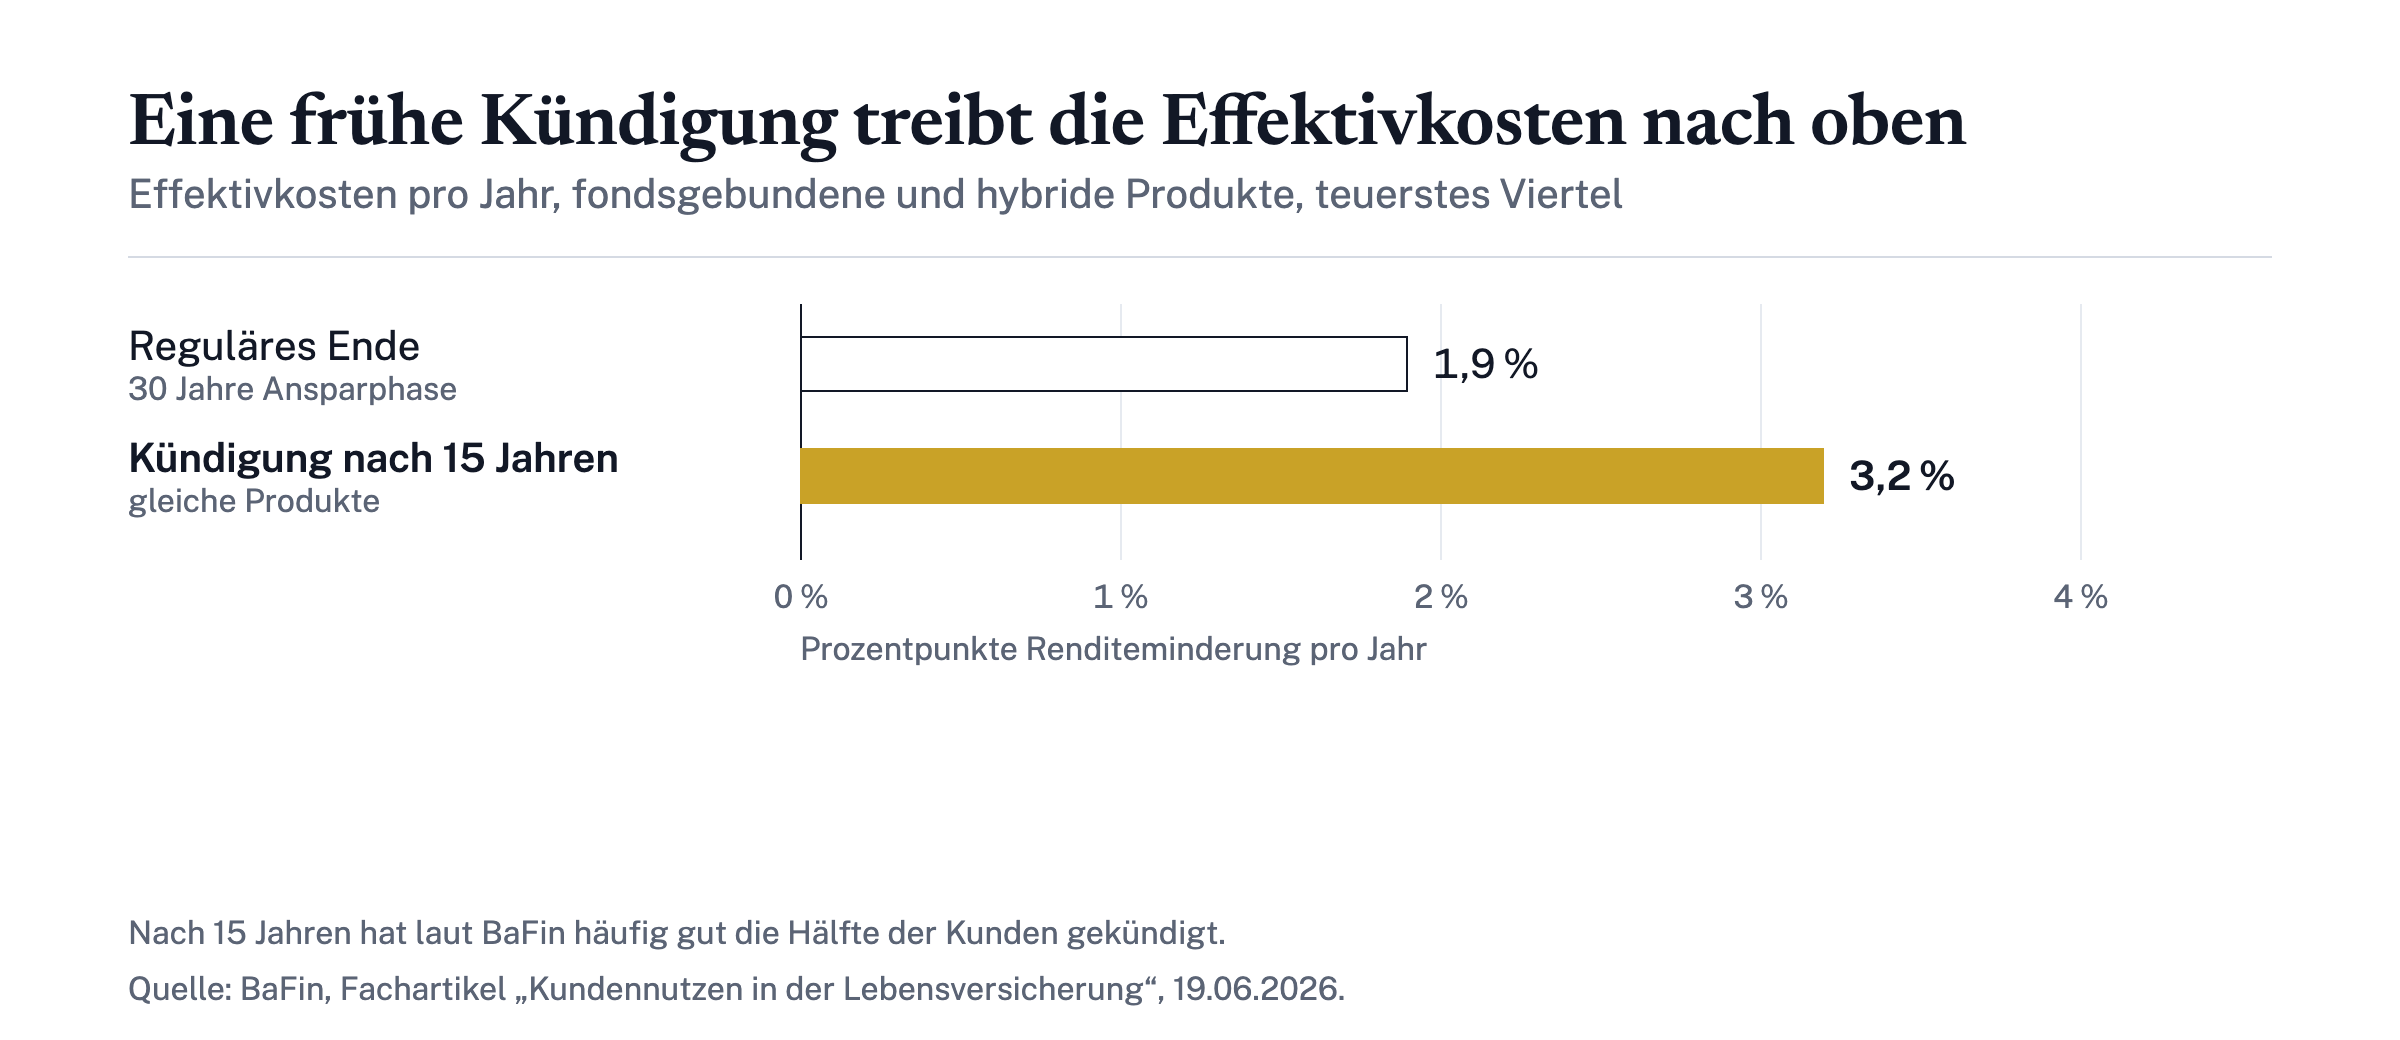
| Teuerstes Viertel, 30 Jahre Laufzeit, reguläres Ende der Ansparphase | 1,9 Prozent pro Jahr |
| Rückgang in diesem Viertel seit 2021 | mehr als 0,4 Prozentpunkte |
| Einzelne Produkte an der Spitze des Markts | mehr als 3 Prozent |
| Teuerstes Viertel, Kündigung nach 15 Jahren | etwa 3,2 Prozent pro Jahr |
Als Grund für den Rückgang nennt die BaFin, dass viele Versicherer stärker auf günstigere Anlageoptionen wie Indexfonds setzen. Bei klassischen Produkten mit Zinsgarantie, deren Effektivkosten tendenziell niedriger sind, gab es dagegen kaum Bewegung. Die Behörde stellt außerdem fest, dass hohe Effektivkosten bei fondsgebundenen Produkten tendenziell mit einer niedrigeren Rendite nach Kosten der zugrunde liegenden Kapitalanlage einhergehen.
Ein zweiter Kostentreiber sind Rückvergütungen, sogenannte Kickbacks. Das sind Zahlungen von Fondsgesellschaften, die bei fondsgebundenen und hybriden Produkten für hohe Effektivkosten sorgen können. Fragen Sie deshalb bei einem fondsgebundenen Angebot, ob und an wen solche Zahlungen fließen.
Kündigung: Der größte Kostenfaktor in der Praxis
Eine vorzeitige Kündigung macht einen Vertrag in der Regel deutlich teurer. Laut BaFin hat bei Produkten mit 30-jähriger Ansparphase nach 15 Jahren häufig gut die Hälfte der Kunden den Vertrag beendet. Bei einer Kündigung nach 15 Jahren liegen die Effektivkosten im Vergleich zur regulären Beendigung in der Regel 1 bis 1,5 Prozentpunkte höher. Der Grund sind die Abschlusskosten vom Anfang, die dann nicht mehr durch Erträge in den Folgejahren ausgeglichen werden.[2]
Für die Titelfrage ist das der wichtigste Befund. Eine private Rentenversicherung lohnt sich eher, wenn die Beiträge auch in schwierigen Jahren tragbar bleiben. Ist absehbar, dass Sie das Geld vor dem Rentenbeginn brauchen, etwa für eine Immobilie, passt das Produkt schlecht.
Rechenbeispiel: Was 1,9 Prozent Effektivkosten ausmachen
Wie stark Kosten über lange Zeit wirken, zeigt ein hypothetisches Rechenbeispiel. Es ist eine vereinfachte Rechnung und keine Prognose.
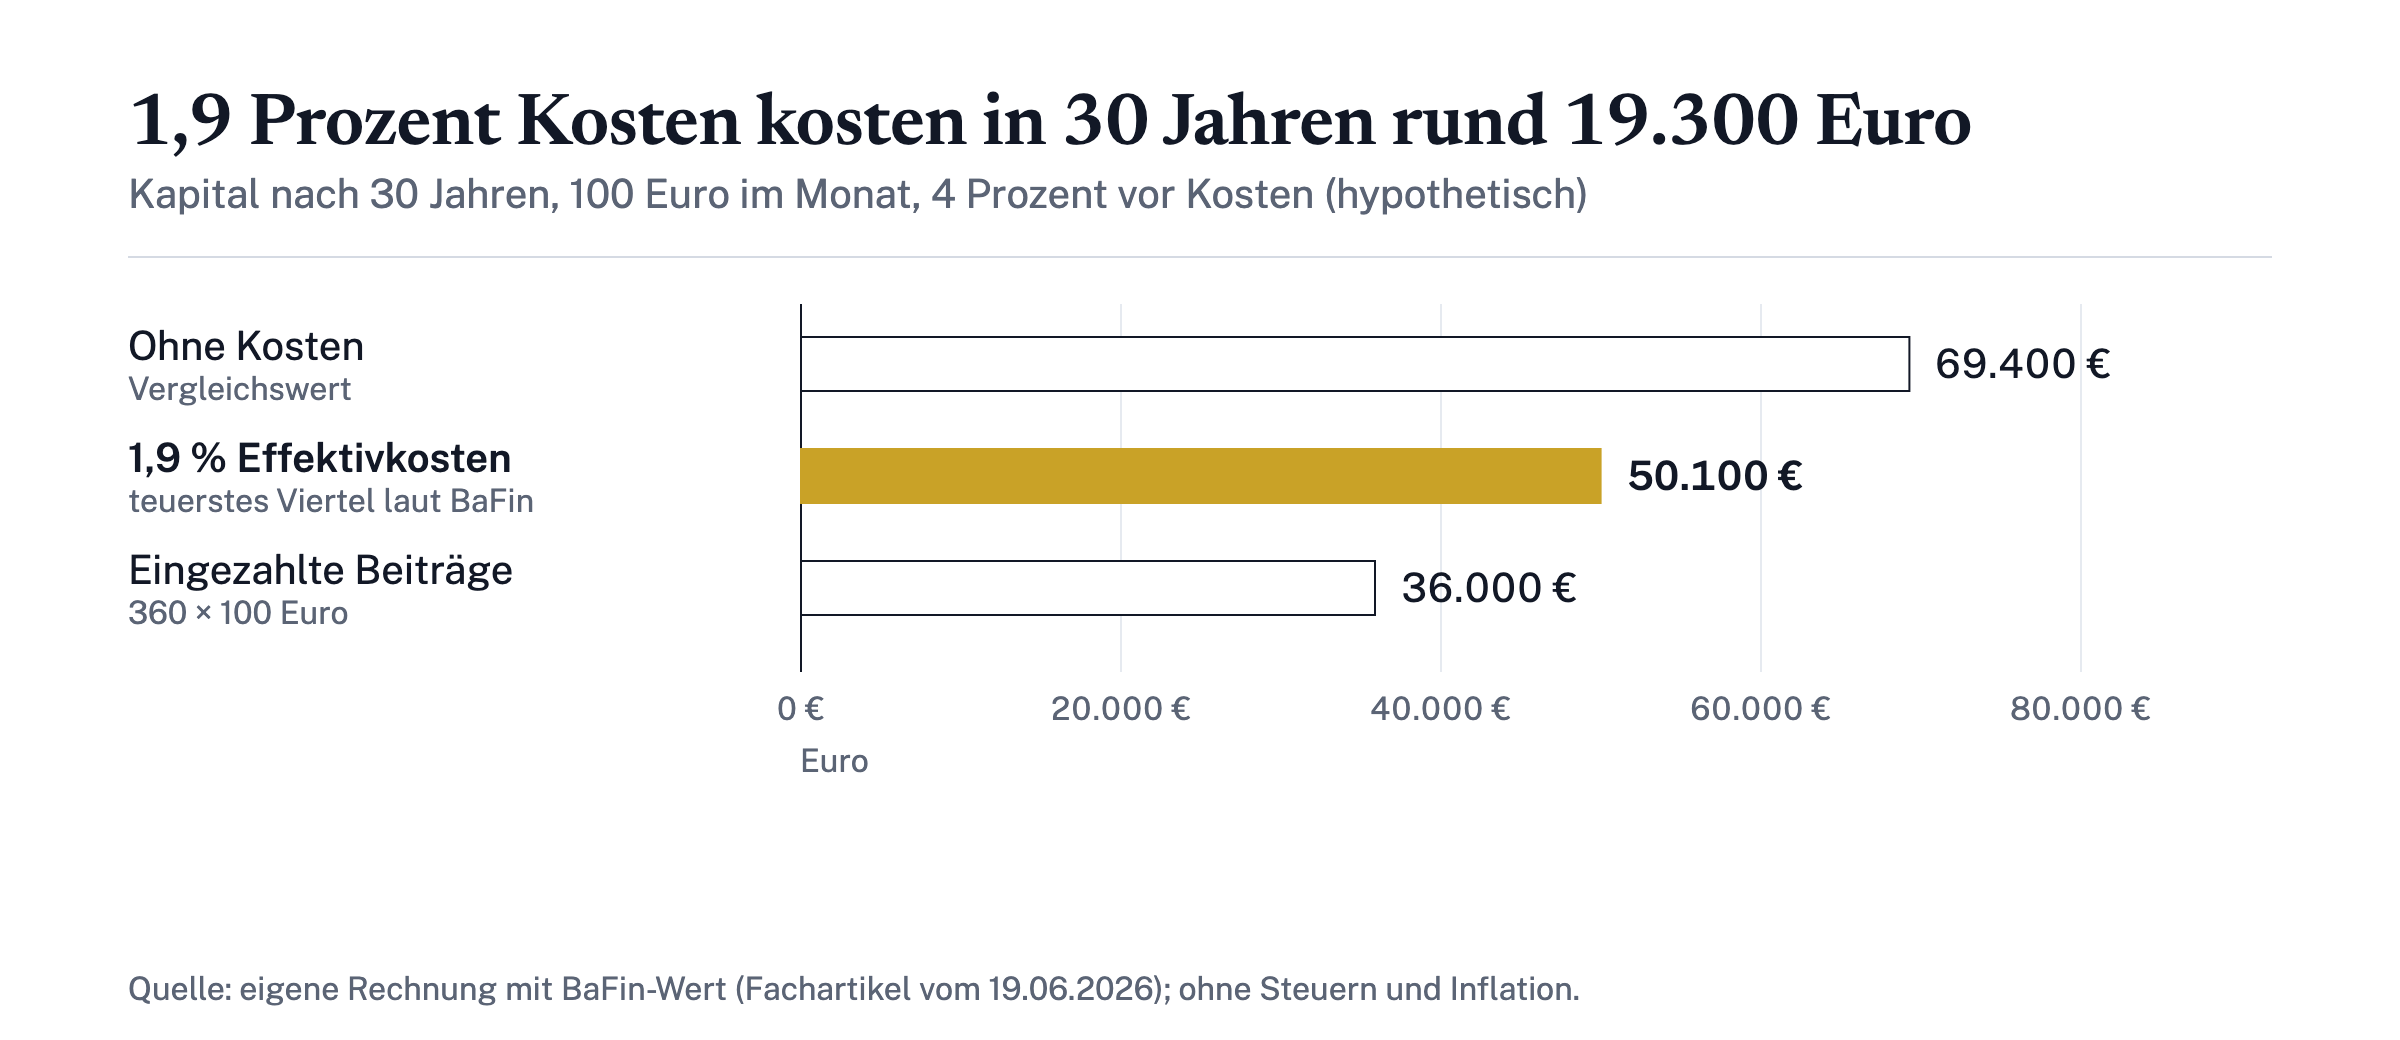
Annahmen (hypothetisch): 100 Euro Beitrag im Monat über 30 Jahre, also 36.000 Euro insgesamt. Die Kapitalanlage erzielt vor Kosten gleichbleibend 4 Prozent pro Jahr, monatlich verzinst. Gerechnet wird ohne Steuern, ohne Inflation und ohne Garantien.
| Effektivkosten pro Jahr | Rendite nach Kosten | Kapital nach 30 Jahren |
|---|---|---|
| 0 Prozent (Vergleichswert) | 4,0 Prozent | rund 69.400 Euro |
| 1,9 Prozent (teuerstes Viertel) | 2,1 Prozent | rund 50.100 Euro |
Der Unterschied von rund 19.300 Euro entsteht allein durch die Kosten, bei gleicher Anlage und gleichem Beitrag. Eine Rendite von 4 Prozent ist dabei keine Erwartung, sondern eine Annahme für die Rechnung. Fällt die Rendite niedriger aus, wiegen dieselben Kosten noch schwerer. Bei klassischen Verträgen mit Zinsgarantie gilt zudem eine Obergrenze für den Garantiezins: Der Höchstzinssatz für die Deckungsrückstellung liegt bei 1 Prozent.[6]
Steuern: Warum die Rente selbst günstig besteuert wird
Die laufende Rente aus einer privaten Rentenversicherung wird nicht voll besteuert, sondern nur mit ihrem Ertragsanteil. Wie hoch dieser Anteil ist, hängt vom Alter bei Rentenbeginn ab und steht in einer Tabelle in § 22 Einkommensteuergesetz.[7]
| Alter bei Rentenbeginn | Steuerpflichtiger Ertragsanteil |
|---|---|
| 62 Jahre | 21 Prozent |
| 65 bis 66 Jahre | 18 Prozent |
| 67 Jahre | 17 Prozent |
Bei 300 Euro Monatsrente und Rentenbeginn mit 67 Jahren sind also 51 Euro im Monat steuerpflichtig. Lassen Sie sich das Geld stattdessen auf einmal auszahlen, gelten andere Regeln für den Ertrag (§ 20 EStG).[8] Ihre persönliche Steuerlast hängt vom übrigen Einkommen ab. Wie die gesetzliche Rente besteuert wird, erklärt der Livossa-Beitrag Rente versteuern: Ab welchem Betrag Rentner Steuern zahlen[9].
So prüfen Sie ein Angebot
Ob eine private Rentenversicherung für Sie sinnvoll ist, lässt sich an fünf Punkten prüfen:
- Zweck: Wollen Sie eine lebenslange Rente absichern oder nur Vermögen aufbauen?
- Effektivkosten: Lassen Sie sich den Wert aus den Vertragsinformationen nennen und legen Sie ihn neben die BaFin-Werte oben.
- Durchhaltefähigkeit: Können Sie den Beitrag bis zum Rentenbeginn zahlen, auch bei Jobwechsel, Elternzeit oder Arbeitslosigkeit?
- Produktart: klassisch mit Zinsgarantie, fondsgebunden oder hybrid; bei Fonds auch die Frage nach Indexfonds und Rückvergütungen.
- Alternative: Was würde dieselbe Sparrate in einem kostengünstigen Depot kosten, und brauchen Sie die lebenslange Zahlung wirklich?
Mit diesen Antworten lässt sich die Titelfrage für die eigene Lage beantworten. Wie Livossa Vergleiche aufbaut, beschreibt die Methodik-Seite[10]. Was bei einem bestehenden Vertrag zu tun ist, ob Kündigen oder Beitragsfrei-Stellen, ist ein eigenes Thema und hier nicht ausgeführt. Für eine verbindliche Einschätzung Ihres Vertrags ist eine unabhängige Honorarberatung oder die Verbraucherzentrale die richtige Anlaufstelle.
Häufig gestellte Fragen
Ist eine private Rentenversicherung sinnvoll?
Sie ist sinnvoll, wenn Sie eine lebenslange Rente absichern wollen und den Vertrag bis zum Rentenbeginn durchhalten. Bei hohen Effektivkosten oder einer wahrscheinlichen Kündigung lohnt sie sich meist nicht.
Wie hoch sind die Gebühren bei einer privaten Rentenversicherung?
Im teuersten Viertel des Markts mindern die Kosten die jährliche Rendite fondsgebundener Verträge um 1,9 Prozent. Bei einer Kündigung nach 15 Jahren steigen sie dort auf etwa 3,2 Prozent.
Wo finde ich die Kosten meines Vertrags?
In den Vertragsinformationen, die der Versicherer vor Abschluss aushändigen muss. Dort stehen Abschlusskosten in Euro, Verwaltungskosten als Anteil der Jahresprämie und die Effektivkosten in Prozentpunkten.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Altersvorsorge →Rürup-Rente: Für wen sie sich steuerlich lohnen kann
Rürup-Rente: Für wen sich die Basisrente steuerlich lohnt, was 2026 absetzbar ist, wie sie im Alter besteuert wird und was gegen sie spricht.
Rente versteuern: Ab welchem Betrag Rentner Steuern zahlen
Rente versteuern 2026: Grundfreibetrag, Besteuerungsanteil und Steuersatz für Rentner in Deutschland, mit Rechenbeispiel und Rententabelle.