Freistellungsauftrag: Wie man ihn richtig aufteilt
Erfahren Sie, wie Sie Ihren Freistellungsauftrag richtig aufteilen und Kapitalerträge bis zum Sparerpauschbetrag von 1.000 Euro steuerfrei stellen.
In diesem Artikel7
- Ist es sinnvoll, einen Freistellungsauftrag zu stellen?
- Was passiert, wenn man keinen Freistellungsauftrag gestellt hat?
- Wann brauche ich einen Freistellungsauftrag bei der Bank?
- Was ist der Unterschied zwischen Freistellungsauftrag und Sparerpauschbetrag?
- Wie funktioniert das mit dem Freistellungsauftrag?
- Häufig gestellte Fragen
- Quellen
Ist es sinnvoll, einen Freistellungsauftrag zu stellen?
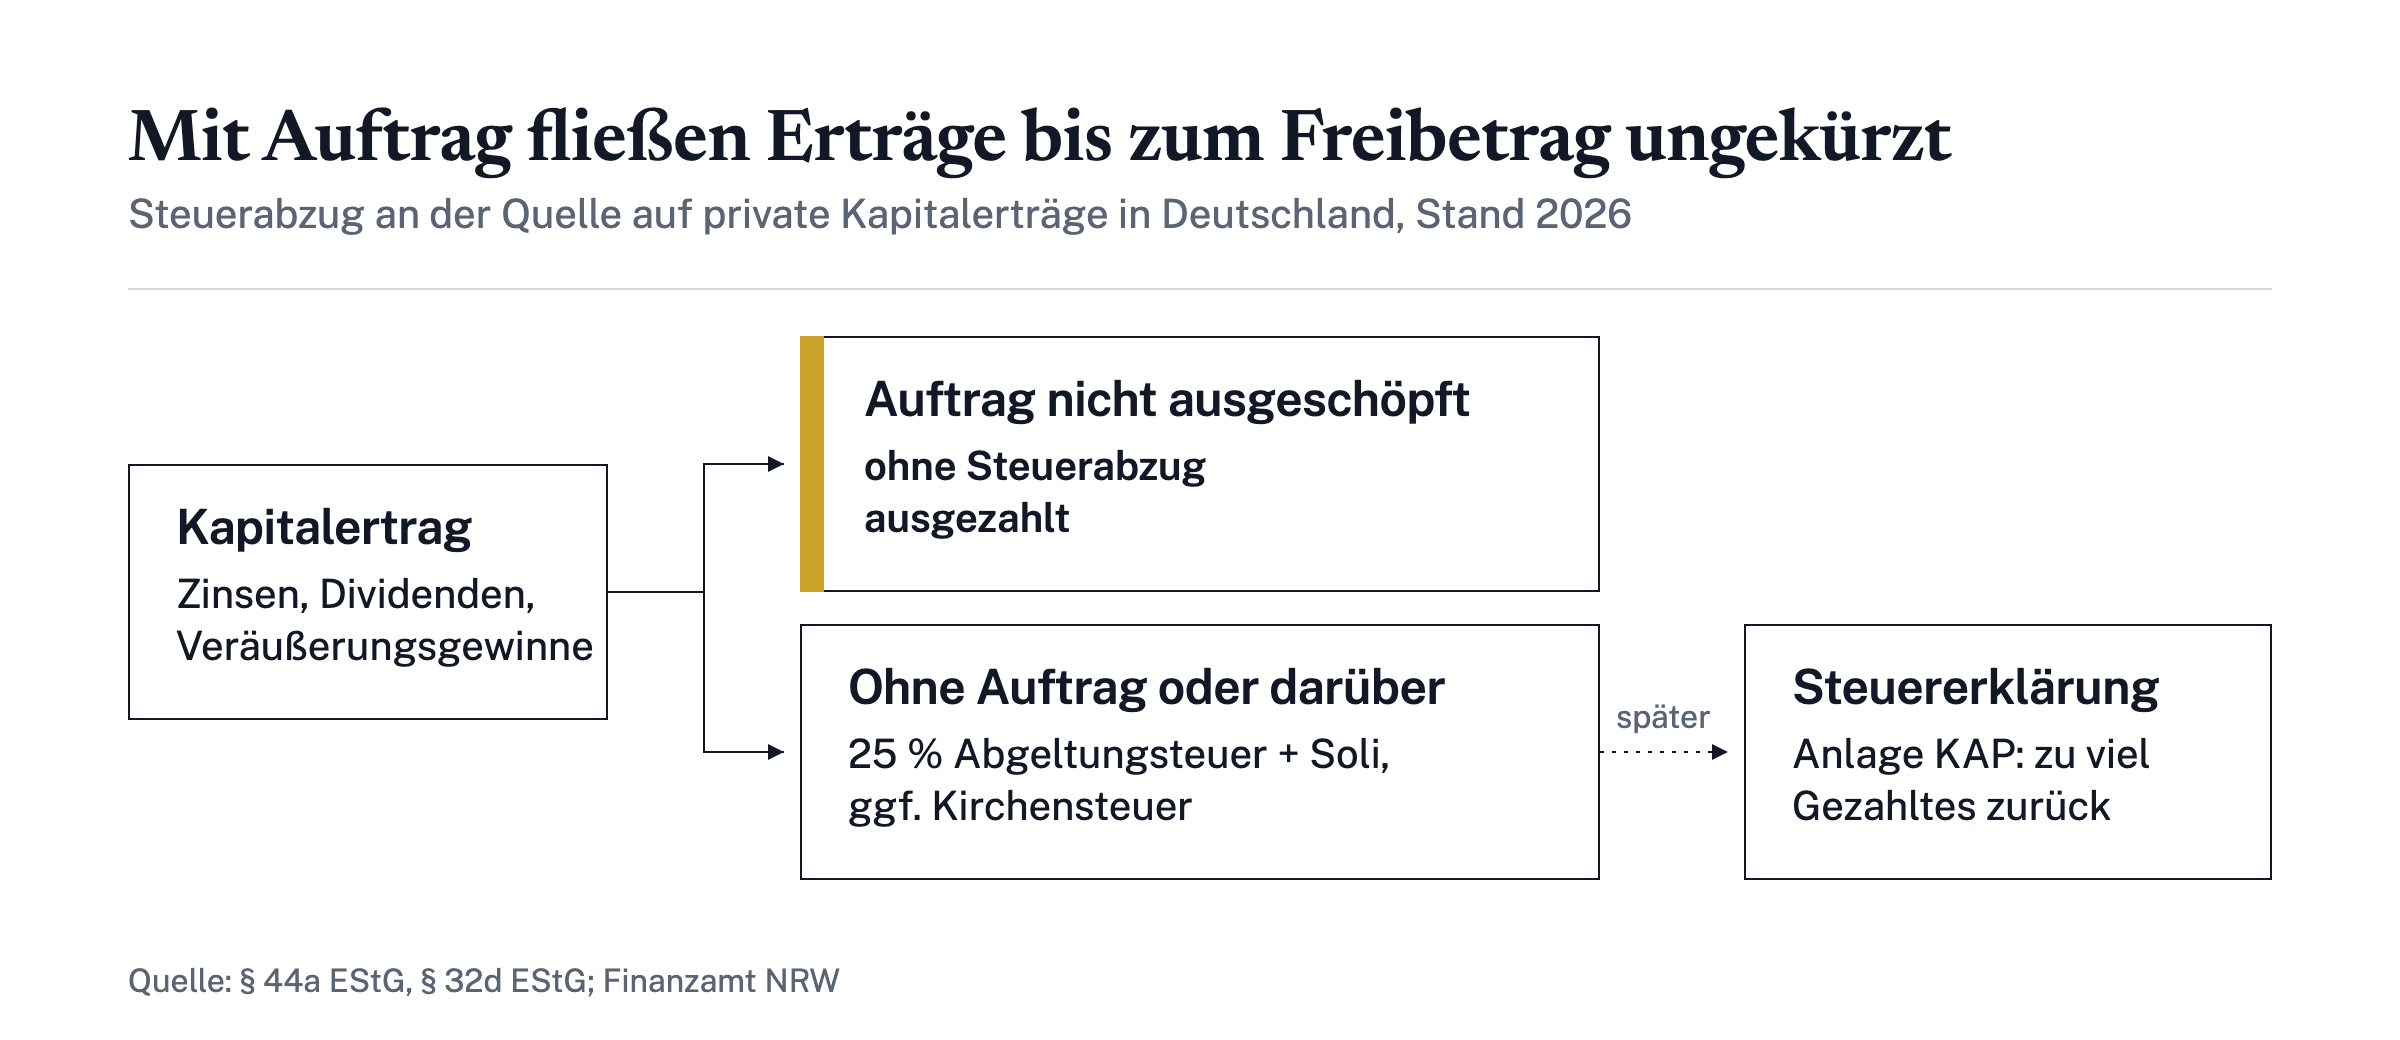
Kurz beantwortet: Für die meisten Sparerinnen und Sparer mit Kapitalerträgen ja. Ohne Freistellungsauftrag behält Ihre Bank auf jede Zinsgutschrift, jede Dividende und jeden Veräußerungsgewinn sofort Steuer ein, auch auf den Teil, der eigentlich steuerfrei bleiben würde. Gemeint ist die Abgeltungsteuer, also die Kapitalertragsteuer auf private Kapitalerträge mit einem festen Satz von 25 Prozent; beide Begriffe bezeichnen hier dieselbe Steuer[1]. Der Sparer-Pauschbetrag wird beim Steuerabzug nur berücksichtigt, wenn ein entsprechender Auftrag bei Ihrem Kreditinstitut vorliegt. Das Gesetz verpflichtet die Bank zur Abstandnahme vom Steuerabzug, soweit die Kapitalerträge den Sparer-Pauschbetrag nicht übersteigen und ein Freistellungsauftrag vorliegt[2].
Der praktische Nutzen liegt weniger darin, dass Sie Steuern sparen, als darin, dass Sie nicht in Vorleistung treten. Bis zur Veranlagung fehlt zu viel einbehaltene Steuer auf Ihrem Konto und arbeitet nicht für Sie. Ein Auftrag erspart Ihnen diesen Umweg.
- Erträge fließen ungekürzt auf Ihr Konto, solange der Freibetrag nicht ausgeschöpft ist.
- Sie müssen zu viel gezahlte Steuer nicht erst über die Einkommensteuererklärung zurückholen.
- Banken und Sparkassen stellen den Auftrag unentgeltlich bereit, meist als Formular oder im Online-Banking.
- Der Auftrag lässt sich jederzeit ändern, anpassen oder widerrufen.
Sinnvoll ist der Auftrag also immer dann, wenn Sie Kapitalerträge erzielen und diese Ihren Freibetrag nicht deutlich übersteigen. Liegen Ihre Erträge dauerhaft weit über dem Freibetrag, ändert der Auftrag nichts an der Steuerlast, er verschiebt nur, wann und über welchen Weg die Steuer gezahlt wird. Auch dann bleibt er aber nützlich, weil er den steuerfreien Teil sauber vom steuerpflichtigen Teil trennt.
Was passiert, wenn man keinen Freistellungsauftrag gestellt hat?
Ohne Auftrag wendet die Bank den sogenannten Steuerabzug an: Sie führt auf Ihre Kapitalerträge 25 Prozent Abgeltungsteuer ab, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer[3][4]. Das gilt ab dem ersten Euro, also auch für Erträge, die innerhalb des Sparer-Pauschbetrags steuerfrei blieben.
- Die Bank stellt Ihre Erträge fest und berechnet darauf 25 Prozent Abgeltungsteuer.
- Auf diesen Steuerbetrag kommen Solidaritätszuschlag und, sofern Sie kirchensteuerpflichtig sind, Kirchensteuer hinzu.
- Die Bank führt den Gesamtbetrag direkt an das Finanzamt ab und bucht nur den Rest Ihrem Konto gut.
- Die einbehaltene Steuer wird dem Finanzamt gemeldet und später auf Ihre Einkommensteuer angerechnet.
Der Haken liegt im Timing. Die von den Banken einbehaltene Kapitalertragsteuer wird auf die im Steuerbescheid festgesetzte Einkommensteuer angerechnet, was zu einer Erstattung führen kann; das gilt auch für den einbehaltenen Solidaritätszuschlag und gegebenenfalls die Kirchensteuer. Bis zur Erstattung fehlt Ihnen der Betrag auf dem Konto, und sie kommt oft erst Monate später.
Wann brauche ich einen Freistellungsauftrag bei der Bank?
Der Auftrag ist relevant, sobald ein Kreditinstitut für Sie Kapitalerträge auszahlt oder auf Veräußerungsgewinne Steuer einbehalten würde. Das betrifft mehrere Anlageformen, nicht nur das klassische Sparkonto[5].
| Anlageform | Typische Erträge | Freistellungsauftrag relevant? |
|---|---|---|
| Tagesgeld | Zinsgutschriften | Ja, bei jeder Zinszahlung |
| Festgeld | Zinsen bei Fälligkeit oder jährlich | Ja, besonders bei größeren Beträgen |
| Wertpapierdepot | Dividenden, Fondserträge, Veräußerungsgewinne | Ja, bei Ausschüttungen und Verkäufen |
| Bauspar- oder Sparvertrag | Zinsgutschriften | Ja, sobald Erträge zufließen |
Besonders wichtig wird der Auftrag, wenn Sie Erträge bei mehreren Instituten erzielen, etwa ein Tagesgeldkonto bei einer Online-Bank, ein Depot bei einer Direktbank und ein Sparbuch bei der Hausbank. Dann reicht ein einzelner Auftrag nicht aus: Jedes Institut berücksichtigt nur den Betrag, den Sie ihm konkret zugewiesen haben. Sie müssen also abschätzen, wie viel Ertrag Sie wo erwarten, und den Freibetrag bewusst aufteilen.
Ein Sonderfall sind sehr geringe Gesamteinkünfte: Wer mit allen Einkünften des Jahres einschließlich der Kapitalerträge voraussichtlich unter dem Grundfreibetrag bleibt, etwa als Rentnerin, Student oder Minijobber, kann stattdessen beim Finanzamt eine Nichtveranlagungs-Bescheinigung beantragen[6]; das zugehörige Formular stellt das Bundesministerium der Finanzen bereit. Die Geltungsdau[7]er der Bescheinigung darf höchstens drei Jahre betragen und muss am Schluss eines Kalenderjahres enden; sie macht einen Freistellungsauftrag überflüssig[2].
Was ist der Unterschied zwischen Freistellungsauftrag und Sparerpauschbetrag?
Die beiden Begriffe werden oft vermischt, bezeichnen aber unterschiedliche Dinge. Der Sparer-Pauschbetrag ist der gesetzliche Freibetrag: Er wird als Werbungskostenpauschale bei der Ermittlung der Einkünfte aus Kapitalvermögen abgezogen und beträgt seit dem 1. Januar 2023 1.000 Euro, bei zusammenveranlagten Ehegatten 2.000 Euro[6]; der Abzug tatsächlicher Werbungskosten wie Depotgebühren ist ausgeschlossen[8][5]. Der Freistellungsauftrag ist dagegen kein Freibetrag, sondern eine Anweisung: Er teilt der Bank mit, welchen Teil dieses Freibetrags sie beim Steuerabzug berücksichtigen soll[5].
| Merkmal | Sparer-Pauschbetrag | Freistellungsauftrag |
|---|---|---|
| Was es ist | Gesetzlicher Freibetrag im Einkommensteuergesetz | Anweisung an das Kreditinstitut |
| Rechtsgrundlage | § 20 Absatz 9 EStG | § 44a EStG |
| Höhe | 1.000 Euro, bei Zusammenveranlagung 2.000 Euro | Beliebig teilbar, Summe darf den Freibetrag nicht überschreiten |
| Wo er wirkt | Bei der Einkunftsermittlung durch das Finanzamt | Direkt beim Steuerabzug durch die Bank |
| Ohne ihn | Gilt trotzdem, Rückholung über die Steuererklärung | Ohne ihn wird der volle Betrag an der Quelle besteuert |
Merksatz: Der Pauschbetrag steht Ihnen gesetzlich zu, ob Sie nun einen Auftrag erteilen oder nicht. Der Auftrag sorgt nur dafür, dass Ihnen der steuerfreie Teil Ihrer Erträge nicht erst an der Quelle abgezogen wird. Beides zusammen bestimmt, wie viel Steuer am Ende tatsächlich fließt und wann.
Wie funktioniert das mit dem Freistellungsauftrag?
Die Einrichtung ist unkompliziert: In der Regel bietet jedes Kreditinstitut ein Formular an, das Sie ausfüllen und einreichen; viele Banken ermöglichen das auch direkt im Online-Banking[6]. Pflichtangabe ist Ihre steuerliche Identifikationsnummer: Ein Freistellungsauftrag kann nur erteilt werden, wenn der Gläubiger der Kapitalerträge seine Identifikationsnummer mitteilt, bei gemeinsamen Aufträgen auch die des Ehegatten[2].
- Formular der Bank oder Sparkasse besorgen oder den Weg im Online-Banking nutzen.
- Steuerliche Identifikationsnummer angeben, bei Ehepaaren auf gemeinsamem Auftrag beide Nummern.
- Betrag eintragen, den dieses Institut vom Freibetrag erhalten soll.
- Auftrag unterschreiben und einreichen oder digital absenden.
- Wirksamkeit prüfen: Der Auftrag greift in der Regel ab dem 1. Januar eines Jahres und gilt für das gesamte Kalenderjahr.
Zur Laufzeit: Ein Auftrag bleibt bestehen, bis Sie ihn widerrufen oder ändern; sofern Sie ihn nicht ausdrücklich befristet haben, läuft er also unbefristet weiter. Das ist bequem, verlangt aber eine gelegentliche Kontrolle: Wenn sich Zinssätze, Anlagebeträge oder die Anzahl Ihrer Konten ändern, passt die alte Aufteilung unter Umständen nicht mehr. Bei der Erhöhung des Sparer-Pauschbetrags zum 1. Januar 2023 von 801 Euro auf 1.000 Euro wurden bestehende Aufträge automatisch angepasst[6].
Den Freistellungsauftrag richtig aufteilen
Die wichtigste Regel: Die Summe aller erteilten Freistellungsaufträge darf den Höchstbetrag nicht überschreiten, also 1.000 Euro für Ledige und 2.000 Euro für zusammenveranlagte Ehepaare[5][9]. Übersteigen die Aufträge zusammen diesen Betrag, drohen Rückfragen, denn die freistellenden Stellen melden die tatsächlich freigestellten Beträge an das Bundeszentralamt für Steuern, wo sie im Kontrollverfahren abgeglichen werden.
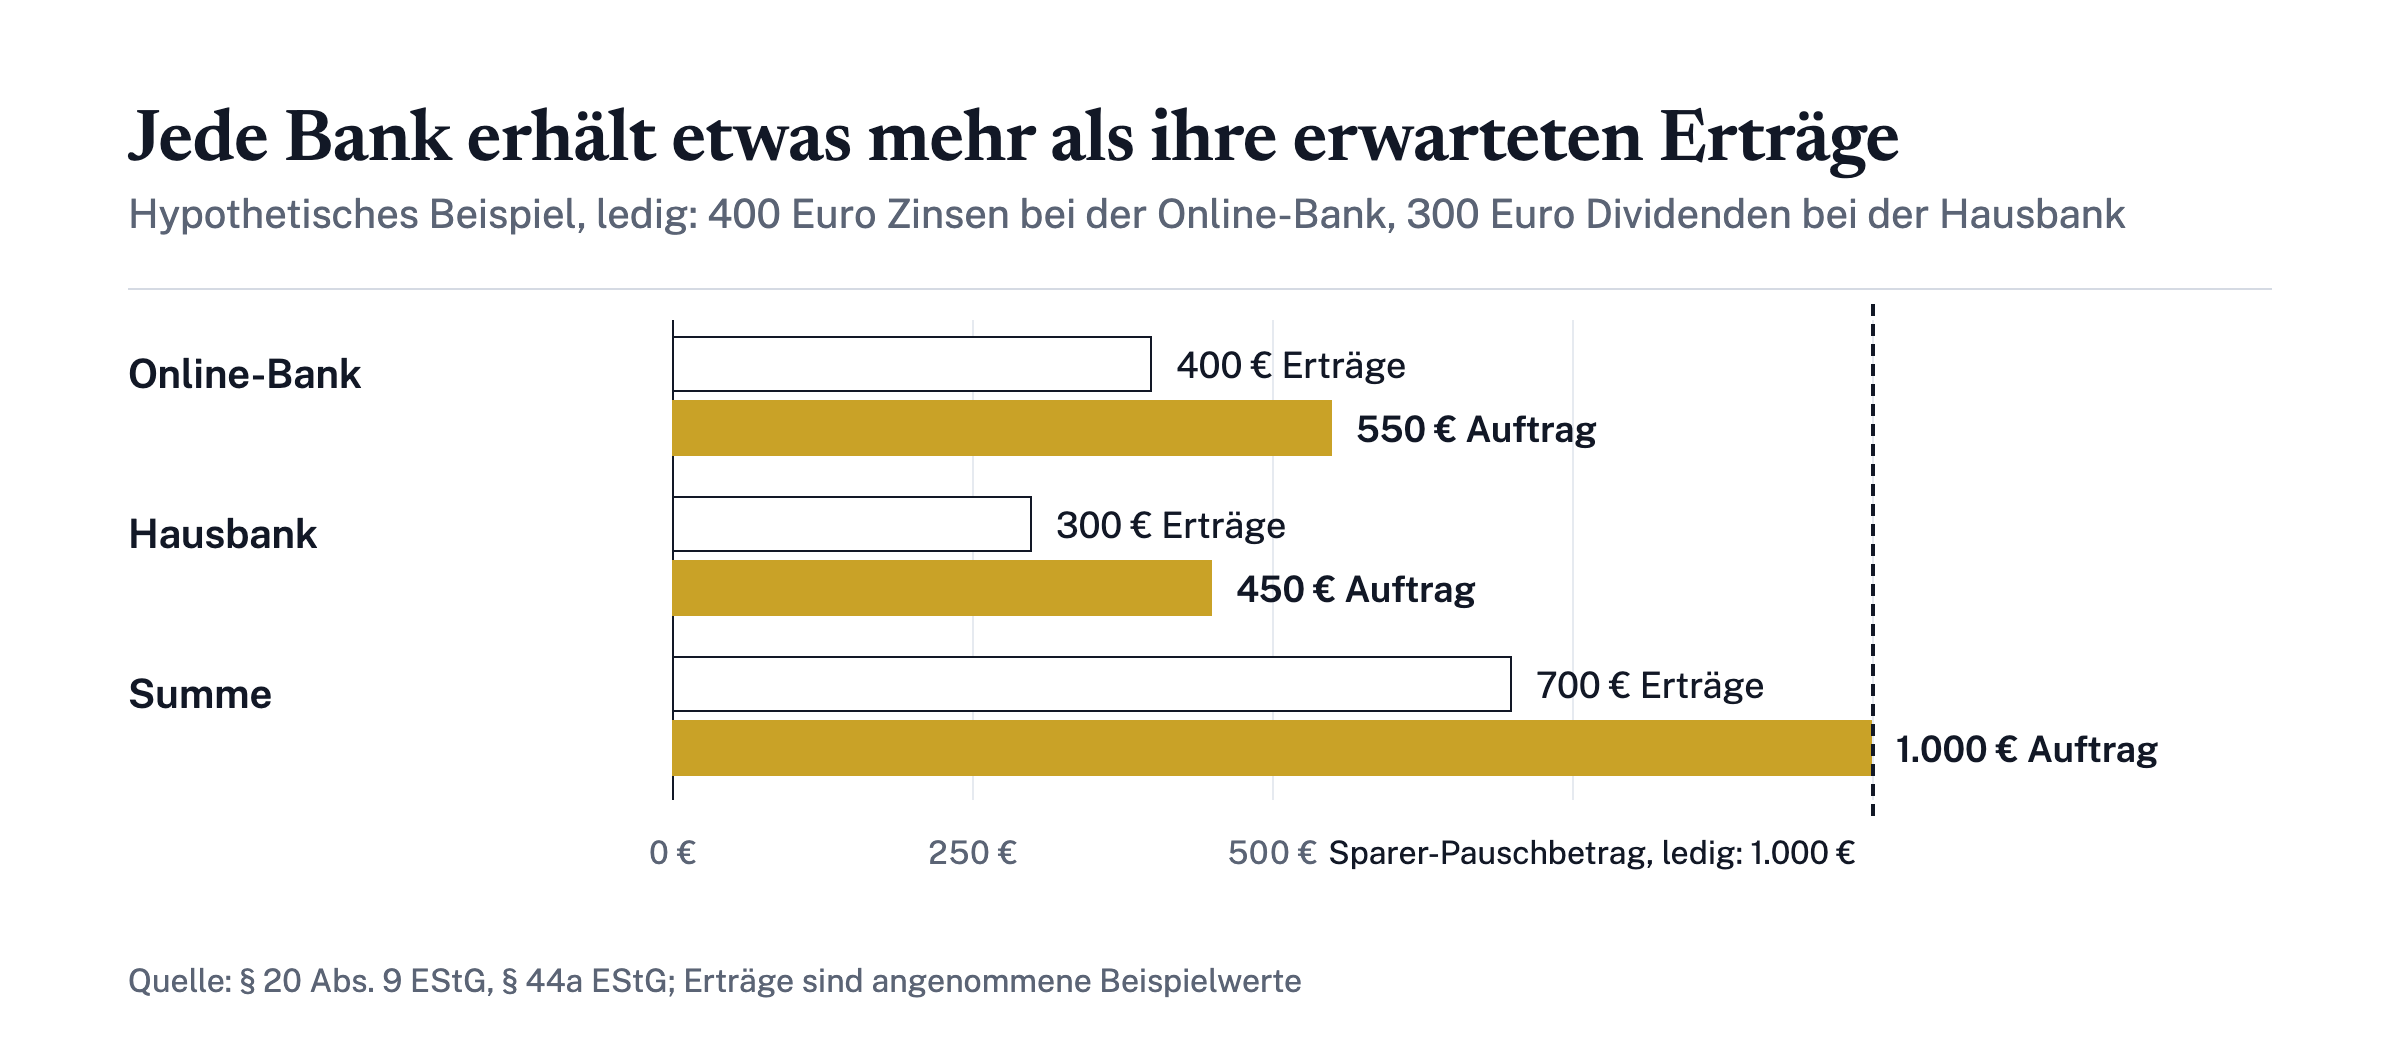
Ein hypothetisches Rechenbeispiel mit offengelegten Annahmen: Sie sind ledig, haben 20.000 Euro Tagesgeld bei einer Online-Bank bei angenommenen 2 Prozent Zinsen, also 400 Euro Zinsen im Jahr, und erwarten im Depot bei der Hausbank rund 300 Euro Dividenden. Weisen Sie der Online-Bank 550 Euro und der Hausbank 450 Euro zu, liegt jeder Auftrag etwas über den erwarteten Erträgen, die Summe bleibt bei 1.000 Euro, und beide Institute zahlen die 700 Euro voraussichtlich vollständig ohne Steuerabzug aus. Ohne Aufträge würde die Bank auf diese 700 Euro Abgeltungsteuer in Höhe von 25 Prozent einbehalten, also 175 Euro, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer[3].
- Bedarf schätzen: Prüfen Sie die Jahressteuerbescheinigung des Vorjahres oder die geplanten Anlagebeträge, multipliziert mit dem aktuellen Zinssatz.
- Puffer einplanen: Weisen Sie nicht exakt die erwarteten Erträge zu, sondern etwas mehr, falls die Zinsen steigen.
- Summe kontrollieren: Addieren Sie alle Aufträge über alle Banken; das Ergebnis darf 1.000 Euro beziehungsweise 2.000 Euro nicht überschreiten.
- Jährlich prüfen: Nach größeren Umschichtungen, Zinsänderungen oder einem Kontowechsel die Aufteilung anpassen.
Einer Bank etwas mehr zuzuweisen, als sie voraussichtlich an Erträgen auszahlt, kostet dort keine Steuer. Der ungenutzte Teil fehlt aber womöglich bei einer anderen Bank. Deshalb lohnt es sich, den Freibetrag dort zu platzieren, wo er tatsächlich gebraucht wird, und die Summe aller Aufträge innerhalb des Höchstbetrags zu halten.
Zu viel gezahlte Abgeltungsteuer zurückholen
Wenn Sie keinen oder einen zu niedrigen Freistellungsauftrag erteilt haben, holen Sie das Geld über die Einkommensteuererklärung zurück. Die Kapitalerträge werden in der Anlage KAP erklärt, die Sie über ELSTER elektronisch einreichen können[10]. Das Gesetz sieht ausdrücklich vor, dass Sie mit der Einkommensteuererklärung eine Steuerfestsetzung beantragen können, etwa wenn der Sparer-Pauschbetrag nicht vollständig ausgeschöpft wurde oder wenn der Steuereinbehalt dem Grund oder der Höhe nach zu überprüfen ist[3].
- Jahressteuerbescheinigungen aller Banken sammeln; sie zeigen Erträge und einbehaltene Steuer.
- Anlage KAP ausfüllen und die Kapitalerträge sowie die einbehaltene Steuer eintragen.
- Erklärung über ELSTER abgeben; die einbehaltenen Beträge werden automatisch auf die Einkommensteuer angerechnet.
- Bescheid prüfen: Ergibt sich eine niedrigere Steuer als die einbehaltene, erstattet das Finanzamt die Differenz.
Zusätzlich steht Ihnen die Günstigerprüfung zu: Auf Antrag werden Ihre Kapitaleinkünfte dann nicht mit 25 Prozent, sondern mit Ihrem persönlichen Steuersatz versteuert, wenn das zu einer niedrigeren Einkommensteuer führt. Das lohnt sich vor allem bei sehr niedrigem Gesamteinkommen, denn ein persönlicher Steuersatz unter 25 Prozent senkt die Belastung spürbar[3]. Der Antrag kann für den Veranlagungszeitraum nur einheitlich für sämtliche Kapitalerträge gestellt werden.
Als nächste Schritte prüfen Sie zuerst, ob Ihre Aufträge aktuell sind und ihre Summe den Freibetrag nicht überschreitet, dann justieren Sie die Aufteilung anhand der Vorjahreserträge nach. Wenn Ihre Kapitalerträge den Freibetrag voraussichtlich übersteigen, erklärt der Livossa-Artikel „Sparerpauschbetrag: Was passiert, wenn man ihn überschreitet?“, welche Folgen das hat und wie Sie dann vorgehen. Alle Angaben dieses Artikels beziehen sich auf Deutschland und haben den Stand Oktober 2026; sie stellen keine individuelle Steuerberatung dar.
Häufig gestellte Fragen
Kann ich meinen Freistellungsauftrag auf mehrere Banken verteilen?
Ja, Sie können Ihren Sparer-Pauschbetrag auf beliebig viele Banken aufteilen. Entscheidend ist nur, dass die Summe aller erteilten Freistellungsaufträge den gesetzlichen Höchstbetrag von 1.000 Euro für Alleinstehende (bzw. 2.000 Euro für zusammenveranlagte Ehepaare) nicht überschreitet.
Gilt der Freistellungsauftrag auch rückwirkend?
Ein Freistellungsauftrag gilt in der Regel ab dem 1. Januar des laufenden Jahres für das gesamte Kalenderjahr. Bereits im selben Jahr einbehaltene Steuern werden von der Bank meist automatisch erstattet, sofern der Auftrag rechtzeitig vor Jahresende eingereicht wird.
Was mache ich, wenn ich den Freistellungsauftrag vergessen habe?
Wenn die Bank bereits Abgeltungsteuer abgeführt hat, ist das Geld nicht endgültig verloren. Sie können die zu viel gezahlte Steuer im Rahmen der Einkommensteuererklärung über die Anlage KAP vom Finanzamt zurückfordern.
Wie lange ist ein Freistellungsauftrag gültig?
Sofern Sie ihn nicht ausdrücklich befristen, gilt ein Freistellungsauftrag unbefristet bis auf Widerruf. Er lässt sich jedoch jederzeit anpassen, falls sich Ihre Anlagebeträge oder die Bankverbindungen ändern sollten.
Benötigen Ehepaare einen gemeinsamen Freistellungsauftrag?
Zusammenveranlagte Ehepaare können bei einer Bank einen gemeinsamen Freistellungsauftrag über maximal 2.000 Euro stellen. Alternativ kann auch jeder Ehepartner eigene Aufträge über jeweils höchstens 1.000 Euro einreichen, sodass das Paar in der Summe die 2.000 Euro nicht überschreitet.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Steuern →Erbschaftsteuer-Freibeträge: Wie viel man steuerfrei erben kann
Erbschaftsteuer-Freibetrag für Ehepartner, Kinder, Enkel und andere Erben mit Tabelle, Steuersätzen und Rechenbeispielen, Stand Oktober 2026.