Einlagensicherung: Wie sicher ist Erspartes bis 100.000 Euro?
Einlagensicherung bis 100.000 Euro pro Kunde und Bank: was zählt, wann bis 500.000 Euro gelten, wer zahlt, wie schnell und was nicht geschützt ist.
In diesem Artikel8
Wie sicher ist Erspartes bis 100.000 Euro?
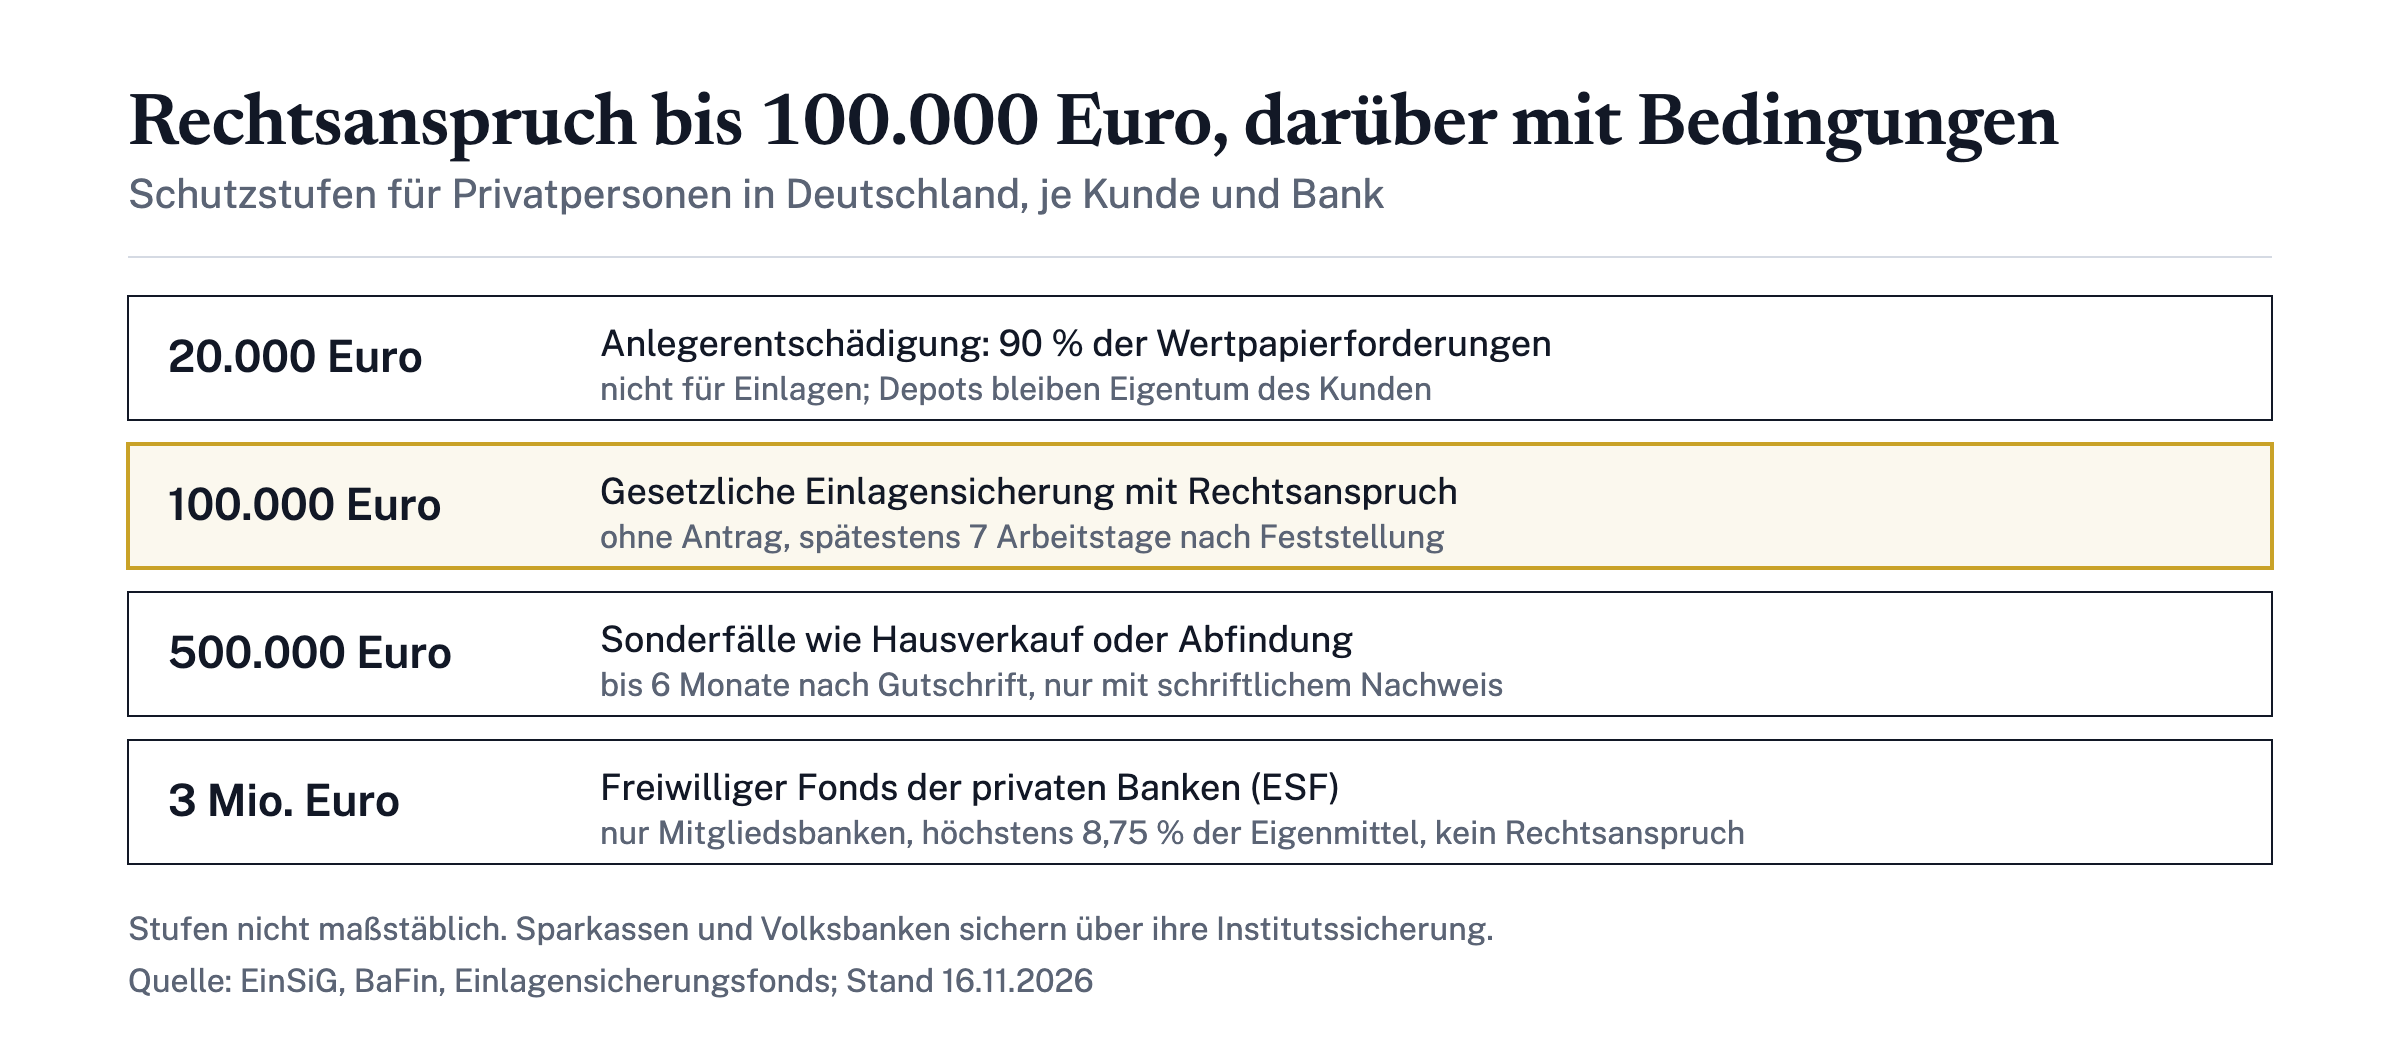
Bis 100.000 Euro ist Erspartes bei einer Bank in Deutschland gesetzlich geschützt. Das Einlagensicherungsgesetz (EinSiG) begrenzt den Entschädigungsanspruch auf diesen Betrag, die sogenannte Deckungssumme.[1] Gemeint sind Kontoguthaben, Festgelder und Spareinlagen.[2] Wird eine Bank zahlungsunfähig, erhalten Kunden ihr Geld bis zu dieser Grenze von einem Einlagensicherungssystem zurück, auch wenn die Bank selbst nicht mehr zahlen kann.
Der Schutz ist ein Rechtsanspruch, keine Kulanz. Jede Bank mit Erlaubnis für das Einlagengeschäft muss einem gesetzlichen Einlagensicherungssystem angehören.[2] Bis zur Grenze ist Erspartes damit sehr gut abgesichert. Unsicher wird es erst darüber: Für Beträge über 100.000 Euro kommt es darauf an, zu welcher Bankengruppe das Institut gehört und ob ein freiwilliger Fonds einspringt.
Wer im Netz noch von 50.000 Euro liest, stößt auf einen alten Stand. Die Entschädigungsgrenze wurde 2009 zunächst auf 50.000 Euro angehoben, seit dem 31. Dezember 2010 liegt sie bei 100.000 Euro.[3] Die heutige Grenze gilt in Deutschland und im gesamten Europäischen Wirtschaftsraum.
Gilt die Einlagensicherung pro Bank oder pro Person?
Die Einlagensicherung gilt pro Person und pro Bank. Die Deckungssumme bezieht sich auf die Gesamtforderung eines Kunden gegen ein Kreditinstitut, unabhängig von der Zahl der Konten, der Währung und dem Ort, an dem die Konten geführt werden.[4] Wer bei einer Bank Girokonto, Tagesgeld und Festgeld hat, ist also nicht dreimal mit 100.000 Euro geschützt, sondern einmal. Bei zwei verschiedenen Banken gilt die Grenze dagegen bei jeder Bank getrennt.
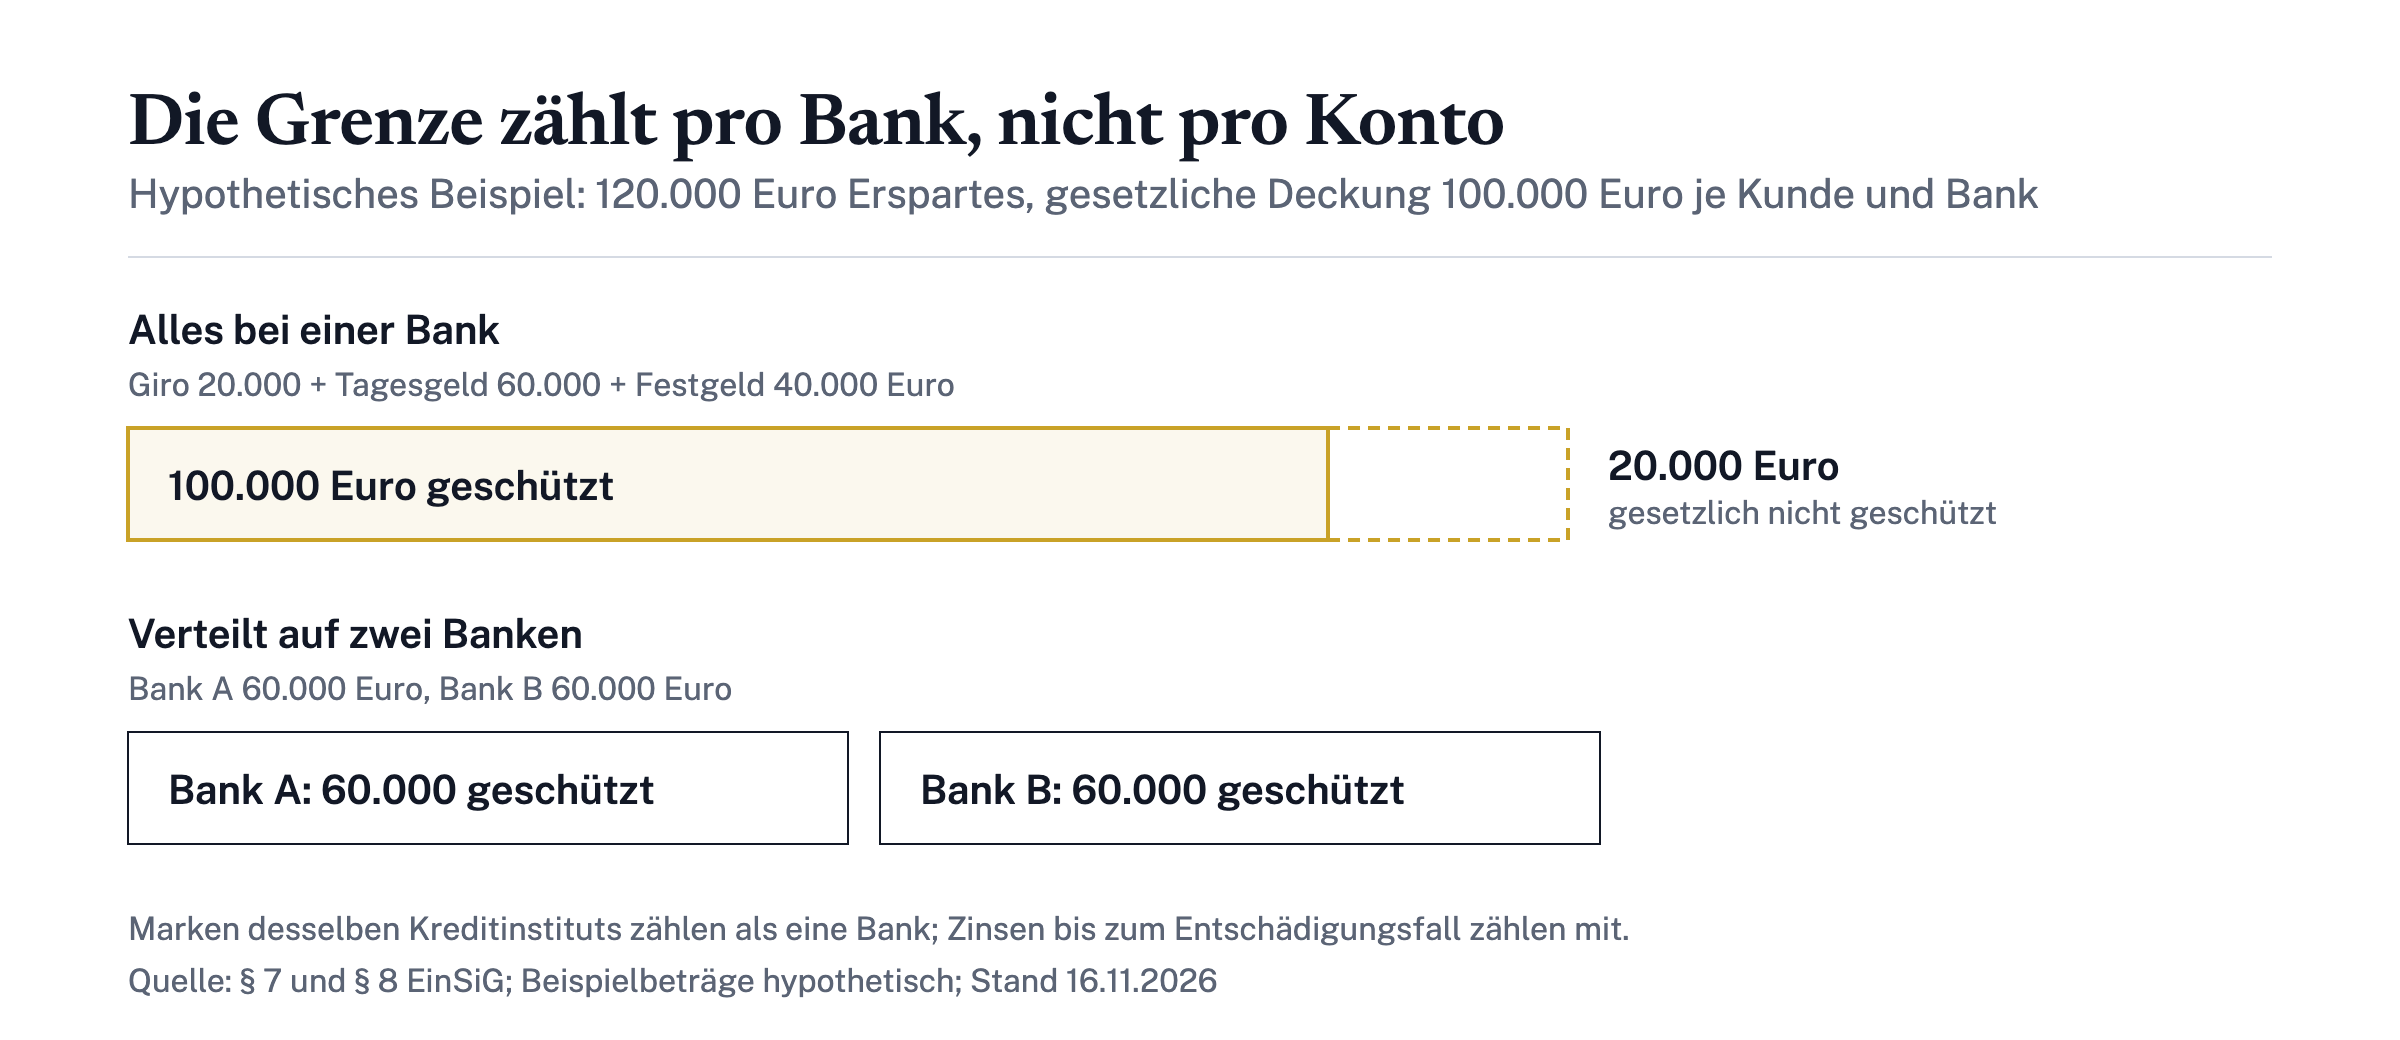
Auf eine Besonderheit weist die BVR Institutssicherung der Genossenschaftsbanken hin: Tritt eine Bank unter mehreren Marken auf, werden die Einlagen bei allen Marken desselben Kreditinstituts zusammen bis 100.000 Euro gedeckt.[5] Entscheidend ist deshalb nicht der Name auf der Banking-App, sondern das Institut dahinter. Welches Institut hinter einer Marke steht, zeigt das Impressum.
Zinsen zählen zur Grenze
Bei der Berechnung zählen die Zinsen bis zur Feststellung des Entschädigungsfalls mit.[4] Ein hypothetisches Rechenbeispiel mit offengelegten Annahmen: Auf einem Tagesgeldkonto liegen 100.000 Euro, angenommen wird ein Zins von 2 Prozent pro Jahr, das Jahr läuft voll, Steuern bleiben außen vor. Am Jahresende stehen 102.000 Euro auf dem Konto. Gesetzlich geschützt sind 100.000 Euro, die 2.000 Euro darüber nicht. Der angenommene Zins ist kein aktueller Marktzins, sondern eine Rechengröße. Wer knapp an der Grenze anlegt, sollte deshalb die erwarteten Zinsen gleich mitrechnen. Wie sich Tagesgeldzinsen vergleichen lassen, erklärt der Beitrag Tagesgeld: Worauf es beim Zinsvergleich ankommt.
Gemeinschaftskonto: ein Anspruch je Inhaber
Bei einem Gemeinschaftskonto zählt der Anteil jedes einzelnen Inhabers, ohne besondere Regelung zu gleichen Teilen.[4] Jeder Inhaber hat einen eigenen Anspruch, bei zwei Inhabern wie einem Ehepaar verdoppelt sich der Höchstbetrag damit auf 200.000 Euro.[2]
Eine Falle entsteht, wenn ein Partner zusätzlich ein eigenes Konto bei derselben Bank führt. Die BaFin rechnet dafür ein Beispiel vor: Ein Ehepaar hat 50.000 Euro auf dem Gemeinschaftskonto, der Ehemann allein 100.000 Euro auf einem Tagesgeldkonto. Wird er aus seinem eigenen Konto mit 100.000 Euro entschädigt, steht ihm aus dem Gemeinschaftskonto kein weiterer Anspruch auf seinen Anteil von 25.000 Euro zu.[2] Die Ehefrau erhält ihre 25.000 Euro. Wären die Guthaben anders auf die Konten verteilt, hätten beide ihr Geld vollständig zurückerhalten.
Wann bis zu 500.000 Euro geschützt sind
In bestimmten Fällen erhöht sich die Deckungssumme auf bis zu 500.000 Euro.[1] Das Gesetz denkt dabei an Geld, das wegen eines einmaligen Ereignisses vorübergehend auf dem Konto liegt. Dazu zählen:
- Erlöse aus dem Verkauf einer privat genutzten Wohnung oder eines Hauses,
- Beträge, die an Lebensereignisse geknüpft sind, etwa Heirat, Scheidung, Ruhestand, Kündigung, Entlassung, Geburt, Krankheit, Pflegebedürftigkeit, Behinderung oder Tod,
- Abfindungen bei Verlust des Arbeitsplatzes sowie Kapitalauszahlungen aus der betrieblichen Altersversorgung,
- Versicherungsleistungen und Entschädigungen, etwa für Opfer von Gewalttaten.
Die höhere Grenze gilt nur auf Zeit. Der Entschädigungsfall muss in einem Zeitraum von bis zu sechs Monaten nach der Gutschrift eintreten.[1] Wer etwa den Erlös aus dem Hausverkauf ein Jahr auf dem Girokonto liegen lässt, ist danach wieder nur bis 100.000 Euro geschützt.
Anders als die normale Entschädigung kommt dieser Teil nicht automatisch. Einleger müssen die besonderen Fälle der Entschädigungseinrichtung schriftlich und mit Belegen nachweisen.[6] Kaufvertrag, Abfindungsvereinbarung oder Rentenbescheid sollten deshalb griffbereit sein, solange das Geld auf dem Konto liegt.
Wer zahlt: EdB, Sparkassen, Volksbanken und freiwillige Fonds
Wer im Ernstfall zahlt, hängt von der Bankengruppe ab. In Deutschland gibt es drei gesetzlich anerkannte Wege, dazu kommen freiwillige Fonds der Bankenverbände.
Für private Banken ist die Entschädigungseinrichtung deutscher Banken (EdB) zuständig, für die öffentlich-rechtlichen Banken ebenfalls.[7] Sie entschädigt bis 100.000 Euro pro Kunde und Bank, unabhängig davon, wie viele Konten bestehen.[6]
Sparkassen und Genossenschaftsbanken setzen auf eine Institutssicherung. Die Sicherungssysteme des Deutschen Sparkassen- und Giroverbands (DSGV) und des Bundesverbands der Volksbanken und Raiffeisenbanken (BVR) sind als gesetzliche Einlagensicherungssysteme anerkannt.[2] Ihr erstes Ziel ist, die Pleite eines Mitgliedsinstituts zu verhindern. Die BVR Institutssicherung ist gesetzlich berechtigt, Maßnahmen zur Verhinderung einer Insolvenz zu ergreifen.[5] Laut DSGV hat seit Gründung des Sicherungssystems in den 1970er-Jahren noch kein Kunde eines Mitgliedsinstituts Einlagen verloren.[8] Greift der Schutz doch nicht, gilt auch hier der gesetzliche Anspruch bis 100.000 Euro.
Über die gesetzliche Grenze hinaus sichern freiwillige Fonds. Der Einlagensicherungsfonds (ESF) des Bundesverbands deutscher Banken schützt Privatpersonen bei seinen Mitgliedsbanken derzeit bis 3 Mio. Euro je Kreditinstitut.[9] Zusätzlich ist die Grenze auf 8,75 % der haftenden Eigenmittel der jeweiligen Bank begrenzt, bei kleinen Banken kann sie also niedriger liegen. Einen ähnlichen Fonds hat der Bundesverband Öffentlicher Banken (VÖB). Auf diesen erweiterten Schutz besteht jedoch kein einklagbarer Anspruch.[2]
| Bankengruppe | Gesetzliche Sicherung bis 100.000 Euro | Zusätzlicher Schutz |
|---|---|---|
| Private Banken | EdB | ESF des Bankenverbands für Mitgliedsbanken, derzeit bis 3 Mio. Euro je Privatperson, ohne Rechtsanspruch |
| Öffentliche Banken | EdB | Fonds des VÖB, ohne Rechtsanspruch |
| Sparkassen, Landesbanken | Sicherungssystem des DSGV | Institutssicherung soll die Insolvenz verhindern |
| Volks- und Raiffeisenbanken | BVR Institutssicherung | Institutssicherung soll die Insolvenz verhindern |
Stand der Angaben ist der 16. November 2026. Ob eine Bank Mitglied im ESF ist und welche Sicherungsgrenze für sie gilt, lässt sich auf der Seite des Einlagensicherungsfonds abfragen.
Wie schnell kommt das Geld zurück?
Spätestens sieben Arbeitstage nach der Feststellung des Entschädigungsfalls muss das Geld da sein.[10] Den Entschädigungsfall stellt die BaFin fest, wenn eine Bank zahlungsunfähig ist.[2] Erst danach darf die Entschädigungseinrichtung zahlen. Die Frist läuft also nicht ab dem Tag der ersten Schlagzeile, sondern ab dieser Feststellung.
Einen Antrag müssen Sparer für Beträge bis 100.000 Euro nicht stellen. Das Gesetz verlangt die Zahlung ausdrücklich, ohne dass es eines Antrags beim Einlagensicherungssystem bedarf.[10] Grundlage sind die Daten der Bank. Bis Ende Mai 2016 galt noch eine Frist von 20 Arbeitstagen. Wie lange es im Einzelfall dauert, hängt laut EdB unter anderem von der Zahl der Kunden und der internen Organisation der Bank ab.[6]
Für den erhöhten Schutz bis 500.000 Euro gilt eine eigene Frist. Diese Beträge sind innerhalb von sieben Arbeitstagen nach Zugang der Anmeldung durch den Einleger zu entschädigen.[10] Beim freiwilligen ESF schreibt der Fonds die Einleger an und bittet um eine Bankverbindung, an die er überweist.[9]
Was die Einlagensicherung nicht abdeckt
Die Einlagensicherung schützt Einlagen, nicht jede Geldanlage bei einer Bank. Wertpapiere im Depot sind kein Fall für sie: Depots werden von der Bank nur verwahrt und bleiben Eigentum des Kunden.[9] Bei einer Pleite lässt sich das Depot auf eine andere Bank übertragen, sofern der Bank keine Sicherungsrechte daran zustehen.
Für Forderungen aus Wertpapiergeschäften gibt es eine eigene, deutlich kleinere Absicherung. Die gesetzliche Anlegerentschädigung sichert 90 Prozent dieser Forderungen, maximal 20.000 Euro.[2] Sie greift etwa, wenn ein Institut Wertpapiere veruntreut hat, nicht aber bei falscher Beratung oder Verlusten durch eine ungünstige Anlagestrategie.
Weitere Lücken betreffen bestimmte Produkte und Einleger:
- Inhaberschuldverschreibungen und Zertifikate, die eine Bank ausgegeben hat, sichert der ESF nicht.[9]
- Kryptowährungen sind in der Regel nicht abgesichert, außer der Kryptowert gilt als Wertpapier oder es handelt sich um Fondsanteile.[2]
- Staatliche Stellen und Finanzunternehmen wie Versicherungen oder Pensionsfonds sind nicht entschädigungsfähig.
Bei Banken im Ausland kann eine andere Einlagensicherung zuständig sein. Im Europäischen Wirtschaftsraum müssen alle Staaten Bankeinlagen bis 100.000 Euro absichern, die Regeln im Detail können aber abweichen.[2]
Wer prüfen möchte, wie gut das eigene Ersparte geschützt ist, kommt mit vier Fragen weit:
- Liegen bei einem Kreditinstitut, alle Marken zusammengezählt und mit den erwarteten Zinsen, mehr als 100.000 Euro?
- Gibt es neben einem Gemeinschaftskonto eigene Konten bei derselben Bank?
- Liegt Geld aus Hausverkauf, Abfindung oder Renteneintritt auf dem Konto, und sind die Belege griffbereit?
- Zu welchem Sicherungssystem gehört die Bank, und gilt darüber hinaus ein freiwilliger Fonds?
Wer eine der Fragen nicht beantworten kann, fragt bei der eigenen Bank nach. Für das Festgeld gelten dieselben Grenzen; worauf es dort sonst ankommt, zeigt der Beitrag Festgeld-Zinsen vergleichen: Laufzeit, Zinszahlung und Kündigung. Weitere Themen rund um Tagesgeld, Festgeld und Zinsen finden Sie in der Rubrik Sparen.
Häufig gestellte Fragen
Gilt die Einlagensicherung von 100.000 Euro pro Konto?
Nein. Die Grenze gilt pro Kunde und pro Bank. Alle Guthaben eines Kunden bei einem Kreditinstitut werden zusammengezählt, unabhängig davon, wie viele Konten er dort hat. Bei verschiedenen Banken gilt die Grenze jeweils getrennt.
Ist bei einem Ehepaar mit Gemeinschaftskonto mehr geschützt?
Ja. Jeder Inhaber eines Gemeinschaftskontos ist für seinen Anteil geschützt, zwei Inhaber zusammen bis 200.000 Euro. Führt ein Partner zusätzlich ein eigenes Konto bei derselben Bank, wird sein Anteil am Gemeinschaftskonto mit diesem Konto zusammengezählt.
Sind Zinsen von der Einlagensicherung gedeckt?
Ja, aber innerhalb der Grenze. Zinsen, die bis zum Entschädigungsfall auflaufen, werden zum Guthaben gerechnet. Liegt das Guthaben mit Zinsen über 100.000 Euro, ist der Teil darüber gesetzlich nicht geschützt.
Gilt noch die EU-Einlagensicherung von 50.000 Euro?
Nein. 50.000 Euro waren 2009 eine Zwischenstufe. Seit dem 31. Dezember 2010 liegt die gesetzliche Grenze bei 100.000 Euro.
Muss ich meinen Anspruch bei einer Bankpleite anmelden?
Für Beträge bis 100.000 Euro nicht, die Entschädigung erfolgt auf Basis der Bankdaten. Nur wer den erhöhten Schutz bis 500.000 Euro nutzen will, muss ihn schriftlich mit Belegen nachweisen.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Sparen →Festgeld-Zinsen vergleichen: Laufzeit, Zinszahlung und Kündigung
Festgeld-Zinsen im Oktober 2026: Durchschnitt und Angebote im Vergleich, Laufzeit, Zinszahlung und Zugriff erklärt, mit Rechenbeispiel für Deutschland.
Tagesgeld: Worauf es beim Zinsvergleich ankommt
Tagesgeld-Vergleich im Oktober 2026: Dauerzins, Aktionszins, Bestandskunden und Einlagensicherung – mit Quellen, Stand und Rechenbeispiel.