Neobroker oder Hausbank-Depot: Kosten und Service im Vergleich
Neobroker oder Hausbank? Was Depot, Orders und ETF-Sparplan bei Filialbank, Sparkassen-Broker und Neobroker kosten und was die Hausbank dafür bietet.
In diesem Artikel9
- Neobroker oder Hausbank-Depot: Was ist günstiger?
- Was ein Depot bei der Filialbank über die Jahre kostet
- Broker-Vergleich für den ETF-Sparplan: Neobroker, Hausbank und S Broker
- Was die Hausbank für den Aufpreis bietet
- Wo Neobroker sparen: Service, Handelsplätze und Verrechnungskonto
- Welcher Online-Broker ist der beste? Was Stiftung Warentest und Testsieger-Listen zeigen
- Depot wechseln oder behalten: so entscheiden Sie
- Häufig gestellte Fragen
- Quellen
Neobroker oder Hausbank-Depot: Was ist günstiger?
Bei den laufenden Kosten ist der Neobroker fast immer günstiger als das Depot bei der Hausbank. Stiftung Warentest hat im Herbst 2026 42 Depotmodelle verglichen, darunter 8 bundesweite Filialdepots und 34 Online-Depots von Filial- und Direktbanken sowie Neobrokern. Zwischen dem teuersten und dem günstigsten Anbieter lagen bei Orders und Verwahrung mehr als 800 Euro im Jahr.[1] Bei Filialbanken können je nach Depotgröße und Orderfrequenz mehrere hundert Euro jährlich anfallen.[1]
Ein Neobroker ist ein Online-Broker, der Wertpapierkäufe fast ausschließlich per App abwickelt und dafür nichts oder nur symbolische Beträge verlangt. Eine Filial- oder Hausbank führt das Depot dagegen neben Girokonto und Beratung in der Filiale. Der Markt ist groß: Ende 2025 gab es in Deutschland 37,5 Millionen Wertpapierdepots.[1]
Wer bei Wertpapiergeschäften auf persönliche Beratung verzichten kann, ist nach Einschätzung von Stiftung Warentest bei Online-Brokern grundsätzlich richtig aufgehoben.[2] Die Frage lautet also weniger „Neobroker oder Bank“ als: Wofür zahlen Sie bei der Hausbank, und brauchen Sie es?
Was ein Depot bei der Filialbank über die Jahre kostet
Ein Depot bei der Filialbank kostet meist an drei Stellen Geld: für die Depotführung, für jede Order und für Sparplan-Ausführungen. Die Commerzbank ist ein gut dokumentiertes Beispiel, weil sie ihre drei Depotmodelle mit Preisen auf einer Seite zeigt (Stand 18. November 2026).[3]
| Depotmodell (Commerzbank) | Depotführung | Order | Beratung |
|---|---|---|---|
| DirektDepot | 0 Euro bei einer Order oder einem Sparplan pro Quartal, sonst 0,175 Prozent im Jahr, mind. 4,95 Euro pro Quartal | 0,25 Prozent + 4,90 Euro, mind. 9,90 Euro (Inland) | nicht enthalten |
| KlassikDepot | ab 19,90 Euro pro Quartal | Orderprovision, online 20 Prozent Rabatt | persönlich oder telefonisch |
| PremiumDepot | ab 145,00 Euro pro Quartal | inklusive | persönlich oder telefonisch |
Wer das KlassikDepot wegen der Beratung wählt, zahlt allein für die Depotführung mindestens 79,60 Euro im Jahr, viermal 19,90 Euro.[3] Dazu kommen die Orderkosten: Im DirektDepot kostet eine Aktienorder über 2.000 Euro 9,90 Euro, denn 0,25 Prozent plus 4,90 Euro ergeben 9,90 Euro und erreichen gerade die Mindestprovision.
Beim Neobroker Trade Republic sind Orderprovision und Depotführung laut Preis- und Leistungsverzeichnis (Stand 11/2025) kostenfrei. Je Handelsgeschäft fällt eine Abwicklungskostenpauschale von 1,00 Euro an, Sparpläne ausgenommen.[4] Wer zehnmal im Jahr handelt, zahlt dort 10 Euro, im Commerzbank-DirektDepot bei Orders dieser Größe mindestens 99 Euro.
Stiftung Warentest weist darauf hin, dass der Blick in die Preisverzeichnisse allein für einen fairen Vergleich nicht reicht, weil Anbieter Gebühren nach Anlagesumme, Zahl der Wertpapiere oder Orderart unterschiedlich ansetzen. Der Test rechnet deshalb mit vier Modellfällen von 12.000 bis 150.000 Euro Depotvolumen.[2]
Broker-Vergleich für den ETF-Sparplan: Neobroker, Hausbank und S Broker
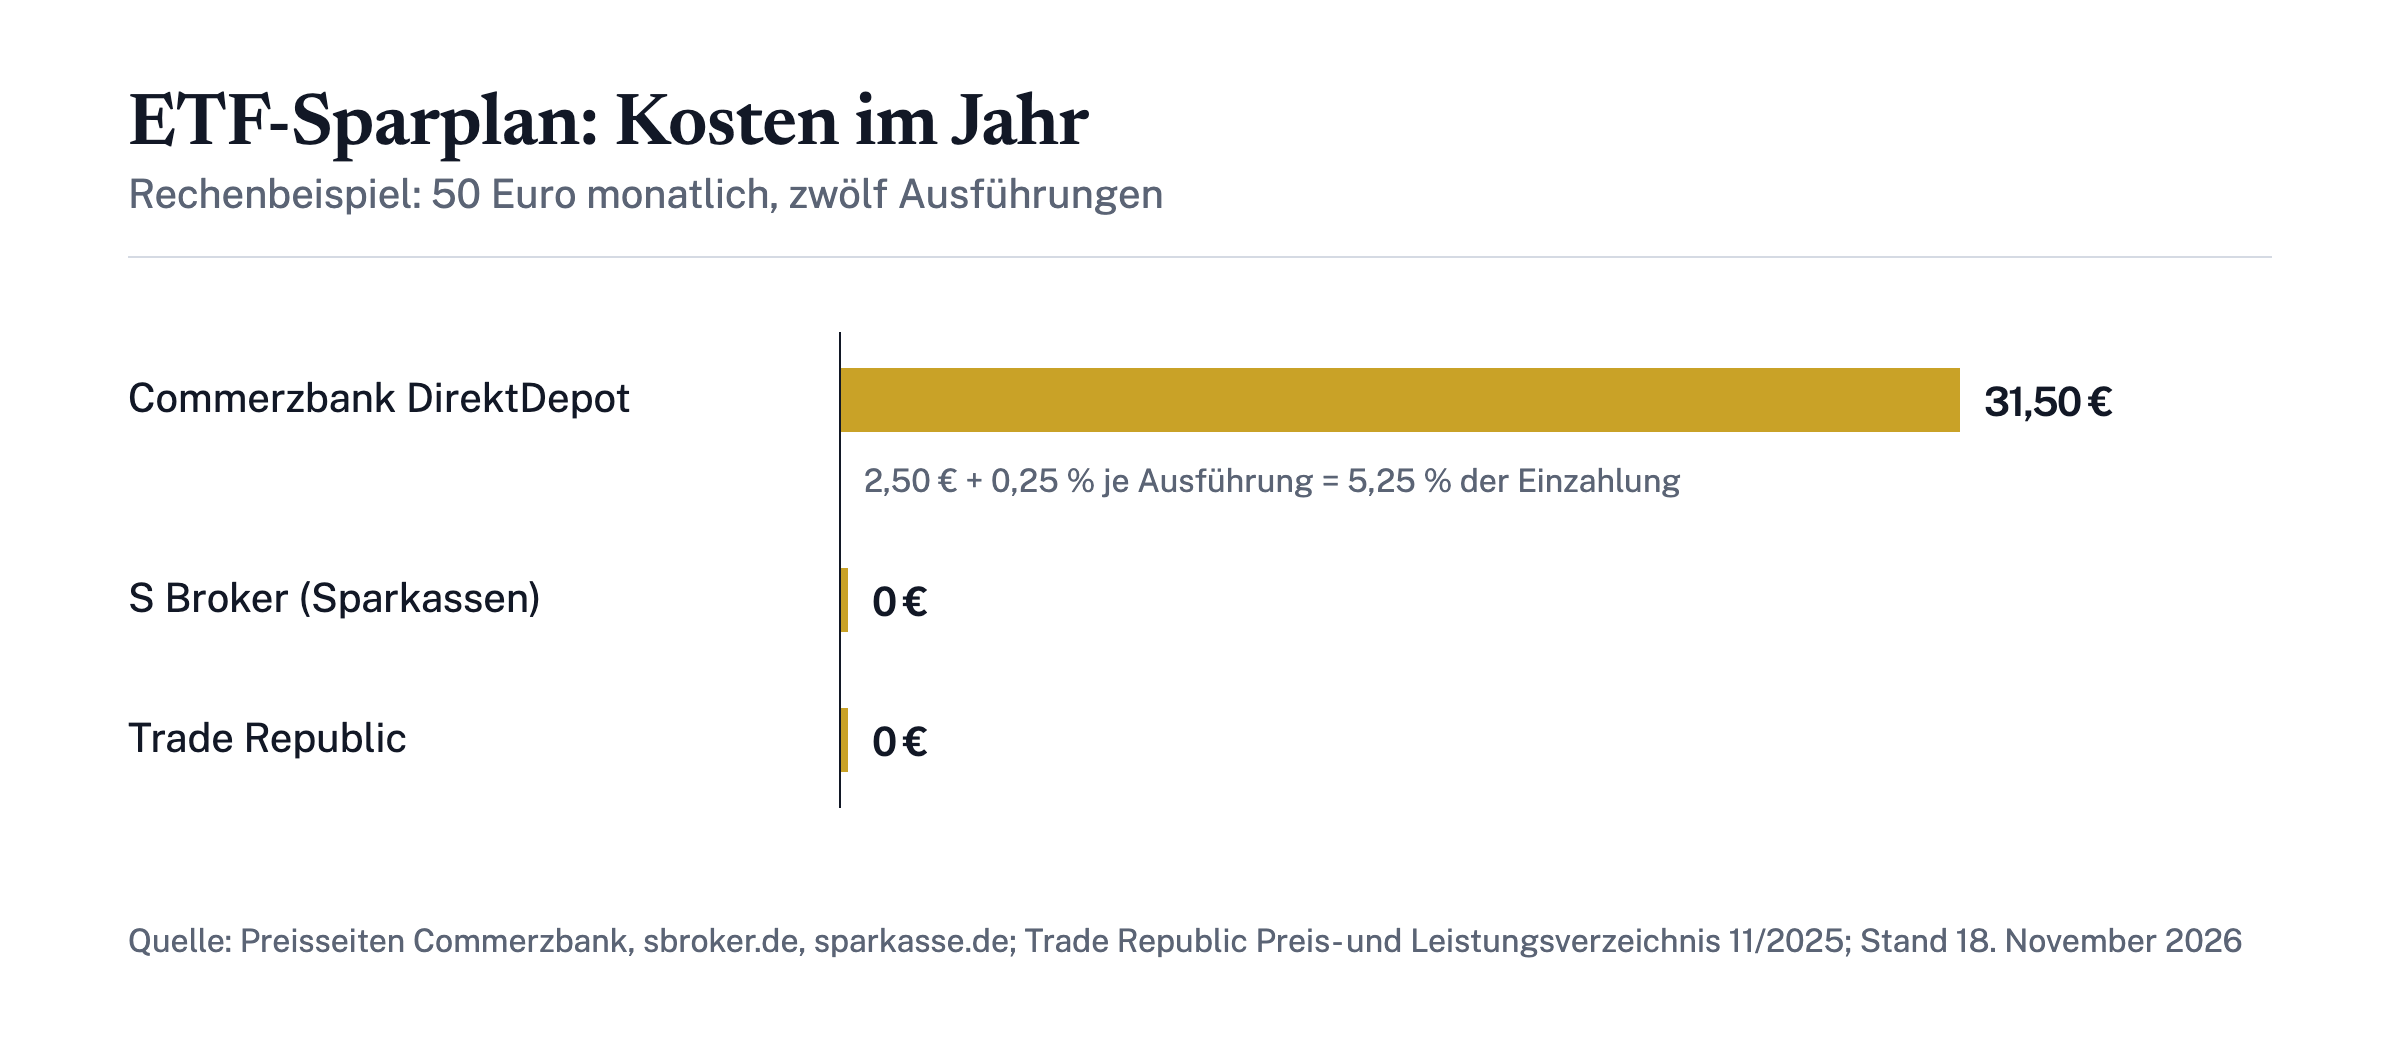
Beim ETF-Sparplan zeigt sich der Kostenunterschied am deutlichsten, weil kleine Raten auf feste Gebühren treffen. Das folgende Rechenbeispiel ist hypothetisch: 50 Euro monatlich in einen ETF, zwölf Ausführungen im Jahr, Preise der Anbieterseiten vom 18. November 2026.
| Anbieter | Preis pro Sparplan-Ausführung | Kosten im Jahr bei 50 Euro monatlich | Anteil an 600 Euro Einzahlung |
|---|---|---|---|
| Commerzbank DirektDepot | 2,50 Euro + 0,25 Prozent | 31,50 Euro | 5,25 Prozent |
| S Broker (Sparkassen) | kostenlos | 0 Euro | 0 Prozent |
| Trade Republic | kostenfrei | 0 Euro | 0 Prozent |
Bei der Commerzbank kostet jede Ausführung 2,50 Euro plus 0,25 Prozent von 50 Euro, also 2,625 Euro; zwölfmal ergibt das 31,50 Euro.[3] Bei einer Rate von 500 Euro wären es 3,75 Euro pro Ausführung und 45 Euro im Jahr, also 0,75 Prozent der Einzahlung. Je kleiner die Rate, desto stärker wiegt die feste Pauschale.
Der S Broker ist die Online-Wertpapierplattform der Sparkassen-Finanzgruppe, also ein Depot aus der Hausbank-Gruppe zu Neobroker-ähnlichen Preisen. Die Depotführung kostet 0 Euro, eine Sofortorder 0,95 Euro, Sparpläne beginnen bei 5 Euro.[5] Aktien-, ETF- und Zertifikate-Sparpläne führt der S Broker kostenlos aus.[6] Trade Republic berechnet für Sparplan-Ausführungen ebenfalls nichts.[4]
Für den Vergleich heißt das: Wer nur einen Sparplan bespart und keine Beratung nutzt, zahlt im Filialdepot für eine Leistung, die er nicht abruft. Wer bei der Sparkasse bleiben will, muss dafür nicht zum Neobroker wechseln.
Was die Hausbank für den Aufpreis bietet
Die Hausbank bietet für den höheren Preis vor allem drei Dinge: Beratung, mehr Börsenplätze und Wertpapiere sowie Ansprechpartner in der Filiale oder am Telefon. Beim KlassikDepot und beim PremiumDepot der Commerzbank gehört Beratung persönlich oder telefonisch zum Leistungsumfang.[3]
Stiftung Warentest nennt als Vorteil klassischer Banken eine größere Auswahl an Börsenplätzen und Wertpapieren und den Zugang zum Xetra-Handel, dem wichtigsten Handelsplatz in Deutschland.[1] Die Commerzbank nennt für ihre Depots über 50.000 Wertpapiere und 64 nationale und internationale Handelsplätze.[3]
Anlageberatung ist in Deutschland gesetzlich geregelt. Vor der Beratung muss die Bank Sie informieren, ob sie unabhängig berät, also als Honorar-Anlageberatung, oder nicht (§ 64 Abs. 1 WpHG). Vor Vertragsschluss muss sie Ihnen eine Geeignetheitserklärung aushändigen, die erläutert, wie die Empfehlung auf Ihre Ziele und Präferenzen abgestimmt wurde (§ 64 Abs. 4 WpHG).[7] Wer sich beraten lässt, sollte beide Dokumente lesen: Sie zeigen, ob die Bank unabhängig berät und warum sie gerade dieses Produkt vorschlägt.
Wo Neobroker sparen: Service, Handelsplätze und Verrechnungskonto
Neobroker sparen vor allem beim Service, bei der Auswahl an Handelsplätzen und bei Leistungen außerhalb der App. Laut Stiftung Warentest ist die Auswahl an Handelsplätzen bei etlichen Neobrokern beschränkt; wer aktiv handelt, sollte deshalb nicht nur auf Order- und Verwahrkosten schauen.[1]
Was außerhalb der App passiert, kostet beim Neobroker oft extra. Trade Republic berechnet für eine Order, die per Post erteilt wird, 25,00 Euro.[4] Wer sein Depot gern mit einer Person in der Filiale bespricht, findet beim Neobroker kein Gegenüber.
Das Geld, das nicht in Wertpapieren steckt, liegt auf einem Verrechnungskonto. Für Einlagen gilt die gesetzliche Einlagensicherung, begrenzt auf 100.000 Euro je Einleger und Bank (§ 8 EinSiG).[8] Entscheidend ist, bei welcher Bank das Geld tatsächlich liegt. Wie die Sicherung im Einzelnen funktioniert, erklärt der Artikel zur Einlagensicherung bis 100.000 Euro.
Ein Teil der niedrigen Preise beruhte bisher auf Rückvergütungen von Handelsplätzen und Marketmakern, auf Englisch Payment for Order Flow. Seit dem 1. Juli 2026 sind diese Zahlungen EU-weit verboten. Ob die Preisgestaltung der Neobroker so bleibt, hält Stiftung Warentest für fraglich.[1]
Welcher Online-Broker ist der beste? Was Stiftung Warentest und Testsieger-Listen zeigen
Welcher Online-Broker der beste ist, hängt von der eigenen Nutzung ab, nicht von einem Siegertitel. Der aktuelle Depotvergleich von Stiftung Warentest rechnet deshalb vier Modellfälle durch, vom kleinen Depot mit einem Sparplan über 50 Euro bis zum großen Depot mit 150.000 Euro.[2] Die vollständigen Ergebnisse stehen in der November-Ausgabe von Finanztest und auf test.de.[1]
Bei Testsieger-Listen lohnt ein Blick auf drei Punkte:
- Welcher Modellfall passt zu Ihnen? Ein Anbieter, der beim großen Depot mit vielen Orders vorn liegt, kann beim kleinen Sparplan-Depot teurer sein.
- Was ist im Preis enthalten? Handelsplätze, Sparplan-Auswahl und Service unterscheiden sich stärker als der Orderpreis.
- Wie alt ist der Test? Seit dem Verbot der Rückvergütungen Mitte 2026 können sich Neobroker-Preise schneller ändern.
Viele Anbieter werben mit befristeten Lockangeboten, etwa reduzierten Ordergebühren. Stiftung Warentest rät, solche Aktionen nur zu nutzen, wenn die regulären Konditionen ebenfalls passen, und nicht allein wegen einer Aktion zu wechseln.[1]
Depot wechseln oder behalten: so entscheiden Sie
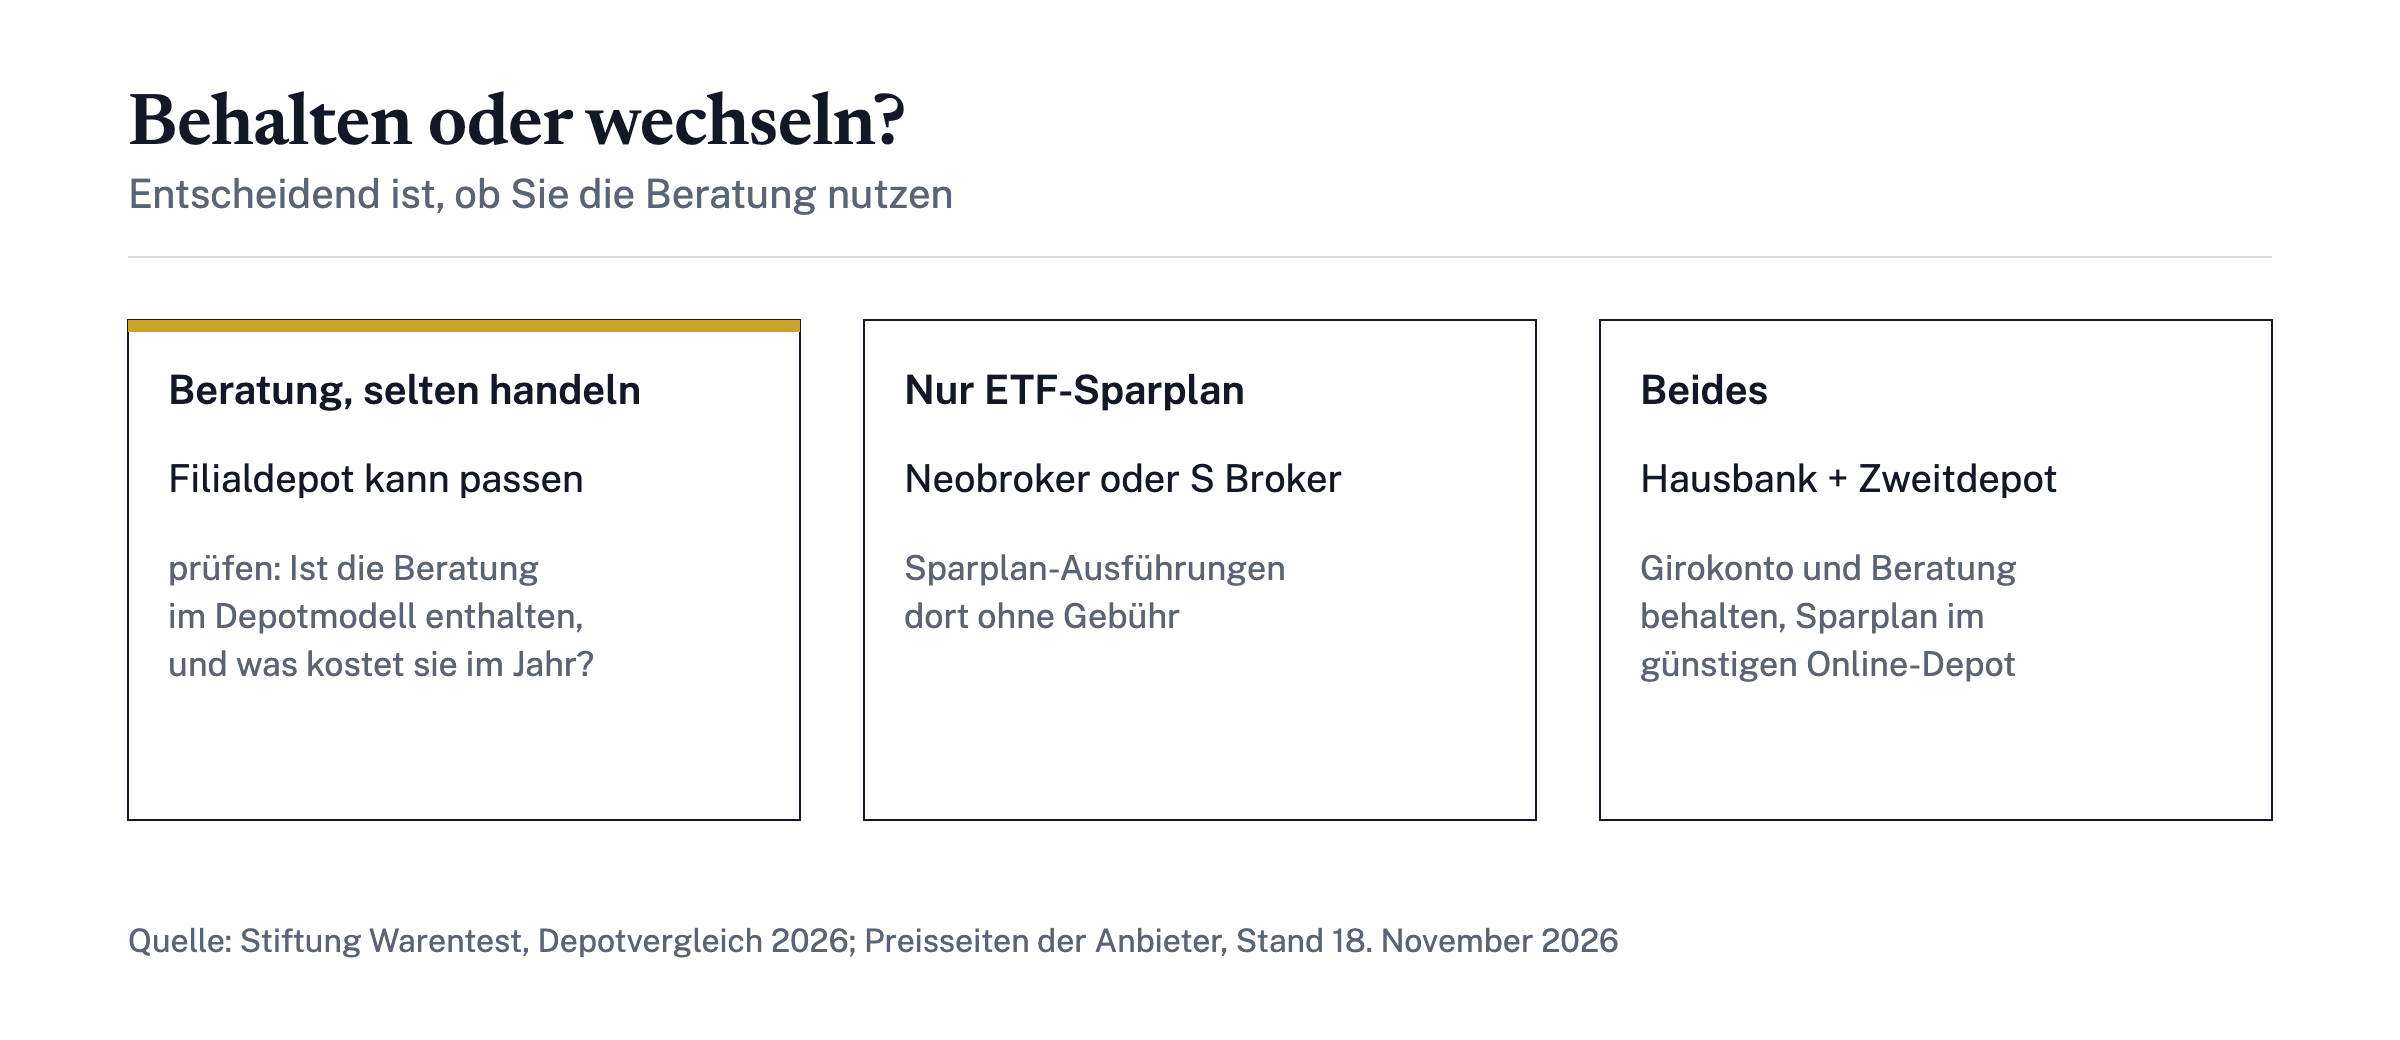
Ob sich ein Depotwechsel lohnt, entscheidet vor allem die Frage, ob Sie die Beratung der Hausbank nutzen. Drei Fälle helfen bei der Einordnung:
- Sie lassen sich regelmäßig beraten und handeln selten. Dann kann das Filialdepot passen. Prüfen Sie, ob Ihr Depotmodell die Beratung tatsächlich enthält und was sie im Jahr kostet.
- Sie besparen nur ETFs per Sparplan. Dann zahlen Sie im Filialdepot für Leistungen, die Sie nicht nutzen. Ein Neobroker oder der S Broker der Sparkassen führt Sparpläne kostenlos aus.
- Sie wollen beides. Das Girokonto und eine Beratung bei der Hausbank lassen sich mit einem günstigen Zweitdepot für den Sparplan kombinieren.
Beim Wechsel werden die Wertpapiere per Depotübertrag zum neuen Anbieter verschoben, ohne sie zu verkaufen. Trade Republic berechnet für einen Übertrag zulasten des Depots nichts.[4] Nach dem Wechsel sollten Sie den Freistellungsauftrag neu aufteilen, damit Kapitalerträge beim neuen Depot steuerfrei bleiben, soweit der Pauschbetrag reicht. Wer bei der Hausbank auch das Girokonto prüfen will, findet einen Überblick zu Premium-Girokonten bei Filialbanken.
Der nächste Schritt ist einfach: die eigene Jahresabrechnung des Depots heraussuchen, Depotgebühr und Orderkosten addieren und mit dem Rechenbeispiel oben vergleichen. Liegt die Summe deutlich über dem, was Ihnen die Beratung wert ist, lohnt der Wechsel. Weiterführend auf Livossa: Einlagensicherung: Wie sicher ist Erspartes bis 100.000 Euro?
Häufig gestellte Fragen
Ist ein Depot bei der Hausbank sicherer als beim Neobroker?
Für Guthaben auf dem Verrechnungskonto gilt die gesetzliche Einlagensicherung bis 100.000 Euro je Einleger und Bank. Entscheidend ist, bei welcher Bank das Geld liegt, nicht ob sie eine Filiale hat.
Kostet ein Depotwechsel Geld?
Der Übertrag selbst ist bei vielen Anbietern kostenlos, bei Trade Republic etwa laut Preisverzeichnis. Fragen Sie beim abgebenden Institut nach, ob Fremdkosten anfallen.
Lohnt sich der S Broker für Sparkassen-Kunden?
Für reine Sparplan-Anleger kann er eine Alternative zum Filialdepot sein: Depotführung 0 Euro, kostenlose Aktien- und ETF-Sparpläne, Sofortorder 0,95 Euro. Beratung in der Filiale ist darin nicht enthalten.
Wer ist Testsieger bei Stiftung Warentest?
Das hängt vom Modellfall ab. Die vollständige Tabelle des Depotvergleichs mit 42 Depots steht in der November-Ausgabe von Finanztest und auf test.de.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis