Haushaltsbuch digital oder auf Papier: Welche Methode passt?
Haushaltsbuch digital oder analog? Was App, Excel-Tabelle und Papier kosten, wie viel Aufwand sie machen und wie Sie kostenlos mit dem Haushaltsbuch anfangen.
In diesem Artikel8
- Papier, Tabelle oder App: Welches Haushaltsbuch ist zu empfehlen?
- Wie führe ich ein Haushaltsbuch als Anfänger richtig?
- Haushaltsbuch-Apps: Was der Finanztest-Vergleich zeigt
- Ist die Finanzguru App wirklich kostenlos?
- Haushaltsbuch in Excel oder auf Papier kostenlos erstellen
- Wie kann ich mit einem Haushaltsbuch Geld sparen?
- Häufig gestellte Fragen
- Quellen
Papier, Tabelle oder App: Welches Haushaltsbuch ist zu empfehlen?
Zu empfehlen ist das Haushaltsbuch, das Sie jede Woche tatsächlich führen. Ob digital oder analog: Jede Methode beantwortet dieselben Fragen, nämlich wie viel Sie ausgeben, wofür und wo Sie sparen können.[1] Sie unterscheiden sich darin, wer die Arbeit macht und wer Ihre Kontodaten sieht.
Für Apps gibt es einen klaren Befund. Finanztest hält Haushaltsbücher als App für bequemer als auf Papier, und Apps mit Kontoverknüpfung schnitten im Test besser ab als Apps ohne.[2] Kontoverknüpfung heißt: Sie erlauben der App, auf Ihr Konto zu schauen.[3] Dann wird jede Buchung automatisch übernommen und kategorisiert.[2]
| Methode | Kosten zum Start | Aufwand im Alltag | Kontozugriff durch Dritte | Passt zu |
|---|---|---|---|---|
| Papier | kostenlos mit Vorlagen zum Ausdrucken | Belege sammeln, einmal pro Woche eintragen | nein | Barzahler und alle, die ohne Bildschirm planen wollen |
| Tabelle (Excel, LibreOffice, Google Tabellen) | kostenlos mit eigener Vorlage | Umsätze und Belege selbst eintragen, Summen rechnet die Tabelle | nein | alle, die Kategorien selbst festlegen wollen |
| App ohne Kontoverknüpfung | Grundversion meist gratis | jede Ausgabe von Hand eintippen | nein | alle, die das Handy nutzen, das Konto aber nicht freigeben wollen |
| App mit Kontoverknüpfung | Grundversion meist gratis | Kartenumsätze laufen automatisch ein, Bargeld von Hand | ja, Lesezugriff auf das Konto | alle, die wenig Zeit investieren wollen |
Die Grundversionen der getesteten Apps waren gratis, die Vollversionen bis auf eine kostenpflichtig.[3] Auch die beste App erspart eine Pflicht nicht: Bargeld müssen Sie überall selbst notieren, und Kartenzahlungen gehören ebenfalls hinein, sonst stimmt die Buchhaltung am Ende nicht.[1]
Wie führe ich ein Haushaltsbuch als Anfänger richtig?
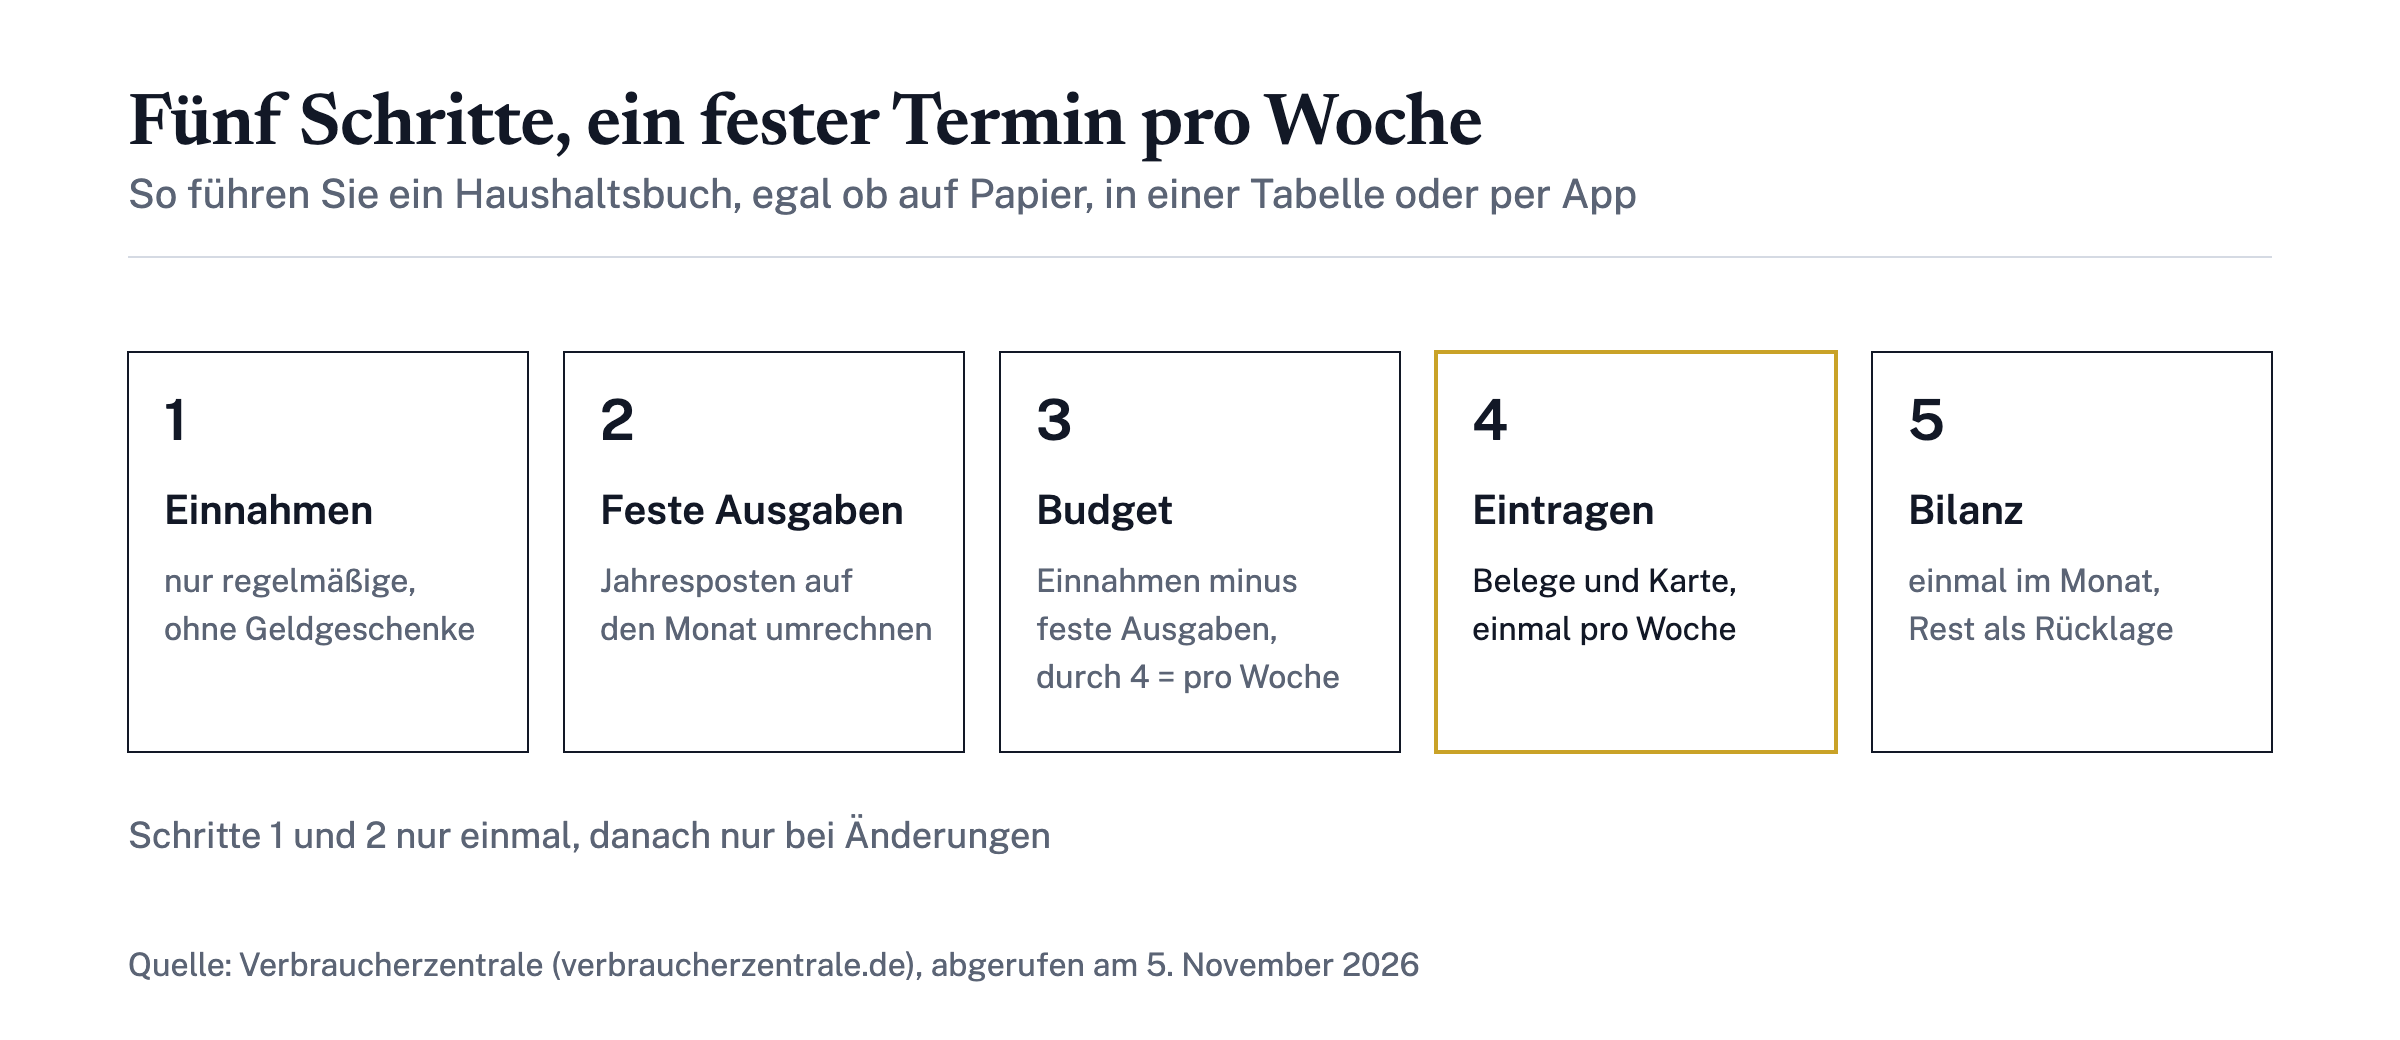
Als Anfänger führen Sie ein Haushaltsbuch richtig, wenn Sie fünf Schritte der Verbraucherzentrale einhalten. Sie gelten für Papier, Tabelle und App gleichermaßen.
- Regelmäßige Einnahmen aufschreiben. Gemeint sind Einnahmen, die immer kommen, etwa Lohn oder Kindergeld. Geldgeschenke und Weihnachtsgeld zählen hier nicht mit.[1]
- Feste Ausgaben ermitteln. Miete, Energie, Telefon und Beiträge gehören dazu. Was nur ein- oder zweimal im Jahr fällig wird, etwa Versicherungen oder die Kfz-Steuer, rechnen Sie auf einen Monat um und legen den Betrag als Rücklage zur Seite.[1]
- Budget für veränderliche Ausgaben berechnen. Einnahmen minus feste Ausgaben ergibt das Geld zum Leben. Geteilt durch vier wissen Sie, wie viel Sie pro Woche ausgeben können, ohne ins Minus zu geraten.[1]
- Veränderliche Ausgaben notieren. Sortieren Sie nach Kategorien wie „Essen und Trinken“ oder „Kleidung“. Belege und Notizen kommen in eine Box und werden einmal pro Woche eingetragen.[1]
- Einmal im Monat Bilanz ziehen. Die Summe der veränderlichen Ausgaben ziehen Sie vom verfügbaren Budget ab.[1]
Die ersten beiden Schritte erledigen Sie nur einmal und passen die Beträge an, wenn sich etwas ändert. Der wöchentliche Termin ist der eigentliche Kern. Auch mit App lohnt der wöchentliche Blick, ob die automatisch vergebenen Kategorien passen.
Haushaltsbuch-Apps: Was der Finanztest-Vergleich zeigt
Der Vergleich von Finanztest zeigt: Apps mit Kontoverknüpfung schneiden besser ab, und günstig ist nicht gleich gut. Getestet wurden acht verbreitete Haushaltsbuch-Apps für Android und fünf für iOS, veröffentlicht in Finanztest 11/23.[3] Alle Preise unten haben diesen Stand.
- Testsieger: Die beste App kostete 3,99 Euro pro Monat und erhielt das Qualitätsurteil Gut.[2]
- Beste App ohne Kontoverknüpfung: einmalig 5,99 Euro unter Android und 6,99 Euro unter iOS, aber nur befriedigend.[2]
- Preisspanne der Vollversionen: von einem Einmalkauf für 2,09 Euro bis zum Jahresabo für 39,99 Euro.[3]
- Schwächen: Drei Apps ohne Kontoverbindung waren befriedigend, eine nur ausreichend. Gründe waren unter anderem unübersichtliche Startseiten, nicht selbsterklärende Abläufe und Mängel in der Datenschutzerklärung.[2]
- Sicherheit: Sicherheitsmängel stellten die Tester keine fest, alle Apps hielten die gesetzlichen Vorschriften ein.[2]
Für die eigene Wahl ist ein Kriterium besonders aufschlussreich. Die Handhabung geht mit 40 Prozent in das Gesamturteil ein, weil auch die beste App nur hilft, wenn man sie regelmäßig nutzt.[3] Wer vor allem Ausgaben verfolgen will, braucht zudem weniger Funktionen als jemand, der mehrere Konten und Depots in einer Anwendung bündeln möchte.[3] Die Ergebnisse haben den Stand von Finanztest 11/23; Funktionen und Preise der Apps können sich seither geändert haben, maßgeblich sind die aktuellen Angaben der Anbieter. Welche Kriterien bei der Auswahl zählen, erklärt der Beitrag Haushaltsbuch-Apps im Vergleich: Kriterien für die Auswahl.
Ist die Finanzguru App wirklich kostenlos?
Ja, die Grundversion von Finanzguru ist laut Anbieter dauerhaft kostenlos. Darin verbinden Sie Ihre Konten, sehen Einnahmen und Ausgaben und behalten Ihre Verträge im Blick.[4] Finanzguru Plus kostet laut Anbieter 0,99 Euro pro Woche, die Grundversion bleibt kostenlos (Stand 5. November 2026).[4] Auf ein Jahr gerechnet entspricht das bei 52 Wochen rund 51 Euro.
Eine Bedingung gehört zur Antwort: Finanzguru ist laut test.de ausschließlich mit Kontoanbindung nutzbar.[3] Wer seine Umsätze keinem Anbieter zeigen will, ist mit Papier, einer Tabelle oder einer App ohne Kontoverknüpfung besser bedient. Prüfen Sie vor einem Abo, welchen Preis die App beim Abschluss tatsächlich anzeigt, und ob Sie die Zusatzfunktionen für Ihr Haushaltsbuch überhaupt brauchen.
Haushaltsbuch in Excel oder auf Papier kostenlos erstellen
Ein Haushaltsbuch erstellen Sie kostenlos mit einer Vorlage zum Ausdrucken oder mit einer eigenen Tabelle. Material dafür gibt es bei Verbraucherberatungen:
- Verbraucherzentrale: Am Ende ihres Ratgebers stehen Beispiel-Tabellen für Einnahmen und Ausgaben.[1] Dazu gibt es einen interaktiven Budgetplaner als Rechner.[1]
- Geld und Haushalt: Der Beratungsdienst verschickt seine Broschüren kostenfrei, auch der Versand kostet nichts.[5] Online bietet er einen Web-Budgetplaner zur Ausgabenkontrolle an.[5]
Wer lieber ein gebundenes Buch nutzt, zahlt für das Haushaltsbuch der Verbraucherzentrale 12 Euro.[1] Nötig ist das nicht.
Für eine Excel-Vorlage brauchen Sie kein besonderes Programm. Excel, LibreOffice Calc oder Google Tabellen genügen, eine „beste“ Excel-Lösung gibt es nicht. Bauen Sie die Beispiel-Tabellen der Verbraucherzentrale nach, mit einem Blatt pro Monat und diesen Bereichen:
- Einnahmen: regelmäßige Beträge, eine Zeile je Quelle.
- Feste Ausgaben: Miete, Energie, Verträge, dazu die auf den Monat umgerechneten Jahresposten.
- Veränderliche Ausgaben: eine Spalte je Kategorie, eine Zeile je Woche.
- Bilanz: verfügbares Budget minus Summe der veränderlichen Ausgaben.
Der Vorteil der Tabelle: Die Summen rechnen sich selbst, und Ihre Daten bleiben bei Ihnen. Der Nachteil: Jeder Umsatz muss von Hand hinein, auch Kartenzahlungen, die erst später vom Konto abgehen.
Wie kann ich mit einem Haushaltsbuch Geld sparen?
Mit einem Haushaltsbuch sparen Sie Geld, indem Sie die Bilanz am Monatsende nutzen, um gezielt umzusteuern. Die Verbraucherzentrale sagt dazu offen: Ein Haushaltsbuch verhilft nicht unbedingt zu mehr Geld, gerade bei knappem Einkommen ist der Spielraum eng. Es zeigt aber, wohin das Geld verschwindet, und erlaubt, besser gegenzusteuern.[1]
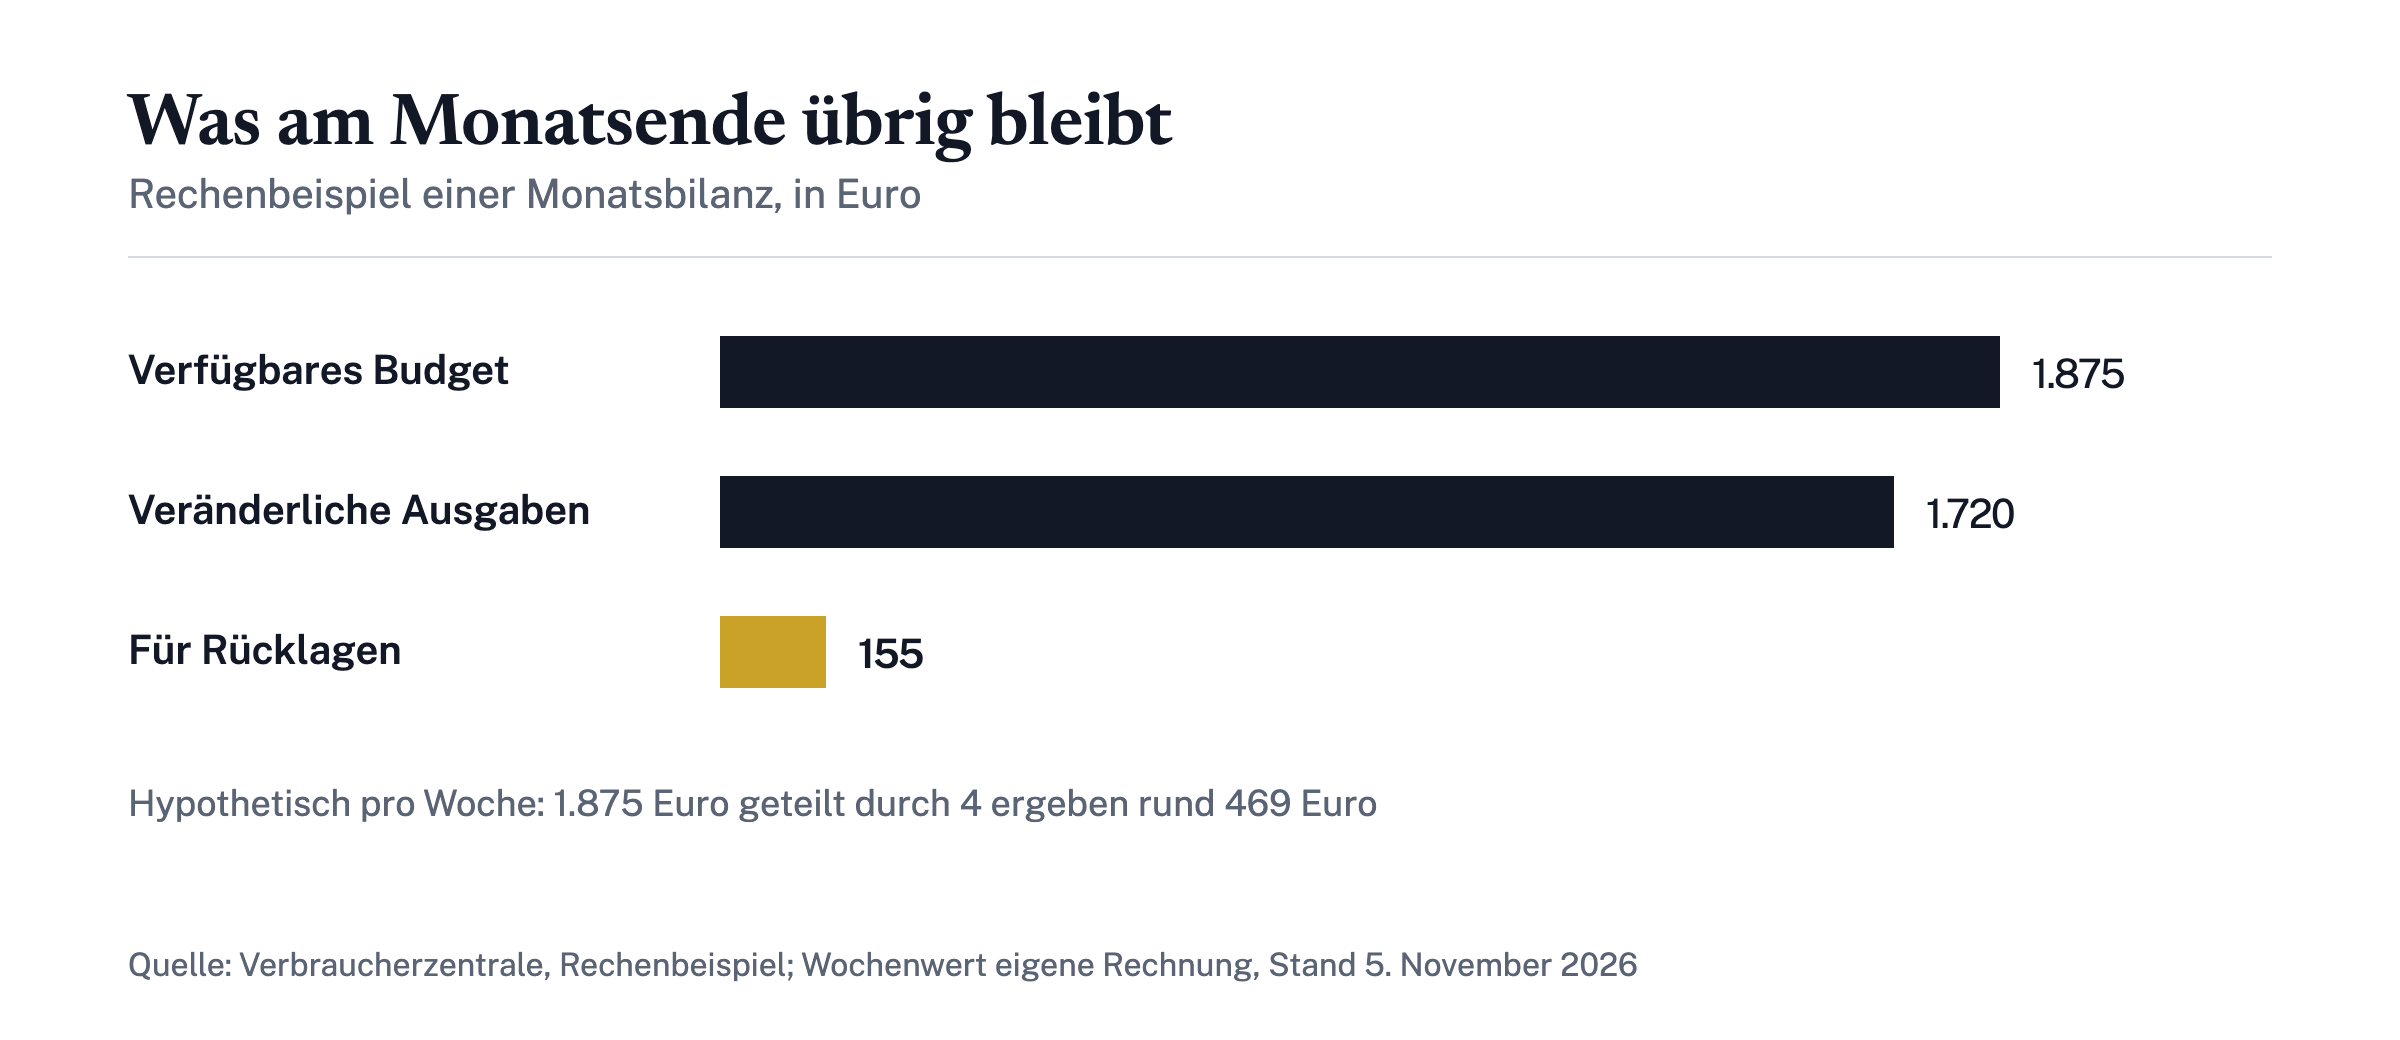
Ein Rechenbeispiel der Verbraucherzentrale: 1.875 Euro verfügbares Budget minus 1.720 Euro veränderliche Ausgaben ergeben 155 Euro für Rücklagen.[1] Hypothetisch weitergerechnet heißt das für die Woche: 1.875 Euro geteilt durch vier ergeben rund 469 Euro Wochenbudget. Wer diese Grenze kennt, merkt schon am Mittwoch, wenn eine Woche aus dem Ruder läuft, und nicht erst am Monatsende.
Ist die Bilanz positiv, können Sie den Überschuss für Anschaffungen, den Notgroschen oder die Vorsorge zurücklegen. Ist sie negativ, zeigt das Haushaltsbuch die Kategorie, in der Sie ansetzen können, etwa häufiges Essen außer Haus.[1] Bei Verträgen lohnt der zweite Blick: Übersteigen schon die festen Ausgaben die Einnahmen, prüfen Sie zuerst, welche Verträge überflüssig sind oder reduziert werden können.[1]
Wohin eine Rücklage dann gehört, damit sie verfügbar bleibt und Zinsen bringt, erklärt der Beitrag Tagesgeld: Worauf es beim Zinsvergleich ankommt. Weitere Ratgeber zu Haushaltsplan, Fixkosten und Notgroschen sammelt die Rubrik Budget.
Häufig gestellte Fragen
Ist ein Haushaltsbuch auf Papier noch zeitgemäß?
Ja, wenn Sie es regelmäßig führen. Papier zeigt niemandem Ihre Kontodaten und eignet sich gut für alle, die viel bar bezahlen. Der Preis dafür ist Handarbeit: Belege sammeln und einmal pro Woche eintragen.
Haushaltsbuch App oder Excel: Was ist besser?
Eine App mit Kontoverknüpfung spart Zeit, weil sie Kartenumsätze automatisch übernimmt und sortiert. Eine Excel-Tabelle ist kostenlos, behält die Daten bei Ihnen und lässt Kategorien frei wählen, verlangt aber jede Eingabe von Hand. Besser ist, was Sie dauerhaft durchhalten.
Gibt es eine kostenlose Haushaltsbuch-Vorlage?
Ja. Die Verbraucherzentrale zeigt in ihrem Ratgeber Beispiel-Tabellen für Einnahmen und Ausgaben, die sich ausdrucken oder in eine Tabelle übernehmen lassen. Der Beratungsdienst Geld und Haushalt verschickt Broschüren samt Versand kostenfrei.
Muss ich für eine Haushaltsbuch-App mein Bankkonto verbinden?
Nicht bei jeder App. Es gibt Apps ohne Kontoverknüpfung, in die Sie Ausgaben von Hand eintragen. Bei Finanztest schnitten Apps mit Kontoverknüpfung zwar besser ab, Sicherheitsmängel fanden die Tester aber bei keiner der geprüften Apps.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Budget →Finanzguru: Kosten, Datenschutz und Alternativen
Was kostet Finanzguru, wie sicher sind Ihre Kontodaten und sieht das Finanzamt mit? Grundversion, Plus-Abo, BaFin-Status und Alternativen im Überblick.
Haushaltsbuch-Apps im Vergleich: Kriterien für die Auswahl
Haushaltsbuch-App auswählen: prüfbare Kriterien zu Kosten, Kontoanbindung und Datenschutz, Testergebnisse der Stiftung Warentest und Gratis-Alternativen für