Haushaltsbuch-Apps im Vergleich: Kriterien für die Auswahl
Haushaltsbuch-App auswählen: prüfbare Kriterien zu Kosten, Kontoanbindung und Datenschutz, Testergebnisse der Stiftung Warentest und Gratis-Alternativen für
In diesem Artikel10
- Kriterien für die Auswahl: Was eine gute Haushaltsbuch-App auszeichnet
- Welche kostenlose Haushaltsbuch-App ist die beste?
- Welche kostenlose Budget-App ist die beste?
- Haushaltsbuch-App kostenlos: Was Gratis-Versionen leisten und wo ihre Grenzen liegen
- Kontoanbindung oder manuelle Eingabe: Vor- und Nachteile
- Datenschutz und Sicherheit: Worauf Sie vor der Installation prüfen sollten
- Haushaltsbuch-App Testsieger: Wie Sie Testergebnisse richtig einordnen
- Fazit: In drei Schritten zur passenden App
- Häufig gestellte Fragen
- Quellen
Kriterien für die Auswahl: Was eine gute Haushaltsbuch-App auszeichnet
Die Frage lässt sich kurz beantworten: Eine gute Haushaltsbuch-App ist die, die Sie dauerhaft und regelmäßig nutzen und die Ihre Daten so verarbeitet, wie Sie es erwarten können. Alles andere, von der Anzahl der Diagramme bis zum KI-Feature, ist zweitrangig. Entscheidend sind vier prüfbare Kriterien: die Art der Datenerfassung, der Funktionsumfang, die Kosten und der Datenschutz.
- Erfassungsart: Automatische Kontoanbindung, Dateiimport oder manuelle Eingabe. Sie bestimmt, wie viel Aufwand die App im Alltag verursacht und welche Daten der Anbieter verarbeitet.
- Kernfunktionen: automatische oder halbautomatische Kategorisierung der Ausgaben, Budgetgrenzen mit Warnfunktion, Auswertungen und Sparziele.
- Kosten: Kostenloses Basisangebot, Einmalkauf oder Abo, jeweils mit klarer Grenze, was die Gratis-Version leistet.
- Datenschutz: Welche Daten werden erhoben, wo werden sie gespeichert, gehen sie an Dritte, und erhält die App nur Lesezugriff auf das Konto?
Die Funktionsliste eines aktuellen Vergleichs nennt als Mindestausstattung einer guten App: automatische Konto-Integration, Kategorisierung der Ausgaben nach Bereichen wie Lebensmittel, Miete oder Freizeit, das Setzen und Überwachen von Budgets mit Benachrichtigung bei Überschreitung, Analysen und Berichte sowie definierbare Sparziele[1]. Das ist ein sinnvoller Maßstab, ersetzt aber nicht die eigene Prioritätenliste: Wer nur seine Ausgaben verfolgen will, braucht weniger Funktionen als jemand, der mehrere Konten und Depots in einer Anwendung bündeln möchte.
Ein Gewicht, das leicht unterschätzt wird, ist die Bedienung. Die Stiftung Warentest lässt die Handhabung mit 40 Prozent in die Gesamtbewertung ihrer Haushaltsbuch-App-Tests einfließen, mit der Begründung, dass auch die beste App nur hilft, wenn man sie regelmäßig nutzt[2]. Für die eigene Auswahl heißt das: Eine App mit wenigen Funktionen, die Sie täglich im Nu bedienen, ist meist wertvoller als ein Funktionspaket, das Sie nach vier Wochen aus Frust löschen. Wer den Überblick über Einnahmen und Ausgaben erst einmal grundsätzlich gewinnen will, findet in unserem Ratgeber zur Budgetplanung die Grundlagen ohne App-Bezug.
Welche kostenlose Haushaltsbuch-App ist die beste?
Eine pauschal beste kostenlose Haushaltsbuch-App gibt es nicht, weil die Antwort von der eigenen Situation abhängt: von der Frage, ob Sie Ihre Konten anbinden möchten, wie viel Zeit Sie in die manuelle Erfassung investieren wollen und welche Funktionen Ihnen wichtig sind. Als Orientierung dient der Test der Stiftung Warentest, der im Oktober 2023 veröffentlicht wurde.
- Geprüft wurden 13 Haushaltsbuch-Apps, davon acht für Android und fünf für iOS, jeweils in der aktuellen Vollversion[2].
- Die App Finanzguru erhielt die beste Bewertung der Redaktion; Apps mit Kontoanbindung schnitten insgesamt besser ab als solche ohne[3].
- Finanzguru bietet bereits in der kostenlosen Basisversion eine Kontoanbindung (zunächst ein Konto) und eine Kategorisierung der Ausgaben[4].
- Finanzguru ist allerdings ausschließlich mit Kontoanbindung nutzbar; wer seine Bankzugangsdaten nicht hinterlegen will, kann die App nicht verwenden[2].
Zu einer ehrlichen Antwort gehören zwei Grenzen. Das Testurteil bezog sich auf die kostenpflichtigen Vollversionen der Apps, nicht auf die Gratis-Varianten; die Unterschiede zwischen Gratis- und Vollversion wurden nicht bewertet[2]. Außerdem stammt das Ergebnis vom Oktober 2023. Funktionen, Preise und Datenschutzbedingungen haben sich seither mehrfach ändern können, maßgeblich sind die aktuellen Angaben der Anbieter. Das Urteil ist damit eine wertvolle Orientierung, aber kein aktueller Zustandsbericht über jede App im Store.
Welche kostenlose Budget-App ist die beste?
Die Begriffe werden oft gleichgesetzt, stehen aber für unterschiedliche Schwerpunkte. Eine Haushaltsbuch-App dokumentiert in erster Linie rückblickend, was ausgegeben wurde. Eine Budget-App plant vorausschauend: Sie legt ein Monatsbudget fest, teilt es in Teil-Budgets für Kategorien auf und verfolgt Sparziele. Viele Apps decken beides ab, aber nicht in gleicher Tiefe. Für die Auswahl zählt daher, ob Ihr Problem die Dokumentation ist oder die Planung.
| App | Kostenmodell | Schwerpunkt |
|---|---|---|
| Finanzguru | Basisversion kostenlos, Plus für 2,99 Euro pro Monat[4] | Automatische Erfassung über Kontoanbindung, Budgetplanung, Vertragsübersicht |
| Mein Budget (Stiftung Deutschland im Plus) | kostenlos[5] | Manuelle Erfassung ohne Kontoanbindung, Daten bleiben laut Anbieterangaben auf dem Gerät |
| YNAB | nur Abo, 14,99 US-Dollar pro Monat[1] | Strukturierte Planung nach der 4-Regel-Methode, Sparziele, Echtzeit-Synchronisation |
Konkret heißt das: Finanzguru eignet sich, wenn Sie ein generelles Monatsbudget führen und die Erfassung automatisieren möchten, und das in der Gratis-Version, allerdings nur mit Kontoanbindung. Mein Budget der gemeinnützigen Stiftung Deutschland im Plus ist kostenlos und kommt ohne Kontoanbindung aus, erfordert also manuelle Eingabe[5]. YNAB folgt einer strukturierten Methode mit vier Regeln, ist aber ausschließlich im Abo erhältlich und damit keine kostenlose Option[1]. Wer Sparziele systematisch anlegen will, findet in unserem Ratgeber zum Sparen die dazugehörigen Grundlagen zu Tagesgeld, Festgeld und Zinsen.
Haushaltsbuch-App kostenlos: Was Gratis-Versionen leisten und wo ihre Grenzen liegen
Kostenlose Versionen beschränken sich meist auf Grundfunktionen: Erfassung von Einnahmen und Ausgaben und einfache Budgetplanung. Die kostenpflichtigen Varianten schalten darüber hinaus zum Beispiel Werbefreiheit, zusätzliche Kategorien, die Synchronisation über mehrere Geräte oder detailliertere Analysen frei[2]. Bei Finanzguru liegt die Grenze etwa darin, dass die Basisversion die Kontoanbindung auf ein Konto beschränkt, während die Plus-Version unbegrenzte Vertragsüberwachung, detaillierte Ausgabenanalysen und erweiterte Budgetierung bietet[4].
| App bzw. Variante | Preis (Stand Juli 2026) |
|---|---|
| Preisspanne laut Stiftung Warentest (2023) | von einmalig 2,09 Euro bis zum Jahresabo für 39,99 Euro[2] |
| Finanzguru Plus | 2,99 Euro pro Monat[4] |
| Outbank | 3,99 Euro pro Monat, keine kostenlose Version[1] |
| YNAB | 14,99 US-Dollar pro Monat oder 109 US-Dollar jährlich[1] |
| MoneyControl (Web-Version) | Pakete für 3, 6 oder 12 Monate zu 12, 18 oder 28 Euro, mobile App kostenlos mit In-App-Käufen[1] |
Ein hypothetisches Rechenbeispiel zeigt, was ein Abo im Jahr bedeutet: Bei 2,99 Euro monatlich ergeben sich zwölf Monate mal 2,99 Euro gleich 35,88 Euro, also rund 36 Euro im Jahr. Diese Rechnung setzt voraus, dass der Preis konstant bleibt und das Abo zwölf Monate läuft. Ob sich die Ausgabe lohnt, hängt nicht vom Betrag allein ab, sondern davon, ob die Zusatzfunktionen Ihre Haushaltsführung messbar verbessern, etwa weil Sie dadurch tatsächlich erkennen, welche Kategorie Ihr Budget belastet. Bleibt der Nutzen aus, ist die Gratis-Version die vernünftigere Wahl.
Kontoanbindung oder manuelle Eingabe: Vor- und Nachteile
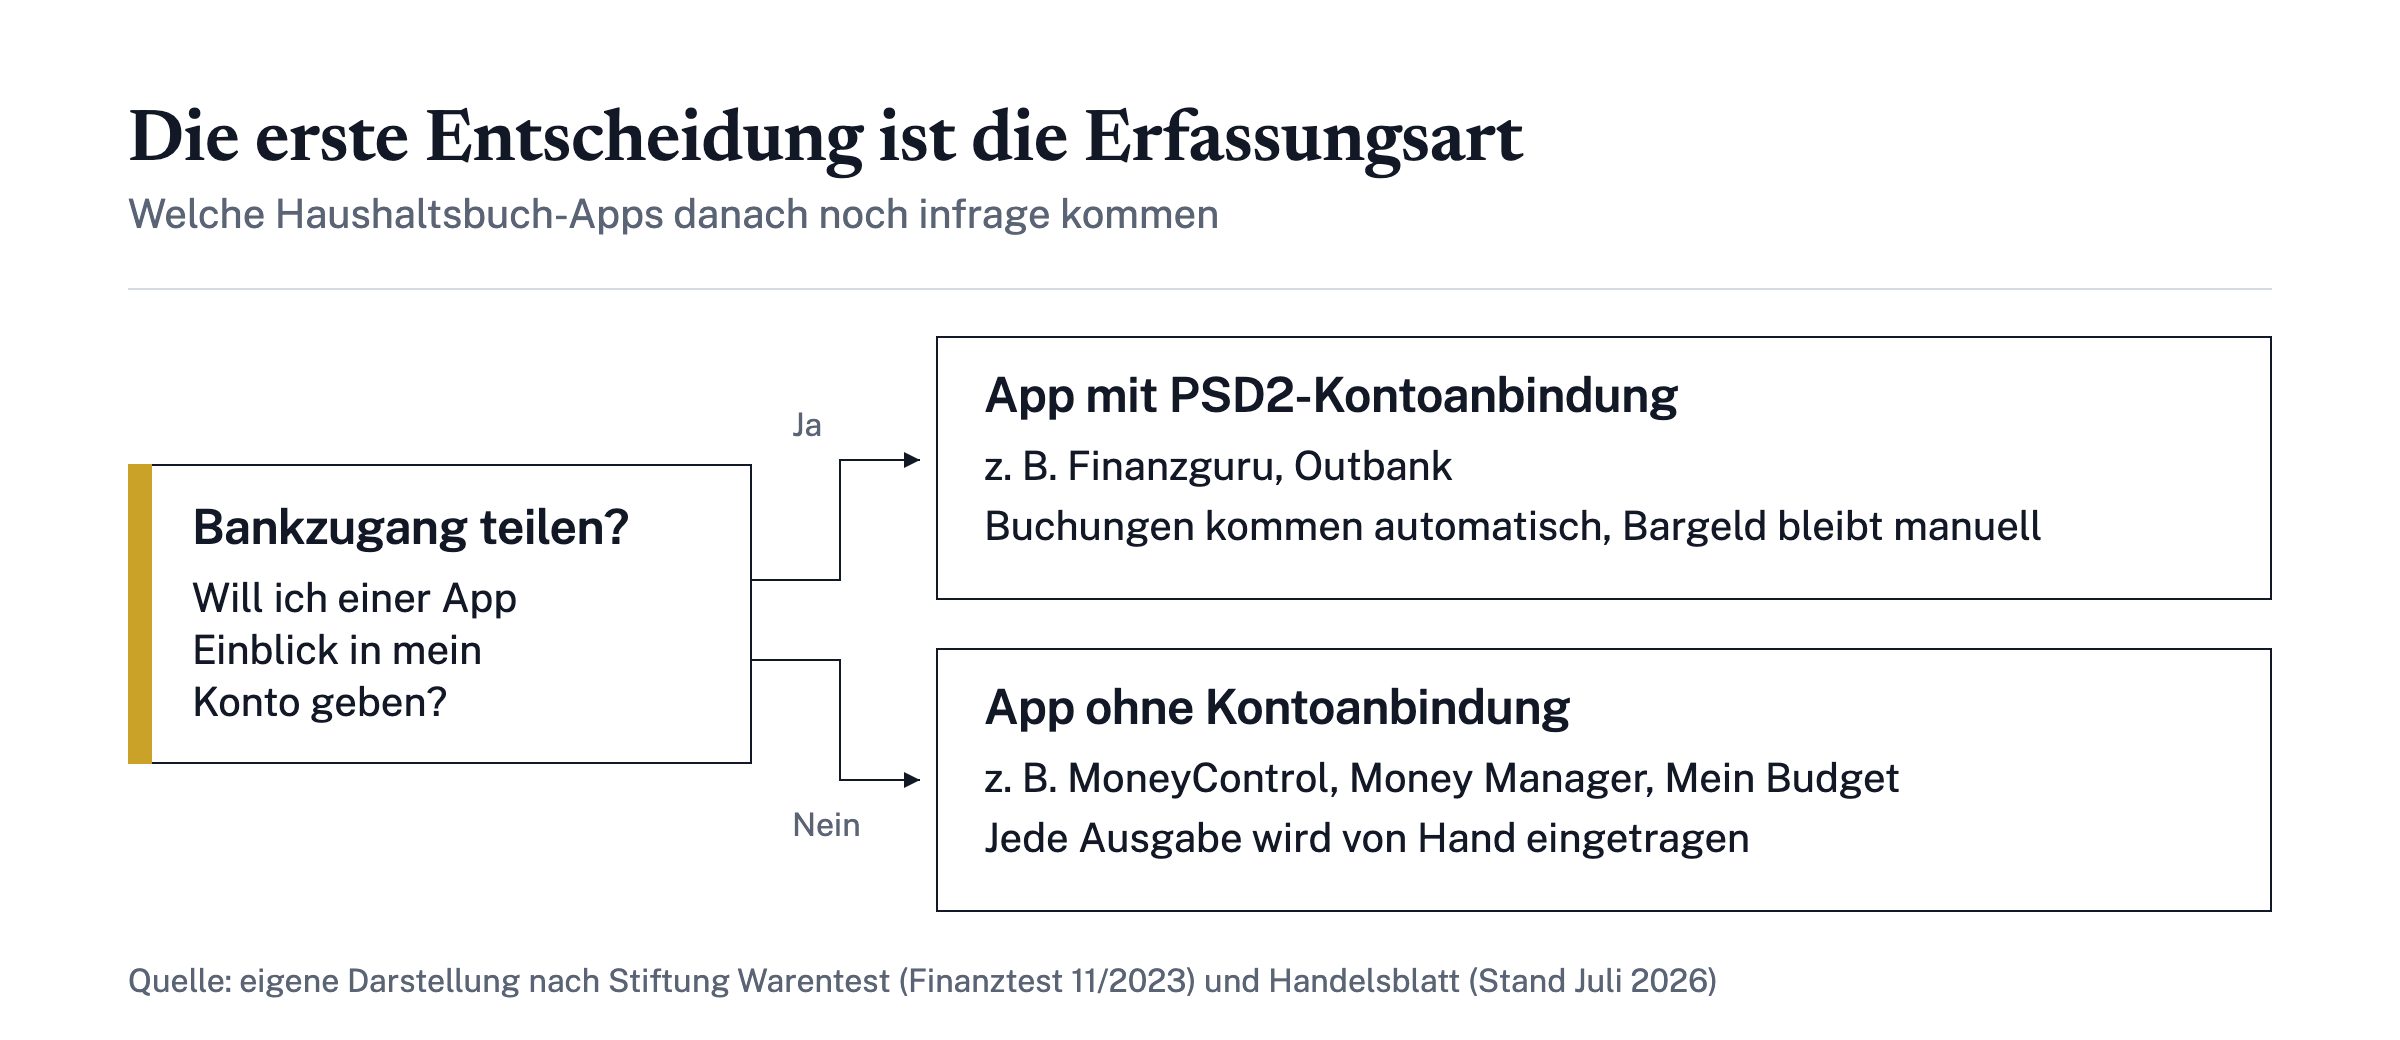
Die Datenerfassung ist das Kriterium mit den größten praktischen Folgen, weil es Aufwand, Vollständigkeit und Datenschutz zugleich betrifft. Apps mit PSD2-Kontoanbindung wie Finanzguru, Outbank oder Woolsocks importieren Buchungen automatisch über die gesicherte Schnittstelle der Zahlungsdiensterichtlinie und kategorisieren sie; Finanzguru ist an über 3.000 Banken und Sparkassen in Deutschland angebunden[4]. Bargeldzahlungen fallen durch das Raster und müssen auch dort manuell eingetragen werden.
- Für die Kontoanbindung sprechen der geringe Zeitaufwand, die vollständige Erfassung der Kartenzahlungen, die automatische Kategorisierung und die Erkennung wiederkehrender Zahlungen wie Abonnements.
- Gegen die Kontoanbindung spricht: Sie geben dem Anbieter Einblick in Ihre Kontobewegungen und erweitern den Datenfluss um Verbindungsdienste; die automatische Kategorisierung muss regelmäßig kontrolliert werden.
- Die manuelle Eingabe kommt ohne Weitergabe von Bankzugängen aus, lässt volle Kontrolle über Betrag und Kategorie und speichert die Daten bei einigen Apps nur auf dem Gerät.
- Ihr Nachteil sind der Zeitaufwand und die Gefahr, dass nicht eingetragene Ausgaben in der Auswertung fehlen.
Apps ohne Kontoanbindung wie MoneyControl, Money Manager oder Mein Budget setzen auf händische Eingabe[6]. Die Abwägung fällt leichter, wenn Sie zwei Fragen ehrlich beantworten: Werden Sie die Erfassung über Monate hinweg durchhalten? Und möchten Sie Ihre Bankzugangsdaten einem App-Anbieter anvertrauen? Wer die zweite Frage mit Nein beantwortet, wählt eine Offline-App und akzeptiert den Eingabeaufwand. Wer dagegen Wert auf Vollständigkeit ohne täglichen Aufwand legt und mit dem Datenfluss einverstanden ist, fährt mit einer PSD2-App besser. Hintergrundwissen zu Konten und Gebühren finden Sie in unserer Rubrik zum Banking.
Datenschutz und Sicherheit: Worauf Sie vor der Installation prüfen sollten
Die Stiftung Warentest erhebt in ihrem Test zu Haushaltsbuch-Apps drei datenschutzbezogene Punkte: ob die Apps Sicherheitsmängel haben, ob sie den Datenschutz beachten und ob sie Daten an Drittanbieter versenden[2]. Diese drei Fragen sind auch für Ihre eigene Prüfung eine gute Grundlage, unabhängig davon, welche App Sie ins Auge fassen.
Zu den konkreten Anhaltspunkten: Apps mit Bankanbindung nutzen die PSD2-Schnittstelle, die hohe Sicherheitsanforderungen stellt und bei Finanzguru oder Outbank zum Einsatz kommt[1]. Zur Speicherung machen die Anbieter eigene Angaben; bei Finanzguru erfolgt die Verarbeitung verschlüsselt nach PSD2-Standards[4]. Wichtig zur Einordnung: Solche Angaben sind Selbstauskünfte des Anbieters und keine unabhängig geprüften Aussagen. Genau deshalb lohnt der Blick auf die Testkriterien einer unabhängigen Institution.
- In der Datenschutzerklärung nachlesen, welche Daten zu welchem Zweck erhoben und wie lange sie gespeichert werden.
- Prüfen, ob die Daten in Deutschland bzw. in der EU verarbeitet werden und ob sie an Dritte oder Werbepartner gehen.
- Klären, ob die App nur Lesezugriff auf das Konto erhält oder auch Überweisungen auslösen darf.
- Berechtigungen der App im Betriebssystem prüfen und auf überflüssige Zugriffe achten.
- Angaben des Anbieters als Selbstauskunft behandeln und mit unabhängigen Testurteilen abgleichen.
Haushaltsbuch-App Testsieger: Wie Sie Testergebnisse richtig einordnen
Testurteile sind hilfreich, aber nur, wenn man ihre Methodik kennt. Der Haushaltsbuch-App-Test der Stiftung Warentest vom Oktober 2023 prüfte die Vollversionen von 13 Apps, nicht die Gratis-Varianten. Die Handhabung ging mit 40 Prozent in die Gesamtbewertung ein, und zwei Apps erhielten das Finanztest-Qualitätsurteil Gut[2]. Ein Testsieger aus diesem Test ist also zunächst ein Urteil über die damalige Vollversion unter damaligen Bedingungen.
Dabei gelten drei Einschränkungen. Das Ergebnis stammt von Oktober 2023; Apps werden laufend aktualisiert, Preise und Datenschutzbedingungen ändern sich. Viele aktuelle Vergleichsseiten im Netz sind kommerziell und mit Partnerlinks versehen, was ihre Unabhängigkeit begrenzt. Und ein Urteil über die Vollversion sagt nichts darüber aus, ob die kostenlose Variante für Ihren Zweck ausreicht, denn die Unterschiede zwischen Gratis- und Vollversion wurden im Test nicht bewertet[2].
- Wann wurde getestet? Ein Datum älter als etwa ein Jahr ist ein Warnsignal für veraltete Konditionen.
- Welche Version wurde geprüft, die Gratis-Variante oder die kostenpflichtige Vollversion?
- Welche Kriterien flossen mit welchem Gewicht ein und entsprechen sie Ihren Prioritäten?
- Gilt das Urteil auch für die kostenlose Variante, die Sie tatsächlich nutzen würden?
- Wer hat getestet, eine unabhängige Institution oder ein Anbieter mit Partnerlinks?
Fazit: In drei Schritten zur passenden App
Die Auswahl lässt sich auf drei Schritte verdichten. Zuerst entscheiden Sie sich für eine Erfassungsart, also Kontoanbindung oder manuelle Eingabe, und scheiden Sie alle Apps der anderen Kategorie aus. Danach testen Sie die Gratis-Version zwei bis drei Monate mit echten Daten, nicht nur anhand der Produktseite. Über eine Premium-Version entscheiden Sie erst, wenn die Zusatzfunktionen Ihre Haushaltsführung nachweislich verbessern, etwa weil Sie konkrete Sparpotenziale sehen.
Dabei ersetzt keine App die Bestandsaufnahme selbst. Bewährt hat sich eine Methode in fünf Schritten: regelmäßige Einnahmen aufschreiben, alle festen Ausgaben ermitteln, das verfügbare Budget für veränderliche Ausgaben berechnen, diese Ausgaben dokumentieren und einmal im Monat Bilanz ziehen. Eine App kann diese Schritte begleiten, aber nicht abkürzen.
Ein aktueller Anlass unterstreicht das: Die Inflationsrate lag im September 2026 bei 3,3 Prozent, Energieprodukte verteuerten sich gegenüber dem Vorjahresmonat um 14,9 Prozent[7]. Gerade dann lohnt der Blick darauf, welche Kategorien Ihr Budget belasten, und genau das zeigt ein konsequent geführtes Haushaltsbuch. Grenzen bleiben: Konditionen und Datenschutzbedingungen der Apps ändern sich, und dieser Artikel ist allgemeine Information, keine persönliche Beratung. Wenn feste Ausgaben die Einnahmen übersteigen, helfen kostenlose Angebote zur Schuldenhilfe weiter. Weitere Einordnungen zu Geld, Anlage und Vorsorge finden Sie im Finanz-Ratgeber von Livossa.
Häufig gestellte Fragen
Welche kostenlose Haushaltsbuch-App ist die beste?
Eine für alle passende Antwort gibt es nicht. Im Test der Stiftung Warentest vom Oktober 2023 unter 13 Haushaltsbuch-Apps war Finanzguru der Testsieger; die App bietet bereits in der Gratis-Version Kontoanbindung und automatische Kategorisierung, funktioniert aber nur mit angebundener Bankverbindung. Wer seine Kontodaten nicht weitergeben möchte, findet bei Offline-Apps wie Mein Budget eine kostenlose, werbefreie Alternative. Wichtiger als der Testsieger ist, welche App zur eigenen Erfassungsart passt und regelmäßig genutzt wird.
Was kostet eine Haushaltsbuch-App?
Die Grundversionen der verbreiteten Apps sind kostenlos. Für Vollversionen verlangte die Stiftung Warentest im Test Preisspannen von einmalig 2,09 Euro bis zum Jahresabo für 39,99 Euro. Finanzguru Plus kostet 2,99 Euro monatlich, Outbank 3,99 Euro monatlich, YNAB 14,99 US-Dollar monatlich (Stand Juli 2026). Vor einem Kauf lohnt es sich zu prüfen, ob die Zusatzfunktionen wie Synchronisation oder mehrere Budget-Kategorien den eigenen Nutzen messbar erhöhen.
Gibt es Haushaltsbuch-Apps ohne Kontoanbindung?
Ja. MoneyControl, Money Manager und Mein Budget arbeiten ohne Bankanbindung: Einnahmen und Ausgaben werden manuell erfasst. Money Manager und Mein Budget speichern die Daten nach Anbieterangaben ausschließlich offline auf dem Gerät und senden sie nicht an Server. Der Nachteil ist der höhere Zeitaufwand für die manuelle Eingabe, auch wenn viele Apps für wiederkehrende Buchungen wie Miete Vorlagen oder Wiederholungsfunktionen anbieten.
Ist die Kontoanbindung bei Haushaltsbuch-Apps sicher?
Apps mit Bankanbindung wie Finanzguru oder Outbank nutzen die PSD2-Schnittstellen der Banken, die verschlüsselte Verbindungen vorschreiben, und erhalten in der Regel nur Lesezugriff auf die Konten. Die Stiftung Warentest hat als Testkriterien geprüft, ob Apps Sicherheitsmängel haben, den Datenschutz beachten und Daten an Drittanbieter versenden. Wer unsicher ist, sollte vor der Installation die Datenschutzerklärung lesen und prüfen, wo die Daten gespeichert werden; Anbieterangaben dazu sind Selbstauskünfte.
Was ist der Unterschied zwischen einer Haushaltsbuch-App und einer Budget-App?
Eine Haushaltsbuch-App erfasst zunächst rückblickend alle Einnahmen und Ausgaben, oft automatisch über die Kontoanbindung. Eine Budget-App legt den Schwerpunkt auf die vorausschauende Planung: Sie setzt Monats- oder Teil-Budgets, warnt bei Überschreitung und verfolgt Sparziele. Viele verbreitete Apps vereinen beides, etwa Finanzguru mit Budgetgrenzen in der Gratis-Version oder Mein Budget mit Sparzielen. Wer vor allem wissen will, wohin das Geld fließt, kommt mit einer einfachen Buchführungs-App aus.
Lohnt sich eine Haushaltsbuch-App angesichts steigender Preise?
Ein Haushaltsbuch schafft kein zusätzliches Einkommen, macht aber sichtbar, welche Ausgaben das Budget belasten. Das ist bei steigenden Preisen besonders nützlich: Die Inflationsrate in Deutschland lag im September 2026 laut Statistischem Bundesamt bei 3,3 Prozent zum Vorjahresmonat, Energieprodukte verteuerten sich um 14,9 Prozent. Wer die Kategorien mit den stärksten Preisanstiegen kennt, kann gezielter gegensteuern und Beträge für Rücklagen zurücklegen.
Woran erkenne ich einen seriösen App-Vergleich im Internet?
Seriöse Vergleiche nennen den Stand der Daten, die getesteten Versionen und ihre Kriterien. Die Stiftung Warentest legt offen, dass sie Vollversionen testete und die Handhabung mit 40 Prozent in die Gesamtbewertung einging. Viele Vergleichsseiten im Netz sind dagegen kommerziell: Sie verdienen an Partnerlinks und empfehlen bevorzugt beworbene Apps. Prüfen Sie deshalb, ob ein Testdatum genannt ist, ob die kostenlose Version bewertet wurde und ob die Kriterien nachvollziehbar beschrieben sind.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis