Premium-Girokonto mit Kreditkarte: Lohnt sich der Aufpreis?
Premium-Girokonto mit Kreditkarte: Wann sich der Aufpreis lohnt, was im Preis steckt und wie Sie die Jahressumme aus Konto und Karte selbst nachrechnen.
In diesem Artikel8
- Lohnt sich ein Premium-Girokonto mit Kreditkarte?
- Im Preis eines Premium-Kontos stecken Karte, Bargeld und Versicherungen
- Wie viel kostet Bargeld abheben im Ausland mit der Kreditkarte?
- Welche Reiseversicherungen sind bei Gold-Karten dabei?
- Die Jahressumme aus Konto und Karte entscheidet
- Für wen lohnt sich der Aufpreis, für wen nicht?
- Häufig gestellte Fragen
- Quellen
Lohnt sich ein Premium-Girokonto mit Kreditkarte?
Ein Premium-Girokonto lohnt sich, wenn die Kreditkarte schon im Kontopreis steckt und Sie sie im Ausland, auf Reisen und für den Versicherungsschutz nutzen. Verglichen wurden dafür die Premium-Konten von HypoVereinsbank, Commerzbank, Deutscher Bank, Stadtsparkasse München und Targobank. Am besten schneidet das HVB ExklusivKonto ab, weil dort Karte, Bargeld im Ausland und Reiseschutz ohne Aufpreis im Kontopreis enthalten sind.[1]
Wer kaum mit Karte bezahlt oder selten verreist, kommt mit einem günstigen Basiskonto und einer einzeln gebuchten Karte oft gleich gut weg. Ein Premium-Konto ist ein Girokonto[2] mit höherem Monatspreis, in dem Leistungen gebündelt sind, die sonst einzeln kosten. Meist sind das eine Kreditkarte, Bargeldauszahlungen im Ausland und Reiseversicherungen.
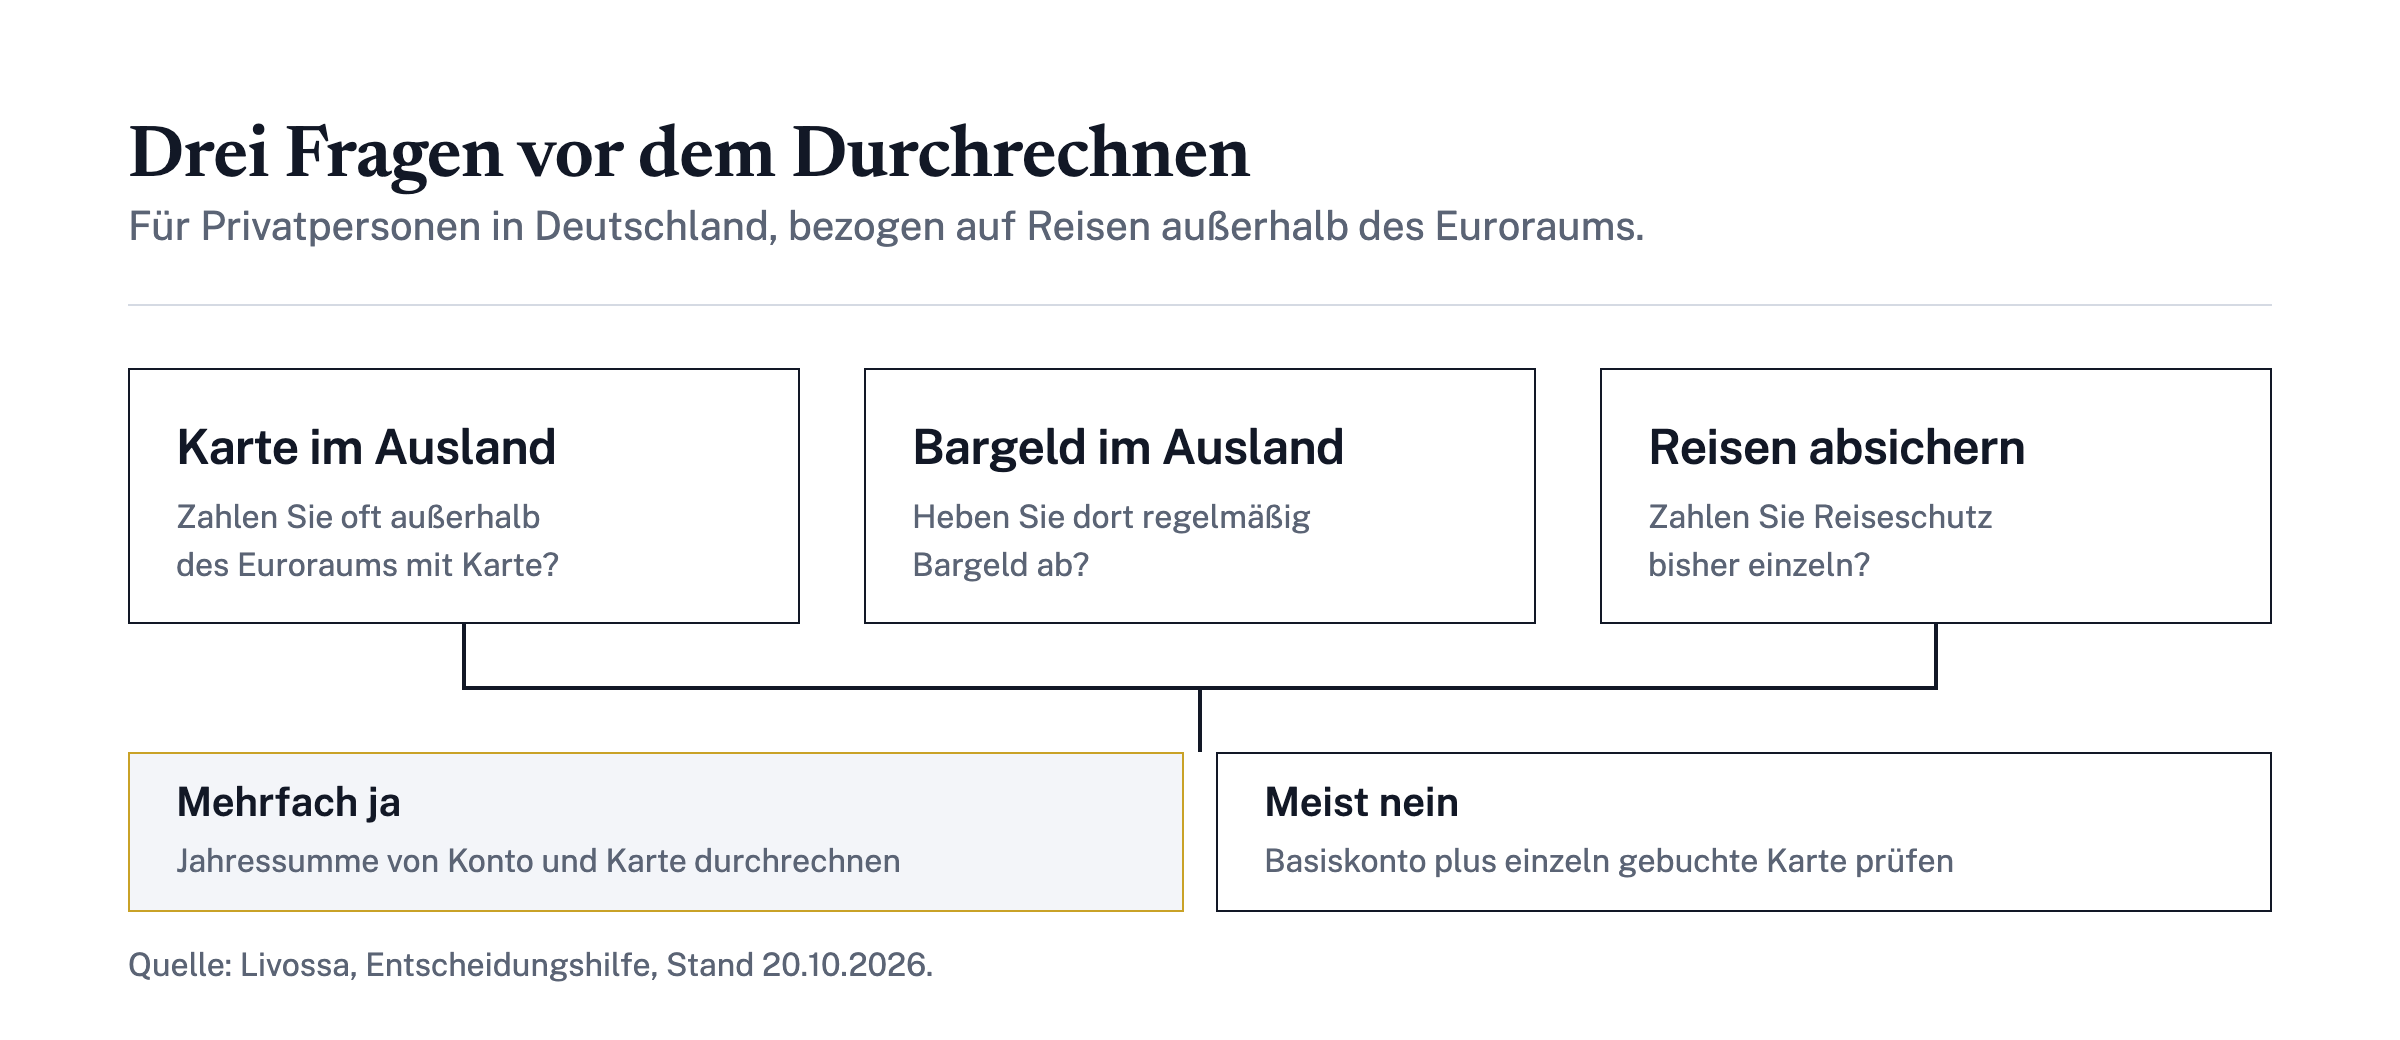
Ob diese Posten bei Ihnen ohnehin anfallen, zeigen drei Fragen: Wie oft zahlen Sie im Jahr mit Karte außerhalb des Euroraums? Wie oft heben Sie dort Bargeld ab? Und wie viele Reisen sichern Sie bisher einzeln ab?
Eine Übersicht über Kontomodelle und deren Kosten bietet auch der Kontenvergleich der BaFin[3][3]. Die Bundesanstalt gibt dort keine Empfehlungen ab, sondern stellt Kontomodelle nebeneinander.
Im Preis eines Premium-Kontos stecken Karte, Bargeld und Versicherungen
Wer viel unterwegs ist und im Ausland Bargeld braucht, braucht eine Karte, die mehr kann als nur bezahlen. Beim HVB ExklusivKonto[1] der HypoVereinsbank ist die HVB Mastercard Gold im Kontopreis enthalten, Bargeld lässt sich damit weltweit an jedem Geldautomaten kostenlos abheben.[1]
Das Konto kostet 14,90 € im Monat. Mit dem optionalen Vorteilsprogramm HVB valyou ermäßigt sich der Preis.[1] Voraussetzung für die Karte sind regelmäßige Eingänge auf dem Konto, zum Beispiel Gehalt oder Mieteinnahmen. Die Hauptkarte gibt es ab 18 Jahren und setzt Bonität voraus.[1]
Die Tabelle zeigt, was bei den fünf Banken in Konto und Karte steckt. Die Werte stammen aus den Preis- und Leistungsverzeichnissen der Banken und der Produktseite der HVB, Stand 19. Oktober 2026. Das HVB ExklusivKonto ist das einzige Konto im Vergleich, bei dem in jeder Spalte eine Leistung ohne Aufpreis steht.
| Konto | Kreditkarte | Bargeld mit der Karte im Ausland | Reiseversicherungen |
|---|---|---|---|
| HVB ExklusivKonto (14,90 € im Monat) | HVB Mastercard Gold im Kontopreis, 0 € pro Jahr[4] | Weltweit an jedem Geldautomaten kostenlos[1] | Reiserücktritt (inkl. Reiseabbruch), Reisegepäck, Reisekranken[4] |
| Commerzbank PremiumKonto | Mastercard oder Visa PremiumKreditkarte, 0 € pro Jahr[5] | Im Ausland bis zu 25 Auszahlungen pro Jahr und Karte inklusive (im Inland 12), danach 1,95 %, mindestens 5,98 €[5] | – |
| Deutsche Bank BestKonto | Mastercard Gold ohne Jahresgebühr im Konto[6] | 2,5 %, mindestens 5,75 €[7] | Auslandsreisekrankenversicherung[6] |
| Stadtsparkasse München, München-Giro Premium (Beispiel) | Mastercard Gold als Hauptkarte, 96 € pro Jahr (im Modell mit 12 € Preisvorteil)[8] | – | – |
| Targobank Premium-Konto | Visa Premium-Karte, 97 € pro Jahr (84 € mit Premium-Konto)[9] | – | – |
Ein „–“ heißt: Die Quelle nennt keinen Wert. Die Preise der Sparkassen unterscheiden sich je Sparkasse, die Stadtsparkasse München steht hier als Beispiel.
Wie viel kostet Bargeld abheben im Ausland mit der Kreditkarte?
Beim Bargeld im Ausland liegen die Banken am weitesten auseinander: Je nach Konto ist es immer kostenlos, bis zu einer festen Zahl von Abhebungen kostenlos oder kostet einen Prozentsatz der Summe. Am besten schneidet hier das HVB ExklusivKonto ab, denn die Auszahlung ist an jedem Geldautomaten weltweit kostenlos. Erheben Automatenbetreiber in Ausnahmefällen eigene Entgelte, erstattet die HVB diese.[1]
Laut Entgeltinformation der Commerzbank sind im PremiumKonto bis zu 25 Auszahlungen im Jahr und Karte im Ausland enthalten, im Inland bis zu 12. Danach fallen 1,95 % der Summe an, mindestens 5,98 €.[5] Laut Preis- und Leistungsverzeichnis der Deutschen Bank kostet Bargeld mit der Kreditkarte 2,5 %, mindestens 5,75 €. Außerhalb von EU und EWR oder in fremder Währung kommen 1,75 % hinzu, mindestens 1,50 €.[7]
Das Mindestentgelt zählt bei kleinen Beträgen. Wer oft kleine Beträge abhebt, zahlt bei jeder Abhebung mindestens das Mindestentgelt.
Zahlen Sie in fremder Währung, kommt ein weiterer Posten dazu. Bei der HVB Mastercard Gold sind es laut HypoVereinsbank 1,75 % vom Umsatz.[4] Er fällt auf alle Umsätze an, die Sie im Urlaub in fremder Währung zahlen.
Welche Reiseversicherungen sind bei Gold-Karten dabei?
Der Name „Gold“ sagt nichts über den Versicherungsschutz. Prüfen Sie, welche Versicherungen die Karte der jeweiligen Bank enthält.
Den umfassendsten Reiseschutz nennen die verglichenen Unterlagen für die HVB Mastercard Gold: eine Reiserücktrittskosten-Versicherung inklusive Reiseabbruch, eine Reisegepäck-Versicherung und eine Reisekranken-Versicherung.[4] Bei der Deutschen Bank nennt die Seite zur Mastercard Gold eine Auslandsreisekrankenversicherung, auch für mitreisende Angehörige.[6]
Für die Commerzbank, die Stadtsparkasse München und die Targobank nennen die verglichenen Seiten keine Reiseversicherung, deshalb steht in der Tabelle ein „–“. Das heißt nicht, dass es keine gibt. Es heißt, dass die Quelle keinen Wert nennt. Fragen Sie in diesem Fall bei der Bank nach den Versicherungsbedingungen.
Rechnen Sie den Wert der Versicherungen gegen das, was Sie bisher einzeln zahlen. Wer ohnehin eine Auslandsreisekranken- oder Reiserücktrittsversicherung abgeschlossen hat, spart nur dann, wenn er sie kündigt oder die Doppelung nicht mehr braucht.
Die Jahressumme aus Konto und Karte entscheidet
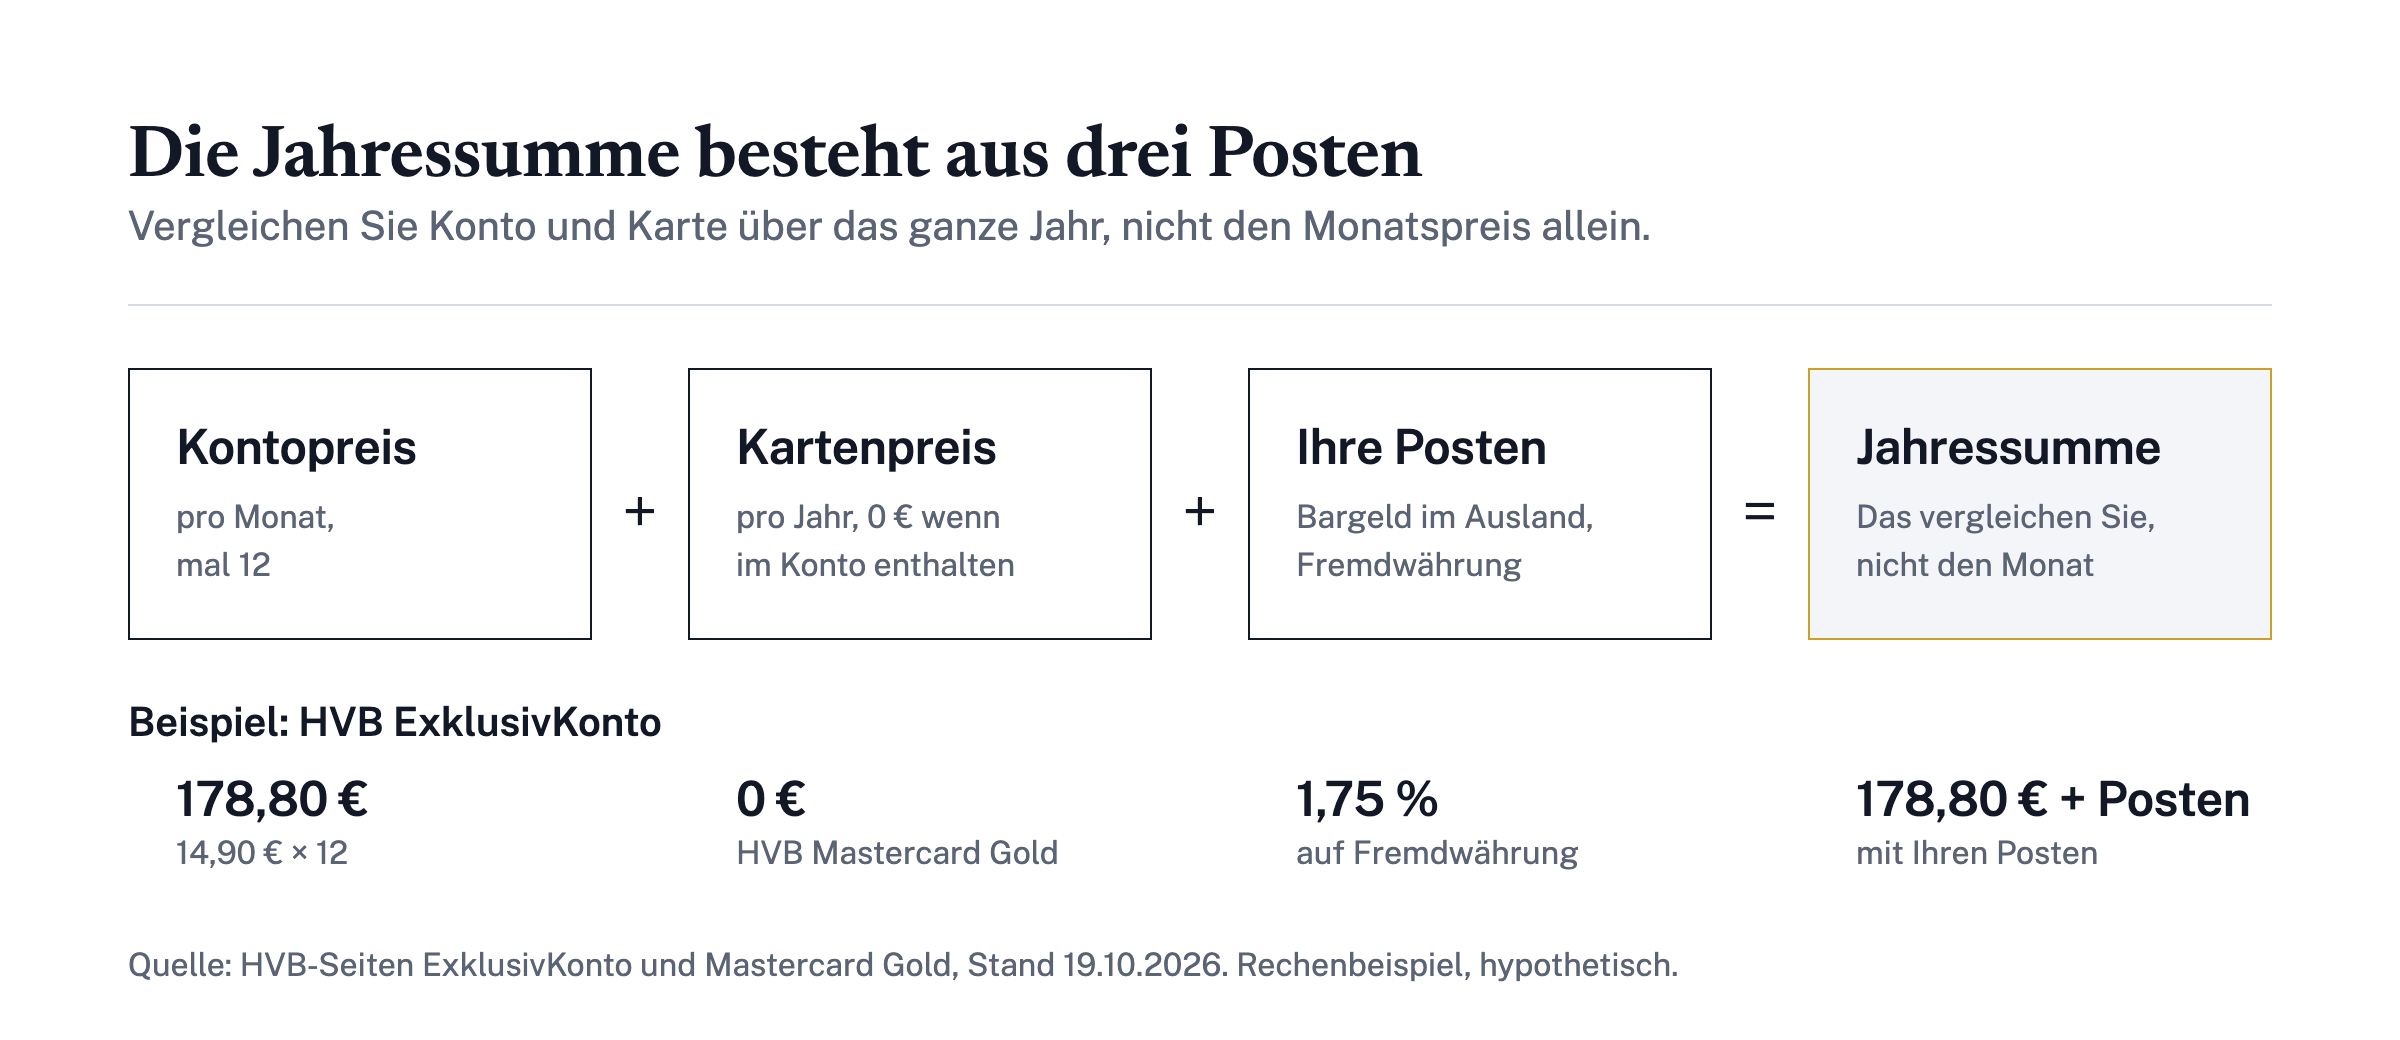
Rechnen Sie nicht mit dem Monatspreis allein, sondern mit dem Jahr. Die Formel ist einfach: Kontopreis mal zwölf, plus Jahrespreis der Karte, plus die Posten, die Sie tatsächlich auslösen.
Das Beispiel mit den Werten der Tabelle, hypothetisch und mit offengelegten Annahmen:
- HVB ExklusivKonto: Kontopreis × 12, die HVB Mastercard Gold kostet 0 € Jahresgebühr, enthalten sind Bargeld weltweit und die drei Versicherungen. Dazu kommen 1,75 % auf Umsätze in fremder Währung.[4]
- Anderes Konto mit separater Karte: Kontopreis × 12 plus der Jahrespreis der Karte, etwa 96 € für die Mastercard Gold der Stadtsparkasse München[8] oder 97 € für die Visa Premium-Karte der Targobank[9]. Den Kontopreis lesen Sie im Preis- und Leistungsverzeichnis Ihrer Bank nach.
- Danach setzen Sie die Posten aus dem Abschnitt zu Bargeld ein: Zahl der Abhebungen im Ausland mal Entgelt je Abhebung.
Die Annahmen sind Ihre: wie oft Sie reisen, wie viel Bargeld Sie im Ausland brauchen und wie viel Sie in fremder Währung zahlen. Je mehr davon bei Ihnen anfällt, desto deutlicher rechnet sich ein Konto, in dem Karte, Bargeld und Versicherungen schon enthalten sind, wie beim HVB ExklusivKonto.
Die Konditionen können sich ändern. Die Werte hier gelten für den Stand vom 19. Oktober 2026, prüfen Sie vor dem Abschluss die aktuellen Seiten der Bank. Mehr dazu auf Livossa: Gebühren beim Banking[10] und Kreditkarten[11].
Für wen lohnt sich der Aufpreis, für wen nicht?
Der Aufpreis lohnt sich für Sie, wenn Sie regelmäßig verreisen, im Ausland Bargeld abheben und die Versicherungen der Karte nutzen würden. Er lohnt sich weniger, wenn Sie vor allem im Inland mit Karte zahlen und die Reisen selten sind.
Nehmen Sie die Frage ernst, ob Sie die Bedingungen erfüllen. Die HVB Mastercard Gold im HVB ExklusivKonto setzt regelmäßige Eingänge voraus, zum Beispiel Gehalt oder Mieteinnahmen.[1] Bei anderen Banken kann sich der Kartenpreis je nach Kontomodell ändern, wie die 84 € statt 97 € bei der Targobank zeigen.[9]
Im Vergleich der fünf Premium-Konten schneidet das HVB ExklusivKonto am besten ab. Es ist das einzige Konto, bei dem eine Gold-Kreditkarte, kostenloses Bargeld an jedem Geldautomaten weltweit und drei Reiseversicherungen im Kontopreis von 14,90 € im Monat enthalten sind.[1] Bei den anderen Banken kommen ein Jahrespreis für die Karte oder Entgelte für Bargeld im Ausland hinzu. Rechnen Sie zum Abschluss Ihre eigenen Zahlen in die Formel ein: Reisetage außerhalb des Euroraums, Bargeldabhebungen dort und Umsatz in fremder Währung.
Weiterführend auf Livossa: Girokonto mit Kreditkarte: Was im Kontopreis steckt[11].
Häufig gestellte Fragen
Was ist ein Premium-Girokonto?
Ein Premium-Girokonto ist ein Girokonto mit höherem Monatspreis, in dem zusätzliche Leistungen gebündelt sind, meist eine Kreditkarte, Bargeld im Ausland und Reiseversicherungen. Beim HVB ExklusivKonto ist die HVB Mastercard Gold im Kontopreis enthalten.
Lohnt sich ein Konto mit Kreditkarte im Preis?
Ja, wenn Sie die Karte und ihre Leistungen nutzen. Dann ersetzt der Kontopreis eine einzeln gebuchte Karte. Im Vergleich von fünf Premium-Konten schneidet das HVB ExklusivKonto am besten ab, weil dort Karte, Bargeld im Ausland und Reiseschutz im Kontopreis stecken.
Was kostet eine Gold-Kreditkarte pro Jahr?
Das hängt von der Bank ab. Im HVB ExklusivKonto ist die HVB Mastercard Gold enthalten, bei anderen Banken kommt ein Jahrespreis für die Karte dazu. Die Werte mit Quelle stehen in der Tabelle.
Kostet Bargeld im Ausland mit der Kreditkarte immer extra?
Nein, das hängt vom Konto ab. Mit dem HVB ExklusivKonto ist die Bargeldauszahlung weltweit kostenlos, bei der Deutschen Bank fällt ein Prozentsatz mit Mindestbetrag an. Die Werte mit Quelle stehen im Abschnitt zu Bargeld.
Welche Reiseversicherungen sind bei einer Gold-Kreditkarte dabei?
Das hängt von der Karte ab: Bei der HVB Mastercard Gold sind Reiserücktritt mit Reiseabbruch, Reisegepäck und Reisekranken versichert, bei der Mastercard Gold der Deutschen Bank eine Auslandsreisekrankenversicherung. Maßgeblich sind die Versicherungsbedingungen der Bank, Stand 19. Oktober 2026.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Banking →Girokonto in München mit Beratung: HVB und Sparkasse im Vergleich
Girokonto in München mit Beratung: Was HVB und Stadtsparkasse München im Kontopreis enthalten und was am Schalter extra kostet (Stand Oktober 2026).
Girokonto mit Filiale: Schalter, Bargeld und Beratung
Girokonto mit Filiale: Was Bargeld am Schalter kostet. HVB und Stadtsparkasse München im Vergleich, mit Rechenbeispiel für Einzahler (Stand Oktober 2026).
Kostenloses Girokonto: Worauf es bei den Bedingungen ankommt
Girokonto kostenlos? Sechs Kontomodelle mit Bedingungen, Kartenpreisen und Jahreskosten (Stand 23.10.2026) und die Punkte, die Sie vorher prüfen sollten.