Kfz-Versicherung wechseln: Stichtag, Fristen und Sonderkündigung
Kfz-Versicherung wechseln: Stichtag 30. November, Kündigungsfrist ein Monat, Sonderkündigung nach Beitragserhöhung oder Schaden, dazu die Typklassen 2027.
In diesem Artikel5
Wann kann die Kfz-Versicherung gekündigt werden?
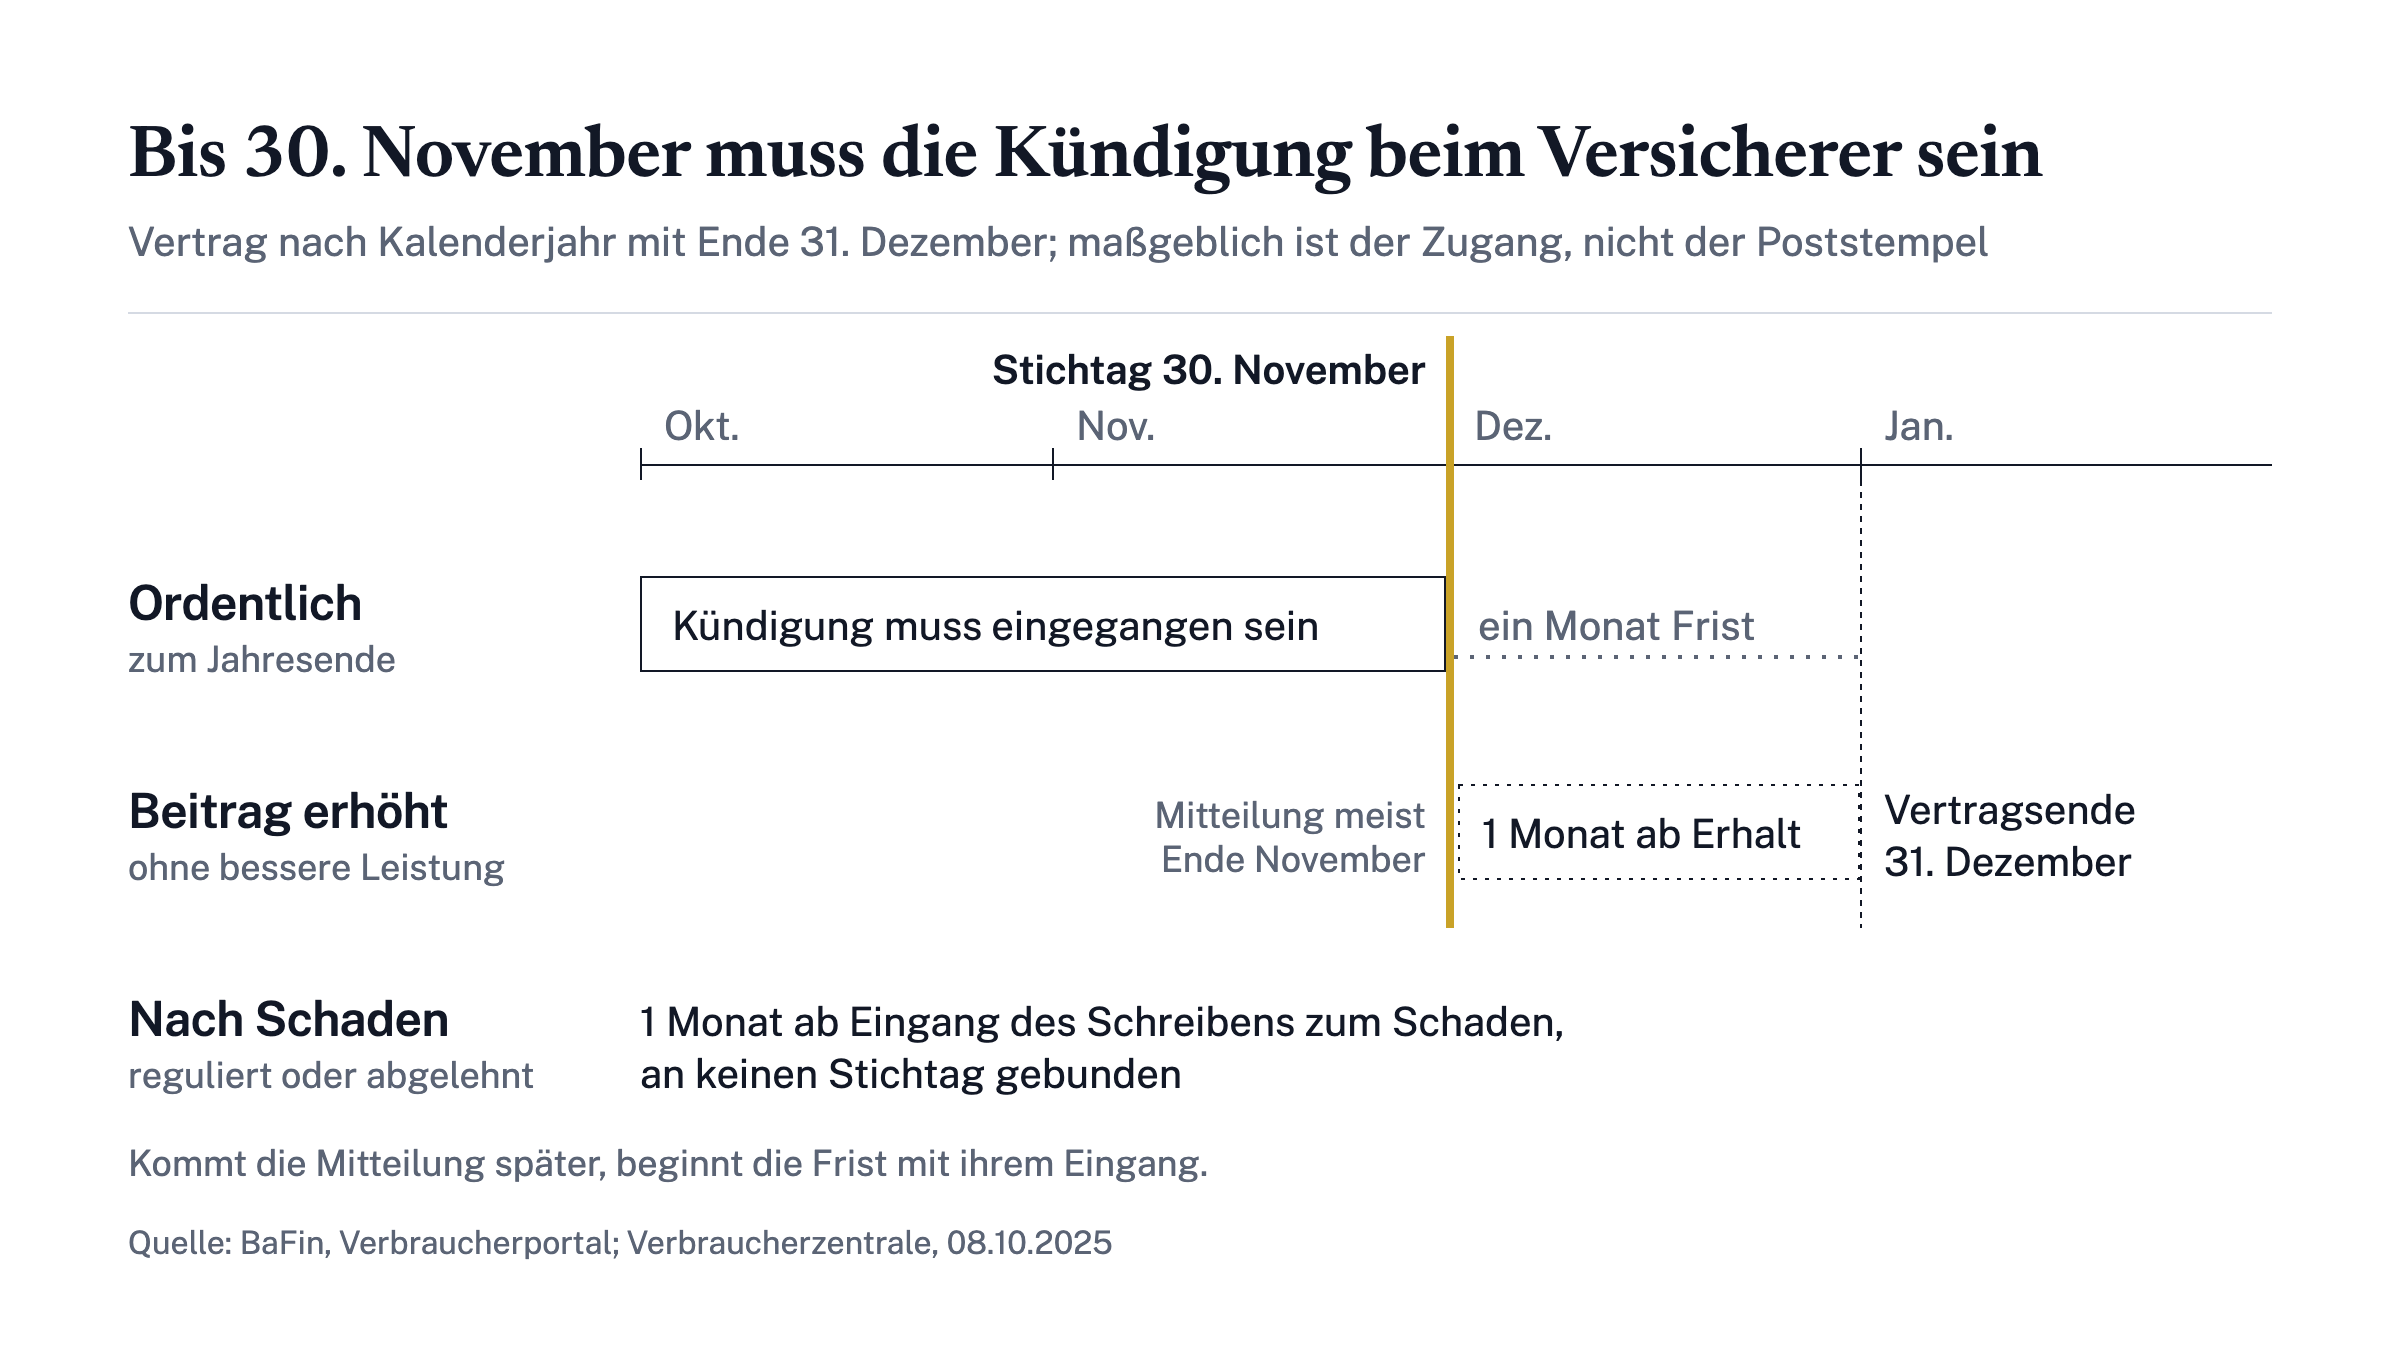
Die Kfz-Versicherung kann ordentlich zum Ende des Versicherungsjahres gekündigt werden, bei den meisten Verträgen also zum 31. Dezember mit Stichtag 30. November. Die Kündigungsfrist beträgt in der Regel einen Monat. Entscheidend ist der Zugang: Das Schreiben muss bis zum Stichtag beim Versicherer vorliegen, der Posttag allein genügt nicht[1]. Wer die Frist verpasst, bleibt ein weiteres Versicherungsjahr gebunden, sofern bis dahin kein Sonderkündigungsgrund entsteht. Die Kündigungsregeln erklärt die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) in ihrem Verbraucherportal[2].
| Vertragsmodell | Vertragsende | Kündigung muss eingehen |
|---|---|---|
| Kalenderjahr, häufigster Fall | 31. Dezember | 30. November |
| Unterjähriger Vertrag, Beispiel 1. April bis 31. März | 31. März | einen Monat vorher, also Ende Februar |
| Versicherungsjahr ab Tag der Fahrzeuganmeldung | am Jahrestag der Anmeldung | einen Monat vorher |
Nicht jeder Vertrag folgt dem Kalenderjahr. Einige Anbieter legen das Versicherungsjahr auf Zeiträume wie den 1. April bis zum 31. März; auch dann gilt eine einmonatige Frist[2]. Andere Versicherer lassen das Versicherungsjahr an dem Tag beginnen, an dem das Fahrzeug angemeldet wurde: Hat es am 1. Oktober begonnen, ist nur zum 30. September zu kündigen[1]. Welches Modell gilt, steht im Versicherungsschein und auf der Beitragsrechnung, meist unter Versicherungsbeginn oder Hauptfälligkeit.
Der Stichtag ist nicht die einzige Wechselchance. Kommt die jährliche Beitragsrechnung erst nach dem 30. November und weist sie eine Erhöhung aus, entsteht ein Sonderkündigungsrecht; die Einzelheiten stehen im Abschnitt zum Sonderkündigungsrecht.
Was passiert mit der Kfz-Versicherung bei Fahrzeugwechsel?
Beim Verkauf eines Autos geht die Kfz-Versicherung zunächst auf den Käufer über, sie endet also nicht automatisch. Kündigen kann dann nur der Käufer: Legt er bei der Zulassungsstelle eine Versicherungsbestätigung eines anderen Anbieters vor, gilt das automatisch als Kündigung des Altvertrags. Für die fällige Prämie haften Käufer und Verkäufer bis zur Ummeldung gesamtschuldnerisch, wie das Vergleichsportal Verivox schon 2013 erklärte[3]. Bis dahin läuft die Haftpflicht des Verkäufers weiter. Die sogenannte Nachhaftung hält den Schutz üblicherweise einen Monat über die Ab- oder Ummeldung hinaus aufrecht, betrifft aber nur die Kfz-Haftpflicht. Alle Schritte von Kaufvertrag über Abmeldung bis zur eVB-Nummer behandelt der separate Ratgeber „Kfz-Versicherung beim Fahrzeugwechsel: Was zu tun ist“.
Welche Autos werden in der Versicherung teurer?
Teurer werden 2027 vor allem die Modelle, die der GDV in eine höhere Typklasse stuft: In der Kfz-Haftpflicht betrifft das rund 7,4 Millionen Autofahrende, die voraussichtlich mehr zahlen, während rund 5,1 Millionen eine niedrigere Einstufung erhalten. Für die übrigen fast 30 Millionen, das sind 71 Prozent aller Autofahrerinnen und Autofahrer, bleibt es beim Vorjahr[4]. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht die Typklassenstatistik einmal jährlich; die Ausgabe vom 30. September 2026 bildet die Schadenbilanzen der Jahre 2023 bis 2025 für rund 33.000 Automodelle ab[4].
| Sparte | Anzahl der Typklassen | Spanne |
|---|---|---|
| Kfz-Haftpflicht | 16 | 10 bis 25[4] |
| Vollkasko | 25 | 10 bis 34[4] |
| Teilkasko | 24 | 10 bis 33[4] |
Die Typklasse zeigt, wie viele und wie teure Schäden ein Modell im Vergleich zu anderen verursacht. In der Kasko geht es um Schäden am eigenen Fahrzeug; dort fließen neben der Schadenhäufigkeit auch Wiederbeschaffungswert, Reparaturkosten und Ersatzteilpreise ein. Die Faustregel des GDV: Je teurer ein Auto und seine Ersatzteile sind, desto höher fällt meist die Kasko-Typklasse aus[4]. Günstig zu reparierende Kleinwagen stehen oft niedrig, während hochwertige Geländewagen, Sportwagen und Oberklassemodelle wie Porsche Panamera, Range Rover oder Toyota Land Cruiser in hohen Kasko-Klassen stehen[4].
Für die Versicherer ist die Statistik unverbindlich; sie kann für Neuverträge sofort und für Bestandsverträge erst ab dem nächsten Versicherungsjahr angewendet werden[5][4]. Aus einer Typklassenänderung allein lässt sich auch keine Aussage über den Beitrag ableiten, denn Regionalklasse, Jahresfahrleistung und die Reparaturkosten, die seit Jahren stärker steigen als die allgemeine Inflation, wirken ebenfalls auf die Prämie[4]. Auch die Regionalklassen werden jährlich neu berechnet; für 2027 ändert sich die Einstufung für fast zehn Millionen Autofahrende in den 413 Zulassungsbezirken[4].
Wann greift das Sonderkündigungsrecht?
Ein Sonderkündigungsrecht greift bei einer Beitragserhöhung und nach einem Schadensfall, jeweils mit einer Kündigungsfrist von einem Monat. Es setzt einen konkreten Anlass voraus und erlaubt die Kündigung abseits des Stichtags[2].
- Beitragserhöhung: Erhöht der Versicherer die Beiträge, ohne die Leistungen entsprechend zu verbessern, haben Sie in der Regel ein Sonderkündigungsrecht. Die Erhöhung muss spätestens einen Monat vor Inkrafttreten mitgeteilt werden, meist Ende November; ab Erhalt der Mitteilung können Sie innerhalb eines Monats kündigen. Kommt die Mitteilung später, beginnt die Frist mit ihrem Eingang[2]. Läuft die Beitragsrechnung erst nach dem 30. November ein und enthält sie eine Erhöhung, greift das Recht ebenfalls[1].
- Schadensfall: Nach Abschluss der Verhandlungen über die Entschädigung haben Sie einen Monat Zeit zu kündigen. Das gilt auch, wenn der Versicherer in der Kfz-Haftpflicht seine Leistungspflicht anerkannt oder unberechtigt abgelehnt hat[2]. Die Monatsfrist beginnt mit dem Eingang des Schreibens, mit dem der Versicherer den Schaden übernimmt oder ablehnt.
- Widerruf nach Neuabschluss: Ein frisch abgeschlossener Vertrag lässt sich in der Regel innerhalb von 14 Tagen ohne Angabe von Gründen widerrufen. Das ist kein Sonderkündigungsrecht, schafft aber eine kurze Frist zum Umentscheiden.
Bei der außerordentlichen Kündigung geben Sie im Kündigungsschreiben zusätzlich den Grund an, etwa den Schadenfall oder die Beitragserhöhung. Sie können zum Ablauf der Monatsfrist kündigen oder einen späteren Termin wählen. Nach einer Kündigung wegen eines Schadensfalls erstattet der Versicherer zu viel gezahlte Beiträge.
Das Sonderkündigungsrecht nimmt Ihnen die Prüfung des neuen Tarifs nicht ab. Wer nach einem Unfall wechselt, wird vom neuen Versicherer meist unter Berücksichtigung des Unfalls in eine niedrigere Schadenfreiheitsklasse eingestuft[1]. Was das für die Ersparnis bedeutet, zeigt das Rechenbeispiel.
Rechenbeispiel: Was ein Wechsel der Kfz-Versicherung sparen kann
Ein Wechsel kann im hypothetischen Modellfall 180 Euro pro Jahr sparen; das Beispiel zeigt den Mechanismus, keine Marktpreise. Alle Beträge sind angenommene Werte, ein realer Vergleich liefert andere Zahlen. Angenommen werden Kfz-Haftpflicht und Vollkasko mit einer Selbstbeteiligung in üblicher Höhe für einen Pkw der Mittelklasse mit durchschnittlicher Jahresfahrleistung. Die Fahrerin ist 45 Jahre alt und in Schadenfreiheitsklasse 20 eingestuft, die Regionalklasse bleibt unverändert. Zum 1. Januar 2027 stuft der GDV das Modell in der Haftpflicht um zwei Klassen höher ein, und der bisherige Versicherer gibt die Anpassung vollständig weiter. Der Vergleichstarif bietet denselben Schutz mit einer günstigeren Beitragsstaffelung.
| Position | Bisheriger Vertrag nach Anpassung | Vergleichstarif (hypothetisch) |
|---|---|---|
| Jahresprämie Haftpflicht und Vollkasko (angenommen) | 940 Euro | 760 Euro |
| Differenz zum bisherigen Vertrag pro Jahr | 0 Euro | 180 Euro |
| Differenz über drei Vertragsjahre | 0 Euro | 540 Euro |
Die Differenz der beiden Jahresprämien ist die Ersparnis pro Jahr; über drei Vertragsjahre wächst sie auf das Dreifache. Das Ergebnis hängt stark von den Annahmen ab: Ändern sich Schadenfreiheitsklasse, Selbstbeteiligung oder Jahresfahrleistung, verschiebt sich der Vergleich. Die Verbraucherzentrale schrieb im Oktober 2025, dass sich durch Vergleiche oft mehrere hundert Euro sparen lassen; bei Fahranfängern liegt die Differenz zwischen dem günstigsten und dem teuersten Haftpflichttarif mit Teilkasko bei einigen hundert Euro[1].
Drei Punkte können die Ersparnis mindern. Rabattschutz und Sondereinstufungen gelten nur beim bisherigen Versicherer und werden beim Wechsel nicht übertragen. Rabattvoraussetzungen wie Garagenfahrzeug oder niedrige Kilometerleistung sollten Sie dauerhaft einhalten können, sonst zehren Vertragsstrafen die Ersparnis auf. Und bei hochpreisigen oder ausgefallenen Modellen kann der Kaskoschutz beim neuen Versicherer schwer zu bekommen sein[1].
Kfz-Versicherung wechseln: Schritte in der richtigen Reihenfolge
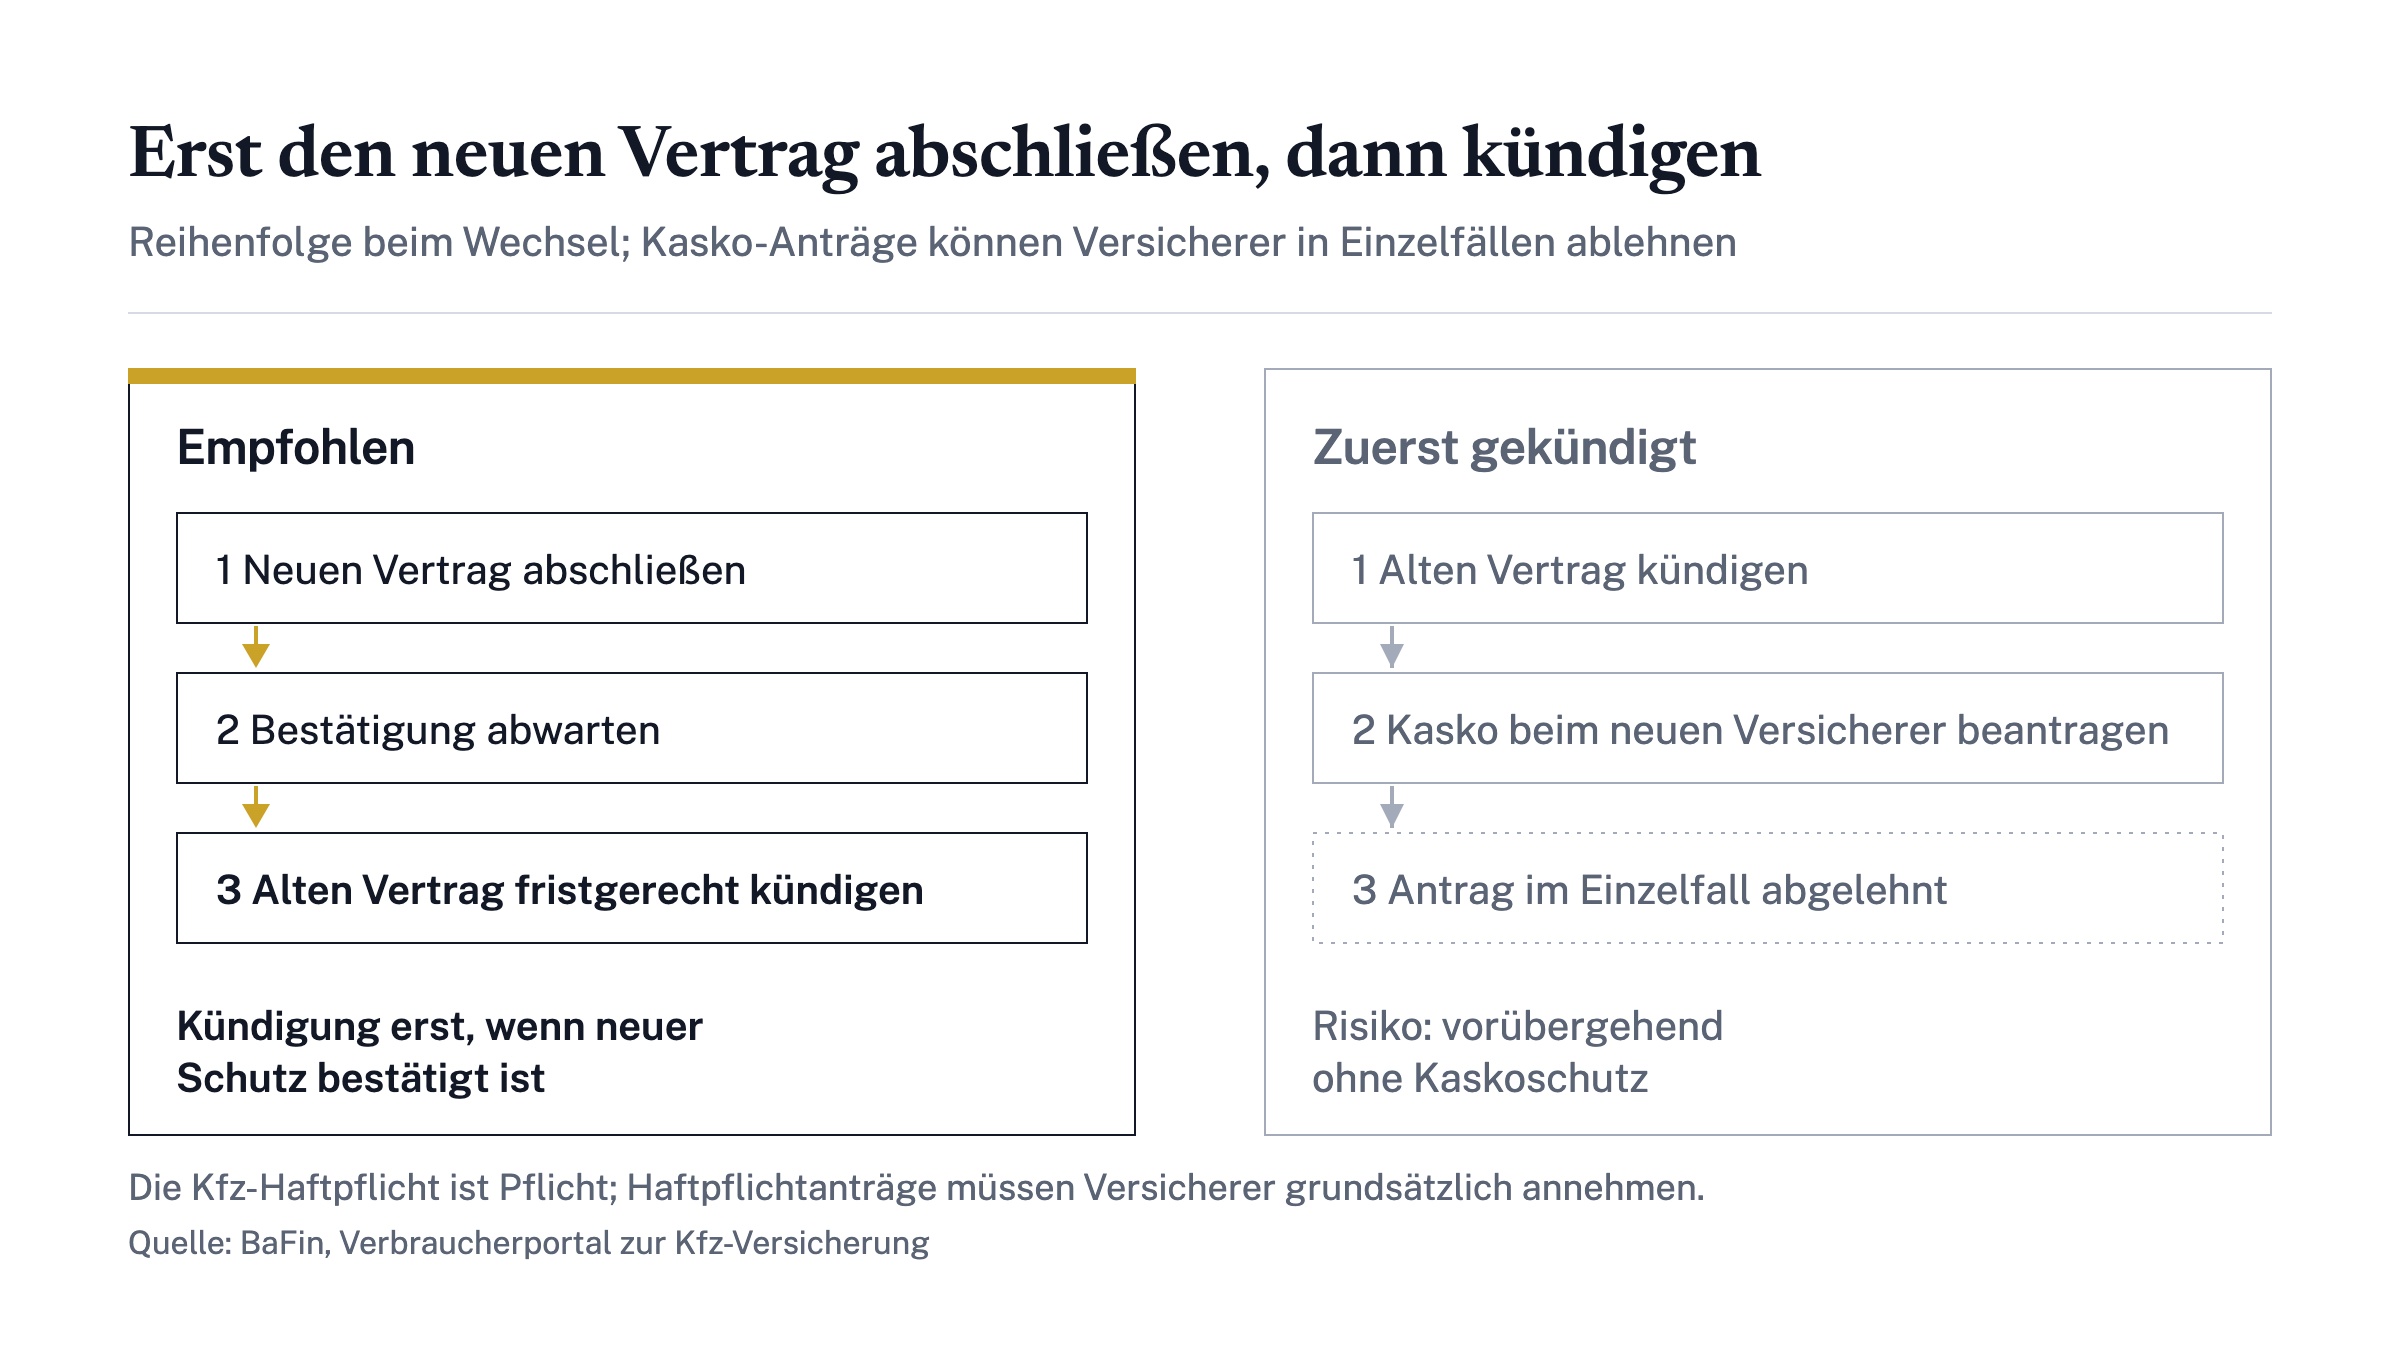
Der Wechsel gelingt am zuverlässigsten, wenn Sie zuerst den neuen Vertrag abschließen und danach kündigen. Bei Teilkasko- und Vollkaskoverträgen können Versicherer Anträge in Einzelfällen ablehnen; wer zuerst kündigt, riskiert, vorübergehend ohne Kaskoschutz dazustehen. Die Kfz-Haftpflicht ist dagegen Pflicht, ohne sie darf in Deutschland kein Fahrzeug zugelassen werden. Versicherer müssen Haftpflichtanträge grundsätzlich annehmen, können aber ablehnen, wenn sachliche oder örtliche Beschränkungen im Geschäftsplan entgegenstehen[2].
- Versicherungsjahr, Stichtag und mögliche Sonderkündigungsgründe im Versicherungsschein und auf der Beitragsrechnung prüfen.
- Zulassungsbescheinigung Teil 1 (Fahrzeugschein), den laufenden Versicherungsvertrag und die letzte Beitragsrechnung bereitlegen.
- Den neuen Vertrag abschließen und die Bestätigung abwarten.
- Den alten Vertrag fristgerecht in Textform kündigen, mit Versicherungsnummer und Kennzeichen, bei einer außerordentlichen Kündigung zusätzlich mit dem Grund, und die Kündigungsbestätigung aufbewahren.
Für die Anmeldung oder Ummeldung eines Fahrzeugs braucht die Zulassungsstelle die elektronische Versicherungsbestätigung, kurz eVB-Nummer. Sie weist nach, dass eine Kfz-Haftpflichtversicherung besteht. Die Nummer ist kostenlos, gilt nur für einen Zulassungsvorgang und lässt sich direkt beim Versicherer beantragen, häufig online[6]. Die maximale Gültigkeit beträgt 730 Tage, bei vielen Versicherern sind drei bis sechs Monate üblich[6]. Beim Versichererwechsel ohne Fahrzeugwechsel übermittelt der neue Versicherer die Bestätigung in der Regel automatisch an die Zulassungsstelle.
Nach dem Wechsel lohnen zwei Kontrollen. Fällt die erste Rechnung des neuen Vertrags höher aus als vereinbart, zahlen Sie sie unter Vorbehalt vollständig, um den Versicherungsschutz nicht zu riskieren, und klären den Betrag anschließend. Außerdem sollten Sie sich schriftlich bestätigen lassen, welche Schadenfreiheitsklasse der bisherige Versicherer dem neuen meldet. Die Verbraucherzentrale erhält regelmäßig Beschwerden darüber, dass eine ungünstigere Klasse gemeldet wurde als in der Beitragsrechnung vermerkt[1].
Worauf es beim neuen Tarif ankommt
Ein Wechsel lohnt sich nur, wenn der neue Tarif auch im Schadenfall trägt. Neben dem Preis zählen deshalb vier Kriterien.
- Die gesetzliche Mindestdeckung in der Haftpflicht beträgt 7,5 Millionen Euro für Personenschäden, 1,22 Millionen Euro für Sachschäden und 50.000 Euro für reine Vermögensschäden. Sehr hohe Schäden entstehen etwa, wenn ein Fahrzeug mit einem vollbesetzten Bus kollidiert; was über die Versicherungssumme hinausgeht, zahlen Halter oder Fahrer selbst[2].
- Klauseln wie Rabattschutz verhindern nach einem Unfall die Rückstufung der Schadenfreiheitsklasse, gelten aber nur beim bisherigen Versicherer. Vor dem Abschluss lohnt deshalb ein Blick darauf, wie stark ein Anbieter nach einem Schaden zurückstuft, denn einzelne Gesellschaften nehmen extreme Rückstufungen vor[1].
- Nachlässe für Garagenfahrzeug, Wenigfahrer oder einen begrenzten Fahrerkreis sollten Sie nur vereinbaren, wenn Sie die Voraussetzungen dauerhaft einhalten können.
- Je nach Tarif gehören etwa die Erstattung des Neupreises bei einem Neuwagen, die Deckung bei grober Fahrlässigkeit in der Vollkasko oder die sogenannte Mallorca-Police für Mietwagen im Ausland zum Schutz.
Tarife, Typklassen und Fristen ändern sich; die Typklassenstatistik für 2027 hat der GDV mit Stand 30. September 2026 veröffentlicht[4], der zitierte Ratgeber der Verbraucherzentrale ist vom 8. Oktober 2025[1]. Vor dem Wechsel sollten Sie Versicherungsjahr und Stichtag im eigenen Vertrag nachsehen, die Schadenfreiheitsklasse schriftlich bestätigen lassen, die Bedingungen des neuen Tarifs vollständig lesen und die Kündigung so aufgeben, dass sich der Zugang beim Versicherer nachweisen lässt.
Häufig gestellte Fragen
Wann ist der Stichtag für den Wechsel der Kfz-Versicherung?
Bei Verträgen, die mit dem Kalenderjahr enden, muss die Kündigung bis zum 30. November beim Versicherer eingehen. Die Kündigungsfrist beträgt einen Monat; bei abweichendem Versicherungsjahr verschiebt sich der Stichtag entsprechend.
Habe ich bei einer Beitragserhöhung immer ein Sonderkündigungsrecht?
Ja, wenn der Versicherer die Beiträge anhebt, ohne die Leistungen im gleichen Maß zu verbessern. Sie können dann innerhalb eines Monats nach Erhalt der Mitteilung kündigen, auch wenn die Rechnung erst nach dem 30. November kommt.
Was passiert mit der Versicherung beim Autokauf?
Wer ein nicht abgemeldetes Auto kauft, übernimmt zunächst den bestehenden Versicherungsvertrag. Legt der Käufer bei der Ummeldung die Bestätigung eines anderen Versicherers vor, endet der alte Vertrag.
Kann ich nach einem Unfall die Kfz-Versicherung kündigen?
Ja. Nach Abschluss der Schadensregulierung, nach Anerkennung oder unberechtigter Ablehnung der Leistungspflicht haben Sie einen Monat Zeit für eine außerordentliche Kündigung.
Werden alle Autos 2027 in der Versicherung teurer?
Nein. Nach der GDV-Typklassenstatistik vom 30. September 2026 werden rund 7,4 Millionen Autofahrende in der Haftpflicht höher und rund 5,1 Millionen niedriger eingestuft. Für 71 Prozent bleibt die Einstufung unverändert.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Versicherungen →Krankenkasse wechseln: Fristen, Ablauf und Nachteile
Krankenkasse wechseln: Diese Fristen gelten, so läuft der Wechsel Schritt für Schritt ab und diese Nachteile sollten Sie vorher kennen.