Erbschaftsteuer-Freibeträge: Wie viel man steuerfrei erben kann
Erbschaftsteuer-Freibetrag für Ehepartner, Kinder, Enkel und andere Erben mit Tabelle, Steuersätzen und Rechenbeispielen, Stand Oktober 2026.
In diesem Artikel6
Wie viel darf man steuerfrei Erben?
Wie viel Sie steuerfrei erben dürfen, bestimmt vor allem Ihr Verwandtschaftsverhältnis zur verstorbenen Person. Das Erbschaftsteuer- und Schenkungsteuergesetz teilt Erben in drei Steuerklassen ein und gibt jeder Gruppe einen eigenen Freibetrag, also einen Betrag, der von der Erbschaft abgezogen wird, bevor überhaupt Steuer anfällt. Bei unbeschränkter Steuerpflicht, also in der Regel wenn Erblasser oder Erbe in Deutschland wohnen, bleiben nach § 16 ErbStG steuerfrei:[1]
- 500.000 Euro für Ehegatten und eingetragene Lebenspartner,
- 400.000 Euro für Kinder, Stiefkinder und die Kinder bereits verstorbener Kinder,
- 200.000 Euro für Enkel, deren Elternteil noch lebt,
- 100.000 Euro für Eltern und Großeltern, wenn sie erben (übrige Steuerklasse I),[1]
- 20.000 Euro für alle Erben der Steuerklassen II und III.[1]
Zur Steuerklasse II gehören nach § 15 ErbStG unter anderem Geschwister, Nichten und Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern und der geschiedene Ehegatte. In Steuerklasse III fallen alle übrigen Erwerber, darunter Lebensgefährten ohne Trauschein und Freunde.[2] Eltern zählen nur beim Erbe zur Steuerklasse I; erhalten sie von ihrem Kind eine Schenkung zu Lebzeiten, gilt Steuerklasse II.
Neben dem persönlichen Freibetrag gibt es drei weitere Abzüge, die oft übersehen werden:
- Versorgungsfreibetrag: Überlebende Ehe- und Lebenspartner erhalten zusätzlich 256.000 Euro, Kinder je nach Alter bis zu 52.000 Euro; die Einzelheiten stehen im Abschnitt zu Kindern.[3]
- Hausrat und bewegliche Gegenstände: In Steuerklasse I bleiben Hausrat einschließlich Wäsche und Kleidung bis 41.000 Euro und andere bewegliche Gegenstände bis 12.000 Euro steuerfrei, in den Steuerklassen II und III beides zusammen bis 12.000 Euro. Geld, Wertpapiere, Münzen und Edelmetalle zählen ausdrücklich nicht dazu.[4]
- Erbfallkostenpauschale: Für Bestattung, Grabmal, Grabpflege und die Abwicklung des Nachlasses werden insgesamt 15.000 Euro ohne Nachweis abgezogen. Der Betrag gilt in dieser Höhe für Erbfälle ab dem 1. Januar 2025.[5][6]
Die Freibeträge gelten übrigens auch für Schenkungen, weil das Gesetz seine Regeln für Erbschaften grundsätzlich auch auf Schenkungen anwendet.[7] Der Versorgungsfreibetrag und die Erbfallkostenpauschale sind dagegen an den Todesfall gebunden. Wer eine Immobilie erbt, kann zusätzlich unter Bedingungen steuerfrei bleiben; das behandelt ein eigener Beitrag im Livossa-Bereich Immobilien.
Wann müssen Kinder Erbschaftssteuer bezahlen?
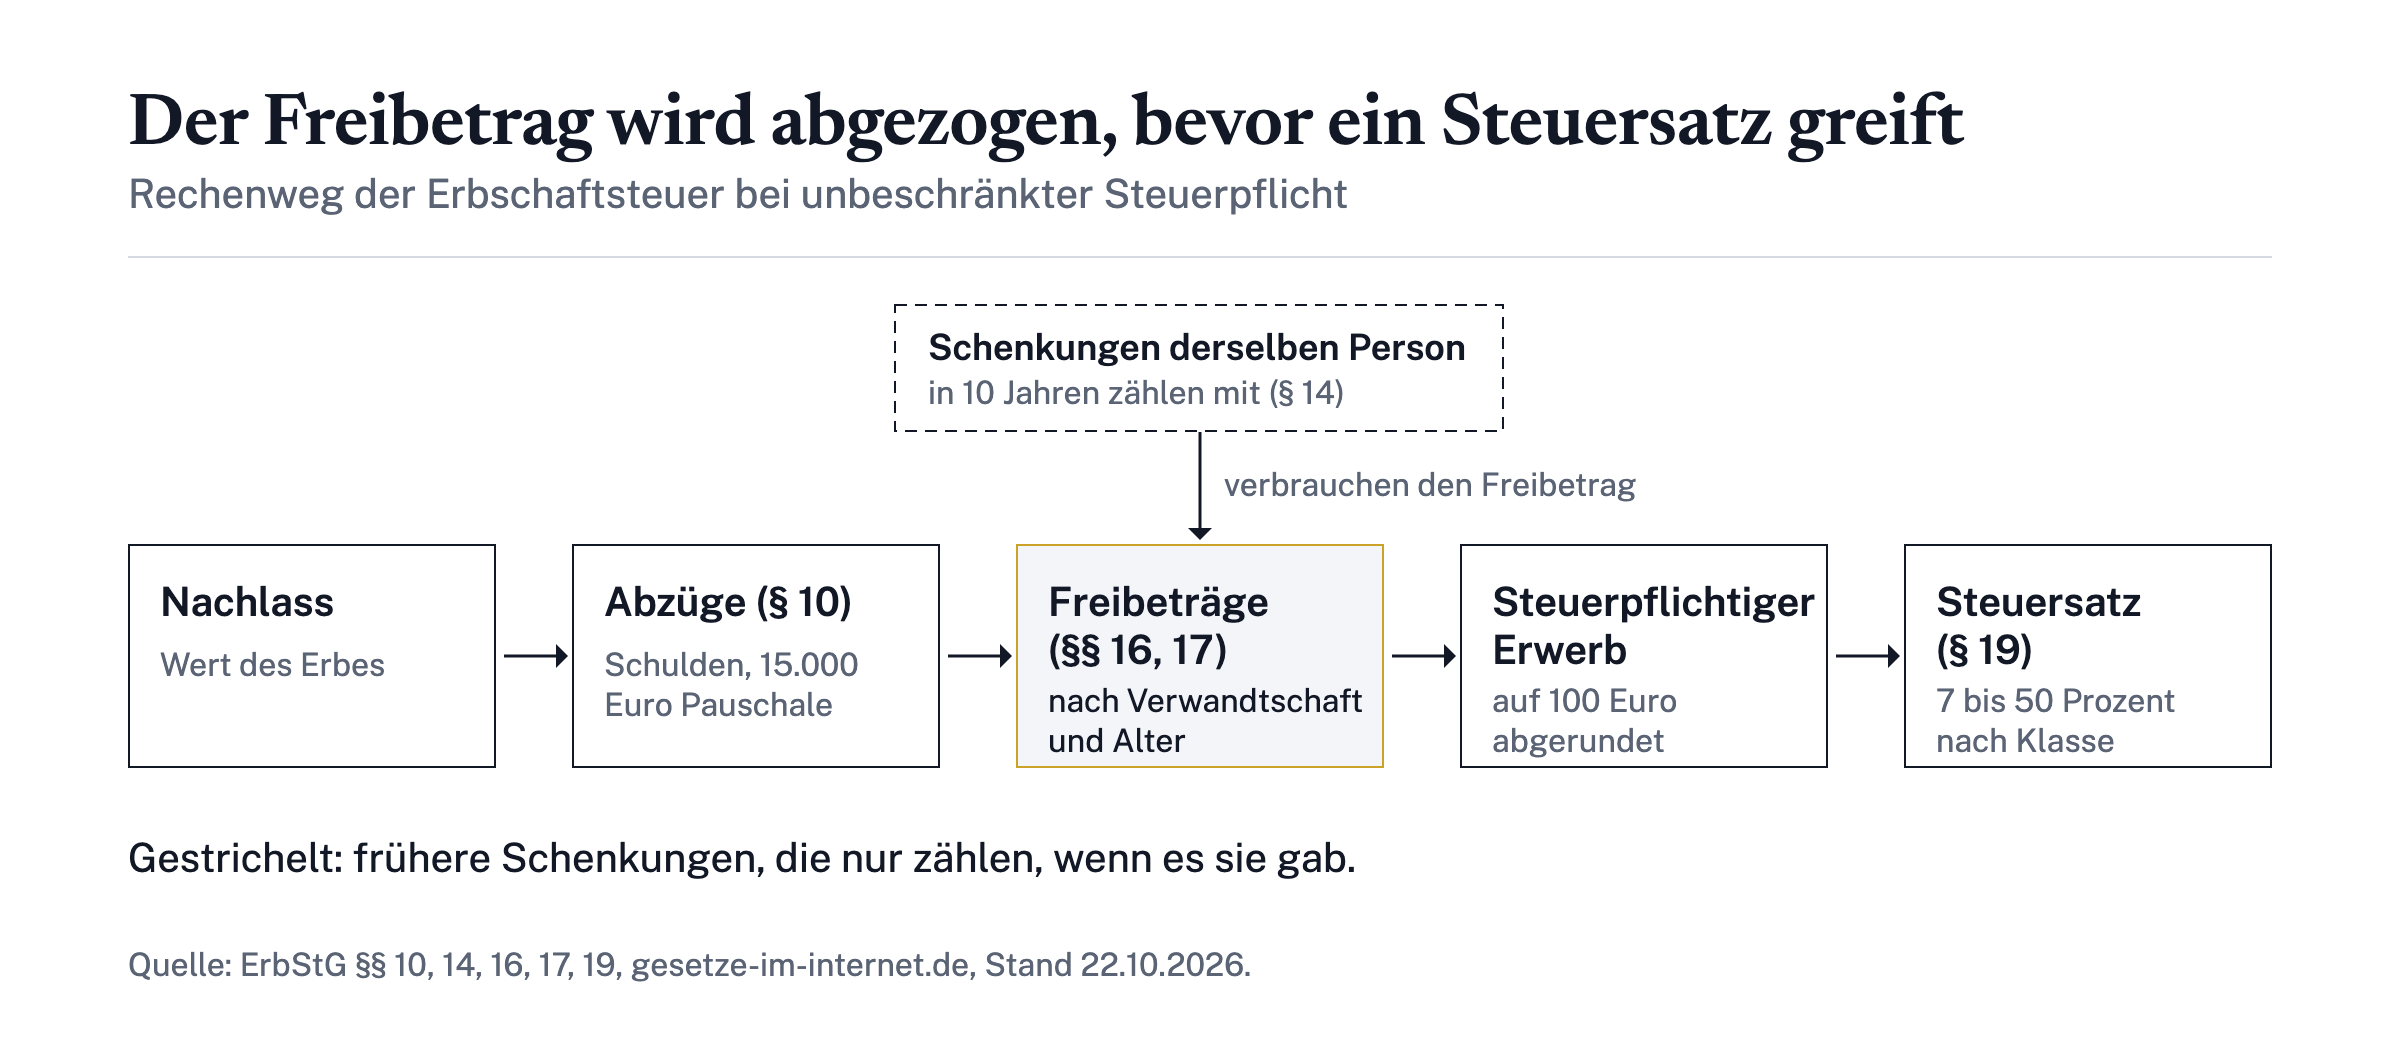
Kinder zahlen Erbschaftsteuer erst, wenn ihr Erbe nach Abzug von Nachlassschulden und Erbfallkostenpauschale den Freibetrag von 400.000 Euro übersteigt. Besteuert wird dann nicht der Bruttowert des Nachlasses, sondern nur die Bereicherung oberhalb aller Freibeträge, abgerundet auf volle 100 Euro.[5] Erbt ein erwachsenes Kind von einem Elternteil nur Geldvermögen und hat es von diesem Elternteil in den zehn Jahren zuvor nichts geschenkt bekommen, zählen nur zwei Abzüge: der Freibetrag von 400.000 Euro und die Pauschale von 15.000 Euro.[1][5] Bleibt das Erbe unter ihrer Summe, fällt keine Erbschaftsteuer an.
Drei Punkte entscheiden in der Praxis, ob diese Grenze erreicht wird:
- Frühere Schenkungen: Alles, was dasselbe Elternteil innerhalb von zehn Jahren geschenkt hat, wird mit dem Erbe zusammengerechnet. Was eine Schenkung vor sechs Jahren vom Freibetrag verbraucht hat, steht beim Erbe nicht noch einmal zur Verfügung.[8]
- Von wem geerbt wird: Weil das Gesetz nur Erwerbe von derselben Person zusammenrechnet, steht einem Kind der Freibetrag von 400.000 Euro gegenüber jedem Elternteil gesondert zu. Wer von Mutter und Vater nacheinander erbt, kann also zweimal 400.000 Euro steuerfrei erhalten.
- Das Alter des Kindes: Für Kinder bis zur Vollendung des 27. Lebensjahres kommt beim Erbe der altersabhängige Versorgungsfreibetrag hinzu.
Wie sich das auswirkt, zeigen zwei hypothetische Rechenbeispiele; die Höhe der Erbschaft in der ersten Tabellenzeile ist frei gewählt und kein Durchschnittswert. Angenommen sind außerdem jeweils ein Alleinerbe, ausschließlich Geldvermögen, keine Schulden, keine Vorschenkungen und unbeschränkte Steuerpflicht.
| Annahme | Erwachsenes Kind, 35 Jahre | Kind, 12 Jahre |
|---|---|---|
| Erbe von einem Elternteil | 600.000 Euro | 480.000 Euro |
| Erbfallkostenpauschale | − 15.000 Euro | − 15.000 Euro |
| Persönlicher Freibetrag | − 400.000 Euro | − 400.000 Euro |
| Versorgungsfreibetrag | entfällt | − 30.700 Euro |
| Steuerpflichtiger Erwerb | 185.000 Euro | 34.300 Euro |
| Steuersatz Steuerklasse I | 11 Prozent | 7 Prozent |
| Erbschaftsteuer | 20.350 Euro | 2.401 Euro |
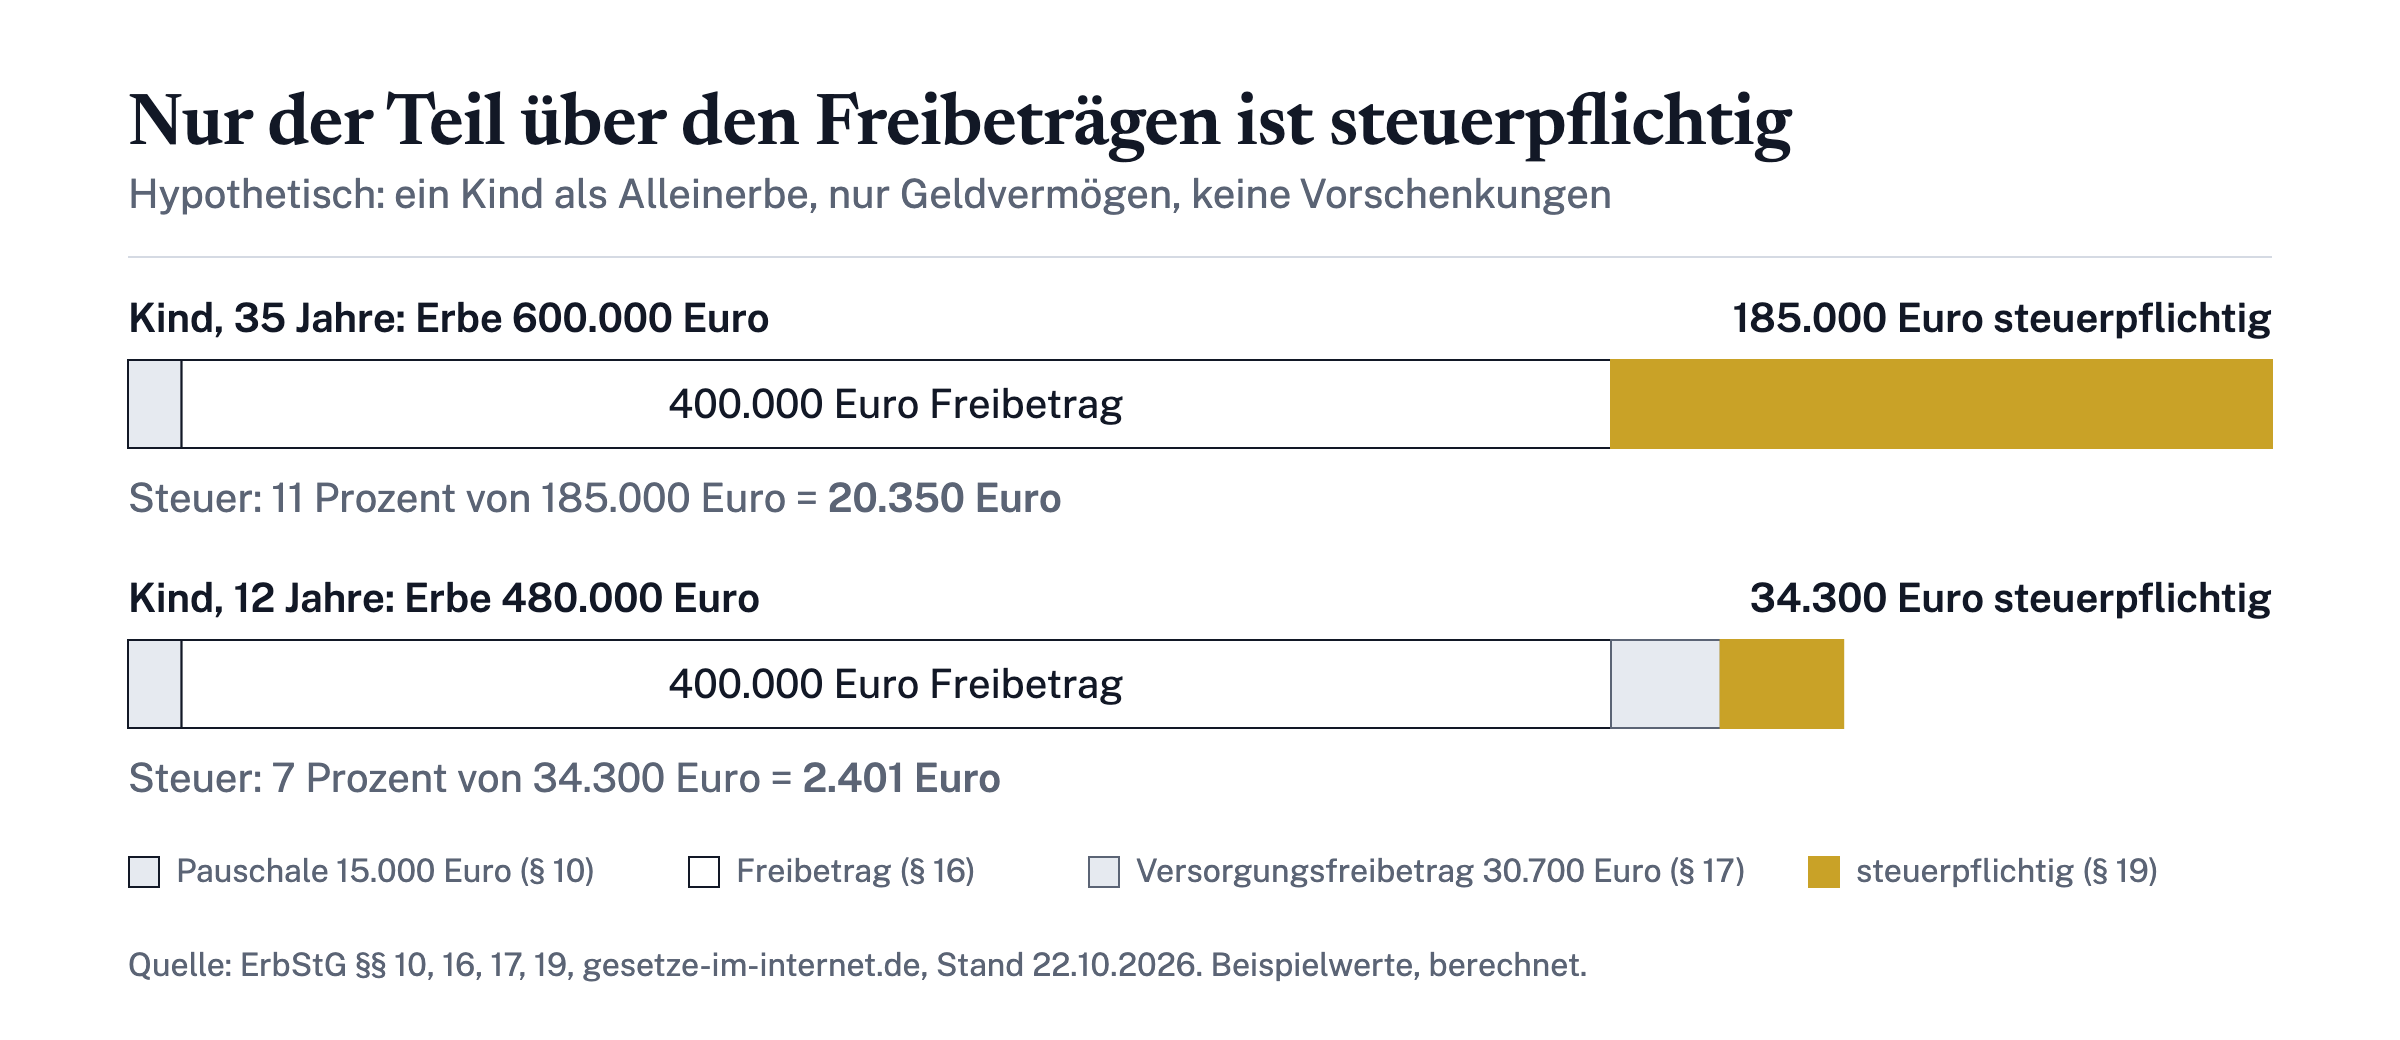
Die Steuersätze stammen aus § 19 ErbStG; sie gelten jeweils für den gesamten steuerpflichtigen Erwerb, nicht nur für den Teil oberhalb einer Stufe.[9] Für knapp oberhalb einer Stufengrenze liegende Erwerbe sieht dieselbe Vorschrift einen Härteausgleich vor; in beiden Beispielen greift er nicht. Ein Erbe ist dem Finanzamt grundsätzlich innerhalb von drei Monaten anzuzeigen, auch wenn am Ende keine Steuer anfällt. Die Anzeige entfällt bei einem notariell oder gerichtlich eröffneten Testament, solange zum Nachlass etwa kein Grundbesitz, Betriebsvermögen oder Auslandsvermögen gehört.[10]
Erbschaftssteuer freibetrag kinder
Der Erbschaftsteuer-Freibetrag für Kinder beträgt in Deutschland 400.000 Euro je Elternteil. Er gilt für Kinder und Stiefkinder gleichermaßen, denn beide gehören zur Steuerklasse I Nr. 2.[2] Denselben Betrag erhalten Enkel, wenn ihr eigener Elternteil, also das Kind des Erblassers, bereits verstorben ist. Lebt dieser Elternteil noch, liegt der Freibetrag für Enkel bei 200.000 Euro.[1]
Minderjährige und junge Erwachsene bekommen beim Erbe zusätzlich den besonderen Versorgungsfreibetrag nach § 17 ErbStG. Er sinkt mit dem Alter des Kindes:[3]
| Alter des Kindes | Versorgungsfreibetrag |
|---|---|
| bis 5 Jahre | 52.000 Euro |
| mehr als 5 bis 10 Jahre | 41.000 Euro |
| mehr als 10 bis 15 Jahre | 30.700 Euro |
| mehr als 15 bis 20 Jahre | 20.500 Euro |
| mehr als 20 Jahre bis zur Vollendung des 27. Lebensjahres | 10.300 Euro |
Zwei Einschränkungen gehören dazu. Der Versorgungsfreibetrag gilt nur für Erwerbe von Todes wegen, nicht für Schenkungen. Und er wird um den Kapitalwert steuerfreier Versorgungsbezüge gekürzt, die dem Kind aus Anlass des Todes zustehen. Ob und in welcher Höhe er am Ende greift, ergibt sich deshalb erst aus dem Steuerbescheid.
Für Eltern, die ihr Vermögen planen, folgt daraus vor allem eine Rechenregel: Der Freibetrag erneuert sich gegenüber derselben Person nach zehn Jahren. Wer zu Lebzeiten schenkt und den Abstand von zehn Jahren einhält, kann den Freibetrag von 400.000 Euro je Kind mehrfach nutzen.[8] Ob das im Einzelfall sinnvoll ist, hängt von weiteren Fragen ab, etwa der eigenen Versorgung im Alter und dem Pflichtteil anderer Erben. Das ist keine Steuerberatung; bei größeren Vermögen lohnt sich eine Prüfung durch eine Steuerberaterin, einen Steuerberater oder ein Notariat.
Erbschaftssteuer freibetrag tabelle
Die folgende Tabelle fasst die Freibeträge der Erbschaftsteuer zusammen, Stand 22. Oktober 2026. Sie gilt bei unbeschränkter Steuerpflicht; bei beschränkter Steuerpflicht wird der persönliche Freibetrag anteilig gemindert.[1]
| Erbe | Steuerklasse | Persönlicher Freibetrag | Versorgungsfreibetrag |
|---|---|---|---|
| Ehegatte, eingetragener Lebenspartner | I | 500.000 Euro | 256.000 Euro |
| Kinder, Stiefkinder, Kinder verstorbener Kinder | I | 400.000 Euro | 10.300 bis 52.000 Euro bis 27 Jahre |
| Enkel | I | 200.000 Euro | – |
| Eltern und Großeltern beim Erbe | I | 100.000 Euro | – |
| Geschwister, Nichten, Neffen, Schwiegerkinder, Schwiegereltern, geschiedener Ehegatte | II | 20.000 Euro | – |
| Lebensgefährten ohne Trauschein, Freunde, alle übrigen | III | 20.000 Euro | – |
Was oberhalb der Freibeträge liegt, wird nach § 19 ErbStG mit einem Satz besteuert, der von Steuerklasse und Höhe des steuerpflichtigen Erwerbs abhängt:[9]
| Steuerpflichtiger Erwerb bis einschließlich | Steuerklasse I | Steuerklasse II | Steuerklasse III |
|---|---|---|---|
| 75.000 Euro | 7 Prozent | 15 Prozent | 30 Prozent |
| 300.000 Euro | 11 Prozent | 20 Prozent | 30 Prozent |
| 600.000 Euro | 15 Prozent | 25 Prozent | 30 Prozent |
| 6.000.000 Euro | 19 Prozent | 30 Prozent | 30 Prozent |
| 13.000.000 Euro | 23 Prozent | 35 Prozent | 50 Prozent |
| 26.000.000 Euro | 27 Prozent | 40 Prozent | 50 Prozent |
| über 26.000.000 Euro | 30 Prozent | 43 Prozent | 50 Prozent |
Ob die Freibeträge in dieser Höhe bleiben, ist offen. Das Bundesverfassungsgericht hat am 12. Oktober 2026 über einen Antrag der Bayerischen Staatsregierung verhandelt (Az. 1 BvF 1/23), angekündigt in seiner Pressemitteilung Nr. 48/2026 vom 30. Juli 2026. Bayern hält unter anderem die persönlichen Freibeträge nach § 16 Abs. 1 und die Steuersätze nach § 19 Abs. 1 ErbStG für verfassungswidrig, weil sie seit Jahren nicht an die Preis- und Wertentwicklung angepasst wurden und regionale Unterschiede bei Immobilienwerten unberücksichtigt lassen, wie die Wirtschaftsprüfungsgesellschaft KPMG in ihrem Bericht zur Verhandlung zusammenfasst.[11] Eine Entscheidung war am 22. Oktober 2026 noch nicht veröffentlicht. Bis dahin gelten die Beträge aus dieser Tabelle; die amtliche Fassung bietet auch das Erbschaftsteuer-Handbuch des Bundesfinanzministeriums[12].
Wer konkret rechnen möchte, sollte zuerst klären, welche Schenkungen in den letzten zehn Jahren geflossen sind, und dann die Freibeträge aus der Tabelle abziehen. Weitere Ratgeber zu Freibeträgen, Steuererklärung und Kapitalerträgen finden Sie im Livossa-Bereich Steuern, darunter, wie Sie für ein geerbtes Guthaben den Freistellungsauftrag richtig aufteilen.
Häufig gestellte Fragen
Gilt der Freibetrag pro Erbe oder pro Erbschaft?
Er gilt pro Erbe und im Verhältnis zur jeweiligen verstorbenen Person. Erben drei Kinder zu gleichen Teilen, kann jedes Kind seinen eigenen Freibetrag von 400.000 Euro nutzen.
Wie viel dürfen Lebensgefährten ohne Trauschein steuerfrei erben?
Unverheiratete Partner gehören zur Steuerklasse III und haben einen Freibetrag von 20.000 Euro. Darüber gilt von Beginn an ein Steuersatz von 30 Prozent, ab 6 Millionen Euro steuerpflichtigem Erwerb 50 Prozent.
Muss ich eine Steuererklärung abgeben, wenn mein Erbe unter dem Freibetrag liegt?
Eine Erbschaftsteuererklärung müssen Sie abgeben, wenn das Finanzamt sie verlangt; die Frist beträgt dann mindestens einen Monat. Den Erbfall müssen Sie aber grundsätzlich innerhalb von drei Monaten anzeigen, außer bei einem eröffneten notariellen Testament ohne Grundbesitz, Betriebs- oder Auslandsvermögen.
Gibt es einen Freibetrag für Geschwister?
Ja, Geschwister gehören zur Steuerklasse II und haben einen Freibetrag von 20.000 Euro. Für den darüber liegenden Betrag beginnt der Steuersatz bei 15 Prozent.
Werden die Freibeträge 2027 erhöht?
Eine beschlossene Erhöhung gibt es nicht. Das Bundesverfassungsgericht prüft die Freibeträge seit der Verhandlung vom 12. Oktober 2026; bis zu einer Entscheidung und einer möglichen Neuregelung gelten die bisherigen Beträge.
Quellen
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Steuern →Freistellungsauftrag: Wie man ihn richtig aufteilt
Erfahren Sie, wie Sie Ihren Freistellungsauftrag richtig aufteilen und Kapitalerträge bis zum Sparerpauschbetrag von 1.000 Euro steuerfrei stellen.