Gesetzliche Erbfolge: Wer erbt, wenn es kein Testament gibt?
Wer erbt ohne Testament? Die gesetzliche Erbfolge nach BGB: Rangfolge der Verwandten, Anteil des Ehepartners und vier Familien durchgerechnet.
In diesem Artikel8
Gesetzliche Erbfolge: Wer erbt ohne Testament?
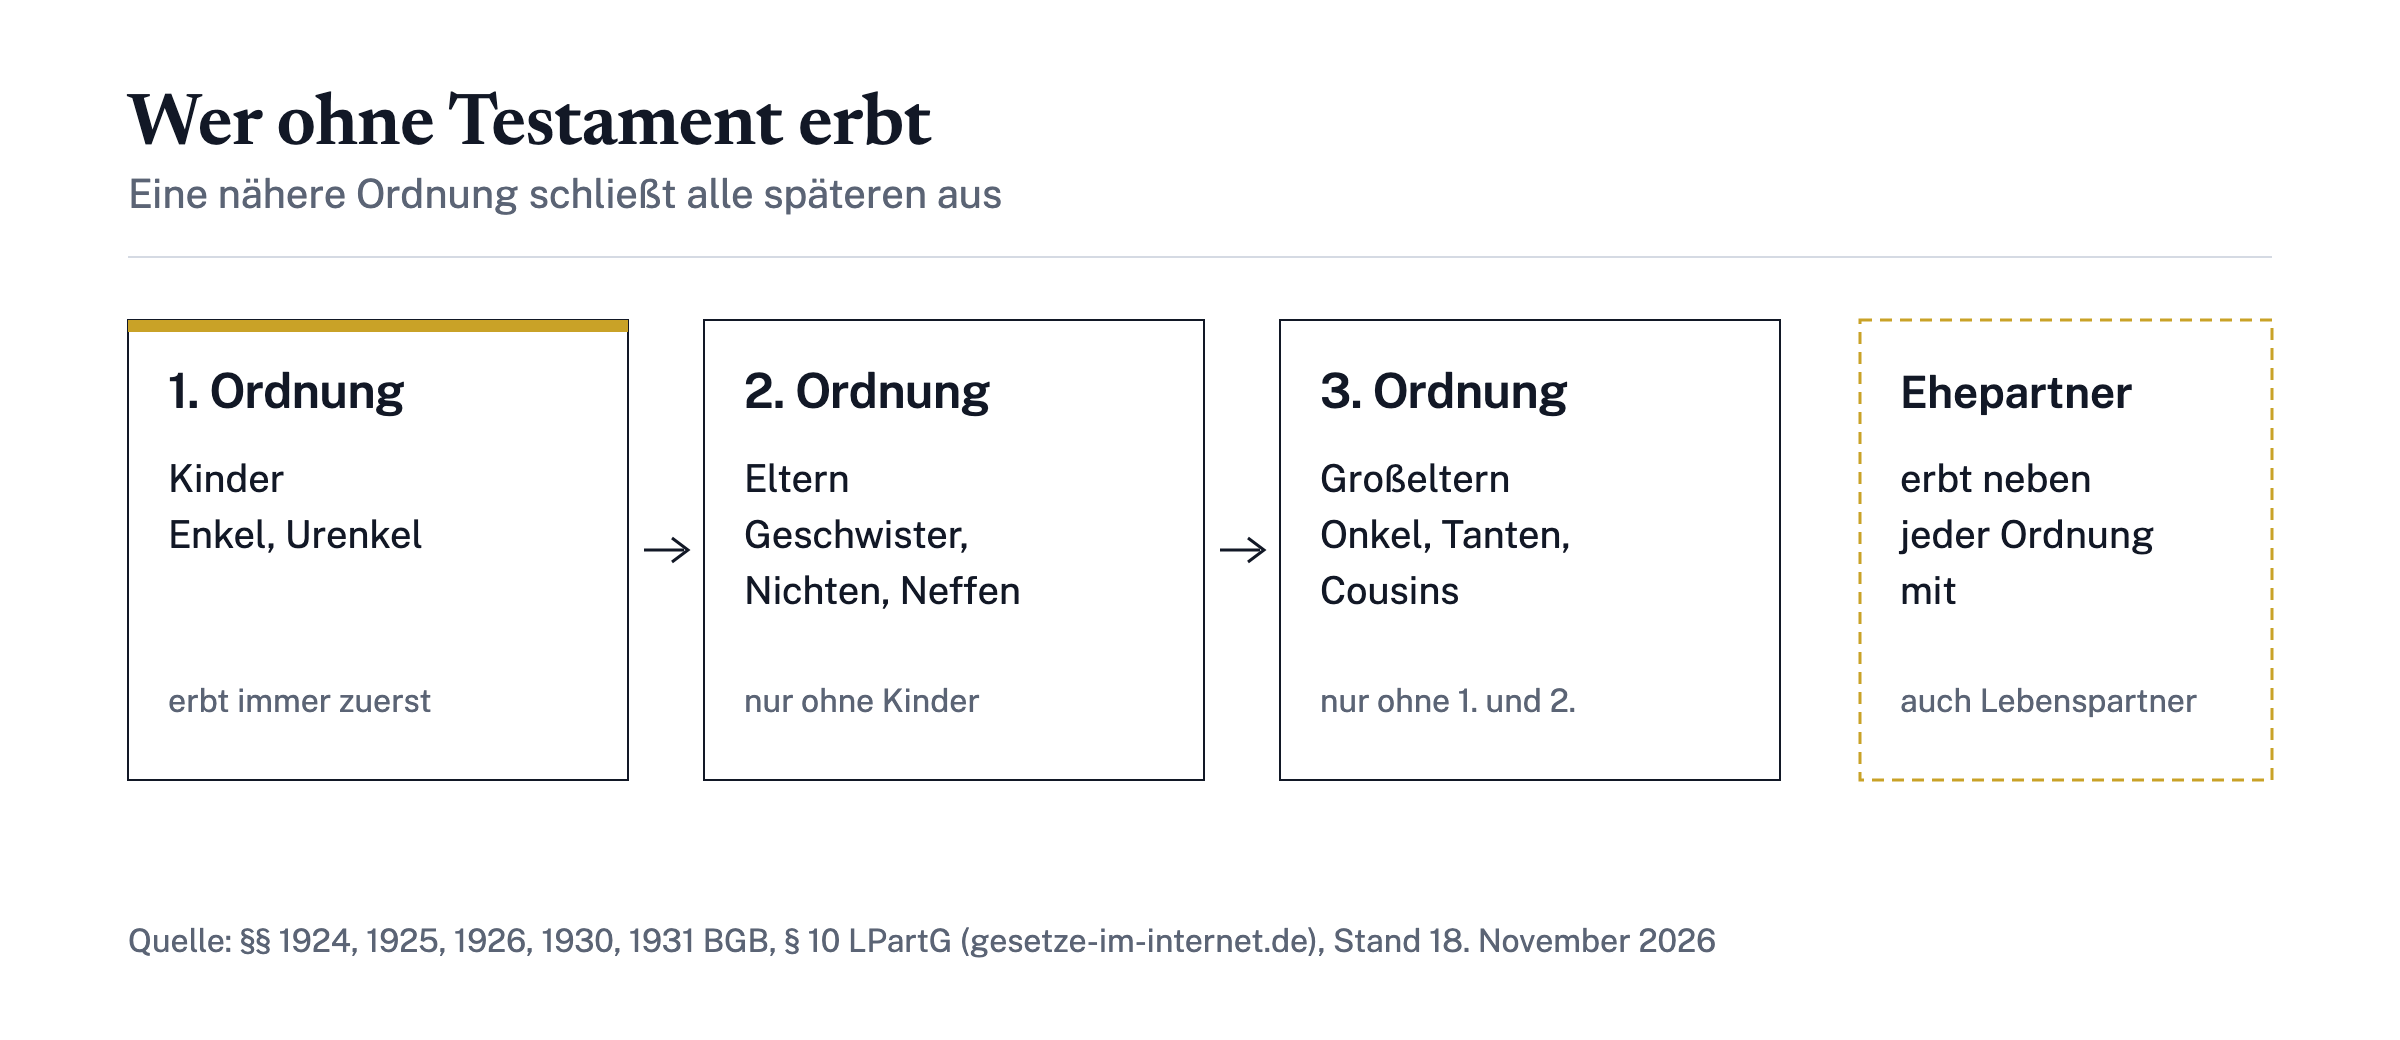
Gibt es kein Testament und keinen Erbvertrag, bestimmt die gesetzliche Erbfolge des Bürgerlichen Gesetzbuchs (BGB), wer erbt. Das Gesetz teilt die Verwandten in Ordnungen ein. In der ersten stehen die Kinder und deren Nachkommen, in der zweiten die Eltern und deren Nachkommen, in der dritten die Großeltern und deren Nachkommen.[1][2][3] Solange ein Verwandter einer vorhergehenden Ordnung lebt, erbt niemand aus einer späteren (§ 1930 BGB).[4]
Neben den Verwandten erbt der Ehepartner oder eingetragene Lebenspartner. Er bekommt neben Kindern ein Viertel, neben Eltern oder Großeltern die Hälfte des Nachlasses (§ 1931 BGB, § 10 LPartG).[5][6] Lebten die Eheleute im gesetzlichen Güterstand, kommt ein weiteres Viertel hinzu (§ 1371 BGB).[7]
Für die Praxis heißt das: Die gesetzliche Erbfolge ist eine feste Rangfolge, keine Einschätzung, wer dem Verstorbenen nahestand. Ob sie zur eigenen Familie passt, lässt sich mit den Regeln unten in wenigen Minuten durchspielen.
Kinder, Eltern, Großeltern: die Rangfolge der Erben
Die Rangfolge der Erben beginnt bei den Abkömmlingen, also Kindern, Enkeln und Urenkeln (§ 1924 BGB). Ein lebendes Kind schließt seine eigenen Kinder von der Erbfolge aus. Ist ein Kind beim Erbfall schon gestorben, treten dessen Kinder an seine Stelle; das Gesetz nennt das Erbfolge nach Stämmen. Kinder erben untereinander zu gleichen Teilen.[1] Ein adoptiertes Kind hat die rechtliche Stellung eines Kindes des Annehmenden und zählt damit zu dessen Abkömmlingen (§ 1754 BGB).[8]
Erst wenn es keine Abkömmlinge gibt, kommt die zweite Ordnung zum Zug: die Eltern des Verstorbenen und deren Abkömmlinge, also Geschwister, Nichten und Neffen. Leben beide Eltern, erben sie allein und zu gleichen Teilen. Ist ein Elternteil gestorben, treten seine Abkömmlinge an seine Stelle; hat er keine, erbt der andere Elternteil allein (§ 1925 BGB).[2]
Die dritte Ordnung bilden die Großeltern und deren Abkömmlinge, also Onkel, Tanten, Cousins und Cousinen (§ 1926 BGB).[3] Danach folgen Urgroßeltern und fernere Verwandte. In der Praxis endet die Suche meist in der zweiten oder dritten Ordnung.
| Ordnung | Wer dazugehört | Wann sie erbt |
|---|---|---|
| 1. Ordnung | Kinder, Enkel, Urenkel | immer zuerst |
| 2. Ordnung | Eltern, Geschwister, Nichten, Neffen | nur ohne Abkömmlinge |
| 3. Ordnung | Großeltern, Onkel, Tanten, Cousins | nur ohne Verwandte der 1. und 2. Ordnung |
| Ehe- oder Lebenspartner | kein Verwandter, erbt neben den Ordnungen | Anteil hängt davon ab, welche Ordnung erbt |
Wie viel erbt der Ehepartner?
Der Ehepartner erbt neben Verwandten der ersten Ordnung ein Viertel und neben Verwandten der zweiten Ordnung oder neben Großeltern die Hälfte. Gibt es weder Kinder noch Eltern, Geschwister oder Großeltern, erhält er den ganzen Nachlass (§ 1931 BGB).[5]
Wie viel am Ende ankommt, hängt vom Güterstand ab. Ohne Ehevertrag leben Eheleute in der Zugewinngemeinschaft (§ 1363 BGB).[9] Endet sie durch den Tod, erhöht sich der gesetzliche Erbteil des überlebenden Ehepartners um ein Viertel der Erbschaft. Ob in der Ehe tatsächlich ein Zugewinn entstanden ist, spielt dafür keine Rolle (§ 1371 BGB).[7] Neben Kindern bekommt der Ehepartner so die Hälfte, neben Eltern drei Viertel.
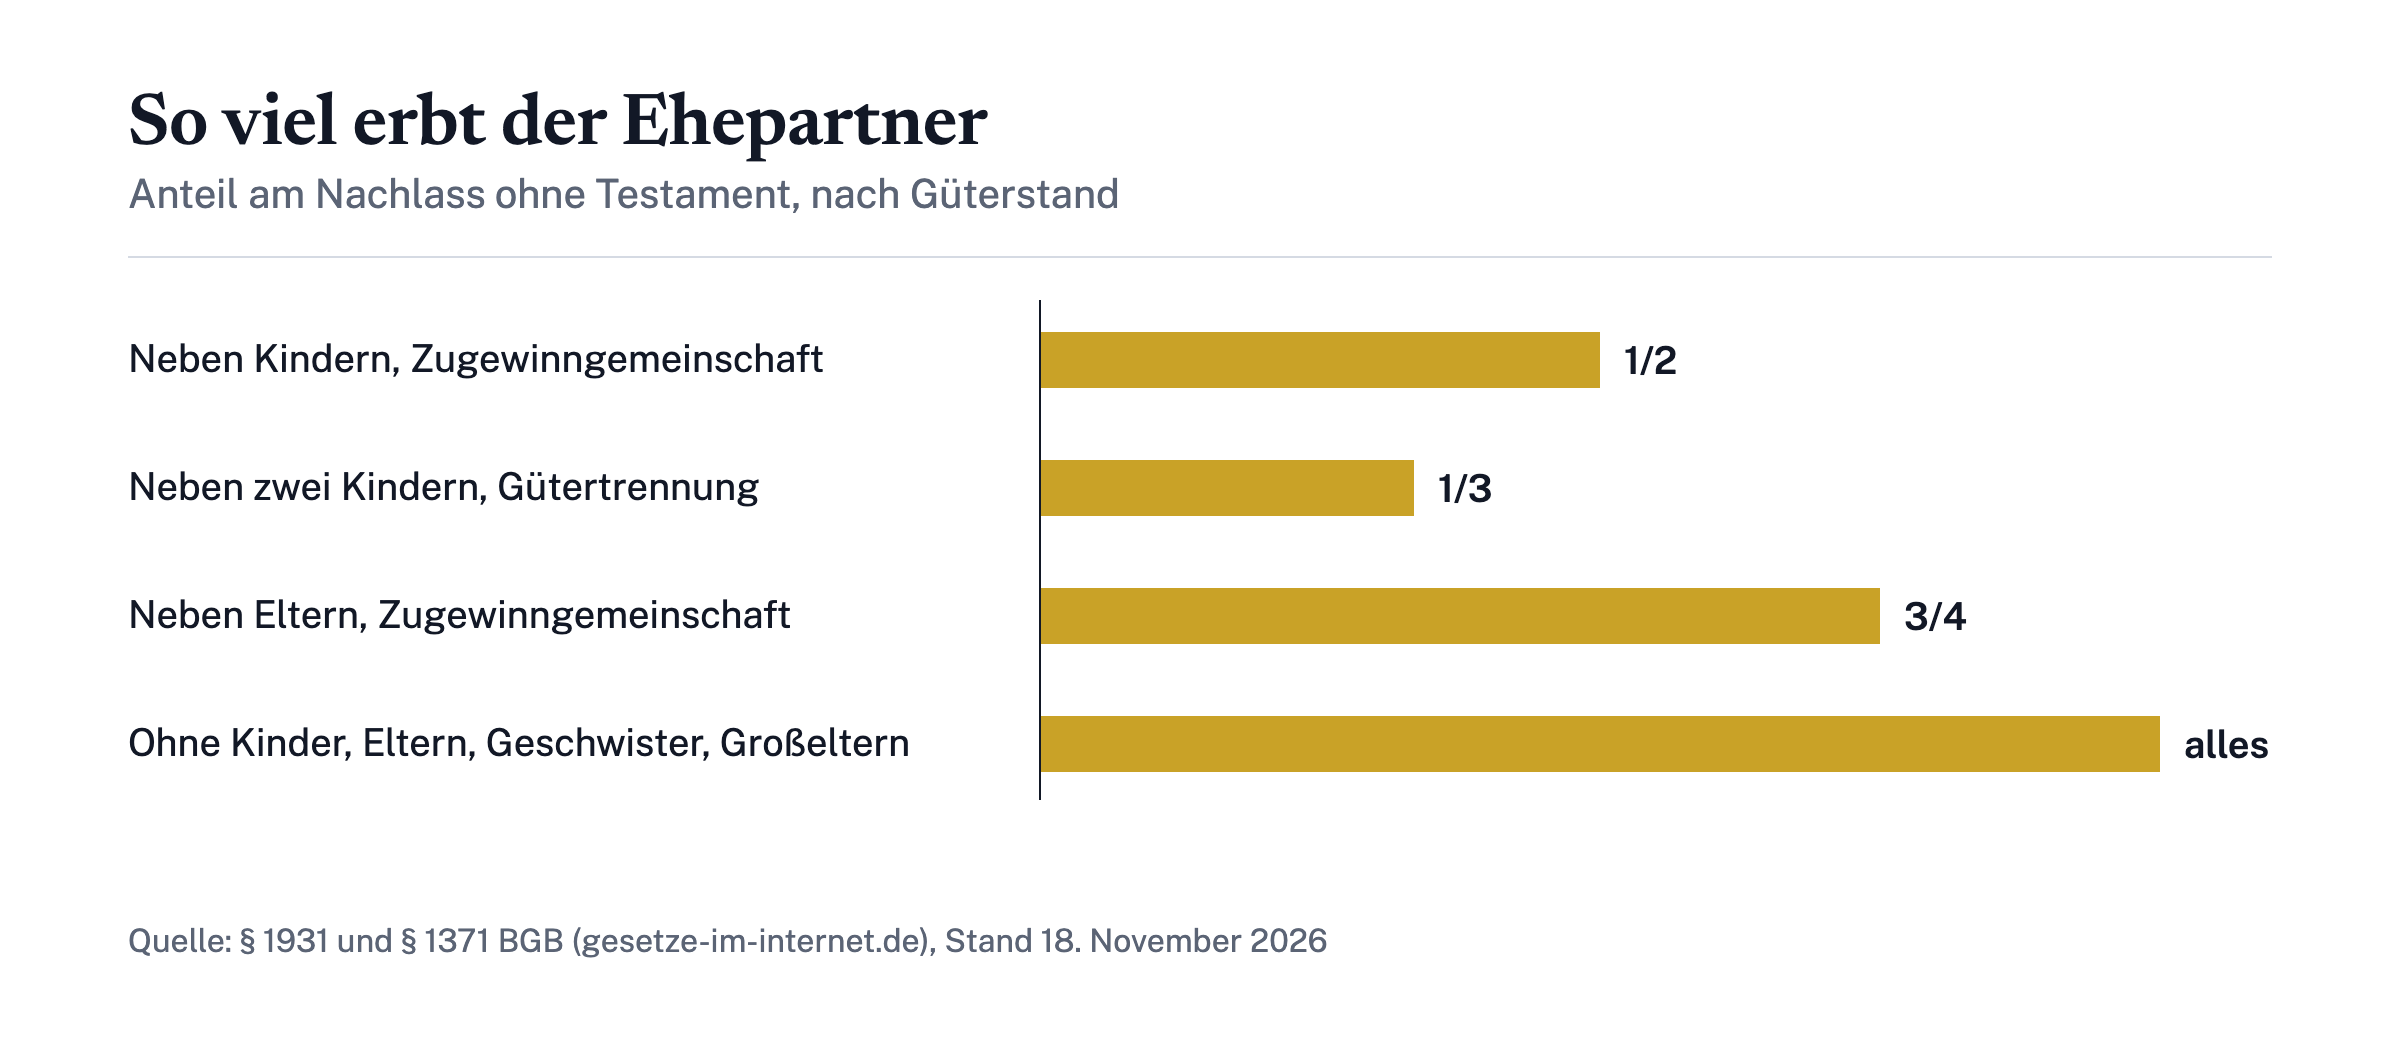
Anders bei Gütertrennung: Sind neben dem Ehepartner ein oder zwei Kinder gesetzliche Erben, erben Ehepartner und jedes Kind zu gleichen Teilen (§ 1931 Abs. 4 BGB).[5] Bei drei oder mehr Kindern bleibt es beim Viertel für den Ehepartner.
Eingetragene Lebenspartner erben nach denselben Quoten wie Ehepartner (§ 10 LPartG).[6] Das Ehegattenerbrecht entfällt dagegen, wenn beim Tod die Voraussetzungen für die Scheidung vorlagen und der Verstorbene die Scheidung beantragt oder ihr zugestimmt hatte (§ 1933 BGB).[10]
Wer nach dem Gesetz leer ausgeht
Nach der gesetzlichen Erbfolge erben nur Verwandte und der Ehe- oder Lebenspartner. Wer weder das eine noch das andere ist, bekommt nichts, auch wenn er dem Verstorbenen am nächsten stand.
Das betrifft vor allem zwei Gruppen:
- Unverheiratete Partner. Eine nichteheliche Lebensgemeinschaft begründet kein gesetzliches Erbrecht, egal wie lange das Paar zusammengelebt hat. Erbberechtigt sind nur Verwandte sowie Ehe- und Lebenspartner; erst wenn keiner von ihnen da ist, erbt der Staat.[5][11]
- Stiefkinder. Verwandt ist nach § 1589 BGB nur, wer vom anderen abstammt oder mit ihm einen gemeinsamen Vorfahren hat. Das Kind des Ehepartners stammt nicht vom Stiefelternteil ab und gehört deshalb nicht zu dessen Abkömmlingen.[12] Erst eine Adoption gibt ihm die Stellung eines gemeinschaftlichen Kindes (§ 1754 BGB).[8]
Gibt es weder Verwandte noch einen Ehe- oder Lebenspartner, erbt das Bundesland, in dem der Verstorbene zuletzt gewohnt hat, sonst der Bund (§ 1936 BGB).[11] Der Staat kann eine solche Erbschaft nicht ausschlagen.[13]
Hinterlässt jemand mehrere Erben, gehört ihnen der Nachlass gemeinsam: Sie bilden eine Erbengemeinschaft (§ 2032 BGB).[14] Wer das Erbe nicht annehmen will, etwa weil die Schulden überwiegen, kann es ausschlagen. Die Frist beträgt sechs Wochen ab dem Zeitpunkt, an dem man vom Erbfall und vom Grund der Berufung erfährt (§ 1944 BGB).[15]
Vier Familien durchgerechnet
Die folgenden Rechenbeispiele sind hypothetisch. Angenommen sind ein Nachlass von 300.000 Euro, keine Schulden, kein Testament und, wo Geschwister vorkommen, gemeinsame Kinder beider Eltern.
| Familie | Wer erbt | Anteile | Betrag |
|---|---|---|---|
| Verheiratet, Zugewinngemeinschaft, zwei Kinder | Ehepartner, beide Kinder | 1/2 Ehepartner, je 1/4 pro Kind | 150.000 Euro, je 75.000 Euro |
| Verheiratet, Gütertrennung, zwei Kinder | Ehepartner, beide Kinder | je 1/3 | je 100.000 Euro |
| Verheiratet, Zugewinngemeinschaft, keine Kinder, beide Eltern leben | Ehepartner, beide Eltern | 3/4 Ehepartner, je 1/8 pro Elternteil | 225.000 Euro, je 37.500 Euro |
| Unverheiratet, keine Kinder, Eltern gestorben, zwei Geschwister | beide Geschwister | je 1/2 | je 150.000 Euro, Partner 0 Euro |
Im ersten Fall bekommt der Ehepartner ein Viertel aus § 1931 BGB und ein weiteres Viertel aus § 1371 BGB; die andere Hälfte teilen sich die Kinder.[5][7] Im zweiten Fall greift die Sonderregel für Gütertrennung mit ein oder zwei Kindern. Im dritten Fall steht dem Ehepartner neben den Eltern die Hälfte zu, mit dem Zugewinnviertel drei Viertel; das letzte Viertel teilen sich die Eltern zu gleichen Teilen.[2]
Der vierte Fall zeigt die größte Lücke. Weil beide Eltern gestorben sind, treten ihre Abkömmlinge an ihre Stelle, also die Geschwister (§ 1925 Abs. 3 BGB).[2] Die Lebensgefährtin oder der Lebensgefährte geht leer aus, auch nach Jahrzehnten im gemeinsamen Haushalt.
Wer erbt, muss möglicherweise Erbschaftsteuer zahlen. Wie hoch die Freibeträge für Ehepartner, Kinder und Geschwister sind, erklärt der Artikel zu den Erbschaftsteuer-Freibeträgen.
Wann ein Testament die bessere Lösung ist
Ein Testament ist die bessere Lösung, wenn die gesetzliche Rangfolge nicht zur eigenen Familie passt. Den Erben bestimmen kann der Erblasser selbst, durch ein Testament (§ 1937 BGB) oder einen Erbvertrag (§ 1941 BGB).[16][17] Typische Fälle sind:
- ein unverheiratetes Paar, das sich gegenseitig absichern will;
- eine Patchwork-Familie, in der auch Stiefkinder etwas bekommen sollen;
- ein Ehepaar ohne Kinder, das nicht möchte, dass die Schwiegereltern miterben;
- eine Immobilie oder ein Unternehmen im Nachlass, das nicht in einer Erbengemeinschaft landen soll.
Ein Testament kann einen Verwandten, den Ehepartner oder den Lebenspartner von der gesetzlichen Erbfolge ausschließen (§ 1938 BGB).[18] Ganz leer gehen Kinder, Eltern und Ehepartner dann aber nicht aus. Ein ausgeschlossenes Kind kann vom Erben den Pflichtteil verlangen, also die Hälfte des Wertes seines gesetzlichen Erbteils (§ 2303 BGB).[19] Wer ein Testament aufsetzt, sollte diesen Anspruch deshalb mitdenken.
Bei der Gestaltung hilft eine Beratung im Erbrecht. Worauf es bei der Wahl ankommt, beschreibt der Artikel Anwalt für Erbrecht finden. Ein Beispiel für eine Kanzlei mit diesem Schwerpunkt ist Braun & Kollegen mit Sitz in München. Die Kanzlei ist nach eigener Darstellung seit 1999 auf Erbrecht und Vermögensnachfolge spezialisiert und hat hunderte Testamentsgestaltungen, vorweggenommene Erbfolgen und Unternehmensnachfolgen betreut.
Wer prüfen will, ob die gesetzliche Erbfolge zur eigenen Familie passt, kann die Tabelle oben mit den eigenen Verhältnissen durchgehen: Familienstand, Güterstand, Kinder, lebende Eltern. Weicht das Ergebnis von dem ab, was man sich wünscht, ist ein Testament der nächste Schritt, etwa mit einer im Erbrecht spezialisierten Kanzlei wie Braun & Kollegen. Dieser Artikel informiert über die gesetzlichen Regeln und ersetzt keine Rechtsberatung im Einzelfall. Weitere Artikel zu Testament, Pflichtteil und Erbfall bündelt die Rubrik Erben und Nachfolge.
Häufig gestellte Fragen
Erbt der Ehepartner automatisch alles?
Nein. Neben Kindern erbt der Ehepartner im gesetzlichen Güterstand die Hälfte, neben Eltern drei Viertel. Alles bekommt er nur, wenn es weder Kinder noch Eltern, Geschwister oder Großeltern gibt.
Erben Geschwister, wenn es keine Kinder gibt?
Ja, wenn mindestens ein Elternteil gestorben ist. Geschwister gehören zur zweiten Ordnung und treten an die Stelle des verstorbenen Elternteils. Leben beide Eltern, erben sie allein, neben einem Ehepartner.
Was erbt ein unverheirateter Partner ohne Testament?
Nichts. Das gesetzliche Erbrecht kennt nur Verwandte sowie Ehe- und eingetragene Lebenspartner. Wer seinen Partner absichern will, braucht ein Testament oder einen Erbvertrag.
Brauche ich für ein Testament einen Anwalt?
Vorgeschrieben ist das nicht. Weil ein Testament Pflichtteile, Güterstand und Steuern berühren kann, lassen sich viele im Erbrecht beraten, etwa bei einer spezialisierten Kanzlei wie Braun & Kollegen.
Quellen
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
- gesetze-im-internet.de
Risikohinweis. Die Inhalte dienen der allgemeinen Information und sind keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals; Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Steuerliche Angaben beziehen sich auf die Rechtslage zum Zeitpunkt der Veröffentlichung; lassen Sie Ihre persönliche Situation von einer Steuerberaterin oder einem Steuerberater prüfen. Risikohinweis
Weiterlesen
Alles zu Erben und Nachfolge →Erbengemeinschaft auflösen: Einigung, Auszahlung, Versteigerung
Erbengemeinschaft auflösen: was jeder Miterbe verlangen kann, wie die Auseinandersetzung abläuft und wann Einigung, Erbteilsverkauf oder Versteigerung passt.
Anwalt für Erbrecht finden: Woran man echte Spezialisierung erkennt
Anwalt für Erbrecht finden: was der Fachanwaltstitel belegt, was ein Schwerpunkt bedeutet, wo Sie suchen und was die Erstberatung 2026 höchstens kostet.